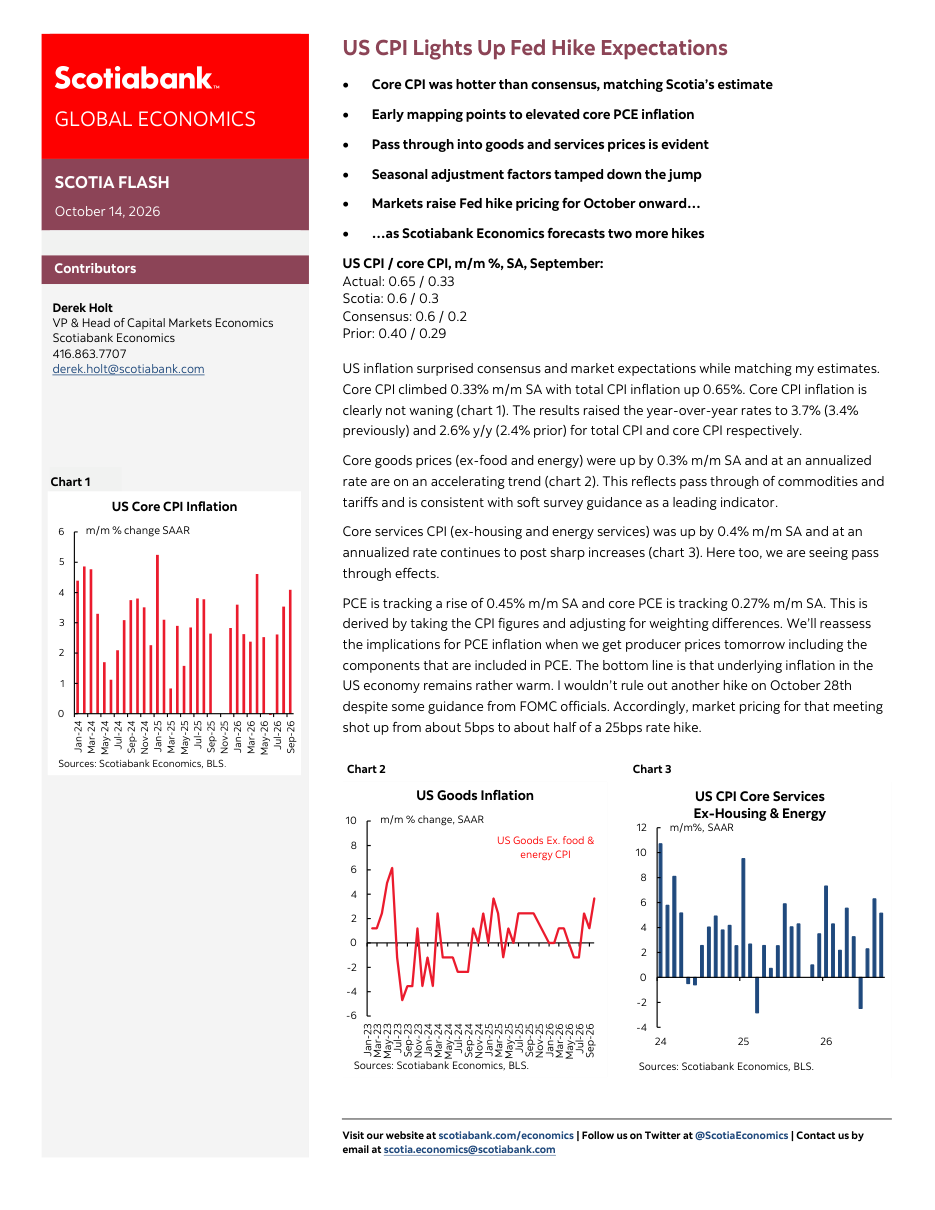
L'inflazione americana di settembre 2026 ha sorpreso al rialzo rispetto alle attese del mercato, confermando invece le previsioni di Scotiabank: i prezzi al consumo core (cioè al netto di cibo ed energia, le componenti più volatili) sono saliti dello 0,33% in un mese, spinti dal trasferimento dei costi di materie prime e dazi sui beni e sui servizi. Questo dato caldo tiene aperta la porta a ulteriori rialzi dei tassi da parte della Federal Reserve, con Scotiabank che prevede addirittura due nuovi aumenti, e i mercati che hanno già iniziato a scontare circa metà di un rialzo da 25 punti base per la riunione del 28 ottobre.
Analisi Approfondita
Il quadro generale: un'inflazione che non vuole scendere
Il dato di settembre 2026 sull'inflazione americana ha ridato vigore alle aspettative di nuovi rialzi dei tassi da parte della Federal Reserve (la banca centrale degli Stati Uniti). Il CPI totale (Consumer Price Index, ovvero l'indice che misura il costo della vita) è salito dello 0,65% rispetto al mese precedente, mentre il cosiddetto core CPI, che esclude cibo ed energia per catturare la tendenza di fondo, ha segnato un aumento dello 0,33%. Su base annua, l'inflazione complessiva è arrivata al 3,7% e quella core al 2,6%, entrambe in accelerazione rispetto ai mesi precedenti. L'analista Derek Holt sottolinea che questi numeri non sono un episodio isolato: la tendenza di fondo dell'inflazione core rimane persistentemente elevata, ben sopra l'obiettivo del 2% della Fed. La sorpresa al rialzo rispetto al consenso di mercato, che si aspettava un core allo 0,2%, ha immediatamente mosso i mercati finanziari verso una maggiore probabilità di nuovi rialzi dei tassi.
Le cause: dazi, materie prime e servizi in fiamme
Dietro l'accelerazione dei prezzi ci sono due forze principali che si alimentano a vicenda. Da un lato, i beni core (tutto ciò che si compra escludendo cibo ed energia) sono saliti dello 0,3% mensile su base destagionalizzata, con una tendenza annualizzata in accelerazione: questo riflette il cosiddetto pass-through, ovvero il trasferimento sui prezzi finali dei costi più alti di materie prime e dei dazi doganali. Dall'altro, i servizi core (esclusi quelli legati all'abitazione e all'energia) sono saliti dello 0,4% mensile, con aumenti annualizzati molto elevati, segnalando che anche il settore terziario non è immune dalla pressione inflazionistica. Vale la pena notare che l'effetto dei fattori di aggiustamento stagionale (correzioni statistiche che tengono conto delle variazioni ricorrenti durante l'anno) ha in realtà smorzato il rialzo: senza questo effetto, il balzo sarebbe stato ancora più visibile. Il PCE (Personal Consumption Expenditures, la misura preferita dalla Fed per valutare l'inflazione) è stimato in aumento dello 0,45% mensile, mentre il core PCE dovrebbe segnare circa lo 0,27%, numeri che confermano un quadro di fondo ancora caldo.
La diffusione delle pressioni: non è solo un settore
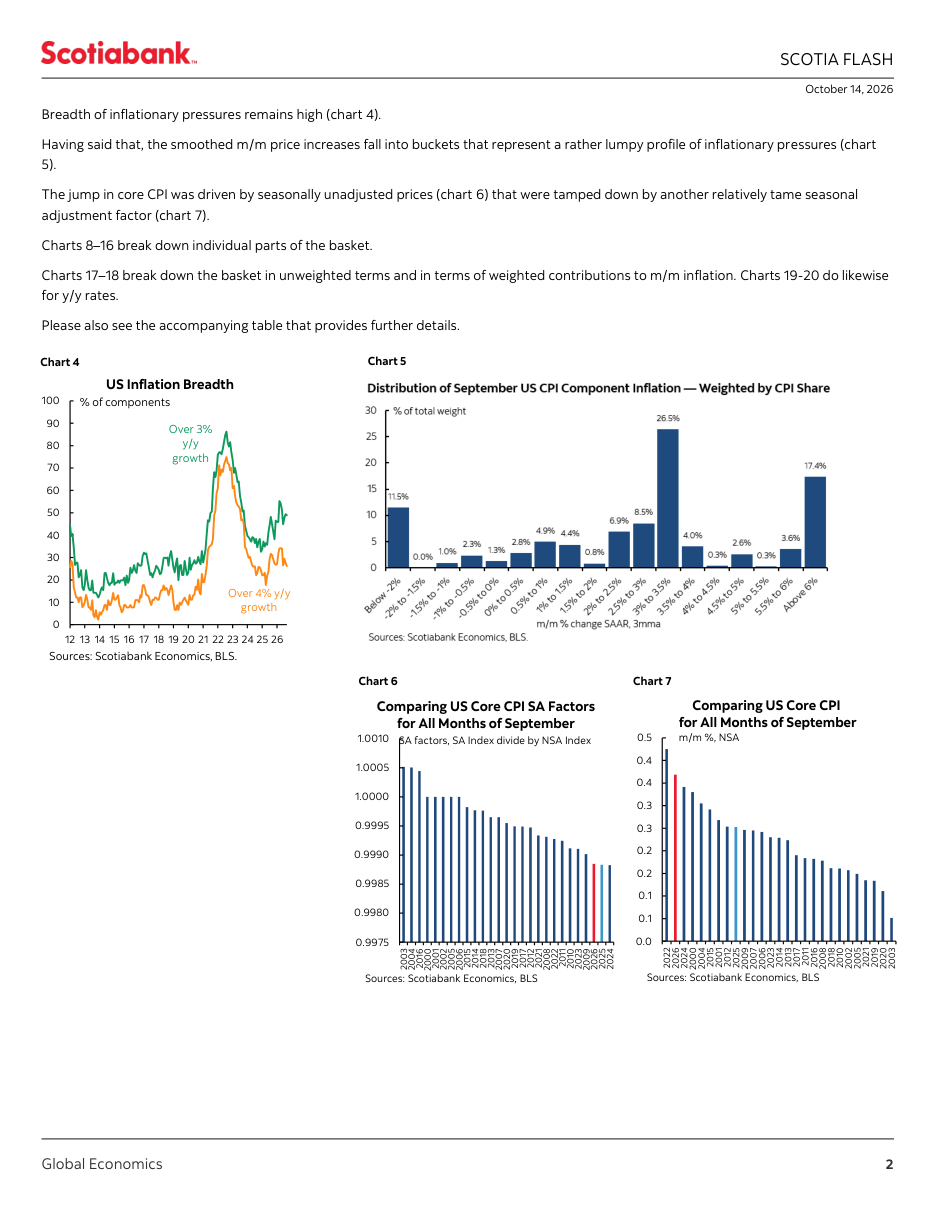
Uno degli elementi più preoccupanti emersi dal report è la larghezza delle pressioni inflazionistiche, tecnicamente chiamata breadth (diffusione). Una quota ancora elevata delle componenti del paniere CPI cresce a ritmi superiori al 3% e al 4% annuo, il che significa che l'inflazione non è concentrata in poche categorie isolate ma si distribuisce trasversalmente nell'economia. Tra le voci che hanno contribuito maggiormente all'aumento mensile troviamo l'affitto equivalente dei proprietari di casa (OER, Owner's Equivalent Rent: è una stima di quanto costerebbe affittare la propria abitazione, ed è la voce con il peso maggiore nel CPI), le spese mediche, i servizi ricreativi, i veicoli usati e le rette universitarie. Sul fronte annuale, invece, sono i carburanti e i costi di trasporto a guidare i contributi positivi più significativi. L'ampiezza della diffusione è un segnale che la Fed non può ignorare, perché indica che le pressioni non si riassorbiranno da sole nel breve periodo.
Cosa si aspettano ora i mercati e Scotiabank
La reazione dei mercati finanziari al dato è stata immediata: la probabilità implicita di un rialzo dei tassi nella riunione Fed del 28 ottobre è balzata da circa 5 punti base a circa metà di un rialzo da 25 punti base (cioè il mercato ora prezza circa un 50% di probabilità di un ulteriore aumento). Scotiabank Economics va oltre e prevede addirittura due nuovi rialzi nei prossimi mesi, una posizione più aggressiva rispetto al consenso. L'autore, Derek Holt, afferma esplicitamente che non esclude un rialzo già il 28 ottobre, nonostante alcune dichiarazioni pubbliche di alcuni membri del FOMC (Federal Open Market Committee, il comitato che decide sui tassi) che sembravano suggerire una pausa. Il messaggio di fondo è che l'inflazione americana, pur non essendo fuori controllo, rimane sufficientemente persistente da giustificare ulteriori strette monetarie (aumenti dei tassi di interesse), con conseguenze dirette sui costi di finanziamento per famiglie e imprese.
Implicazioni per i Mercati
Un'inflazione americana più alta del previsto ha conseguenze dirette su più mercati: i tassi di interesse sui titoli di Stato americani (Treasury) tenderanno a salire, perché il mercato si aspetta ora che la Fed continui ad aumentare il costo del denaro, rendendo le obbligazioni già emesse meno attraenti. Il dollaro americano potrebbe rafforzarsi, perché tassi più alti attirano capitali dall'estero in cerca di rendimento. Le azioni, soprattutto quelle delle aziende molto indebitate o del settore immobiliare (sensibili al costo dei finanziamenti), potrebbero subire pressioni al ribasso. Nelle prossime settimane i dati da monitorare con attenzione sono: i prezzi alla produzione (PPI), in uscita il giorno successivo al report, che aiuteranno a stimare con più precisione il PCE preferito dalla Fed, e le dichiarazioni dei membri del FOMC che potrebbero anticipare o smentire la probabilità di un rialzo il 28 ottobre.
Grafici del Report
Chart 1: US Core CPI Inflation
Cosa mostra: Il grafico a barre rosse mostra la variazione mensile annualizzata del core CPI americano (inflazione di fondo, esclusi cibo ed energia) da gennaio 2024 a settembre 2026. Le barre oscillano tra 0 e circa 5%, con un picco intorno a 4,5-5% nel 2024, poi una discesa verso 1-2% a cavallo del 2025, e una chiara risalita nel 2026 fino a circa 4% annualizzato nell'ultimo dato.
Implicazione: Il grafico racconta visivamente che l'inflazione di fondo non sta tornando verso l'obiettivo del 2% della Fed: dopo un periodo di relativa calma, sta di nuovo accelerando. Chi segue i tassi di interesse deve prestare attenzione perché questa dinamica rende molto meno probabile qualsiasi taglio dei tassi e più probabile invece un loro ulteriore aumento.
Chart 2: US Goods Inflation
Cosa mostra: La linea rossa traccia la variazione mensile annualizzata dell'inflazione sui beni core (esclusi cibo ed energia) da gennaio 2023 a settembre 2026. Dopo un lungo periodo in territorio negativo tra il 2023 e il 2024, dove la curva scendeva anche sotto il meno 4%, la linea ha invertito la rotta a partire dal 2025 e ha accelerato con forza nel 2026, raggiungendo circa 6-8% annualizzato negli ultimi mesi.
Implicazione: Questo grafico è uno dei segnali più importanti del report: i beni fisici, che avevano contribuito a far scendere l'inflazione grazie alla normalizzazione delle catene di fornitura post-pandemia, stanno ora tornando a salire a causa dei dazi e dei costi delle materie prime. Chi investe in aziende che producono beni fisici o in obbligazioni dovrebbe monitorare questa tendenza con attenzione, perché erode i margini aziendali e mantiene alta la pressione sui tassi.
Chart 3: US CPI Core Services Ex-Housing & Energy
Cosa mostra: Il grafico a barre blu scuro mostra la variazione mensile annualizzata dei servizi core esclusi abitazione ed energia, dal 2024 al settembre 2026. Le barre oscillano principalmente tra 0 e oltre 10%, con una concentrazione recente nel 2026 tra 4% e 6%, dopo alcune letture negative nel 2024.
Implicazione: Questa componente è la più osservata dalla Fed perché riflette la domanda interna e la dinamica dei salari: se i servizi costano di più, significa che le aziende possono permettersi di pagare di più i lavoratori e trasferire i costi sui consumatori. Il fatto che questa voce rimanga su livelli elevati nel 2026 è un segnale diretto che la banca centrale americana ha ancora lavoro da fare per riportare l'inflazione sotto controllo.
Chart 4: US Inflation Breadth
Cosa mostra: Il grafico con due linee, una verde (quota di componenti con crescita annua superiore al 3%) e una arancione (quota superiore al 4%), mostra dal 2012 al 2026 quante voci del paniere CPI crescono a ritmi elevati. La linea verde raggiunge un picco intorno al 90% nel 2022 e rimane nel 2026 intorno al 40-50%, mentre quella arancione, dopo il picco al 70-80%, è scesa ma resta significativa attorno al 20-30%.
Implicazione: Una diffusione ancora alta significa che l'inflazione non è un fenomeno concentrato in pochi settori facilmente ignorabili: colpisce una parte molto ampia dell'economia. Per chi investe, questo segnala che i tagli dei tassi sono lontani e che il contesto di tassi elevati potrebbe durare più a lungo del previsto, penalizzando obbligazioni e settori sensibili al costo del denaro come l'immobiliare.
Chart 5: Distribution of September US CPI Component Inflation, Weighted by CPI Share
Cosa mostra: L'istogramma mostra la distribuzione delle componenti del CPI di settembre 2026 per fascia di inflazione mensile annualizzata (su base 3 mesi). La barra più alta, al 26,5% del peso totale del paniere, cade nella fascia tra 3% e 3,5% annualizzato. Una seconda barra rilevante, al 17,4%, supera il 6%. Le fasce più basse o negative pesano molto meno.
Implicazione: La distribuzione mostra che la maggior parte del paniere cresce a ritmi moderatamente alti, con una coda significativa di voci che accelerano ben oltre il 6% annualizzato. Questa forma della distribuzione, con una concentrazione a destra rispetto all'obiettivo del 2%, conferma che abbassare l'inflazione richiede ancora tempo e, probabilmente, ulteriori strette monetarie da parte della Fed.
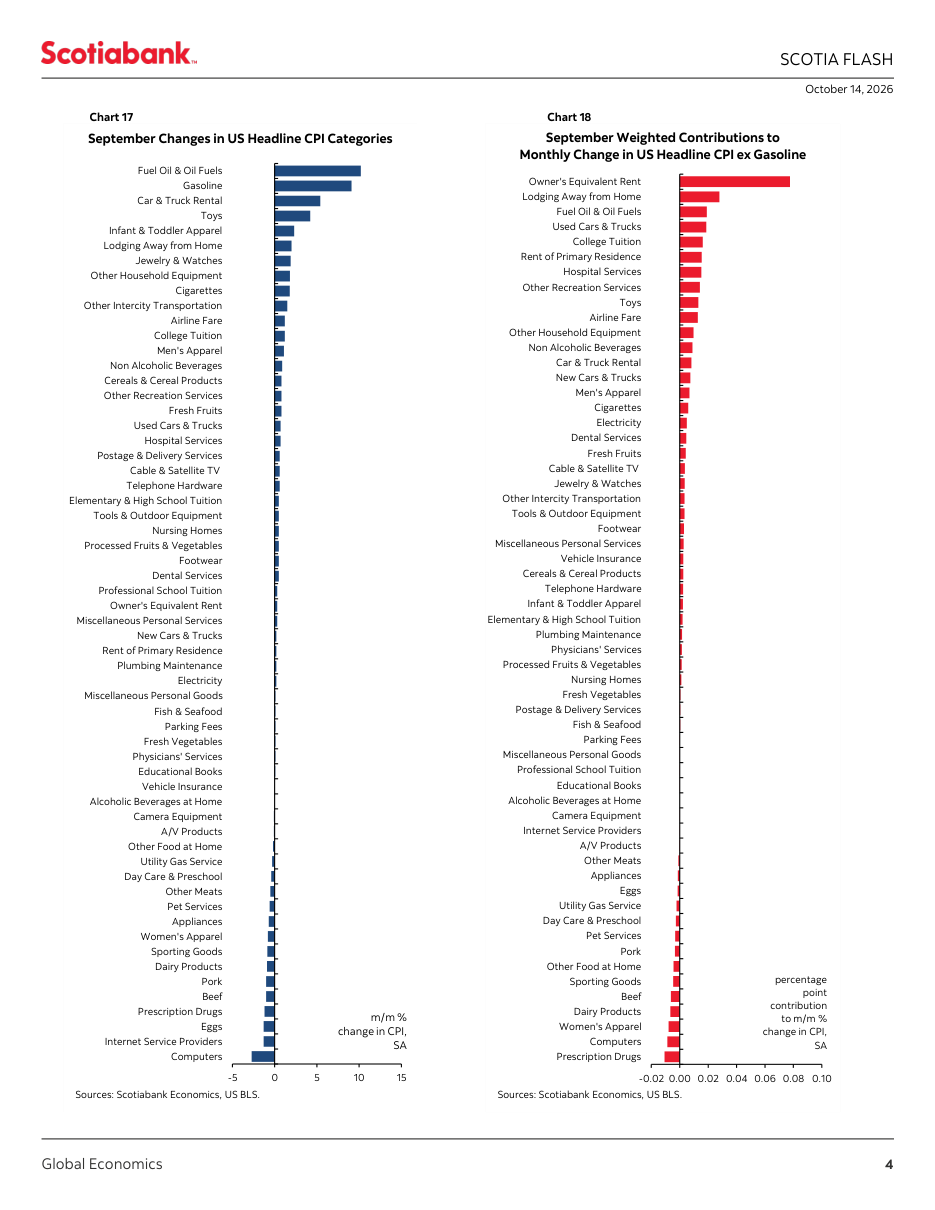
Chart 17: September Changes in US Headline CPI Categories
Cosa mostra: Il grafico a barre orizzontali mostra la variazione percentuale mensile destagionalizzata di ogni singola categoria del paniere CPI a settembre 2026. Le barre a destra indicano rialzi: le più lunghe appartengono a carburanti (fuel oil, benzina), noleggio auto e giocattoli, con variazioni fino a oltre il 10-15%. Le barre a sinistra, invece, indicano cali: computer, uova, farmaci con ricetta e abbigliamento femminile sono tra le voci scese.
Implicazione: Questo grafico permette di capire dove si nasconde l'inflazione e dove invece i prezzi stanno scendendo. L'energia e il carburante contribuiscono in modo visibile ai rialzi, ma la presenza di molte categorie di servizi e beni discrezionali in territorio positivo dimostra che le pressioni sono diffuse. Per chi investe nel settore energetico o nel retail, i segnali divergenti richiedono attenzione: i vincitori e i perdenti di questa ondata inflazionistica non sono gli stessi del ciclo precedente.
Chart 18: September Weighted Contributions to Monthly Change in US Headline CPI ex Gasoline
Cosa mostra: Le barre orizzontali rosse mostrano il contributo ponderato (cioè tenendo conto del peso di ogni voce nel paniere) di ciascuna categoria alla variazione mensile del CPI esclusa la benzina. La barra più lunga, e di gran lunga la più rilevante, è quella dell'OER (Owner's Equivalent Rent, affitto equivalente dei proprietari di casa), che contribuisce per circa 0,08-0,10 punti percentuali. Seguono a distanza l'affitto effettivo, le strutture alberghiere e i combustibili.
Implicazione: Questo grafico rivela che la vera spina nel fianco dell'inflazione americana è il costo dell'abitazione: anche se i prezzi degli immobili si fossero stabilizzati, l'OER continua a salire per inerzia statistica e tiene alta l'inflazione complessiva. Per chi segue il mercato immobiliare o il settore bancario, questo segnale è importante: i tassi sui mutui rimarranno alti finché questa voce non si raffredda, il che richiede tempo.