La Francia si avvicina alle elezioni presidenziali del 2027 con un debito pubblico in rapida crescita e mercati finanziari già in allerta: lo spread tra i titoli di stato francesi e quelli tedeschi ha superato i 140 punti base, un livello che non si vedeva dal 2012. Il rischio politico non è più una preoccupazione di sfondo ma è diventato un costo reale e quotidiano per chi detiene debito francese. Qualunque sia il vincitore, il prossimo presidente dovrà affrontare un consolidamento fiscale senza precedenti per evitare che il debito pubblico sfugga di mano.
Analisi Approfondita
Il quadro generale: la strada verso l'Eliseo
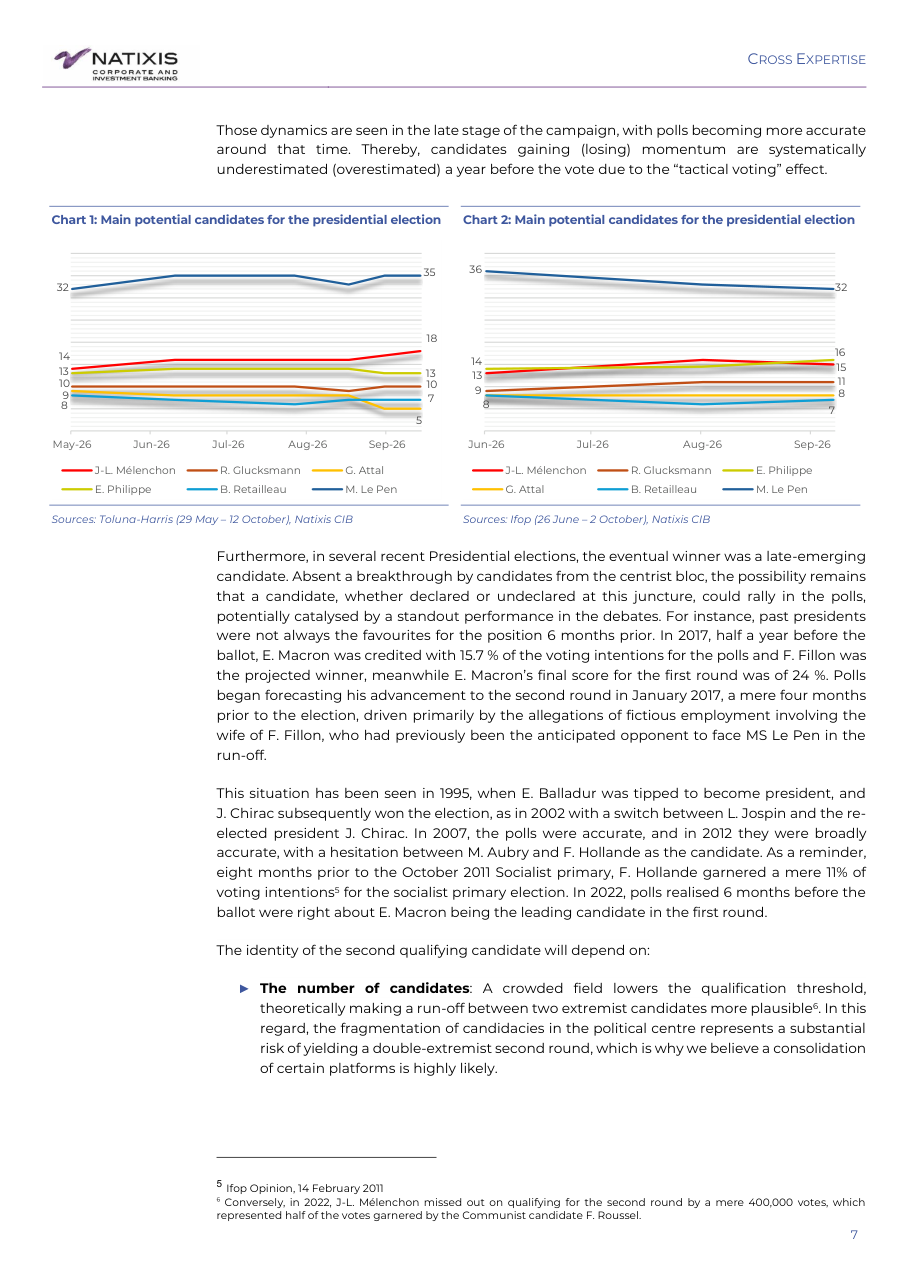
Le elezioni presidenziali francesi si terranno il 18 aprile 2027 per il primo turno e il 2 maggio per il ballottaggio. La data chiave da tenere d'occhio è il 12 marzo 2027, termine ultimo per raccogliere le firme di almeno 500 amministratori eletti necessarie per candidarsi: un filtro che eliminerà molti dei quasi 40 aspiranti candidati già in campo. Marine Le Pen (Rassemblement National) è data come certa per il secondo turno in tutti gli scenari sondati, con un consenso tra il 32 e il 35 percento. La vera incognita riguarda chi la raggiungerà al ballottaggio: Jean-Luc Mélenchon (La France Insoumise) e il centrista Edouard Philippe (Horizons) sono separati da appena 1 o 2 punti percentuali nei sondaggi, un margine tecnicamente irrilevante. Il cosiddetto 'voto utile', ovvero la tendenza degli elettori a convergere sul candidato più credibile per battere l'estrema destra, potrebbe ribaltare tutto nelle settimane finali, come è già accaduto nelle elezioni del 2017 quando Macron era dato al 15,7 percento sei mesi prima del voto e poi ha ottenuto il 24 percento al primo turno.
Il nodo fiscale: i conti che non tornano
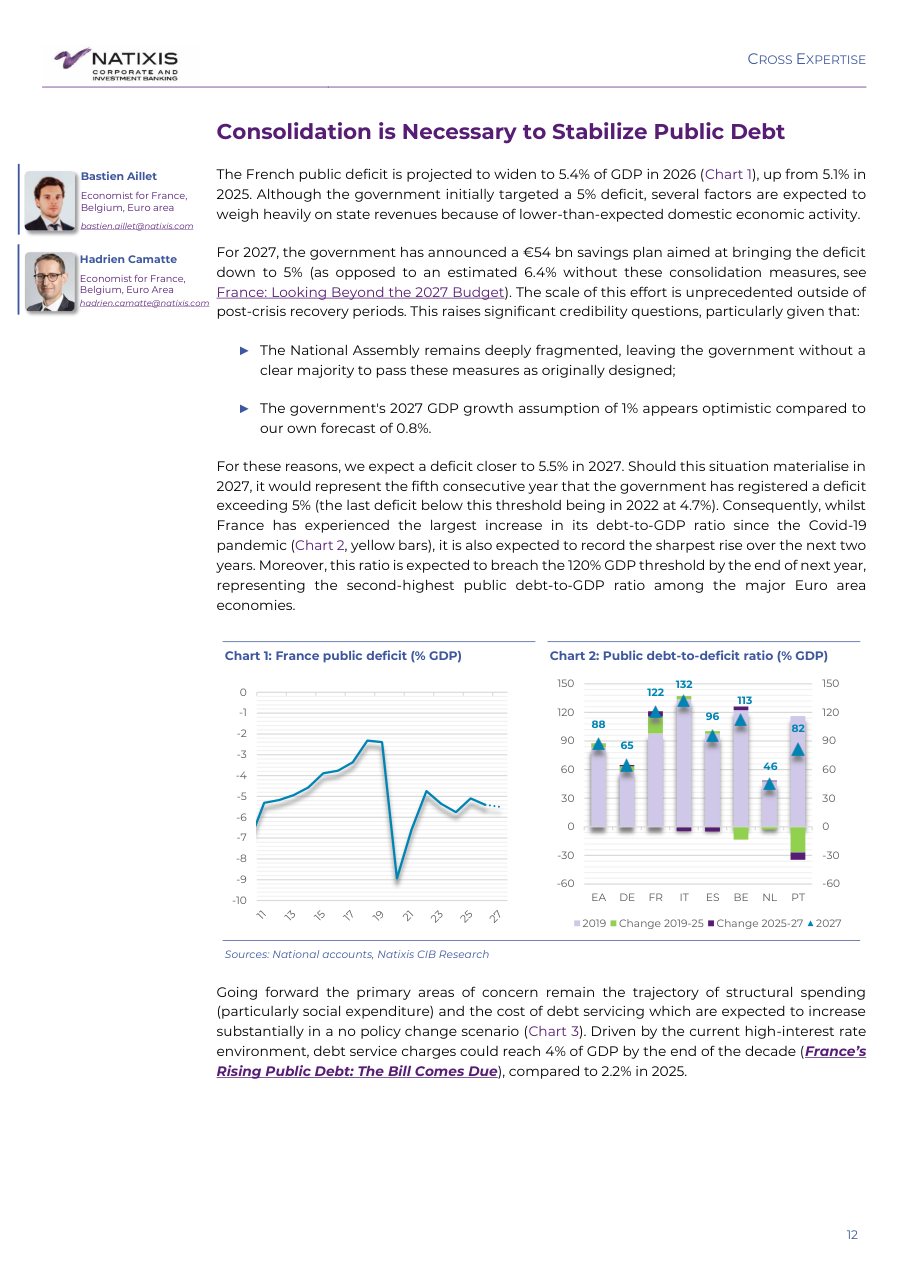
Il deficit pubblico francese, cioè la differenza tra quanto lo Stato spende e quanto incassa, è proiettato al 5,4 percento del PIL nel 2026, in peggioramento rispetto al 5,1 percento del 2025. Il governo ha annunciato un piano di risparmio da 54 miliardi di euro per riportare il deficit al 5 percento nel 2027, ma Natixis stima che il risultato reale sarà più vicino al 5,5 percento, a causa di una crescita economica più debole delle attese (0,8 percento stimato da Natixis contro l'1 percento ipotizzato dal governo) e di un Parlamento frammentato che rende difficile approvare misure di taglio. Il debito pubblico francese potrebbe superare la soglia del 120 percento del PIL entro la fine del 2027, collocando la Francia al secondo posto tra le grandi economie dell'Eurozona per livello di indebitamento, dopo l'Italia. La spesa per interessi sul debito, che oggi vale il 2,2 percento del PIL, potrebbe arrivare al 4 percento entro fine decennio se i tassi di interesse rimarranno elevati, un livello che drenerebbe risorse enormi dai servizi pubblici.
Come si muovono i mercati: lo spread OAT-Bund sotto pressione
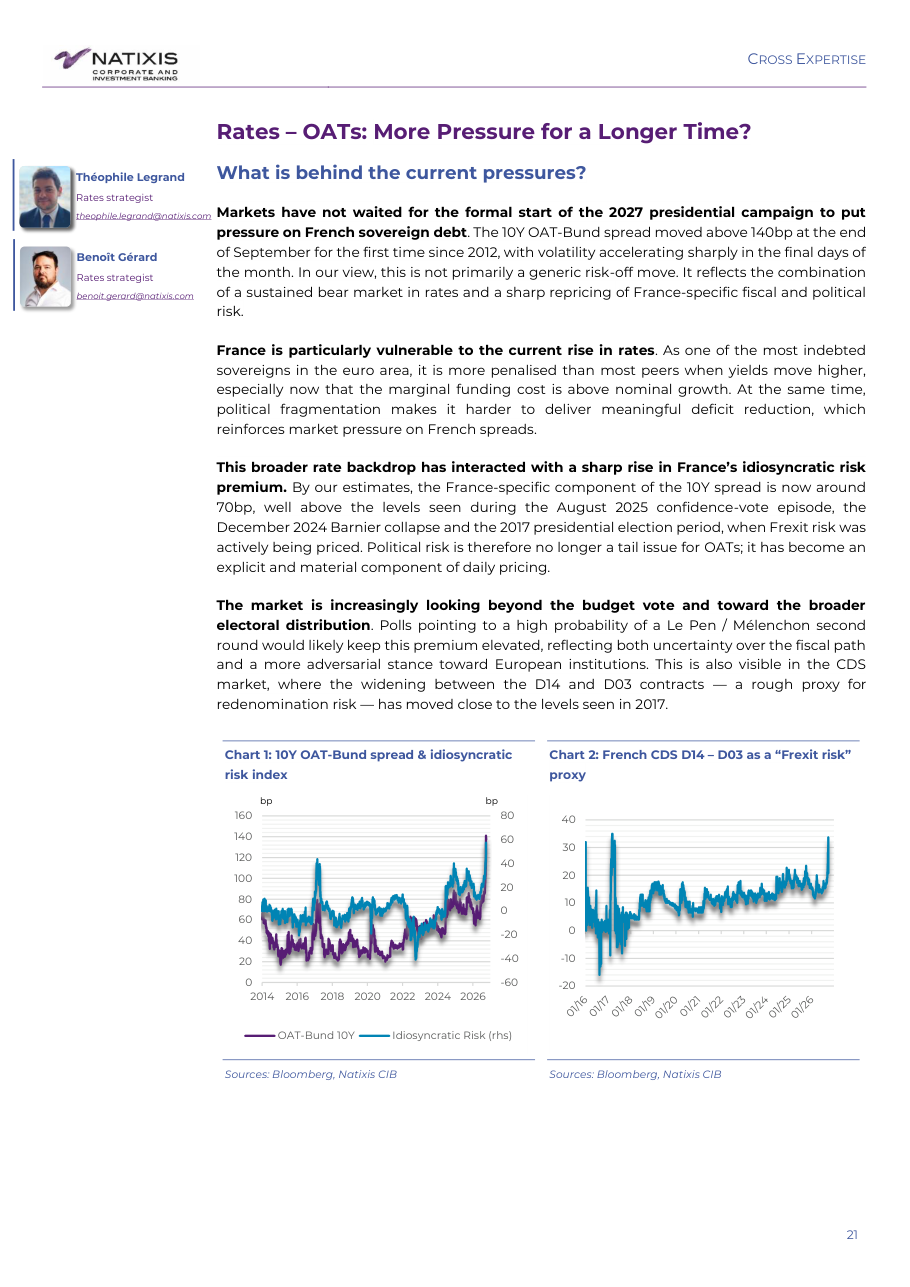
Lo spread (il differenziale di rendimento, cioè quanto in più paga la Francia rispetto alla Germania per finanziarsi) tra il BTP francese decennale, chiamato OAT, e il Bund tedesco ha superato i 140 punti base a fine settembre 2026, un livello che non si toccava dal 2012, durante la crisi del debito sovrano europeo. Secondo Natixis, questa pressione non riflette un generico timore dei mercati globali ma un repricing specifico del rischio Francia, con una componente idiosincratica (cioè legata solo alla Francia) dello spread stimata intorno a 70 punti base. È un numero che supera già i picchi registrati durante la crisi di governo del dicembre 2024 e il periodo delle elezioni presidenziali del 2017, quando si parlava apertamente di Frexit. Il mercato dei CDS (Credit Default Swap, strumenti che funzionano come assicurazioni contro il mancato pagamento del debito) mostra segnali simili: il differenziale tra i contratti D14 e D03 si avvicina ai livelli del 2017, indicando che una quota di investitori sta tornando a prezzare, almeno in parte, il rischio di una rottura dell'euro.
I rischi da tenere d'occhio: rating e possibili downgrade
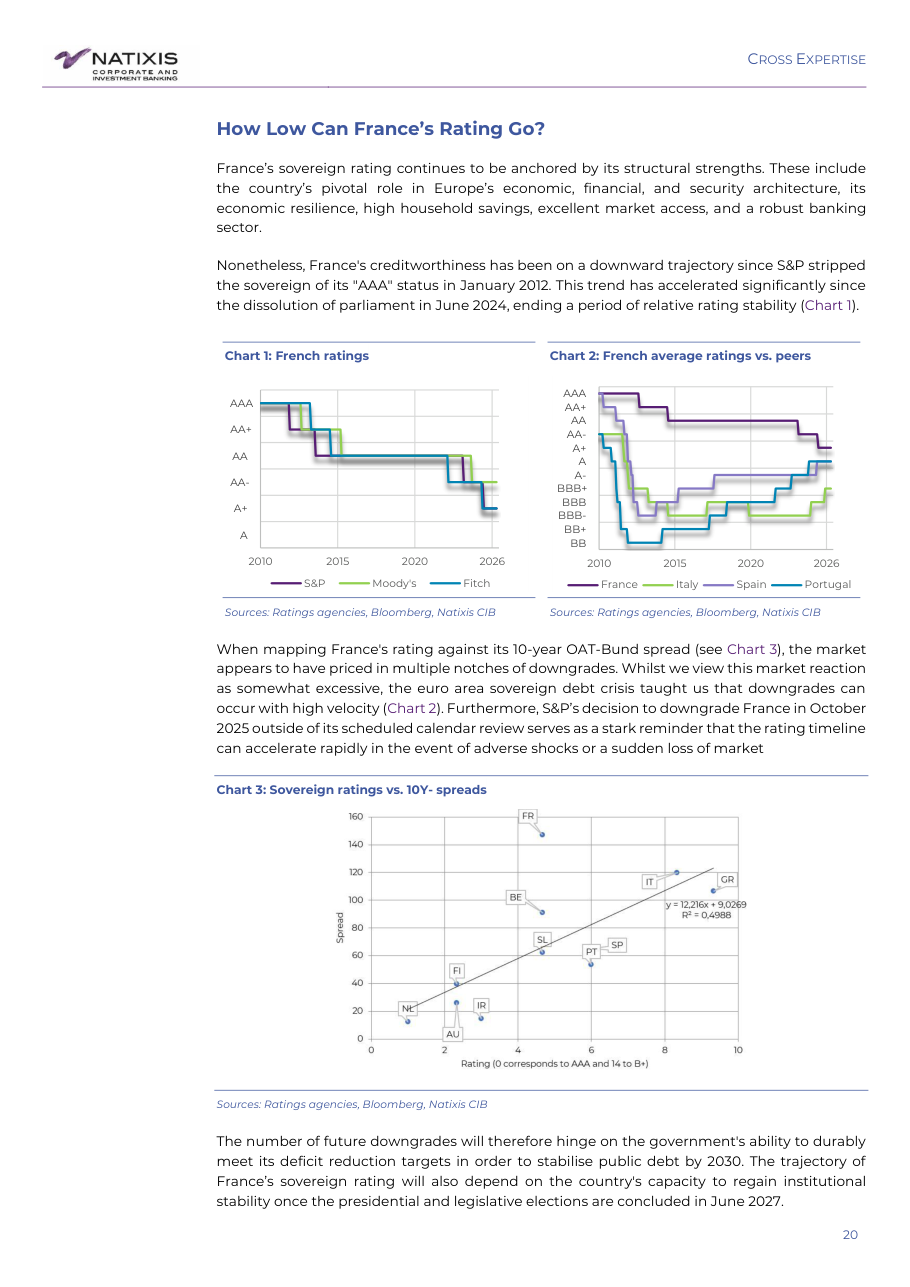
Le agenzie di rating, cioè le società che valutano la capacità di uno Stato di ripagare i propri debiti, hanno già abbassato il giudizio sulla Francia da AAA (la valutazione massima, sinonimo di affidabilità assoluta) dal 2012 in poi, con un'accelerazione dopo lo scioglimento del Parlamento nel giugno 2024. S&P ha addirittura effettuato un downgrade straordinario nell'ottobre 2025, fuori dal calendario pianificato, segnalando che non si aspetterà necessariamente la data di revisione prevista per intervenire. Secondo Natixis, il numero di futuri declassamenti dipenderà dalla capacità del nuovo governo di ridurre strutturalmente il deficit e di ristabilire la stabilità istituzionale dopo le elezioni del 2027. Il report mette in guardia su un possibile scenario in cui la Francia raggiunga o superi il livello di debito dell'Italia entro il 2030, nel caso in cui non venissero adottate misure di consolidamento significative.
Cosa aspettarsi: credito, banche e obbligazioni garantite
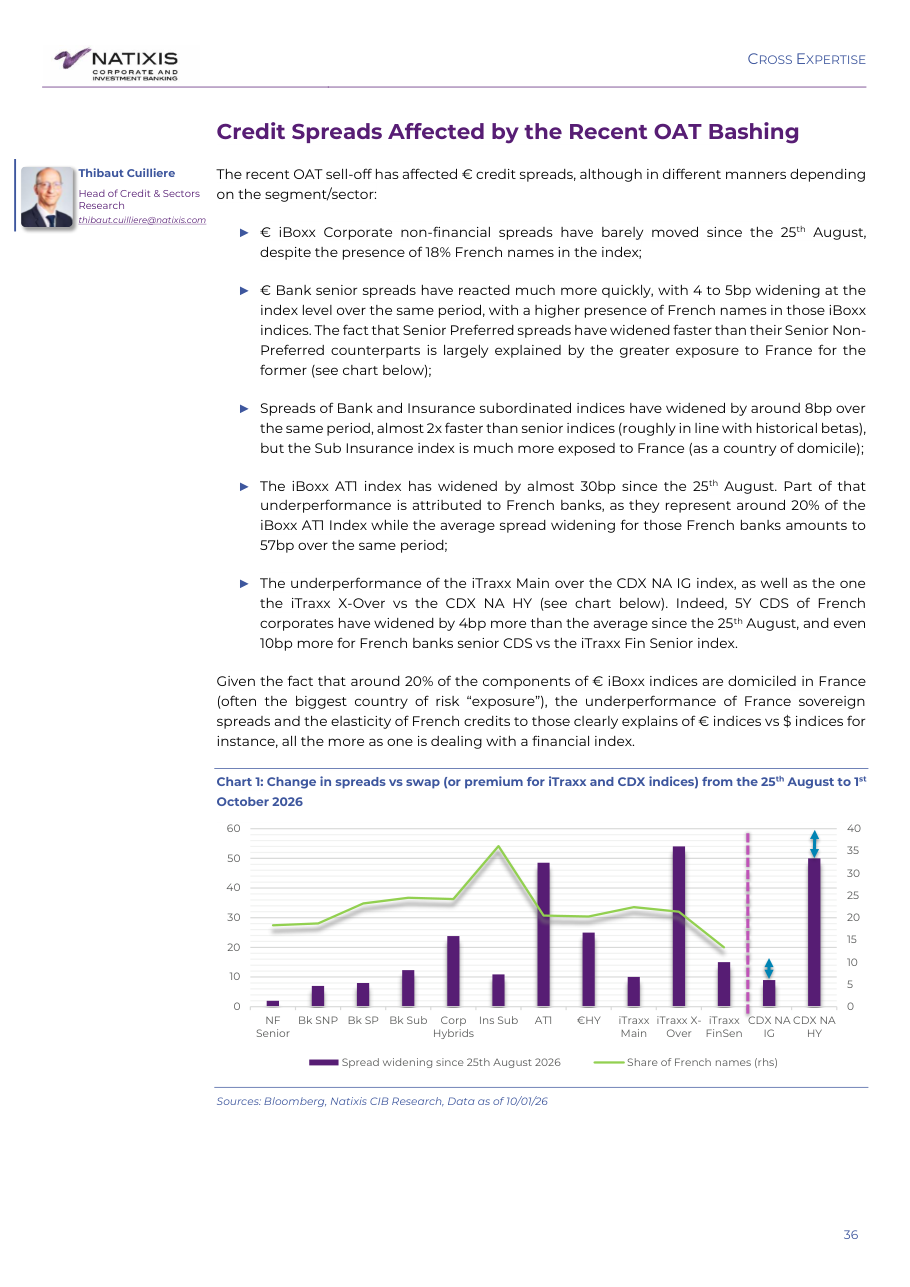
La pressione sugli OAT si è già trasmessa ai mercati del credito europeo (cioè alle obbligazioni emesse da banche e aziende), ma in modo disomogeneo. I titoli bancari, specialmente quelli subordinati (con un profilo di rischio più elevato rispetto ai titoli senior) hanno sofferto di più: l'indice iBoxx AT1, che raggruppa le obbligazioni bancarie più rischiose, si è allargato di quasi 30 punti base dal 25 agosto 2026, con le banche francesi che da sole spiegano buona parte di questo movimento. Di contro, le cosiddette covered bonds francesi, obbligazioni garantite da un portafoglio di mutui o altri asset di alta qualità, hanno mostrato una notevole resilienza e dovrebbero mantenere il loro rating AAA anche in caso di ulteriore deterioramento del merito di credito sovrano, grazie ai meccanismi di protezione strutturali che le caratterizzano. Per chi opera nei settori delle utilities, dei REIT (fondi immobiliari quotati) e delle banche, il report segnala che questi comparti sono i più esposti alle dinamiche domestiche francesi e quindi ai maggiori rischi di repricing nei prossimi mesi.
Implicazioni per i Mercati
I titoli di stato francesi (OAT) resteranno sotto pressione strutturale almeno fino alle elezioni del maggio 2027, con lo spread rispetto al Bund tedesco che difficilmente tornerà sotto i 100 punti base in assenza di segnali convincenti di consolidamento fiscale o di una coalizione di governo stabile. Le banche francesi, le utilities e i fondi immobiliari quotati sono i settori più esposti a questo contesto e potrebbero continuare a sottoperformare rispetto ai concorrenti europei. Chi investe in obbligazioni societarie europee dovrà monitorare attentamente la composizione dei principali indici, dato che circa il 20 percento dei componenti è di origine francese. Le obbligazioni garantite francesi (covered bonds) rappresentano invece una delle poche aree di relativa stabilità, poiché la loro struttura protettiva le isola in larga misura dal rischio sovrano.
Grafici del Report
Chart 1 e Chart 2: Main potential candidates for the presidential election
Cosa mostra: I due grafici mostrano le intenzioni di voto dei principali candidati alle presidenziali francesi da maggio a settembre 2026, secondo due istituti diversi (Toluna-Harris e Ifop). Marine Le Pen (linea blu scuro) si mantiene costantemente tra il 32 e il 36 percento, mentre tutti gli altri candidati si collocano tra il 5 e il 18 percento con andamenti più volatili.
Implicazione: La stabilità di Le Pen al vertice è una certezza aritmetica nei modelli degli analisti, ma la battaglia reale è per il secondo posto, con Mélenchon e Philippe separati da margini minimi e in continuo cambiamento. Per i mercati questo significa che lo scenario peggiore, un ballottaggio tra due candidati anti-establishment, rimane concretamente possibile e spiega perché il rischio politico sia già incorporato nei prezzi degli asset francesi.
Chart 1: France public deficit (% GDP)
Cosa mostra: Il grafico mostra l'andamento del deficit pubblico francese in percentuale del PIL dall'inizio degli anni 2010 fino al 2027, con una curva che tocca il minimo intorno al meno 2 percento prima della pandemia, precipita a quasi meno 9 percento nel 2020, risale e poi si stabilizza attorno al meno 5 percento negli anni più recenti con una proiezione puntinata che indica un ulteriore peggioramento.
Implicazione: La Francia non riesce a uscire da un deficit superiore al 5 percento del PIL da cinque anni consecutivi, una situazione che preoccupa le agenzie di rating e i mercati. Più il deficit resta elevato, più il debito cresce e più aumentano gli interessi da pagare, creando un circolo vizioso che rende ogni anno più difficile la correzione.
Chart 2: Public debt-to-deficit ratio (% GDP)
Cosa mostra: Il grafico a barre compara il livello del debito pubblico in percentuale del PIL nel 2019 e le variazioni attese fino al 2027 per i principali paesi dell'Eurozona: Francia (FR) parte da 96 percento nel 2019 e sale a 132 percento al 2027, risultando tra i peggiori insieme all'Italia che invece scende leggermente.
Implicazione: La Francia sta percorrendo una traiettoria di debito tra le peggiori dell'area euro, avvicinandosi ai livelli storicamente associati all'Italia. Questo confronto è fondamentale per capire perché i mercati stiano prezzando un rischio specifico sulla Francia e non solo un rischio europeo generico.
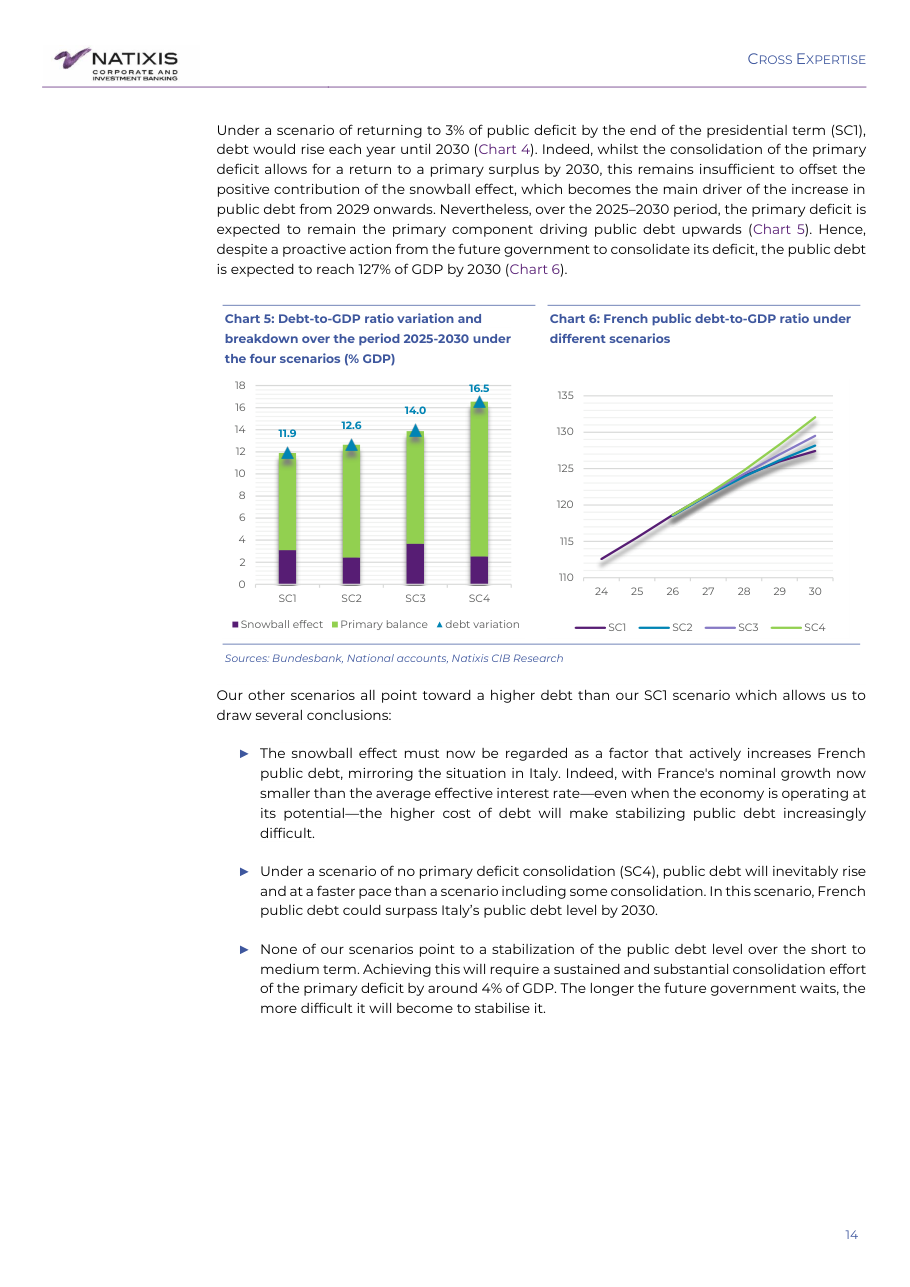
Chart 5: Debt-to-GDP ratio variation and breakdown over the period 2025-2030 under the four scenarios
Cosa mostra: Il grafico mostra la variazione cumulata del rapporto debito su PIL tra il 2025 e il 2030 nei quattro scenari analizzati: lo scenario SC1 (consolidamento forte) aggiunge circa 11,9 punti percentuali di debito, mentre lo scenario SC4 (nessun consolidamento) ne aggiunge 16,5, con le barre suddivise tra effetto snowball (la spirale di costi per interessi superiori alla crescita) e saldo primario.
Implicazione: Anche nello scenario più virtuoso, il debito francese continua a salire fino al 2030. Questo segnala agli investitori che non esiste uno scenario a breve termine in cui il debito si stabilizza, il che giustifica una pressione strutturale e duratura sugli spread dei titoli di stato francesi.
Chart 6: French public debt-to-GDP ratio under different scenarios
Cosa mostra: Il grafico a linee mostra la traiettoria del debito pubblico francese dal 2024 al 2030 nei quattro scenari: tutte le curve partono da circa 113 percento e convergono verso valori compresi tra 127 e 132 percento entro il 2030, con lo scenario SC4 che supera chiaramente gli altri.
Implicazione: La convergenza delle curve verso l'alto in tutti gli scenari è il messaggio più potente del report: non c'è un percorso realistico che eviti la crescita del debito nei prossimi anni, il che significa che le agenzie di rating avranno ragioni concrete per nuovi declassamenti e che gli spread rimarranno strutturalmente elevati.
Chart 1: French ratings
Cosa mostra: Il grafico mostra l'evoluzione del rating sovrano della Francia assegnato da S&P, Moody's e Fitch dal 2010 al 2026: si parte da AAA per tutte e tre le agenzie e si scende progressivamente fino a valori compresi tra AA meno e A più, con un'accelerazione del deterioramento dopo il 2024.
Implicazione: Il declassamento continuo del rating francese non è un fatto nuovo, ma il ritmo è accelerato e S&P ha già dimostrato di saper agire anche fuori calendario. Ogni ulteriore taglio del rating aumenta il costo di finanziamento dello Stato e delle banche, rendendo ancora più difficile uscire dalla spirale del debito.
Chart 1: 10Y OAT-Bund spread e idiosyncratic risk index
Cosa mostra: Il grafico mostra due serie storiche dal 2014 al 2026: la linea viola rappresenta lo spread OAT-Bund a 10 anni in punti base (asse sinistro, da 0 a 160), mentre la linea verde acqua mostra il rischio idiosincratico Francia (asse destro, da meno 60 a più 80). A fine settembre 2026 lo spread supera i 140 punti base e il rischio specifico Francia raggiunge circa 70 punti base.
Implicazione: Quando la componente idiosincratica dello spread è alta significa che i mercati stanno punendo la Francia non perché tutti i tassi salgono ma perché considerano la Francia più rischiosa rispetto ai suoi pari. Un valore di 70 punti base superiore ai picchi del 2024 e simile al 2017 è un segnale di allarme concreto per chi detiene OAT in portafoglio.
Chart 1: Change in spreads vs swap from 25th August to 1st October 2026
Cosa mostra: Il grafico a barre combinate mostra, per ogni categoria di obbligazioni (banche senior, subordinate, corporate, AT1 e indici CDS), sia l'allargamento degli spread registrato tra il 25 agosto e il 1 ottobre 2026 (barre viola) sia la quota di emittenti francesi presente in ciascun indice (linea verde). L'indice AT1 mostra il maggiore allargamento assoluto, con circa 50 punti base.
Implicazione: Le obbligazioni con maggiore presenza di emittenti francesi sono quelle che hanno sofferto di più, confermando che il mercato sta penalizzando selettivamente il rischio Francia. Per chi gestisce un portafoglio obbligazionario europeo, ridurre l'esposizione ai titoli bancari francesi subordinati appare la mossa difensiva più urgente nel breve termine.