Il dollaro americano continua a rafforzarsi sull'euro per tre ragioni concrete: i tassi di interesse negli USA sono più alti e destinati a salire ancora, la Francia attraversa una crisi fiscale e politica che spaventa i mercati, e i capitali globali continuano ad affluire verso le aziende tecnologiche americane. Nordea abbassa la previsione su EUR/USD a 1.10 per fine anno e vede il cambio scendere fino a 1.08 nella prima metà del 2027, con un recupero solo a partire dalla seconda metà dell'anno.
Analisi Approfondita
Il quadro generale: perché l'euro continua a perdere terreno
EUR/USD ha già raggiunto il target di 1.12 che Nordea aveva fissato per il primo semestre 2027, con mesi di anticipo rispetto alle attese. Questo accelerazione non sorprende gli analisti, che vedono tre forze strutturali ancora tutte attive a favore del dollaro. Il primo motore è il differenziale di tassi (la differenza tra i rendimenti che offrono i titoli americani rispetto a quelli europei): la Federal Reserve, la banca centrale americana, ha già alzato i tassi e ne prevede altri due, mentre la BCE, la banca centrale europea, si trova in una posizione molto più difficile. Il secondo elemento è il rischio politico e fiscale europeo, con la Francia al centro della scena. Il terzo è il flusso di capitali verso le grandi aziende tecnologiche americane, alimentato dall'entusiasmo per l'intelligenza artificiale. Nordea rivede quindi il target di fine anno da 1.14 a 1.10, e prevede un ulteriore test di 1.08 nel primo semestre 2027.
Il problema della Francia: quando i conti pubblici spaventano i mercati
La Francia è oggi il punto di maggiore vulnerabilità dell'area euro. I mercati stanno penalizzando i titoli di stato francesi (chiamati OAT, Obligations Assimilables du Trésor) rispetto a quelli tedeschi (Bund), e lo spread (la differenza di rendimento tra i due titoli) si è allargato fino a circa 140 punti base, un livello che ricorda le crisi del debito europeo. Tre sono le preoccupazioni immediate: un debito pubblico elevato con costi di finanziamento crescenti, la difficoltà di approvare un bilancio credibile per il 2027, e il rischio che Marine Le Pen vinca le elezioni presidenziali del prossimo anno. A differenza degli USA, la Francia non ha la crescita economica necessaria per compensare l'aumento degli interessi sul debito, e ogni ulteriore rialzo della BCE peggiora la situazione. Questo scenario non si limita a danneggiare le finanze francesi: si traduce direttamente in pressione sull'euro, perché gli investitori chiedono un premio di rischio più alto per detenere asset europei.
Il petrolio e l'AI: due venti contrari per l'Europa
Storicamente, quando il prezzo del petrolio saliva, il dollaro si indeboliva perché gli USA erano grandi importatori di energia. Oggi non è più così: gli Stati Uniti sono diventati esportatori netti di petrolio, e prezzi del greggio più alti migliorano la loro bilancia commerciale (cioè guadagnano di più dall'export rispetto a quanto spendono per l'import). L'Europa, invece, rimane vulnerabile ai rincari energetici, che pesano sulla competitività delle imprese e sulla crescita. In parallelo, il ciclo di investimenti legati all'intelligenza artificiale continua a drenare capitali verso gli USA: i grandi fondi indicizzati (che seguono automaticamente indici come l'S&P 500) comprano dollari per acquistare azioni americane, e spesso non coprono questo rischio di cambio, creando una domanda strutturale di valuta americana. L'unico scenario che potrebbe invertire questa tendenza sarebbe lo scoppio di una bolla speculativa sull'AI, ma per ora i segnali economici, dagli export asiatici ai PMI globali (indicatori anticipatori dell'attività industriale), non confermano un'inversione.
NOK: la corona norvegese come porto sicuro alternativo
Mentre l'euro soffre, la corona norvegese (NOK) appare in ottima salute, e Nordea si aspetta che EUR/NOK scenda da 10.7 verso 10.50 nei prossimi tre mesi e fino a 10.25 nell'estate 2027. La logica è semplice: la Norvegia ha tutto quello che la Francia non ha. Il paese possiede un fondo sovrano (il Petroleum Fund, cioè le ricchezze accumulate grazie al petrolio del Mare del Nord) pari a circa 500% del PIL continentale, mentre Francia, USA e UK hanno tutti debiti pubblici che superano il 100% del PIL. La Norges Bank ha alzato i tassi al 4.50%, 200 punti base sopra l'ECB, e può permettersi di tenere questa politica restrittiva senza il rischio di provocare una crisi del debito. C'è anche un meccanismo automatico di protezione: se la corona si indebolisce, la banca centrale norvegese lo considera inflazionistico e tende a non tagliare i tassi, il che a sua volta sostiene la valuta. Non c'è nulla di simile per l'euro.
SEK e GBP: due storie di difficoltà diverse
Nordea ammette apertamente di aver sbagliato sulla corona svedese (SEK): si aspettava un rafforzamento che non è arrivato. La colpa è di una serie di eventi imprevisti: l'escalation geopolitica in Medio Est a fine febbraio, il rialzo dei tassi americani e l'esplosione delle valutazioni dei titoli tecnologici USA. Il Nasdaq100 ha guadagnato il 22% da marzo, contro l'1% degli indici europei. La Riksbank (la banca centrale svedese) è rimasta indietro rispetto alla BCE di 75 punti base, rendendo la corona una valuta poco attraente per chi cerca rendimento. Per la sterlina britannica (GBP), il focus è sull'Autumn Budget del 28 ottobre: la Bank of England ha tenuto i tassi al 3.75% ma un rialzo a novembre è considerato quasi certo dai mercati. Il rischio principale è che il mercato giudichi insufficienti le misure fiscali del governo, come accadde nel 2022 con il mini-budget di Truss, e reagisca spingendo i rendimenti dei Gilt (titoli di stato britannici) ancora più su, con il trentennale già al 6% per la prima volta dal 1998.
Cosa aspettarsi: la road map di Nordea fino al 2028
Il percorso che Nordea disegna per EUR/USD è abbastanza chiaro: pressione fino a 1.08 nella prima metà del 2027, poi un recupero graduale verso 1.14 nella seconda metà dell'anno e fino a 1.20 entro fine 2028. Il cambio di rotta dovrebbe avvenire quando l'inflazione americana rallenterà abbastanza da permettere alla Fed di smettere di alzare i tassi, riducendo il vantaggio del dollaro sul fronte dei rendimenti. A quel punto, le preoccupazioni sul debito pubblico americano (che rimane elevato anche se meno visibile oggi) e sull'eventuale ridimensionamento del ciclo AI torneranno in primo piano, riequilibrando la bilancia a favore dell'euro. Nel breve termine, tuttavia, il consiglio implicito del report è di seguire da vicino l'andamento degli spread OAT-Bund (il termometro del rischio France) come indicatore anticipatore dei movimenti di EUR/USD.
Implicazioni per i Mercati
Il report dipinge uno scenario in cui vendere euro e comprare dollari rimane la strategia dominante almeno fino a metà 2027, con EUR/USD atteso verso 1.08. La corona norvegese (NOK) è l'asset da monitorare con interesse come alternativa di forza in Europa, grazie a fondamentali fiscali eccezionali e tassi al 4.50%. Per i titoli di stato, lo spread OAT-Bund è il principale termometro del rischio europeo: se dovesse allargarsi oltre 140 punti base, il segnale sarebbe ancora più ribassista per l'euro. Il rischio principale che potrebbe ribaltare tutto è uno scoppio della bolla AI negli USA, che ridurrebbe i flussi di capitali verso gli asset americani, ma per ora i dati economici globali non mostrano segnali in questa direzione.
Grafici del Report
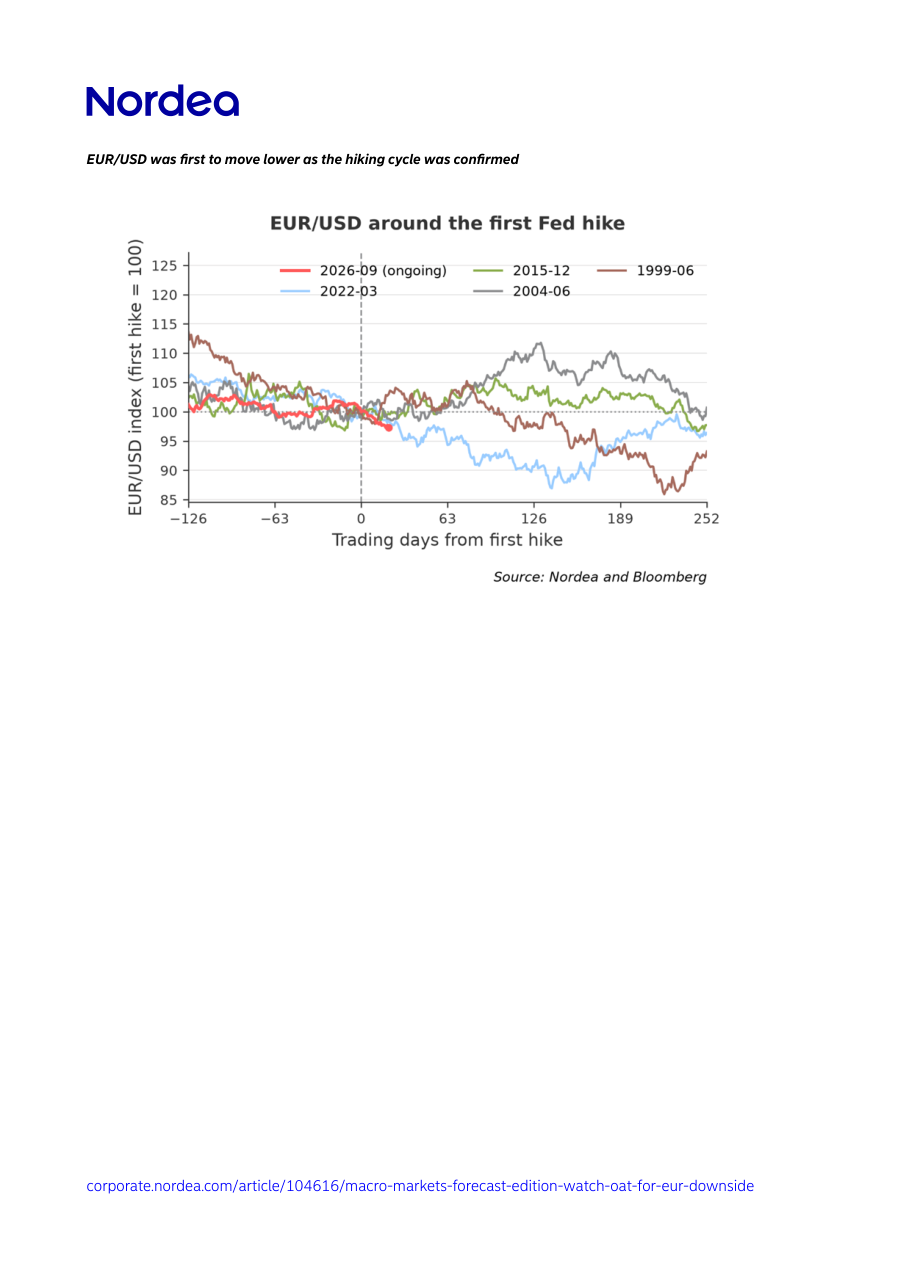
EUR/USD around the first Fed hike
Cosa mostra: Il grafico confronta l'andamento di EUR/USD intorno al primo rialzo dei tassi Fed in cinque diversi cicli storici: 1999, 2004, 2015, 2022 e il ciclo attuale partito a settembre 2026. L'asse orizzontale mostra i giorni di trading prima e dopo il primo rialzo (da -126 a +252), mentre l'asse verticale è un indice normalizzato a 100 nel giorno del primo rialzo. La linea rossa (ciclo 2026-09) mostra un calo già deciso prima del rialzo, intorno a 96-97, confermando che il mercato si è mosso in anticipo rispetto all'evento.
Implicazione: Il grafico dimostra che in questo ciclo l'euro ha già scontato il rialzo dei tassi prima che avvenisse, senza il rimbalzo che si era visto in altri cicli storici (come il 2004, linea grigia, che aveva toccato 110 dopo il primo rialzo). Questo è un segnale ribassista (negativo per l'euro): significa che il mercato non si aspetta un recupero rapido e che la pressione sul cambio potrebbe continuare. Chi opera sul mercato FX (valutario) dovrebbe tenerlo presente come conferma della view di Nordea.
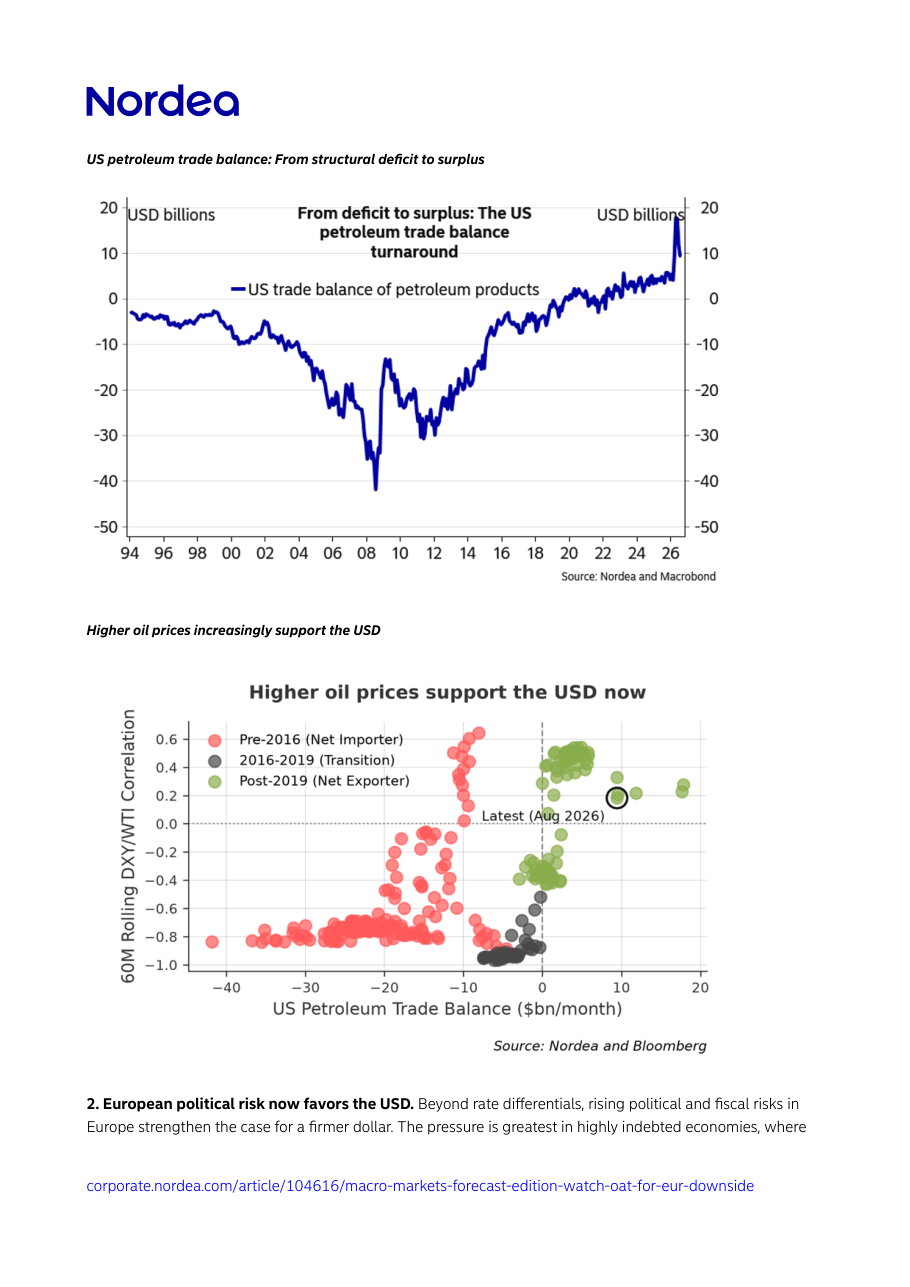
US petroleum trade balance turnaround
Cosa mostra: Il grafico mostra la bilancia commerciale americana del petrolio in miliardi di dollari al mese, dal 1994 al 2026. La linea blu parte da valori leggermente negativi negli anni '90, scende fino a un minimo di circa -45 miliardi nel 2008-2009 (quando gli USA importavano moltissimo petrolio), poi risale progressivamente fino a superare lo zero intorno al 2020 e a toccare quasi +20 miliardi nel 2026, il valore più alto registrato.
Implicazione: Questo grafico racconta una rivoluzione silenziosa: gli USA sono passati da essere il più grande importatore netto di petrolio al mondo a un esportatore netto. Questo cambiamento strutturale significa che il prezzo del petrolio oggi rafforza il dollaro invece di indebolirlo, come accadeva in passato. Per chi investe in valute, è un fattore a lungo termine da considerare: finché i prezzi energetici rimangono elevati, il dollaro beneficia di un vantaggio che l'Europa non ha.
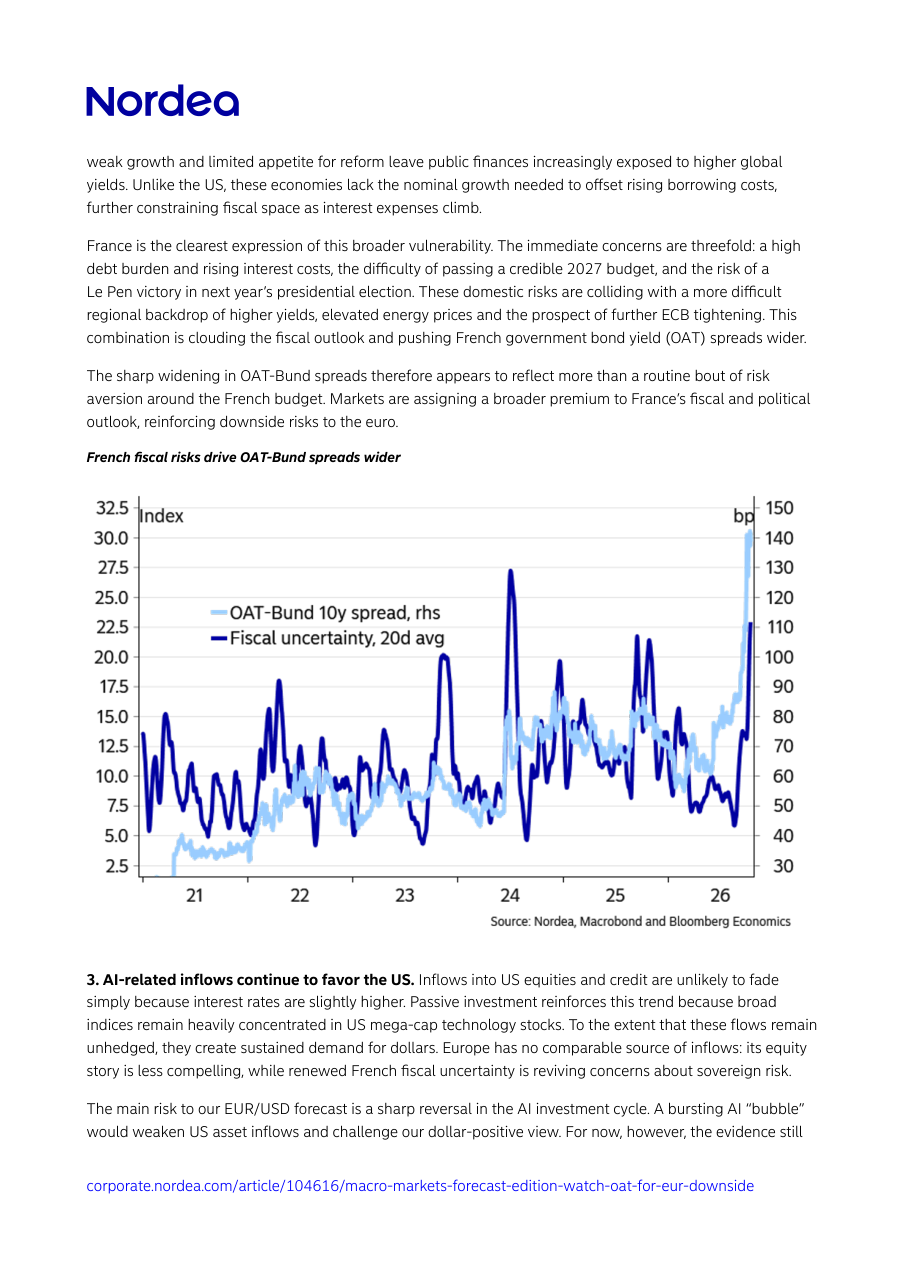
Higher oil prices support the USD now
Cosa mostra: Il grafico a dispersione mette in relazione la bilancia petrolifera USA (asse orizzontale, da -40 a +20 miliardi al mese) con la correlazione mobile a 60 mesi tra il DXY (indice del dollaro rispetto a un paniere di valute) e il prezzo del petrolio WTI (asse verticale, da -1 a +0.6). I punti sono colorati in tre gruppi: rosso per il periodo pre-2016 (quando gli USA erano importatori netti), grigio per la transizione 2016-2019, e verde per il periodo post-2019 (esportatori netti). Il punto più recente, agosto 2026, è evidenziato con un cerchio nero e si trova nella zona verde in alto a destra, indicando correlazione positiva con bilancia in surplus.
Implicazione: Il messaggio è visivo e potente: quando gli USA erano importatori, il petrolio caro danneggiava il dollaro (correlazione negativa, punti rossi in basso a sinistra). Oggi, con la bilancia in attivo, il petrolio caro rafforza il dollaro (correlazione positiva, punti verdi in alto a destra). Il dato di agosto 2026 conferma che siamo stabilmente nel nuovo regime. Per chi segue i mercati FX, significa che un ulteriore rialzo del petrolio sarebbe un ulteriore vento favorevole per il dollaro.
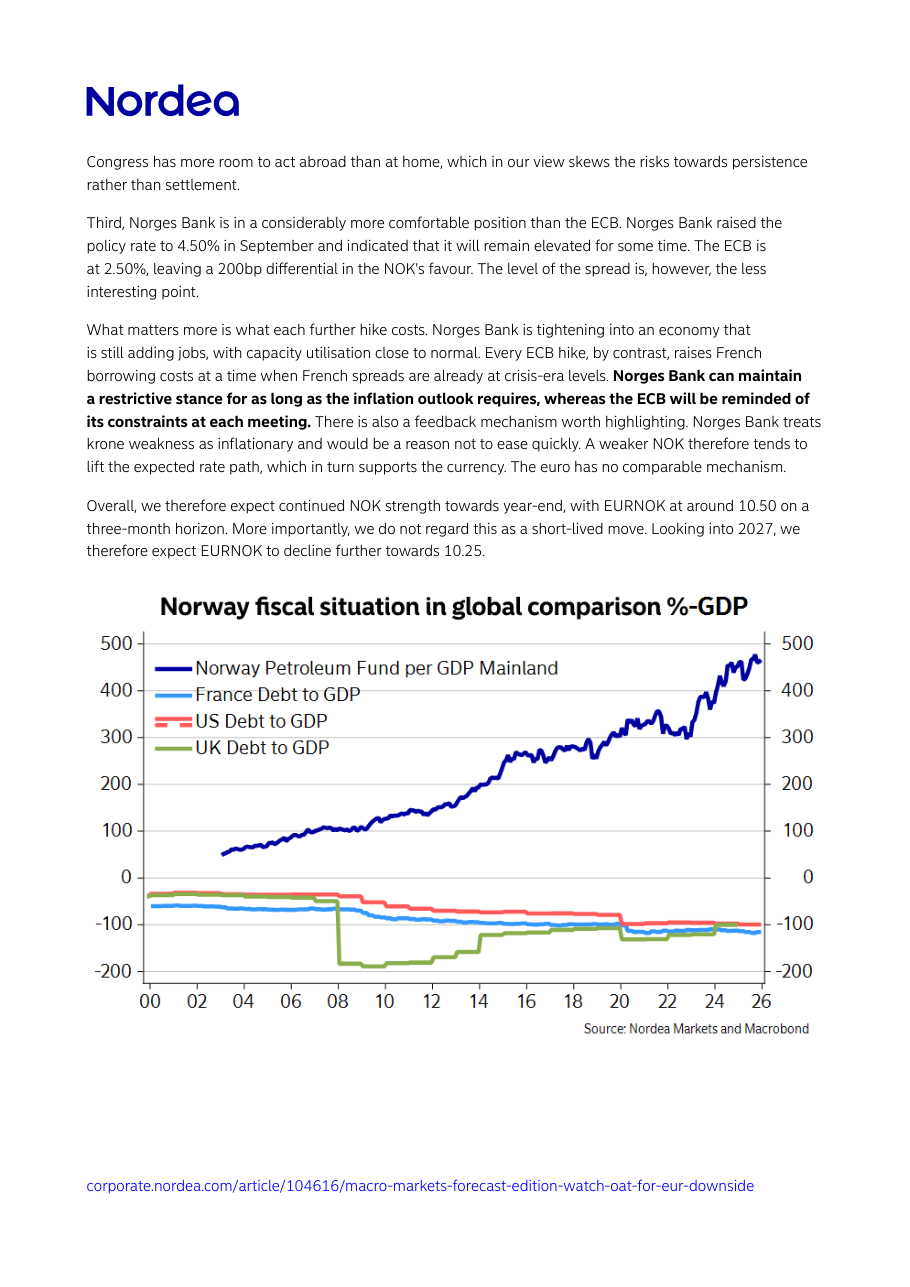
French fiscal risks drive OAT-Bund spreads wider
Cosa mostra: Il grafico a doppio asse mostra dal 2021 al 2026 due serie: la linea azzurra chiara rappresenta lo spread (differenza di rendimento) tra i titoli di stato francesi OAT e quelli tedeschi Bund a 10 anni, misurata in punti base sull'asse destro (da 30 a 150 bp); la linea blu scuro rappresenta un indice di incertezza fiscale a media mobile a 20 giorni, sull'asse sinistro. Verso fine 2026 lo spread OAT-Bund raggiunge circa 140 punti base, il livello più alto del periodo osservato, e l'indice di incertezza fiscale mostra un'impennata parallela.
Implicazione: Quando lo spread OAT-Bund si allarga, significa che i mercati chiedono un compenso maggiore per tenere titoli francesi invece di tedeschi, considerati più sicuri. Un livello di 140 punti base è paragonabile a quello visto durante le crisi del debito sovrano europeo. Questo dato è il fulcro del report: finché la pressione sui titoli francesi non allenta, anche l'euro rimarrà sotto pressione. Chi vuole capire dove va EUR/USD nel breve termine dovrebbe monitorare questo spread ogni giorno come fosse un termometro.
Norway fiscal situation in global comparison %-GDP
Cosa mostra: Il grafico mostra dal 2000 al 2026 quattro serie espresse in percentuale del PIL: la linea blu scuro rappresenta il Petroleum Fund norvegese (il fondo sovrano) che sale da circa 60% del PIL mainland nel 2000 fino a quasi 500% nel 2026, con una traiettoria pressoché ininterrotta verso l'alto. Le altre tre linee, Francia (azzurro chiaro), USA (rosso tratteggiato) e UK (verde), mostrano invece il debito pubblico in rapporto al PIL, tutte stabilmente in territorio negativo tra -80% e -100% del PIL, con l'UK che è arrivata a -200% intorno al 2010-2012.
Implicazione: Il contrasto visivo è immediato e spiega tutto: mentre i paesi più grandi del mondo accumulano debito, la Norvegia accumula ricchezza. Questo rende la corona norvegese strutturalmente solida e difficile da attaccare speculativamente. Per un investitore, questo grafico giustifica l'attesa di un rafforzamento del NOK non come movimento temporaneo ma come trend di lungo periodo, supportato da fondamentali eccezionalmente forti rispetto a qualsiasi altra valuta sviluppata.
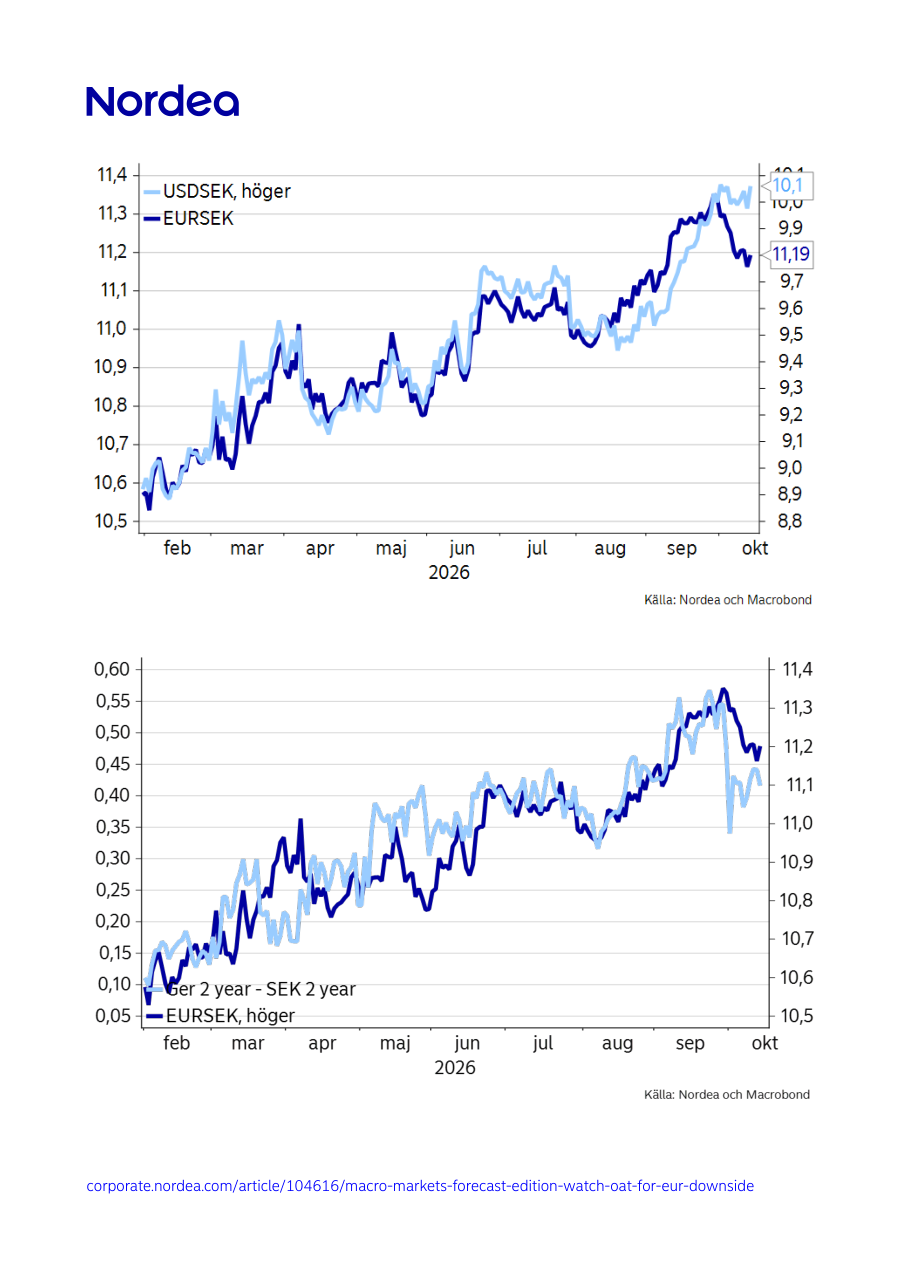
EURSEK e USDSEK 2026
Cosa mostra: La pagina 8 contiene due grafici relativi alla corona svedese nel 2026. Il grafico superiore mostra EURSEK (asse sinistro, da 10.5 a 11.4) e USDSEK (asse destro, da 8.8 a 10.1) da febbraio a ottobre 2026: entrambe le linee salgono in modo simile fino a settembre, raggiungendo rispettivamente circa 11.35 per EURSEK e 10.1 per USDSEK, poi calano leggermente a ottobre verso 11.19 e 10.0. Il grafico inferiore mette in relazione EURSEK (asse destro) con il differenziale di tassi a 2 anni Germania-Svezia (asse sinistro, da 0.05 a 0.60): le due curve si muovono in modo molto simile, con il differenziale salito da circa 0.10 a febbraio fino a circa 0.55 a settembre, poi in leggero calo.
Implicazione: I grafici confermano visivamente la tesi del report: la SEK si è indebolita per tutto il 2026 perché i tassi svedesi sono rimasti molto più bassi di quelli tedeschi (e ancora di più rispetto a quelli americani), rendendo la corona una valuta poco attraente per investire. Il fatto che EURSEK e il differenziale di tassi si muovano quasi in parallelo è una conferma tecnica forte: finché la Riksbank non alza i tassi in modo significativo, la SEK difficilmente si riprenderà.