I mercati azionari americani appaiono cari rispetto alle obbligazioni come non accadeva da decenni, proprio mentre inizia la stagione delle trimestrali bancarie e l'inflazione USA torna a fare capolino. Le banche centrali di Fed, Bank of Canada e Bank of England si riuniscono a Bangkok per i meeting FMI/IIF, e le loro parole potrebbero spostare i mercati più dei dati stessi. La vera domanda è se la disinflazione, cioè il rallentamento dell'inflazione, possa avvenire in modo indolore oppure se richieda politiche monetarie più dure del previsto.
Analisi Approfondita
Il quadro generale: azioni care, obbligazioni convenienti
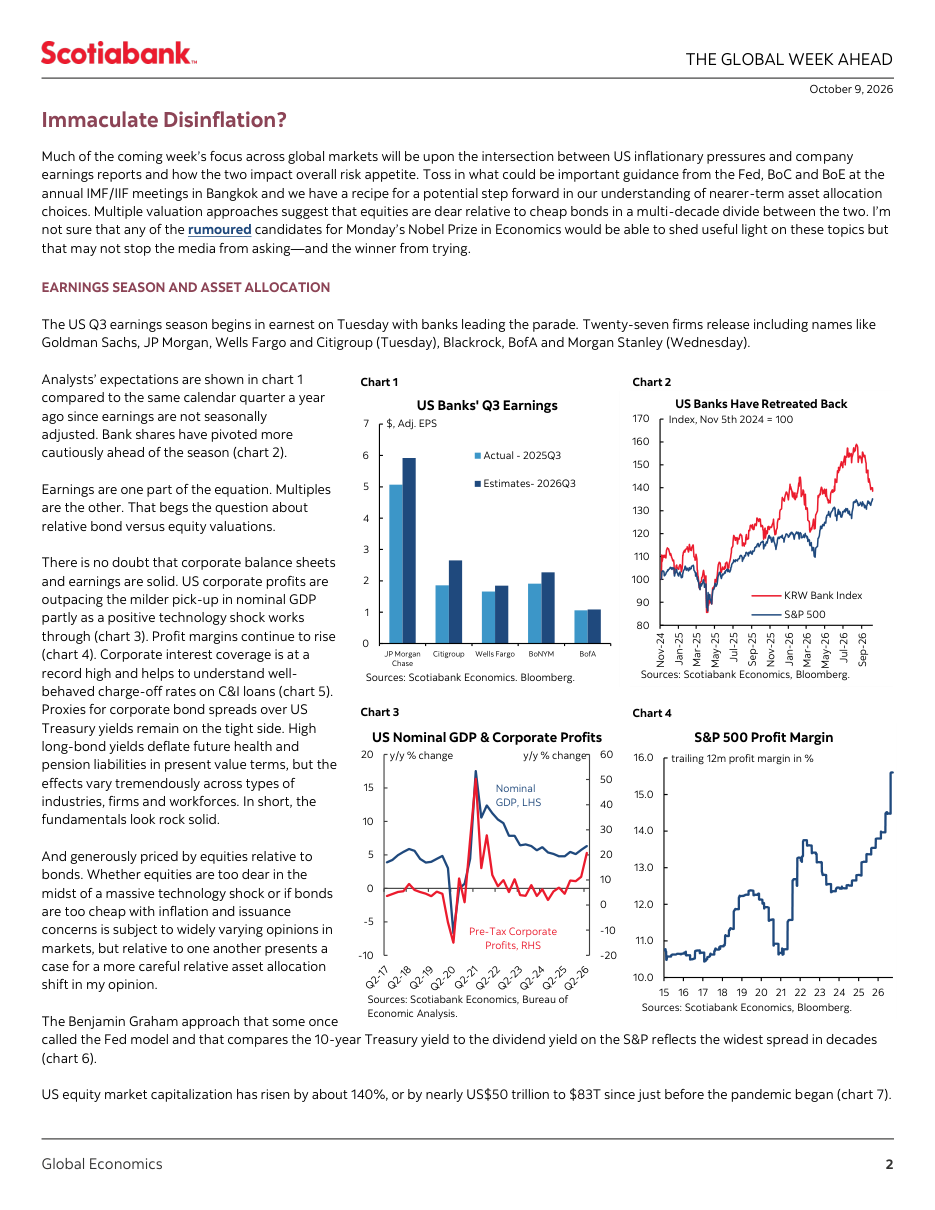
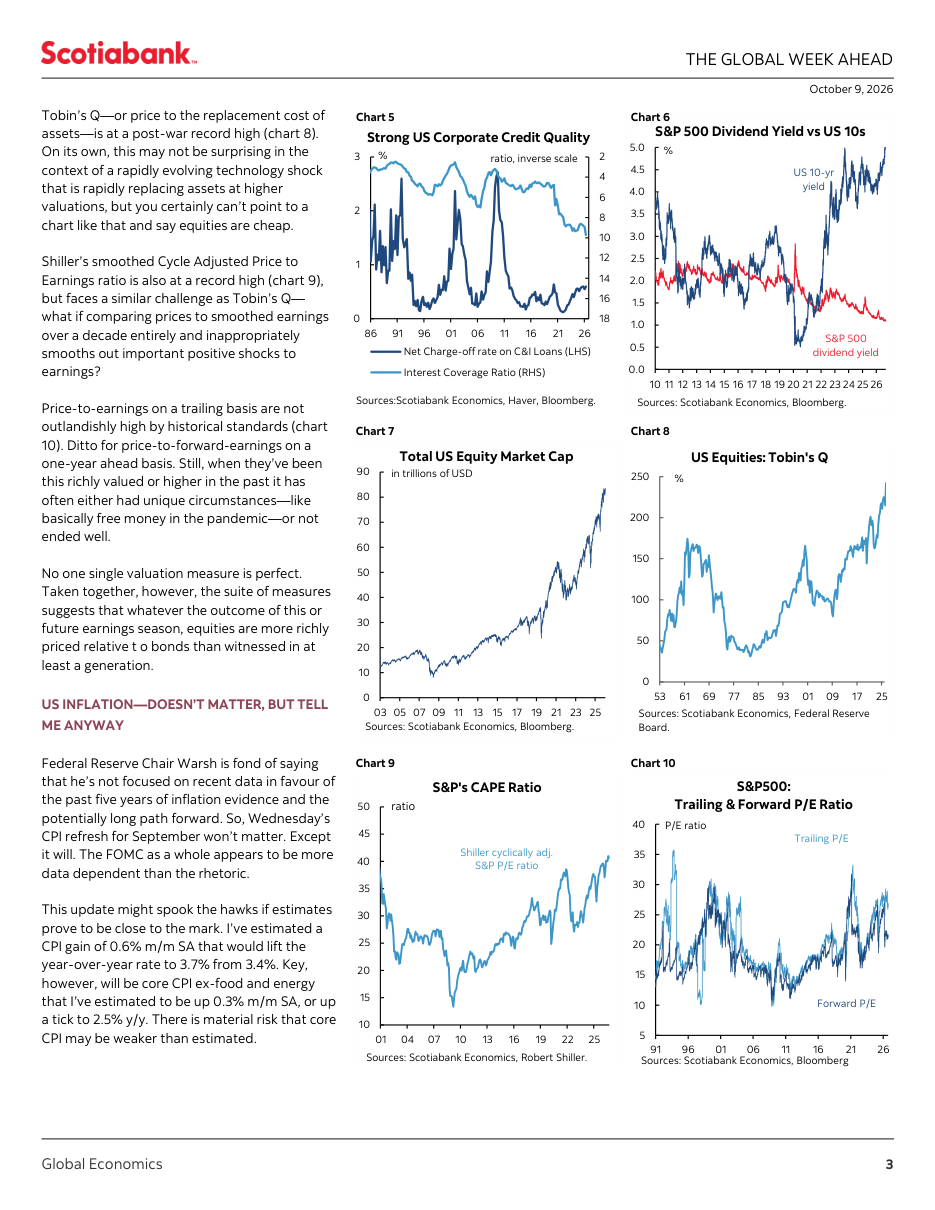
Siamo in un momento raro: le azioni americane risultano sopravvalutate rispetto alle obbligazioni secondo praticamente tutti i principali indicatori di valutazione. Il rapporto di Graham, che confronta il rendimento dei Treasury decennali (i titoli di Stato americani a 10 anni) con il dividendo dell'indice S&P 500, mostra il divario più ampio da decenni. La capitalizzazione totale del mercato azionario USA ha raggiunto circa 83 trilioni di dollari, in crescita del 140% rispetto a prima della pandemia. Misure come il CAPE di Shiller (un rapporto prezzo/utili calcolato su 10 anni di dati, che serve a capire se le azioni sono care o convenienti nel lungo periodo) e il Tobin's Q (che confronta il valore di mercato di un'azienda con il costo di ricostruire i suoi asset fisici) sono entrambi a livelli record storici. Questo non significa necessariamente che il mercato stia per crollare, ma suggerisce che il margine di sicurezza per chi investe in azioni è oggi molto più sottile rispetto al passato.
La stagione delle trimestrali: banche sotto i riflettori
La settimana del 12 ottobre vede l'avvio ufficiale della stagione dei risultati trimestrali americani, con le grandi banche in prima fila: JP Morgan, Goldman Sachs, Wells Fargo, Citigroup martedì, e poi BofA, Morgan Stanley e BlackRock mercoledì. Gli analisti stimano che gli utili per azione (EPS, il guadagno netto diviso per ogni azione in circolazione) del terzo trimestre 2026 saranno inferiori ai valori reali del terzo trimestre 2025, come mostrato nel confronto storico del report. Le azioni bancarie hanno già arretrato nelle settimane precedenti, segnale che il mercato si è posizionato con prudenza. I fondamentali aziendali restano solidi, con margini di profitto dell'S&P 500 in salita verso il 15,5% e una copertura degli interessi da parte delle aziende ai massimi storici, ma la domanda è se queste buone notizie siano già prezzate nelle quotazioni attuali.
L'inflazione USA: conta eccome, nonostante chi dice il contrario
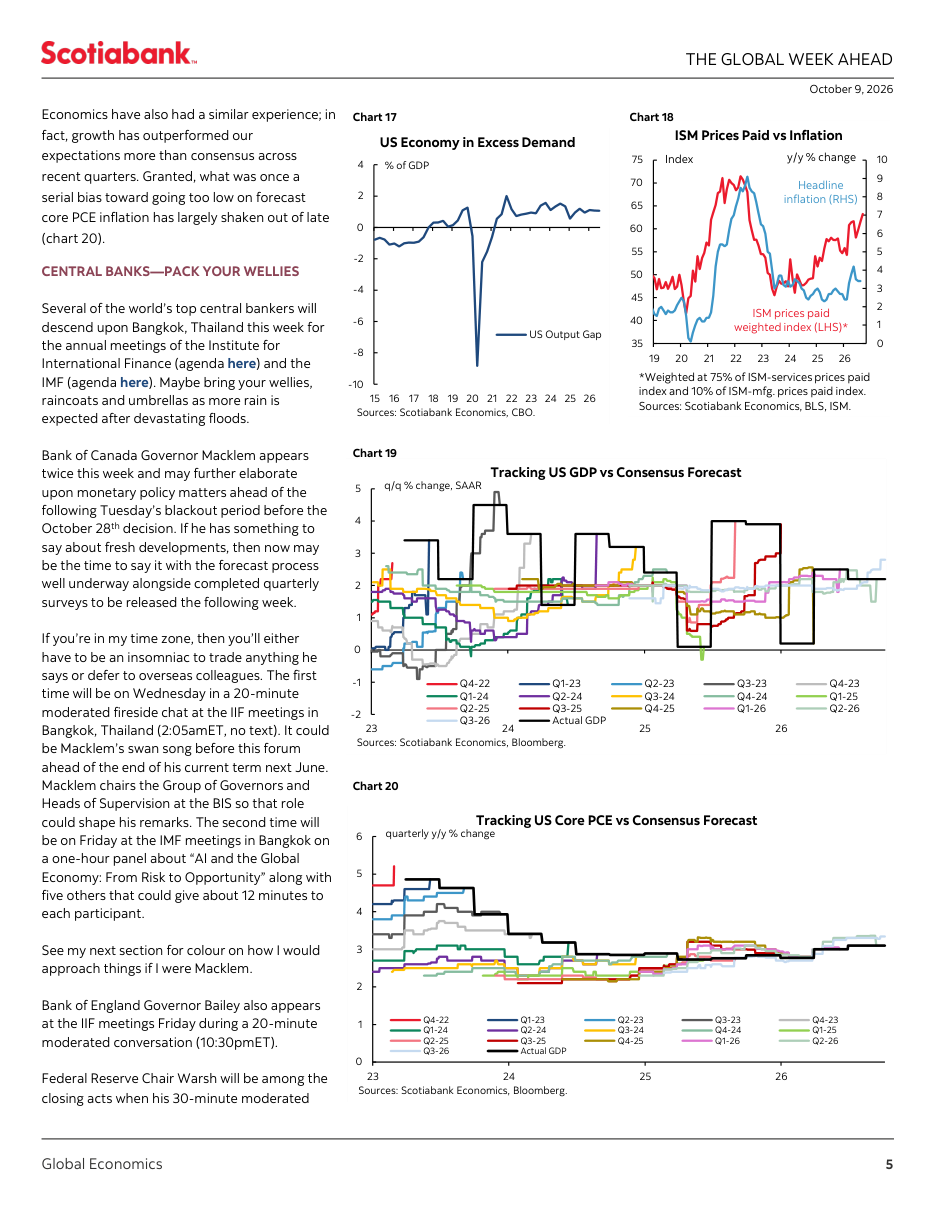
Il presidente della Fed Kevin Warsh ha dichiarato pubblicamente di non volersi concentrare sui singoli dati mensili, ma il report di Scotiabank è netto: i dati CPI (l'indice dei prezzi al consumo, la misura principale dell'inflazione) di settembre usciranno mercoledì e muoveranno i mercati. La stima di Scotiabank è di un rialzo mensile dello 0,6%, che porterebbe l'inflazione annua al 3,7% dal precedente 3,4%, ben sopra l'obiettivo del 2% della Fed. Il cosiddetto core CPI, cioè l'inflazione depurata dai prezzi di cibo ed energia che sono molto volatili, dovrebbe salire dello 0,3% mensile, pari al 2,5% annuo. Pressioni persistenti arrivano dai servizi al consumo, dai prezzi della benzina e dei prodotti alimentari, mentre l'inflazione degli affitti sta invece mostrando segnali di raffreddamento. L'output gap americano, ossia la differenza tra quanto l'economia produce e quanto potrebbe produrre al massimo, è ancora in territorio positivo, il che significa che la domanda supera l'offerta e tende a spingere i prezzi verso l'alto.
Le banche centrali a Bangkok: cosa potrebbe dire Macklem
I meeting annuali del FMI e dell'IIF a Bangkok vedranno la presenza dei governatori di Fed, Bank of Canada (BoC) e Bank of England, con particolare attenzione su Tiff Macklem e Andrew Bailey. Scotiabank ritiene che Macklem non dovrebbe virare verso politiche più espansive, nonostante un deludente dato sul mercato del lavoro canadese: il report considera quei numeri statisticamente poco affidabili. Il vero problema è che l'inflazione canadese è sopra target, con il CPI core al 3% mensile annualizzato per quattro mesi consecutivi e l'inflazione headline oltre il 3% annuo. La Bank of Canada, secondo Scotiabank, dovrebbe invece aumentare i tassi ancora tre volte entro inizio 2027, perché abbassare la guardia sull'inflazione per inseguire dati di lavoro volatili significherebbe ripetere gli errori del passato. Warsh della Fed, invece, parlerà senza dare indicazioni dirette di policy, il che rende le sue parole meno rilevanti per i mercati rispetto a quelle di Macklem e Bailey.
I rischi da tenere d'occhio a livello globale
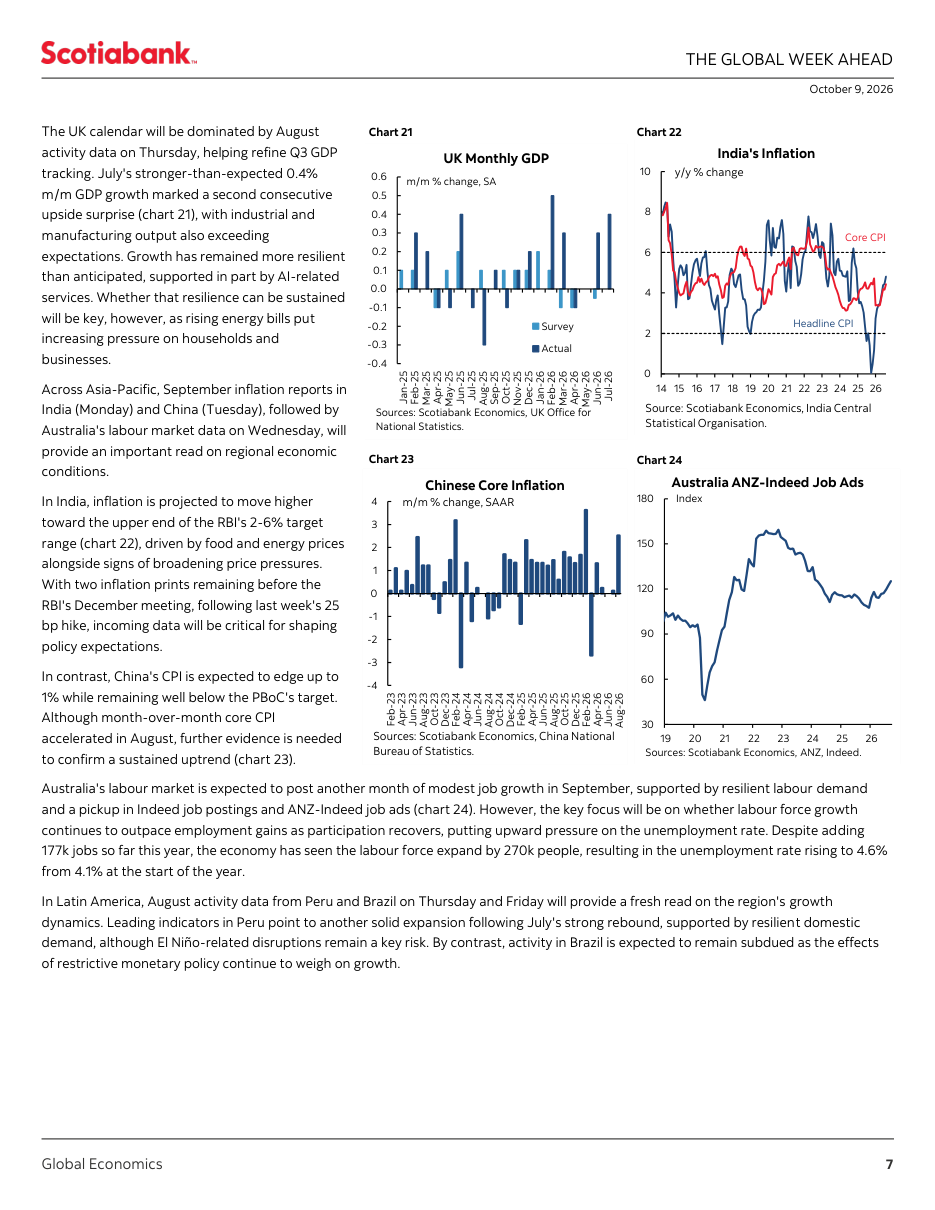
Oltre agli USA e al Canada, la settimana porta dati importanti da tutto il mondo. Nel Regno Unito escono i dati mensili sul PIL di agosto, dopo una crescita sorprendente dello 0,4% in luglio. In India l'inflazione è attesa in rialzo verso la fascia alta del target RBI del 2-6%, spinta da cibo ed energia. In Cina l'inflazione core rimane molto debole, attorno all'1% annuo, segnale di una domanda interna ancora fiacca. In Australia il mercato del lavoro continua a crescere ma con una forza lavoro in espansione che fa salire il tasso di disoccupazione al 4,6% dal 4,1% di inizio anno. In America Latina, Perù mostra segnali di espansione resiliente mentre il Brasile risente ancora del peso della politica monetaria restrittiva. Questo panorama globale diversificato suggerisce che non c'è un unico trend dominante, ma una serie di equilibri fragili che richiedono monitoraggio costante.
Implicazioni per i Mercati
Chi detiene azioni americane si trova davanti a un mercato storicamente caro rispetto alle obbligazioni: i bond governativi USA offrono rendimenti reali (cioè al netto dell'inflazione) sempre più competitivi, il che rende razionale per molti investitori istituzionali ridurre gradualmente il peso azionario a favore dei titoli di Stato. La stagione delle trimestrali bancarie sarà il primo stress test concreto per capire se le valutazioni attuali sono giustificate. Sul fronte valutario, un'inflazione USA più alta delle attese potrebbe rafforzare il dollaro e mettere sotto pressione le valute emergenti. In Canada, se la Bank of Canada decidesse di alzare ancora i tassi come previsto da Scotiabank, il mercato obbligazionario canadese si aggiusterebbe rapidamente, con possibili ripercussioni sul settore immobiliare che è molto sensibile al costo del denaro.
Grafici del Report
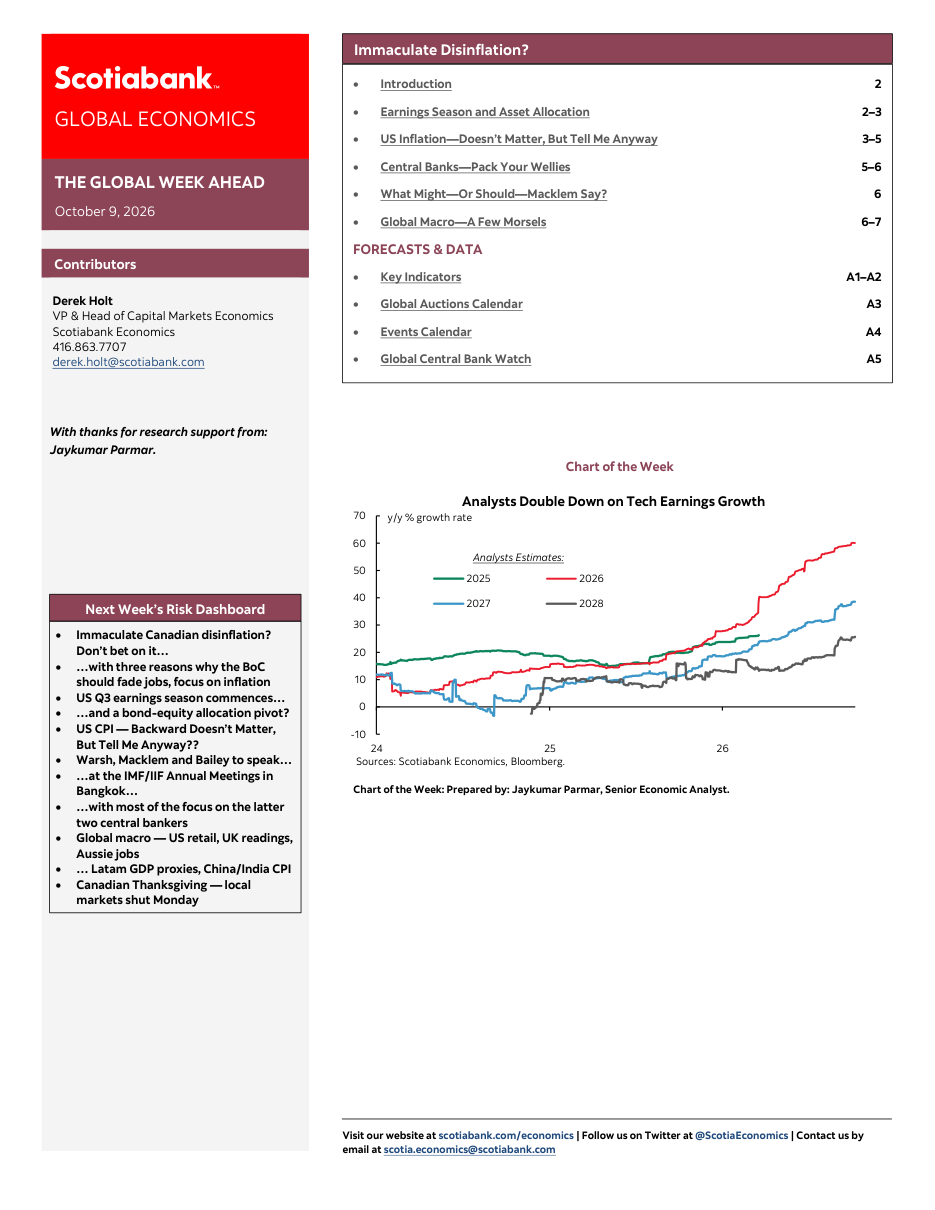
Chart of the Week: Analysts Double Down on Tech Earnings Growth
Cosa mostra: Il grafico mostra le stime degli analisti sulla crescita degli utili anno su anno (in percentuale) per gli anni 2025, 2026, 2027 e 2028, nel periodo compreso tra il 2024 e il 2026. Le curve colorate rappresentano ciascun anno di stima: la linea verde (2025) è quella più in basso e già consolidata, mentre la linea rossa (2026) sale verso il 60% y/y entro fine periodo, le linee di 2027 e 2028 si collocano rispettivamente intorno al 35-40% e al 25-30%.
Implicazione: Gli analisti continuano ad alzare le aspettative di crescita degli utili tecnologici, anche per anni lontani come il 2027 e il 2028. Questo ottimismo estremo è già incorporato nelle valutazioni di mercato, il che significa che qualsiasi delusione anche parziale potrebbe causare correzioni importanti nei titoli tech. Chi investe nel settore deve tenere presente che comprare oggi significa pagare in anticipo una crescita che deve ancora materializzarsi.
Chart 1: US Banks Q3 Earnings
Cosa mostra: Il grafico a barre confronta gli utili per azione aggiustati (EPS adjusted) delle principali banche USA nel terzo trimestre 2025 (barre blu scuro, valori reali) con le stime per il terzo trimestre 2026 (barre blu chiaro). JP Morgan Chase mostra i valori più alti, oltre 5-6 dollari per azione, mentre BofA si attesta intorno a 1 dollaro.
Implicazione: Le stime per il 2026 sono in generale più basse rispetto ai risultati reali del 2025, il che indica aspettative di rallentamento della redditività bancaria. Se i risultati dovessero sorprendere al rialzo, le azioni bancarie potrebbero rimbalzare; se confermassero o peggiorassero le stime, la pressione al ribasso già in corso potrebbe accentuarsi.
Chart 2: US Banks Have Retreated Back
Cosa mostra: Il grafico mostra l'andamento del KRW Bank Index (linea rossa, indice delle banche) e dell'S&P 500 (linea blu) da novembre 2024 a settembre 2026, con base 100 al 5 novembre 2024. Il KRW Bank Index ha raggiunto un picco intorno a 160-165 verso inizio 2026, per poi ritracciare verso 140, mentre l'S&P 500 si è mantenuto più stabile intorno a 120-130.
Implicazione: Le banche hanno sovraperformato l'S&P 500 per buona parte del periodo, ma hanno poi corretto in vista della stagione dei risultati, segnalando che gli investitori si attendono notizie meno brillanti. Il divario tra i due indici si è ridotto, e l'esito delle trimestrali determinerà se le banche torneranno a guidare il mercato o se la correzione continuerà.
Chart 4: S&P 500 Profit Margin
Cosa mostra: Il grafico mostra il margine di profitto trailing a 12 mesi dell'S&P 500 (in percentuale) dal 2015 al 2026. Il margine oscilla tra il 10% e il 16%, con un minimo marcato nel 2020 durante la pandemia e una ripresa decisa fino al 13-14% negli anni successivi, con un nuovo balzo verso il 15,5% nel 2026.
Implicazione: Margini in espansione significano che le aziende riescono a tradurre il fatturato in profitti in modo sempre più efficiente, in parte grazie alla tecnologia. Tuttavia, margini molto elevati possono attirare competizione o politiche fiscali più stringenti, e qualsiasi compressione futura peserebbe significativamente sulle valutazioni.
Chart 6: S&P 500 Dividend Yield vs US 10s
Cosa mostra: Il grafico confronta dal 2010 al 2026 il rendimento del Treasury USA a 10 anni (linea blu, che sale fino a circa 4,5-5%) con il dividend yield dell'S&P 500 (linea rossa, scesa sotto l'1%). Le due curve si sono invertite nel tempo, con i bond ora che offrono rendimenti molto più alti delle azioni.
Implicazione: Questo grafico mostra in modo visivo perché molti professionisti parlano di azioni care rispetto ai bond: un investitore può ottenere il 4,5% annuo da un titolo di Stato americano praticamente senza rischio, contro meno dell'1% di dividendo da un'azione S&P 500. Per giustificare il prezzo attuale delle azioni serve credere fortemente nella crescita futura degli utili, il che rappresenta un rischio se le aspettative non vengono confermate.
Chart 7: Total US Equity Market Cap
Cosa mostra: Il grafico mostra la capitalizzazione totale del mercato azionario americano in trilioni di dollari dal 2003 al 2025. La curva parte da circa 10-15 trilioni nel 2003, cresce gradualmente fino alla crisi del 2008, si riprende, e poi accelera in modo marcato dal 2020 fino a quasi 83 trilioni nel 2025.
Implicazione: Una capitalizzazione di mercato pari a 83 trilioni di dollari, cresciuta del 140% dalla pandemia, riflette sia una crescita reale degli utili sia una forte espansione dei multipli valutativi (cioè quanto gli investitori sono disposti a pagare per ogni dollaro di utile). Mercati così grandi rispetto al PIL nominale tendono storicamente a essere vulnerabili a correzioni significative.
Chart 8: US Equities Tobin's Q
Cosa mostra: Il grafico mostra il Tobin's Q del mercato azionario americano (rapporto tra valore di mercato e costo di sostituzione degli asset) dal 1953 al 2025, espresso in percentuale. La curva mostra picchi durante la bolla dot-com intorno al 2000 (oltre il 200%) e una nuova ascesa marcata verso il 200-220% nel 2025.
Implicazione: Un Tobin's Q così elevato indica che il mercato sta pagando per le aziende americane circa il doppio di quanto costerebbe ricostruirle da zero. Questo può essere parzialmente giustificato dal valore degli asset intangibili (brevetti, software, brand) che la tecnologia ha creato, ma rimane un segnale di attenzione per chiunque stia valutando nuovi investimenti azionari.
Chart 9: S&P CAPE Ratio
Cosa mostra: Il grafico mostra il CAPE Ratio (rapporto prezzo/utili ciclicamente aggiustato di Shiller) dell'S&P 500 dal 2001 al 2025. Il valore oscilla tra circa 15 nei minimi della crisi del 2008-2009 e sale progressivamente fino a circa 38-40 nel 2025, livello mai raggiunto fuori dalla bolla del 2000.
Implicazione: Un CAPE così elevato significa che gli investitori pagano oggi circa 38-40 volte gli utili medi degli ultimi 10 anni. Storicamente, valori così alti sono stati seguiti da rendimenti azionari molto modesti nel decennio successivo. È un segnale di cautela, pur tenendo conto che il CAPE potrebbe sottovalutare gli utili futuri se la rivoluzione tecnologica è strutturale.
Chart 17: US Economy in Excess Demand
Cosa mostra: Il grafico mostra l'output gap americano (la differenza tra PIL effettivo e PIL potenziale, espressa in percentuale del PIL) dal 2015 al 2026. La curva scende bruscamente in territorio negativo nel 2020 durante la pandemia, poi risale con forza e si mantiene in territorio positivo (tra 0 e circa 1%) dal 2022 in poi.
Implicazione: Un output gap positivo significa che l'economia americana sta girando a un ritmo superiore alla sua capacità strutturale, il che tende a generare pressioni inflazionistiche. Questo spiega perché la Fed fatica a dichiarare vittoria sull'inflazione e perché Scotiabank prevede che i tassi debbano restare elevati ancora a lungo.
Chart 21: UK Monthly GDP
Cosa mostra: Il grafico mostra la variazione mensile del PIL britannico (in percentuale, dati destagionalizzati) dal gennaio 2025 al luglio 2026, confrontando le stime di consenso (barre chiare) con i dati effettivi (barre scure). A luglio 2025 si registra una crescita dello 0,4% m/m, che ha sorpreso positivamente le attese.
Implicazione: Il Regno Unito continua a sorprendere al rialzo, sostenuto dai servizi legati all'intelligenza artificiale e da una manifattura più resiliente del previsto. Tuttavia, con le bollette energetiche in aumento e la pressione sui consumi delle famiglie, la sostenibilità di questa crescita è in dubbio e sarà un fattore chiave per le prossime decisioni della Bank of England.