Market Insights: Beyond the macroscope - The folly of bubble picking
Lloyds Bank Market InsightsNicholas Kennedy (FX Strategy); Sam Hill, Jeavon Lolay (Head of Market Insights); Hann-Ju Ho, Rhys Herbert, Nikesh Sawjani (Senior Economists); Gajan Mahadevan (Senior Macro Strategist)16 ottobre 2026EquityRilevanza Alta
La volatilità sui mercati legata ai timori su una bolla dell'intelligenza artificiale è reale, ma secondo Lloyds non segnala la fine del ciclo: il ciclo di investimenti in AI è sostenibile perché la domanda cresce più veloce dell'offerta. Le valutazioni azionarie americane si sono ridimensionate rispetto ai picchi recenti, rendendo il quadro meno pericoloso di quanto sembri. Il dollaro americano rimane favorito nel medio termine grazie a rendimenti più alti e crescita economica solida, anche se nel breve potrebbe subire turbolenze.
Analisi Approfondita
Il quadro generale: la bolla AI esiste davvero?
Il dibattito sulla presunta bolla dell'intelligenza artificiale è tornato prepotentemente al centro dell'attenzione dei mercati, spingendo gli investitori verso comportamenti tipici del 'risk off', cioè la tendenza a vendere asset rischiosi come le azioni e rifugiarsi in asset più sicuri. Lloyds risponde con una tesi chiara: paragonare l'AI alle bolle del passato, come quella delle ferrovie americane dell'Ottocento o della bolla dot-com del 2000, è un errore concettuale. A differenza di una ferrovia, che collega solo due punti geografici, l'AI ha applicazioni trasversali in ogni settore dell'economia globale, con una domanda che cresce in modo capillare. Le aziende che guidano questo investimento, i cosiddetti 'hyperscalers' (i giganti tecnologici come Amazon, Alphabet, Microsoft, Meta e Oracle), sono le imprese più profittevoli della storia e, cosa fondamentale, operano attualmente con livelli di debito molto contenuti rispetto ai loro guadagni. Il ciclo di spesa in AI appare quindi fondato su basi solide, non su speculazione pura. Il rischio più concreto non è che si spenda troppo, ma che si riesca a costruire l'infrastruttura necessaria abbastanza in fretta: i colli di bottiglia su energia, costruzioni e opposizione locale rischiano di rallentare tutto.
Il paradosso di Jevons e la domanda che esplode
Un fenomeno chiave che il report individua è il cosiddetto Paradosso di Jevons: quando il costo di una tecnologia scende e la sua efficienza migliora, la domanda non si stabilizza, ma accelera in modo esponenziale. Questo è esattamente quello che sta accadendo con l'AI: i costi per elaborare un milione di token (l'unità di misura dell'elaborazione del linguaggio da parte dei modelli AI) sono calati drasticamente tra fine 2025 e ottobre 2026, passando da circa 2,2 dollari a valori prossimi a 0,8 dollari per milione, mentre la domanda è esplosa raggiungendo livelli di indice superiori a 2.000 punti. Questo significa che il ciclo di investimento è autoalimentante: più i costi scendono, più utenti e aziende adottano la tecnologia, più cresce la necessità di infrastrutture. La vera domanda non è se le aziende stiano spendendo troppo, ma se riusciranno a tenere il passo con una domanda che le supera. Chi vincerà questa gara tra i grandi player otterrà un vantaggio competitivo difficilmente scalabile, mentre il resto dell'economia dipenderà sempre più da questi ecosistemi digitali.
Le valutazioni azionarie: meno pericolose di quanto sembri
Guardando ai mercati azionari americani, le misure classiche di valutazione come il Shiller PE (un indicatore che confronta i prezzi delle azioni con i guadagni medi degli ultimi dieci anni, aggiustati per l'inflazione) e il CAPE suggeriscono livelli di sopravvalutazione storicamente elevati, con valori intorno a 35-40 rispetto a medie storiche molto più basse. Questo, in teoria, dovrebbe implicare rendimenti azionari modesti per il prossimo decennio. Tuttavia, il report segnala un fatto importante e spesso trascurato: il forward PE dell'S&P 500, cioè il rapporto tra il prezzo delle azioni e gli utili attesi nei prossimi 12 mesi, è sceso da un picco recente di 24 a poco sopra 20. Questo calo non è casuale: è avvenuto in sincronia con la salita dei rendimenti reali (i TIPS a 10 anni, che rappresentano il rendimento dei titoli di Stato americani al netto dell'inflazione), esattamente come la teoria finanziaria prevede. In pratica, il mercato si sta autocorreggendo in modo ordinato. Il livello attuale di 20 rimane superiore alla media storica di lungo periodo di 17,6, quindi le azioni non sono economiche, ma non sono nemmeno ai massimi di schiuma speculativa. La correzione è avvenuta in modo più marcato sui titoli growth rispetto ai value, entrambi ora meno cari di prima.
I flussi di capitali: chi compra le azioni americane adesso?
Uno dei cambiamenti strutturali più rilevanti degli ultimi anni riguarda i flussi di denaro sul mercato azionario americano. I grandi hyperscalers, che in passato erano stati motori potenti di riacquisto di azioni proprie (i cosiddetti buyback, operazioni con cui le aziende ricomprano le proprie azioni sostenendone il prezzo), hanno spostato quasi tutta la loro liquidità verso gli investimenti in AI, generando flussi di cassa liberi negativi o molto ridotti. Questo ha tolto un supporto importante al mercato. A colmare il vuoto sono arrivati gli investitori esteri, attratti dalla combinazione di rendimenti più alti e dalla narrativa dell'eccezionalismo americano nell'AI. I dati sui flussi TIC (Treasury International Capital, cioè i movimenti di capitali verso gli USA dall'estero) mostrano acquisti netti sostenuti di azioni americane fino al 2026, con il totale dei flussi su 12 mesi che si mantiene positivo e vicino a 1.000 miliardi di dollari. A prendere il testimone dei buyback ci stanno pensando ora le aziende produttrici di chip come Nvidia, Micron e Broadcom, i cui flussi di cassa liberi sono in crescita quasi verticale, raggiungendo circa 80-100 miliardi di dollari trimestrali aggregati. Con margini lordi come quello di Nvidia (circa il 75%), questi player stanno costruendo fossati competitivi difficilmente valicabili.
I rischi da tenere d'occhio: inflazione, debito pubblico e geopolitica
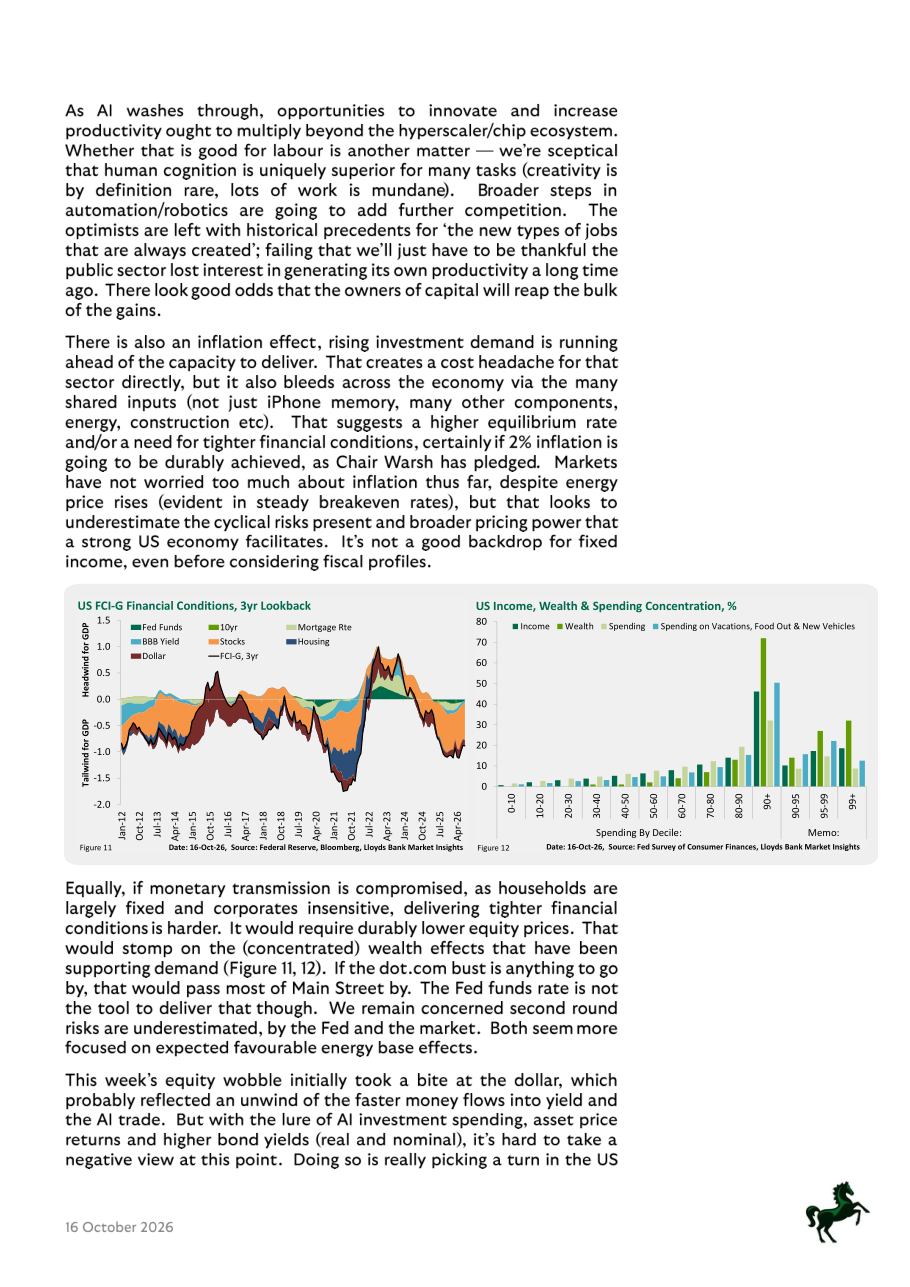
Il quadro positivo non è privo di rischi. Il report segnala che la crescita della domanda di investimenti in AI sta superando la capacità produttiva disponibile, generando pressioni inflazionistiche non solo nel settore tecnologico ma nell'intera economia, attraverso input condivisi come energia, componenti elettronici e materiali da costruzione. Questo suggerisce che i tassi di interesse reali potrebbero restare elevati più a lungo, una buona notizia per chi investe ma un problema serio per le finanze pubbliche, già sotto pressione. Le condizioni finanziarie aggregate, misurate dall'indice FCI-G a tre anni (un indicatore che pesa l'effetto combinato di tassi, spread creditizi, valuta e mercato azionario sull'economia), mostrano un ciclo di restrizione importante tra il 2022 e il 2024, seguito da un parziale allentamento nel 2025-2026. Il rischio è che i secondi effetti dell'inflazione siano sottovalutati sia dai mercati sia dalla Federal Reserve. Sul fronte geopolitico, il report è esplicito: Trump ha cambiato le fondamenta della fiducia degli investitori nel dollaro, anche se l'effetto non è ancora visibile nei dati correnti. La concentrazione della ricchezza negli Stati Uniti (le famiglie più ricche detengono una quota sproporzionata di asset finanziari) limita la trasmissione della politica monetaria, perché i tassi più alti colpiscono i meno abbienti ma non chi muove davvero i mercati.
Il dollaro americano: ancora favorito, ma con riserve
Sul fronte valutario, il report conclude che il dollaro americano rimane sostenuto da due fattori strutturali: rendimenti obbligazionari più alti rispetto agli altri Paesi del G10 e una crescita economica superiore. Queste due forze attraggono capitali esteri verso gli asset americani, mantenendo alta la domanda di dollari. Nel breve termine, però, la volatilità di mercato e il posizionamento già lungo sul dollaro (molti investitori lo detengono già in portafoglio) possono frenare ulteriori guadagni. L'euro, al contrario, soffre di un contesto sfavorevole: crescita anemica, difficoltà manifatturiere, un nuovo shock energetico e un clima politico sempre più instabile con l'avanzata dei movimenti populisti in molti Paesi, Francia in primis. Le alternative al dollaro con maggior rendimento come la corona norvegese (NOK) e il dollaro australiano (AUD) hanno una certa attrattiva teorica, ma rimangono troppo correlate al paniere G10 per offrire vera diversificazione. La conclusione dell'analisi è diretta: in questo momento, stare lunghi di dollaro (cioè puntare sul suo apprezzamento) è la scelta meno rischiosa tra opzioni tutte imperfette.
Implicazioni per i Mercati
Il report indica che le azioni americane, pur non economiche, sono meno rischiose di quanto i titoli dei giornali suggeriscano: il forward PE dell'S&P 500 è sceso da 24 a poco sopra 20, e il ciclo AI offre una ragione fondamentale solida per mantenere posizioni. Il dollaro americano rimane l'asset valutario preferito grazie ai rendimenti reali più elevati e alla crescita economica superiore, anche se nel breve termine potrebbe subire correzioni legate alla volatilità e al posizionamento già molto costruttivo. I titoli legati all'AI, in particolare i produttori di chip, emergono come la parte più interessante della catena del valore in questa fase, con flussi di cassa in rapida espansione e margini elevati. Da monitorare con attenzione nelle prossime settimane: i dati sull'inflazione americana (che potrebbe sorprendere al rialzo), i flussi di capitali esteri verso gli USA (se si ritirano, il mercato perde un supporto chiave) e qualsiasi segnale di deterioramento dei conti pubblici americani, che rappresenta la vulnerabilità strutturale più trascurata del ciclo attuale.
Grafici del Report
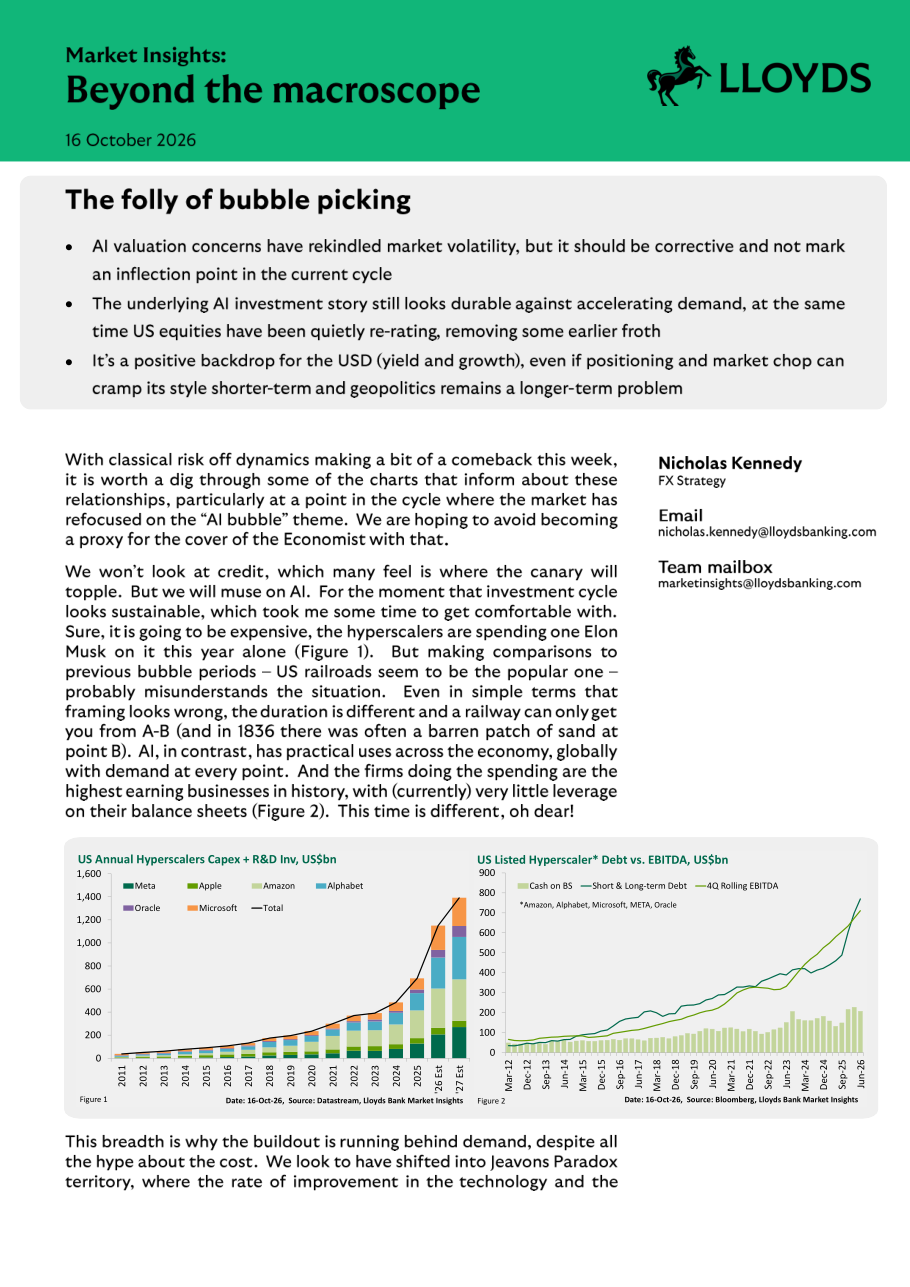
Figure 1: US Annual Hyperscalers Capex + R&D Inv, US$bn
Cosa mostra: Il grafico a barre impilate mostra la spesa annuale combinata in investimenti fisici (capex) e ricerca e sviluppo dei principali hyperscalers americani (Meta, Apple, Amazon, Alphabet, Oracle, Microsoft) dal 2011 al 2027 stimato, con una linea che rappresenta il totale. I valori crescono lentamente fino al 2020, poi accelerano bruscamente: il totale supera i 400 miliardi di dollari nel 2025 e punta verso i 1.400 miliardi nel 2027 stimato, con Microsoft e Alphabet che guidano la crescita.
Implicazione: Questa curva quasi verticale racconta meglio di qualsiasi parola la portata della scommessa tecnologica in corso: le aziende più ricche del mondo stanno investendo cifre senza precedenti sull'AI. Per chi investe, significa che il ciclo di spesa non è ancora maturo e che i fornitori di infrastrutture (chip, energia, costruzioni) beneficiano di una domanda strutturalmente sostenuta per almeno altri due anni.
Figure 2: US Listed Hyperscaler Debt vs. EBITDA, US$bn
Cosa mostra: Il grafico mostra l'andamento dal 2012 al 2026 di tre variabili per i principali hyperscalers quotati: la liquidità in bilancio (cash, barre verdi chiare), il debito a breve e lungo termine (barre verdi scure) e l'EBITDA rolling a quattro trimestri, cioè i guadagni operativi degli ultimi 12 mesi (linea verde scura). La linea dell'EBITDA sale in modo netto da circa 100 miliardi nel 2012 fino a oltre 800 miliardi nel 2026, mentre il debito rimane relativamente contenuto e la liquidità è abbondante.
Implicazione: Questo grafico smonta l'argomento della bolla fragile: questi colossi non stanno spendendo a debito come fecero le ferrovie nel 1800 o le dot-com nel 2000. Guadagnano cifre enormi e finanziano gli investimenti con i propri profitti. Per un investitore, questo è un segnale di solidità strutturale, anche se non garantisce ritorni futuri.
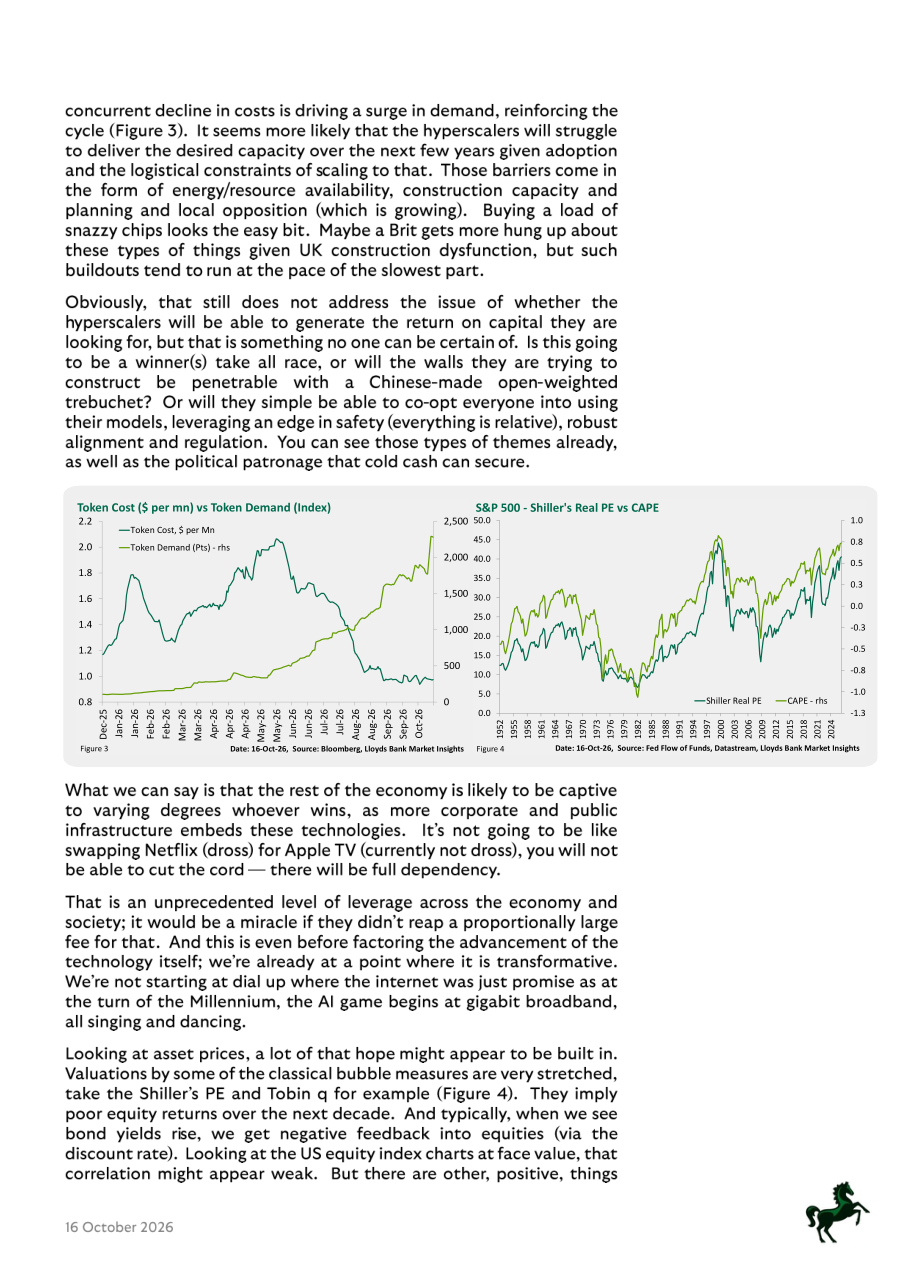
Figure 3: Token Cost ($ per mn) vs Token Demand (Index)
Cosa mostra: Il grafico a doppio asse mostra da dicembre 2025 a ottobre 2026 il costo per milione di token (linea verde chiara, asse sinistro) in calo da circa 2,2 a 0,8 dollari, mentre la domanda di token (linea verde scura, asse destro in punti indice) esplode da quasi zero fino a oltre 2.000 punti nello stesso periodo.
Implicazione: Questo è il Paradosso di Jevons in azione: i costi scendono ma la domanda accelera invece di stabilizzarsi. Per chi investe nel settore AI, significa che il ciclo di adozione è ancora agli inizi e che la corsa alle infrastrutture non rallenterà presto. Chi possiede capacità computazionale rara in questo contesto ha un vantaggio competitivo enorme.
Figure 4: S&P 500 Shiller's Real PE vs CAPE
Cosa mostra: Il grafico copre il periodo dal 1952 al 2024 e mostra due misure di valutazione del mercato azionario americano: lo Shiller Real PE (linea verde, asse sinistro, valori da 5 a 50) e il CAPE (asse destro, con valori positivi e negativi che rappresentano scostamenti dalla media storica). Entrambe le misure mostrano picchi storici intorno al 2000 (bolla dot-com) e livelli molto elevati anche nel 2024-2026, con lo Shiller PE intorno a 35-38.
Implicazione: Questi indicatori segnalano che il mercato azionario americano è caro in termini storici e che i rendimenti attesi nei prossimi dieci anni potrebbero essere modesti. Chi investe con un orizzonte lungo dovrebbe considerare che comprare a questi livelli storicamente ha premiato poco. Tuttavia il report contestualizza: la qualità degli utili oggi è diversa da quella del 2000, quindi il confronto storico va usato con cautela.
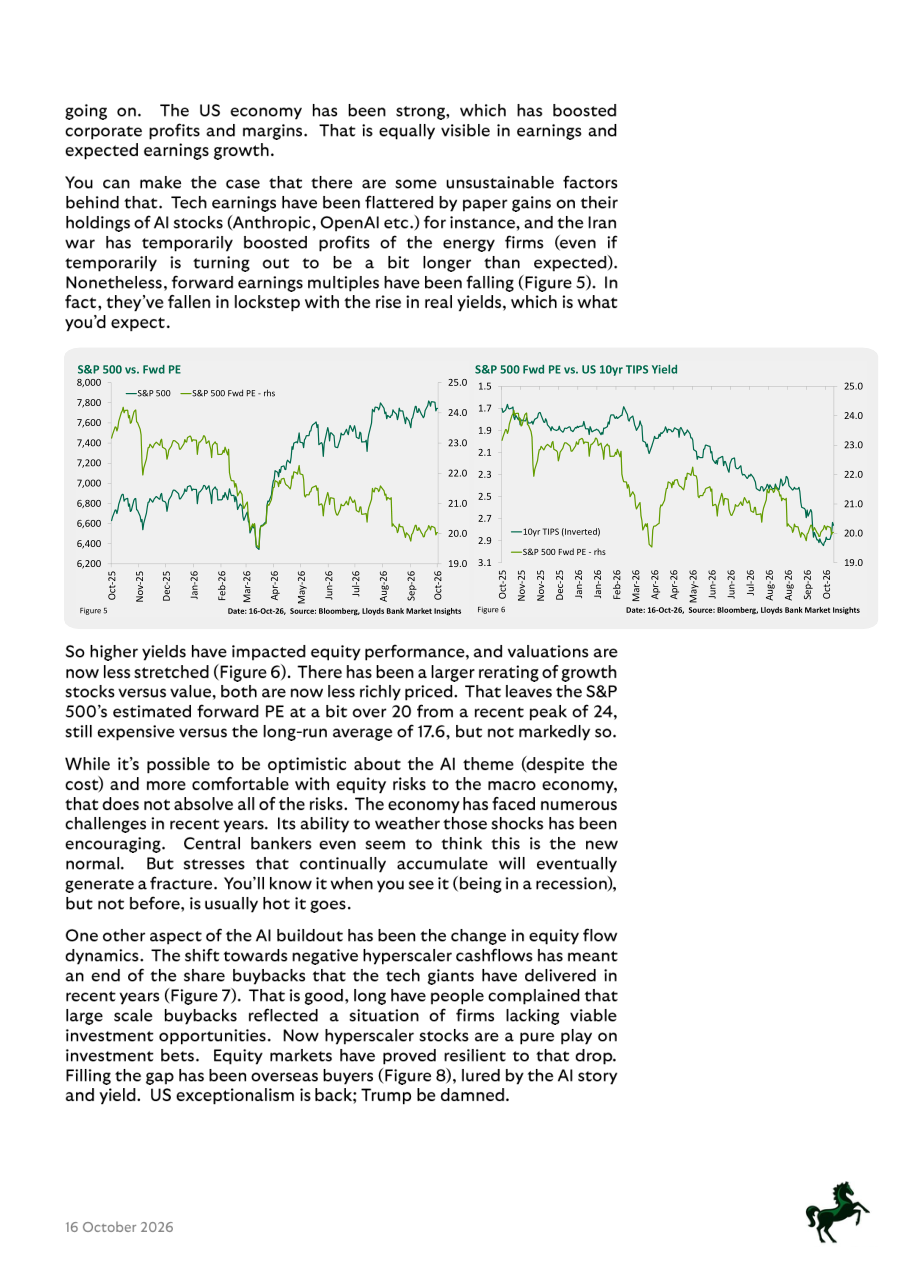
Figure 5: S&P 500 vs. Fwd PE
Cosa mostra: Il grafico copre da ottobre 2025 a ottobre 2026 e mostra in parallelo l'andamento dell'indice S&P 500 (linea verde, asse sinistro, da circa 6.200 a oltre 7.800 punti) e il forward PE, cioè il rapporto prezzo-utili attesi (linea verde scura, asse destro, da 19 a 25). Il forward PE ha raggiunto un picco di circa 24-24,5 intorno ad aprile-maggio 2026 per poi scendere progressivamente verso 20-21 a ottobre 2026.
Implicazione: La compressione del forward PE a fronte di un indice che comunque si è mantenuto su livelli elevati è un segnale positivo: significa che gli utili attesi sono cresciuti più velocemente dei prezzi, rendendo il mercato meno caro. Per chi monitora le azioni americane, il livello di 20 è ancora superiore alla media storica di 17,6 ma non rappresenta un campanello d'allarme immediato.
Figure 6: S&P 500 Fwd PE vs. US 10yr TIPS Yield
Cosa mostra: Il grafico mostra da ottobre 2025 a ottobre 2026 la relazione tra il rendimento reale dei Treasury americani a 10 anni indicizzati all'inflazione (TIPS, asse sinistro invertito, da 1,5 a 3,1 per cento) e il forward PE dell'S&P 500 (asse destro, da 19 a 25). Le due curve si muovono in modo quasi speculare: quando i rendimenti reali salgono, il forward PE scende, e viceversa.
Implicazione: Questa correlazione inversa è esattamente quello che la teoria finanziaria prevede: rendimenti più alti rendono i guadagni futuri delle azioni meno preziosi oggi (effetto sconto). Il fatto che la relazione stia funzionando normalmente è rassicurante: il mercato non è disconnesso dalla realtà. Chi vuole capire dove vanno le valutazioni azionarie deve guardare prima di tutto ai rendimenti reali americani.
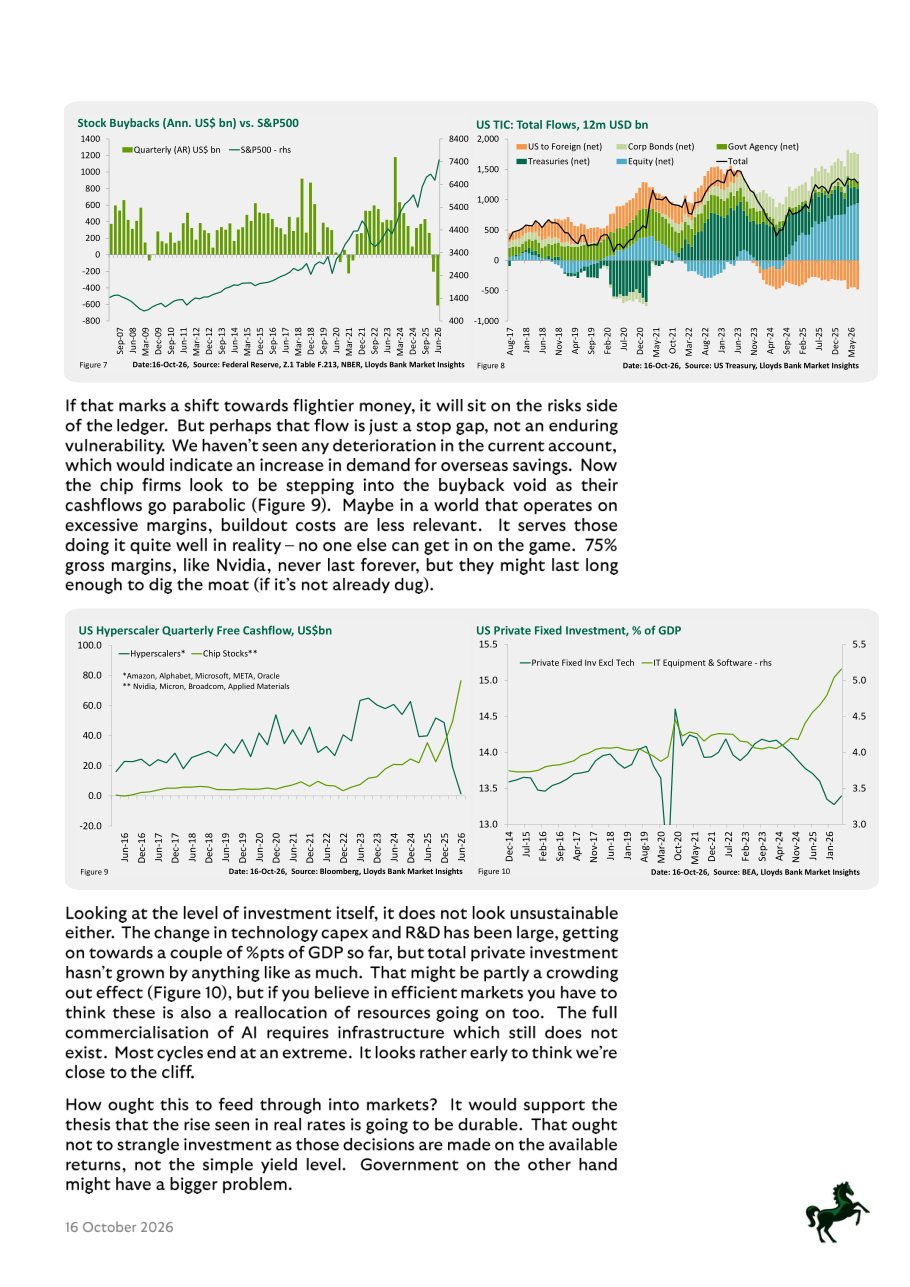
Figure 7: Stock Buybacks (Ann. US$bn) vs. S&P500
Cosa mostra: Il grafico copre dal 2007 al 2026 e mostra i riacquisti trimestrali di azioni proprie da parte delle aziende americane (barre verdi, asse sinistro in miliardi annualizzati) messi a confronto con l'andamento dell'S&P 500 (linea verde, asse destro). I buyback raggiungono il picco intorno al 2021-2022 con valori oltre 1.000 miliardi annualizzati, per poi scendere bruscamente verso zero e in territorio negativo nel 2025-2026, mentre l'S&P 500 continua a salire.
Implicazione: Il crollo dei buyback degli hyperscalers è un cambiamento strutturale importante: queste aziende hanno smesso di restituire denaro agli azionisti per reinvestirlo nell'AI. Il fatto che il mercato non abbia subito un crollo nonostante questo cambio indica che altri acquirenti, soprattutto esteri, hanno riempito il vuoto. È un equilibrio da monitorare perché se questi flussi si ritirassero, il mercato perderebbe un supporto significativo.
Figure 8: US TIC Total Flows, 12m USD bn
Cosa mostra: Il grafico mostra i flussi di capitali internazionali verso gli Stati Uniti su base mobile a 12 mesi, dal 2017 al 2026, suddivisi per tipologia: azioni (equity, barre blu chiare), Treasury (barre verdi), obbligazioni corporate (barre arancioni), agenzie governative (barre verdi scure) e flussi netti degli USA verso l'estero (barre rosse). La linea nera del totale si mantiene positiva e intorno a 1.000-1.500 miliardi di dollari negli ultimi anni.
Implicazione: Gli investitori stranieri continuano a comprare asset americani in modo massiccio, attratti dai rendimenti e dalla storia AI. Questo sostiene sia il mercato azionario sia il dollaro. Il rischio è che si tratti di denaro volatile: se la narrativa dovesse cambiare, un'uscita rapida potrebbe destabilizzare entrambi gli asset contemporaneamente.
Figure 9: US Hyperscaler Quarterly Free Cashflow, US$bn
Cosa mostra: Il grafico mostra dal 2016 al 2026 il flusso di cassa libero trimestrale (la liquidità generata dopo gli investimenti) degli hyperscalers (linea verde chiara) e delle aziende produttrici di chip come Nvidia, Micron, Broadcom e Applied Materials (linea verde scura). I flussi degli hyperscalers oscillano e scendono verso zero o valori negativi dal 2024, mentre quelli dei chip stocks esplodono verso l'alto nel 2025-2026, raggiungendo circa 80-100 miliardi trimestrali.
Implicazione: I produttori di chip stanno diventando le nuove macchine da profitto del ciclo AI, prendendo il posto degli hyperscalers come fonti di buyback e dividendi. Per chi investe nel settore tecnologico, questo suggerisce che il valore si è parzialmente spostato lungo la catena produttiva, dai distributori di AI ai produttori dell'hardware che la rende possibile.
Figure 10: US Private Fixed Investment, % of GDP
Cosa mostra: Il grafico copre dal 2014 al 2026 e mostra due serie: gli investimenti fissi privati totali escluso il settore tech (linea verde chiara, asse sinistro, oscillante tra il 13 e il 15,5 per cento del PIL) e gli investimenti in attrezzature IT e software (linea verde scura, asse destro, in crescita dal 3 al 5,5 per cento del PIL). La spesa tecnologica sale in modo costante mentre quella degli altri settori rimane stabile o cresce meno.
Implicazione: La spesa in tecnologia come percentuale del PIL è cresciuta di circa 2 punti percentuali, ma il totale degli investimenti privati non è esploso nella stessa misura. Questo suggerisce che parte della spesa tech sta sostituendo altri investimenti piuttosto che aggiungendosi ad essi, un fenomeno noto come crowding out. Il ciclo di investimento complessivo non appare quindi in zona di surriscaldamento estremo.
Figure 11: US FCI-G Financial Conditions, 3yr Lookback
Cosa mostra: Il grafico mostra dal 2012 al 2026 l'indice FCI-G (Financial Conditions Index, un indicatore sintetico delle condizioni finanziarie) con un approccio a tre anni, scomponendo il contributo di ciascuna componente: tassi Fed Funds, rendimenti a 10 anni, spread creditizi BBB, valuta dollaro, mercato azionario e prezzi delle case. Il grafico mostra un forte inasprimento delle condizioni tra il 2022 e il 2024 (zona rossa in alto, headwind cioè vento contrario) seguito da un allentamento nel 2025-2026 (zona verde, tailwind).
Implicazione: Le condizioni finanziarie si sono allentate rispetto ai picchi restrittivi del 2022-2024, il che ha sostenuto la crescita economica e i mercati. Tuttavia il report avverte che i rischi inflazionistici secondari, cioè quelli che si propagano da un settore all'altro, sono probabilmente sottovalutati. Se l'inflazione dovesse riaccelerar, la Fed potrebbe essere costretta a stringere nuovamente, ribaltando questo quadro favorevole.
Figure 12: US Income, Wealth & Spending Concentration, %
Cosa mostra: Il grafico a barre mostra la distribuzione percentuale di reddito, ricchezza, spesa totale e spesa discrezionale (vacanze, ristorazione, auto nuove) per decili di reddito della popolazione americana. Le barre si concentrano visivamente nella parte destra del grafico, indicando che i decili superiori (dall'80 al 99+ percentile) detengono e spendono quote enormemente superiori rispetto ai decili inferiori.
Implicazione: Questo grafico spiega perché la politica monetaria fatica a rallentare i consumi americani: chi detiene la maggior parte degli asset finanziari, e quindi beneficia dell'effetto ricchezza quando le borse salgono, non è sensibile ai tassi più alti sulle ipoteche o sui prestiti al consumo. Questo rende più difficile per la Fed raffreddare l'economia senza colpire duramente i mercati azionari, l'unico canale che raggiunge davvero i più ricchi.