Danske Bank definisce il ciclo di investimenti nell'intelligenza artificiale come la più rapida e massiccia costruzione infrastrutturale mai vista al mondo, ancora nelle fasi iniziali rispetto ai piani dichiarati dagli operatori. Gli hyperscaler (cioè i giganti del cloud come Amazon, Google, Microsoft e Meta, che gestiscono infrastrutture informatiche su scala enorme) stanno continuando ad aumentare i propri piani di spesa per il 2027, senza segnali di inversione. Questo ciclo di investimenti ha un impatto diretto sull'economia reale: la corsa alla costruzione dei data centre sta trainando la ripresa manifatturiera globale e alimentando pressioni inflazionistiche in alcune catene di fornitura. Gli analisti sottolineano però che l'incertezza sullo scenario futuro rimane molto alta: i due interrogativi centrali sono se il boom potrà continuare e se sarà sostenibile economicamente nel medio termine. Per rispondere a queste domande in modo sistematico, Danske Markets ha lanciato questo tracker, uno strumento di monitoraggio periodico che segue sei fattori chiave.
Il report illustra con chiarezza il circuito economico dell'intelligenza artificiale: consumatori e aziende pagano abbonamenti e licenze ai laboratori AI (come OpenAI e Anthropic), che a loro volta acquistano potenza di calcolo dagli hyperscaler e dai neocloud (fornitori di cloud specializzati in AI), i quali infine comprano chip, energia e infrastrutture dai produttori come Nvidia, Micron e TSMC. Il punto critico è che gran parte dei ricavi attesi dai laboratori AI è ancora futura, mentre i costi infrastrutturali vengono sostenuti adesso, finanziati con i profitti delle grandi aziende tech e con capitale di rischio. Questa asimmetria temporale tra spese presenti e ricavi attesi è la radice dell'incertezza: se la domanda di AI non crescerà abbastanza velocemente, gli investimenti attuali potrebbero rivelarsi eccessivi. La sostenibilità dell'intero sistema dipende quindi dalla capacità dell'AI di generare guadagni di produttività reali e misurabili per imprese e consumatori.
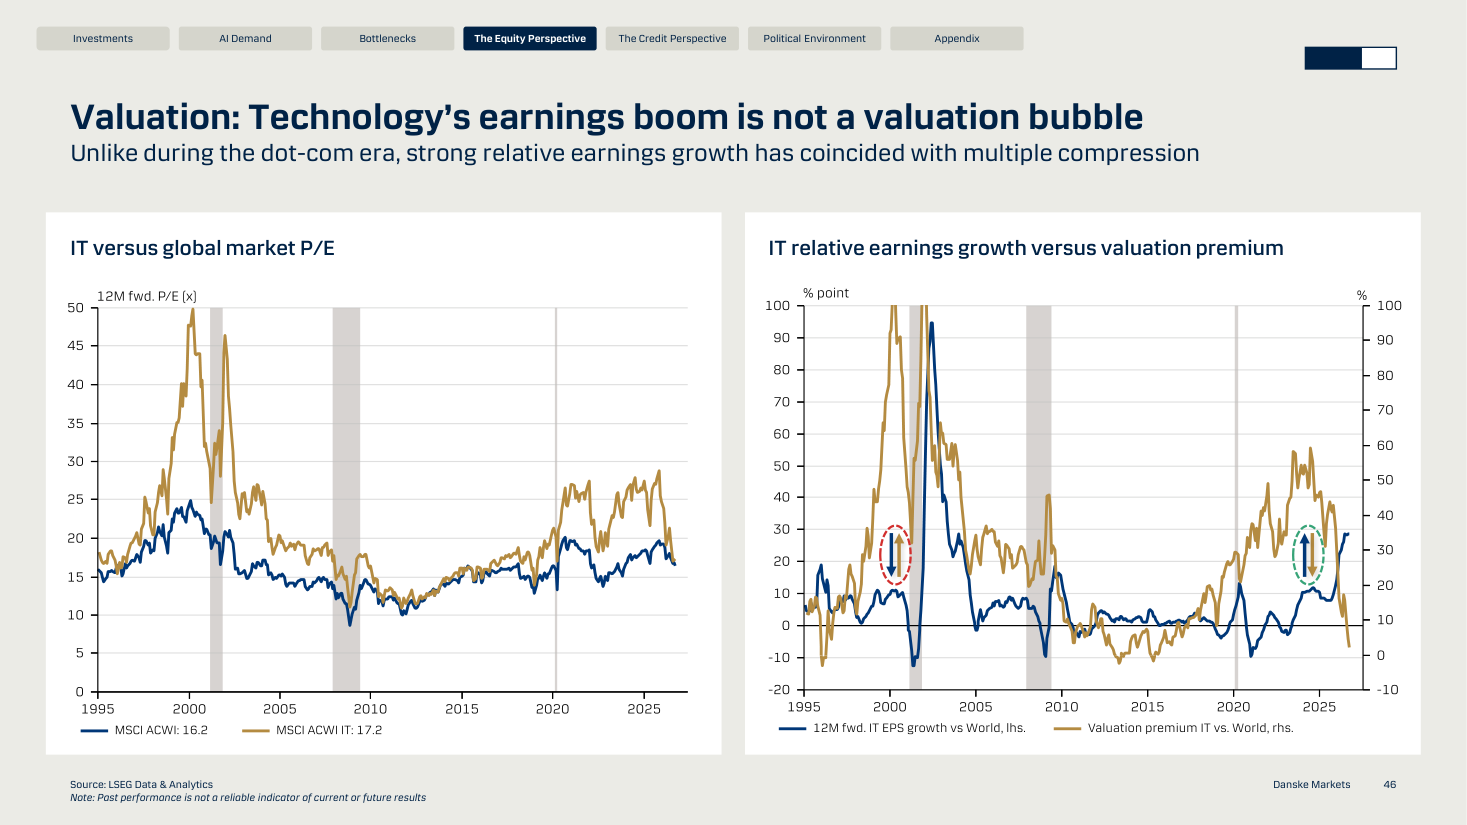
Uno dei messaggi più importanti del report riguarda le valutazioni azionarie (cioè quanto gli investitori pagano oggi per un euro di utili futuri di queste aziende): a differenza dell'era dot-com del 2000, quando i prezzi erano gonfiati senza una corrispondente crescita degli utili, oggi la forte performance delle azioni tecnologiche è accompagnata da una crescita degli utili reale e robusta. I multipli di valutazione (come il rapporto prezzo/utili, indicato come P/E) si sono addirittura compressi in molte aree del settore, il che significa che le azioni sono diventate relativamente meno care rispetto ai profitti generati. Nvidia, ad esempio, tratta a circa 15 volte gli utili attesi a 12 mesi, mentre Micron è attorno a 5 volte, valutazioni che non segnalano euforia speculativa. Le revisioni degli utili rimangono positive, e i risultati riportati continuano a superare le aspettative degli analisti. Il report avverte però che la monetizzazione dell'AI, cioè la capacità di trasformare l'uso dell'intelligenza artificiale in ricavi concreti e sostenibili, resta la grande incognita irrisolta.
Il report identifica tre aree di attenzione che potrebbero cambiare lo scenario nei prossimi tre anni. Il primo problema riguarda i colli di bottiglia nella catena di fornitura: la carenza più critica è nei chip di memoria, i cui prezzi sono già saliti bruscamente senza che si intraveda una soluzione nel breve termine; anche l'infrastruttura energetica necessaria per alimentare i data centre rappresenta un vincolo crescente. Il secondo rischio riguarda il mercato del credito (cioè la facilità con cui le aziende riescono a ottenere finanziamenti): le banche e i mercati obbligazionari stanno diventando più selettivi, come testimoniato dai rinvii e dalle cancellazioni di alcune IPO (quotazioni in borsa) di operatori neocloud come Firmus, Nscale e Lambda. Il terzo fronte è quello politico e della sicurezza: l'attenzione ai rischi dell'AI è in aumento, e sebbene al momento il governo americano non stia frenando lo sviluppo, i movimenti di protesta contro la costruzione di data centre stanno rallentando alcuni progetti in casi specifici.
Gli analisti di Danske Bank delineano quattro percorsi alternativi per il boom dell'AI nel triennio 2026-2029. Nel primo scenario, il più ottimistico, gli investimenti accelerano ulteriormente, la domanda di AI si allarga a nuovi utenti e si approfondisce con strumenti sempre più potenti, e gli utili del settore crescono oltre il 20% all'anno. Nel secondo scenario, più probabile secondo gli indicatori attuali, il boom continua ma a ritmi stabili anziché accelerare: i piani di spesa si confermano senza ulteriori revisioni al rialzo, la domanda cresce a buon passo e i mercati azionari allargano i guadagni anche al di fuori del settore tecnologico. Nel terzo scenario compaiono i segnali d'allarme: l'incertezza sulla monetizzazione spinge gli hyperscaler a frenare gli investimenti, i colli di bottiglia si moltiplicano e le revisioni degli utili diventano negative. Il quarto scenario, quello del crollo, prevede un taglio brusco degli investimenti, un crollo dei prezzi dei chip per sovraccapacità produttiva, e dinamiche simili a una recessione settoriale. Gli analisti considerano questo quarto scenario improbabile nel triennio, ma rilevante su orizzonti più lunghi.
Il report suggerisce un atteggiamento costruttivo ma vigile sul settore tecnologico legato all'AI: le azioni dei semiconduttori (come Nvidia e Micron) e degli hyperscaler continuano a beneficiare di una domanda che supera l'offerta, con utili in crescita e valutazioni non eccessive. Il rischio principale nel breve-medio termine non è un crollo degli utili, ma un possibile irrigidimento delle condizioni di finanziamento (il credito che diventa più caro e difficile da ottenere), che potrebbe rallentare la costruzione di nuovi data centre e penalizzare i neocloud più piccoli e indebitati. Da monitorare con attenzione nei prossimi trimestri: i prezzi dei chip di memoria come indicatore di stress nella catena di fornitura, l'andamento delle IPO nel settore neocloud come termometro dell'appetito del mercato per il credito AI, e qualsiasi sviluppo normativo legato alla sicurezza dell'intelligenza artificiale che potrebbe cambiare radicalmente il quadro regolatorio.