← Torna a Institutional Insight
REPORT DEL GIORNO  ·  2026-10-23
Europe is de-risking without deglobalising
ING THINK Economic and Financial Analysis Pablo Muylle 21 ottobre 2026 Macro & Economia Rilevanza Alta
Supply ChainM&A EuropaDe-riskingCommercio globale
Apri PDF
MESSAGGIO CHIAVE

Le aziende europee non stanno riportando la produzione in patria come molti si aspettavano: invece, stanno comprando i propri fornitori per controllare meglio la filiera produttiva. Questa strategia, chiamata integrazione verticale, non cambia dove si produce ma chi decide, e costa di più. Il risultato è un'Europa più resiliente ma non più autosufficiente, e con costi di produzione strutturalmente più alti.

Analisi Approfondita
Il quadro generale: cosa è cambiato dopo il Covid

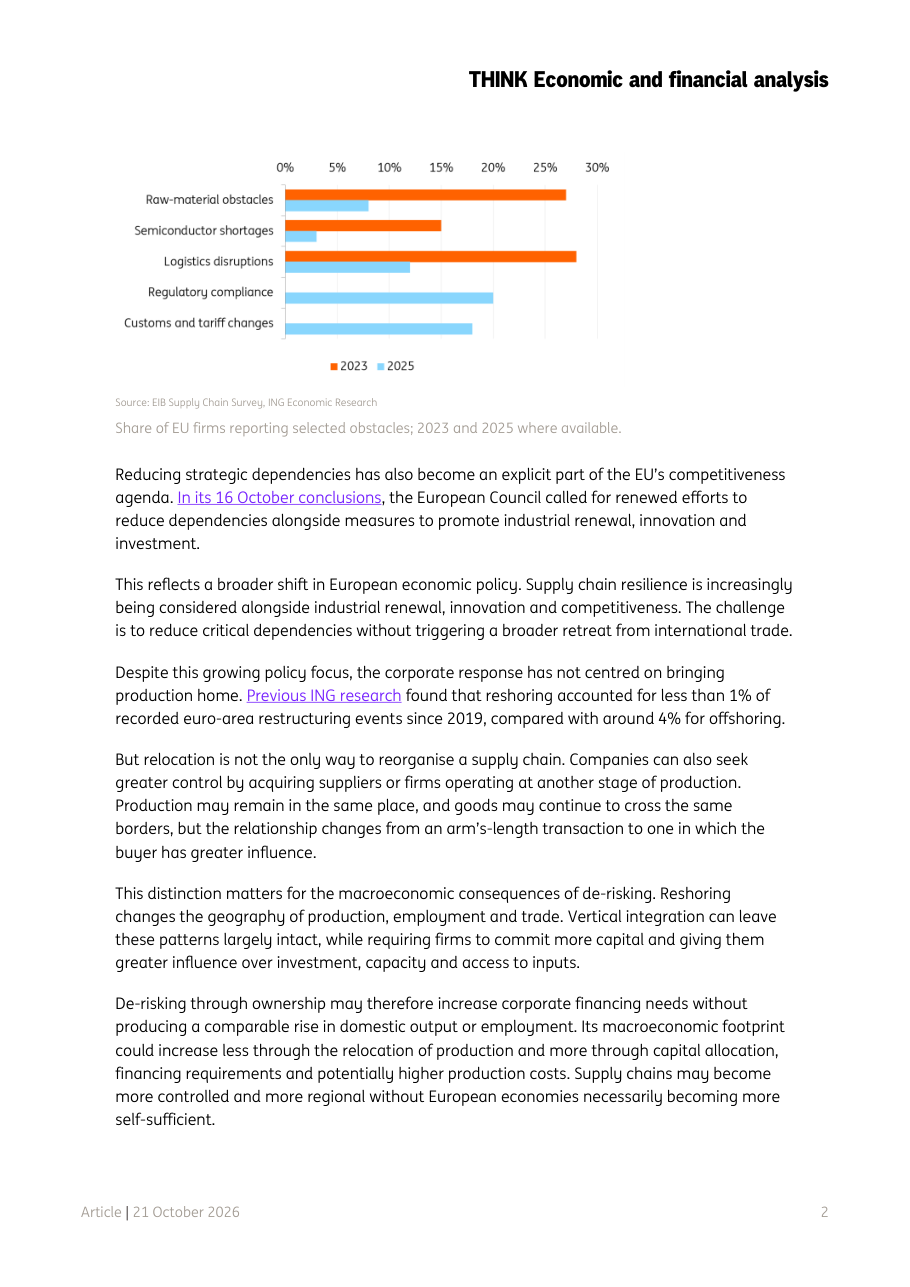
Dopo la pandemia, le aziende europee hanno dovuto fare i conti con catene di fornitura fragili: mancavano semiconduttori, materie prime, container. Da allora il problema si è spostato: oggi le preoccupazioni principali non sono più la logistica o le carenze di materiali, ma le tariffe doganali e i requisiti regolatori, secondo i dati della Banca Europea degli Investimenti (BEI). L'Unione Europea ha recepito questo cambiamento: nelle conclusioni del Consiglio Europeo del 16 ottobre 2026, si chiede esplicitamente di ridurre le dipendenze strategiche, cioè la dipendenza da fornitori esteri per beni critici come farmaci, chip o metalli rari. La sfida per i governi è delicata: bisogna ridurre questi rischi senza però chiudersi al commercio internazionale, che rimane un motore fondamentale di crescita. Il de-risking, dunque, non significa deglobalizzazione: significa riorganizzare il controllo, non abbandonare i mercati mondiali.

Come si muovono le imprese: acquisizioni invece di rientri

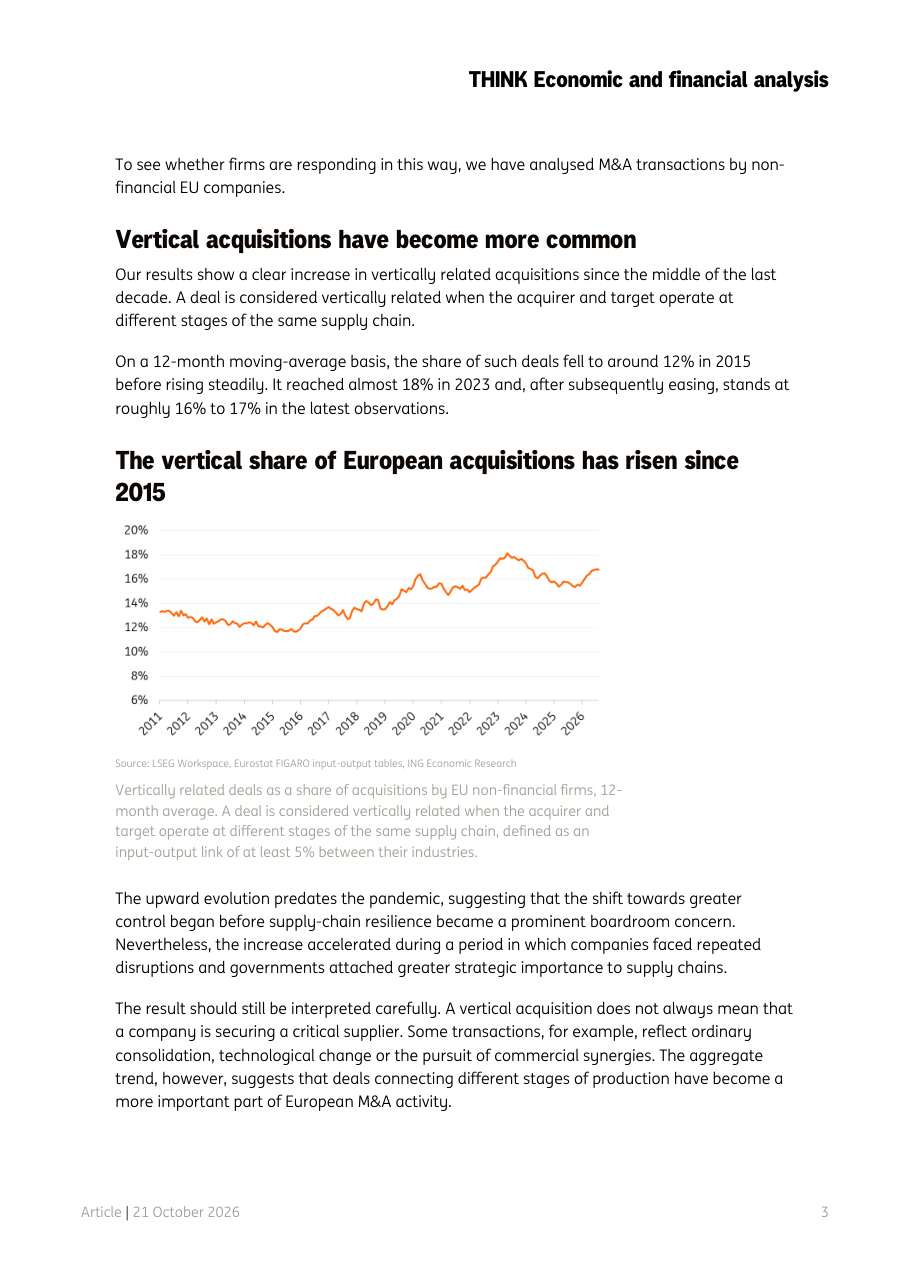
Meno dell'1% degli eventi di ristrutturazione nell'area euro dal 2019 ha riguardato il reshoring, cioè il rientro della produzione in patria, contro il 4% dell'offshoring, ovvero la delocalizzazione verso l'estero. Le imprese europee, quindi, non stanno tornando a casa: stanno invece comprando i loro fornitori. Questa strategia si chiama integrazione verticale (acquisire aziende che operano a stadi diversi della stessa filiera produttiva) e permette di controllare chi produce cosa, anche se la fabbrica resta all'estero. Analizzando le operazioni di M&A (fusioni e acquisizioni) delle società non finanziarie europee, ING ha rilevato che la quota di acquisizioni verticali era intorno al 12% nel 2015 ed è salita fino a quasi il 18% nel 2023, stabilizzandosi poi tra il 16% e il 17%. Questo trend è iniziato prima della pandemia, il che suggerisce che la spinta verso il controllo della filiera non è solo una reazione all'emergenza, ma una scelta strategica di lungo periodo.

I settori strategici al centro della trasformazione

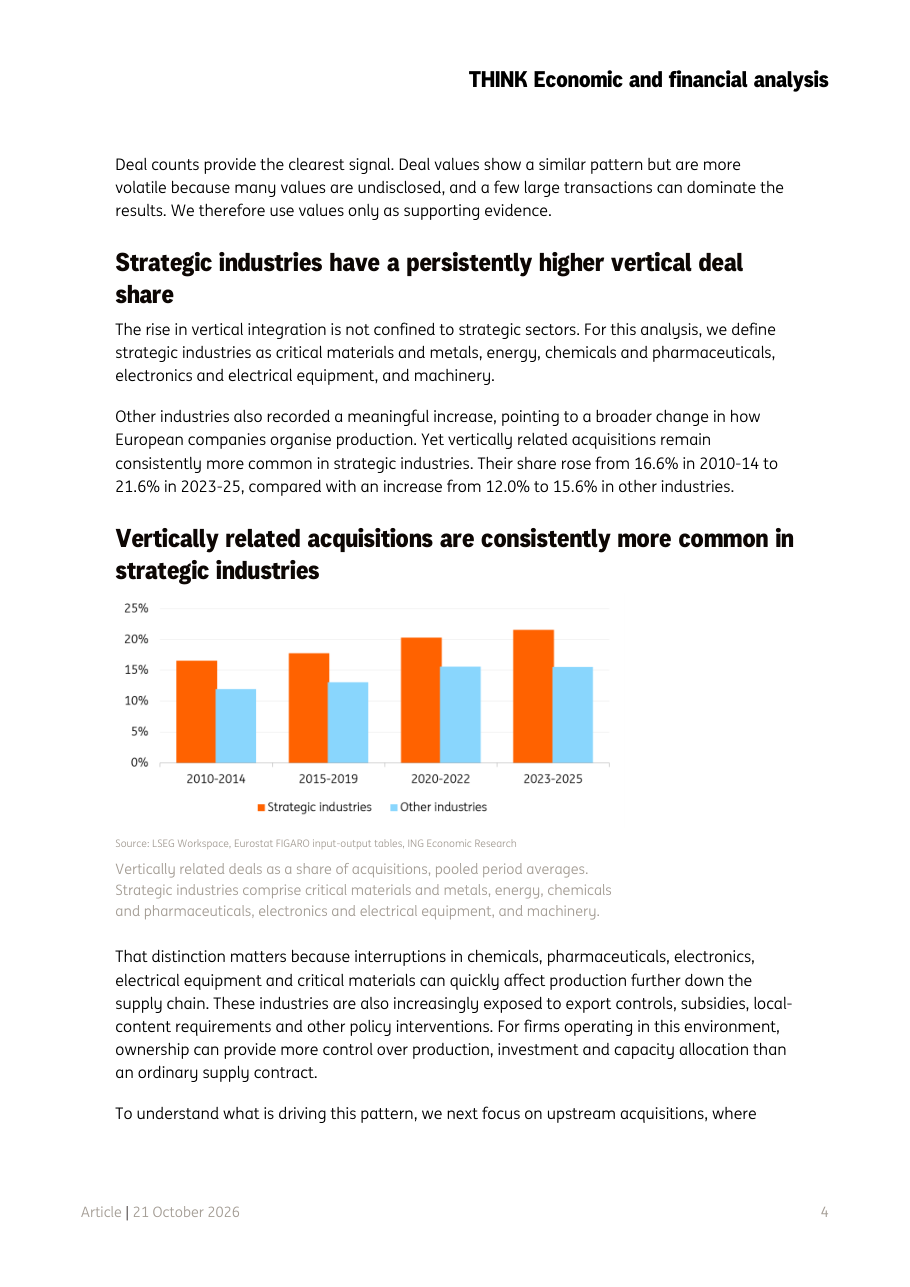
Le acquisizioni verticali sono aumentate in tutti i settori, ma sono particolarmente concentrate nelle industrie definite strategiche: materiali critici e metalli, energia, chimica e farmaceutica, elettronica e macchinari. In questi comparti la quota di deal verticali è passata dal 16,6% nel periodo 2010-2014 al 21,6% nel 2023-2025, contro un aumento dal 12% al 15,6% negli altri settori. La ragione è intuitiva: se un'azienda farmaceutica perde accesso a un ingrediente attivo o un produttore di chip non riceve le materie prime necessarie, l'intera catena produttiva si blocca in pochi giorni. Acquisire il fornitore significa avere voce in capitolo su investimenti, capacità produttiva e scorte, qualcosa che un semplice contratto di fornitura non garantisce. In questo contesto, il potere di proprietà vale più di qualsiasi clausola contrattuale.

L'Europa si protegge guardando dentro l'Europa

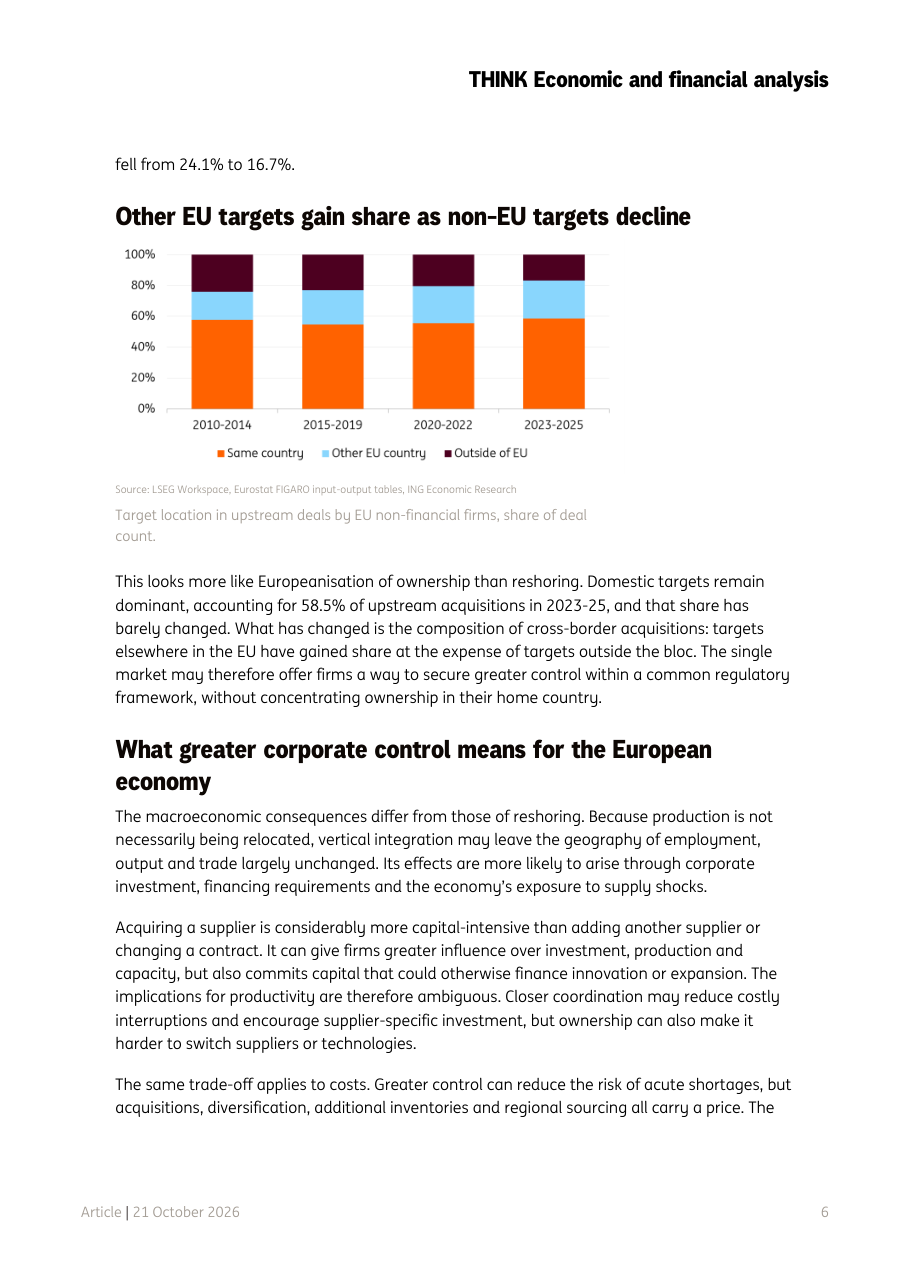
Il dato più interessante riguarda la geografia delle acquisizioni upstream, cioè i deal in cui un'azienda compra un fornitore che sta più in alto nella catena produttiva. I target domestici, ovvero le aziende acquisite nel proprio paese, restano dominanti al 58,5% e non sono cambiati molto. Ma tra le acquisizioni transfrontaliere si è verificato un cambiamento netto: la quota di target in un altro paese UE è salita dal 18,1% al 24,8%, mentre la quota di target extra-UE è scesa dal 24,1% al 16,7%. In altre parole, le aziende europee stanno sostituendo i fornitori asiatici o americani con fornitori europei. Questo processo si chiama Europeanisation of ownership: non si torna a casa, ma si rimane dentro il mercato unico, che offre un quadro regolatorio comune e meno incertezza geopolitica rispetto a fornitori in paesi terzi.

I rischi da tenere d'occhio: resilienza non significa risparmio

Controllare la propria filiera attraverso acquisizioni ha un costo elevato. Comprare un fornitore richiede molto più capitale rispetto all'aggiungere un nuovo contratto di fornitura, e quel capitale potrebbe altrimenti essere investito in innovazione o espansione. Inoltre, possedere un fornitore rende più difficile cambiare tecnologia o passare a un altro produttore in caso di necessità. Il risultato potrebbe essere una catena produttiva più stabile nei momenti di crisi, ma strutturalmente più costosa nella normalità. Le imprese stanno effettivamente pagando un premio di resilienza, come se acquistassero un'assicurazione: meno danni nei momenti di shock, ma costi fissi più alti ogni giorno. Per i decisori politici, la lezione è importante: le misure per rafforzare le filiere strategiche non genereranno necessariamente nuovi posti di lavoro in Europa, ma incentiveranno investimenti transfrontalieri all'interno del mercato unico.

Implicazioni per i Mercati

Il tema centrale è che le aziende europee stanno spendendo più capitale per controllare le loro filiere, e questo ha conseguenze concrete per i mercati. Sul fronte M&A, ci si può aspettare un flusso sostenuto di deal nei settori industriali strategici, con una preferenza geografica per target europei: un contesto favorevole per banche d'investimento e fondi specializzati in operazioni industriali. Sul fronte macro, l'integrazione verticale aumenta i fabbisogni di finanziamento delle imprese (cioè le aziende hanno bisogno di più debito o capitale azionario per fare acquisizioni), il che potrebbe sostenere la domanda di credito corporate in Europa. Tuttavia, la resilienza ha un prezzo: costi di produzione strutturalmente più alti potrebbero alimentare pressioni inflazionistiche di fondo nei prossimi anni, un elemento che la Banca Centrale Europea non potrà ignorare nelle sue valutazioni di politica monetaria. Chi investe in azioni industriali europee, in particolare nei settori dei materiali critici, dell'energia e della farmaceutica, dovrebbe monitorare i flussi di M&A come indicatore anticipatore di dove si concentra la domanda strategica.
Grafici del Report
Tariffs and regulation have become prominent supply chain issues
Cosa mostra: Il grafico a barre orizzontali confronta, per il 2023 (barre arancioni) e il 2025 (barre azzurre), la percentuale di aziende UE che segnalano ciascun ostacolo alla filiera. Le categorie analizzate sono: ostacoli alle materie prime (intorno al 28% nel 2023, calato nel 2025), carenze di semiconduttori (circa 15% nel 2023, in calo), disruption logistiche (circa 28% nel 2023, in forte calo), compliance regolamentare e variazioni di dazi e tariffe doganali (entrambe cresciute tra 2023 e 2025).
Implicazione: Il grafico segnala un cambio di paradigma: i problemi fisici della pandemia si stanno attenuando, ma al loro posto emergono rischi di natura politica e normativa. Per le aziende esposte ai mercati internazionali, questo significa che le catene di fornitura si giocano sempre di più nelle stanze dei negoziatori commerciali e dei regolatori, non nei porti o nei magazzini. Chi investe in settori industriali europei deve monitorare l'evoluzione delle politiche commerciali globali come variabile di rischio primaria.
The vertical share of European acquisitions has risen since 2015
Cosa mostra: Il grafico a linea arancione mostra l'andamento della quota di acquisizioni verticali sul totale dei deal M&A di aziende non finanziarie europee, su media mobile a 12 mesi, dal 2011 al 2026. La curva parte intorno al 13-14%, scende a un minimo di circa il 12% nel 2015, poi risale con continuità fino a un picco di quasi il 18% nel 2023, per poi assestarsi tra il 16% e il 17% nelle osservazioni più recenti.
Implicazione: La tendenza è chiara e strutturale: le aziende europee stanno dedicando una quota crescente delle loro operazioni di acquisizione al controllo diretto della filiera produttiva. Chi opera nel private equity o nell'investment banking dovrebbe aspettarsi che questa tipologia di deal resti su livelli storicamente elevati, con settori come energia, chimica e materiali critici tra i più attivi. È un segnale di cambiamento duraturo nella strategia industriale europea.
Vertically related acquisitions are consistently more common in strategic industries
Cosa mostra: Il grafico a barre raggruppate confronta quattro periodi temporali (2010-2014, 2015-2019, 2020-2022, 2023-2025) e mostra, per ciascuno, la quota di acquisizioni verticali nelle industrie strategiche (barre arancioni) e negli altri settori (barre azzurre). Le barre arancioni sono sempre più alte di quelle azzurre: nei settori strategici si passa dal 16,6% al 21,6%, mentre negli altri settori si va dal 12% al 15,6%.
Implicazione: Il divario persistente tra settori strategici e il resto dell'economia non è casuale: riflette il fatto che nei comparti critici il costo di perdere un fornitore è enormemente più alto. Per gli investitori, questo suggerisce che le aziende attive in materiali critici, energia, farmaceutica ed elettronica sono potenziali target o acquirenti in operazioni di integrazione verticale, creando opportunità specifiche nel mercato M&A europeo.
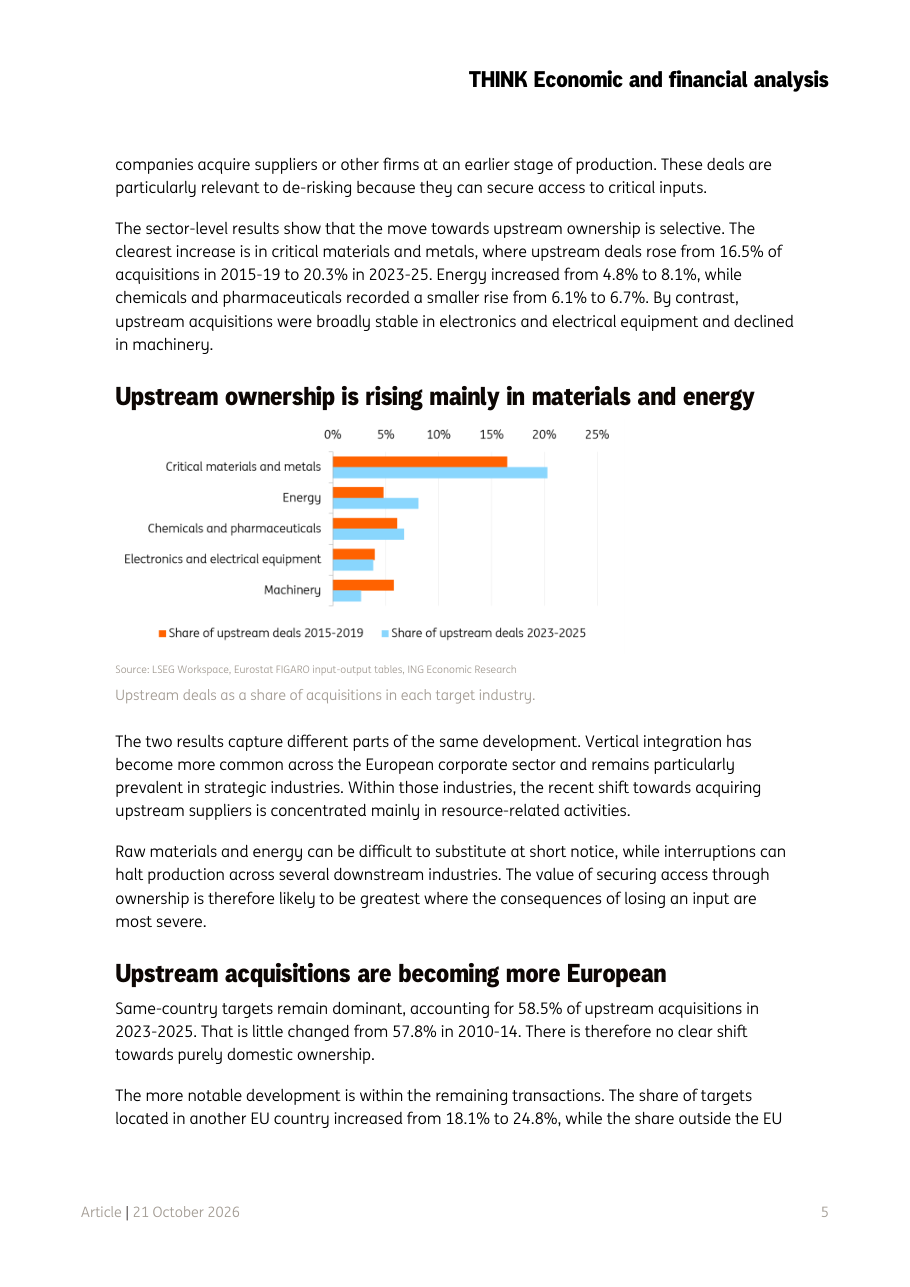
Upstream ownership is rising mainly in materials and energy
Cosa mostra: Il grafico a barre orizzontali confronta, per cinque settori, la quota di acquisizioni upstream (acquisto di fornitori a monte della catena produttiva) nel periodo 2015-2019 (arancione) e 2023-2025 (azzurro). Il settore con il maggior incremento è quello dei materiali critici e metalli, che passa dal 16,5% al 20,3%. L'energia sale dal 4,8% all'8,1%. Chimica e farmaceutica crescono marginalmente dal 6,1% al 6,7%. Elettronica e macchinari mostrano variazioni minime o negative.
Implicazione: La corsa all'acquisizione di fornitori a monte è concentrata dove l'approvvigionamento è più difficile da sostituire in tempi brevi: materie prime e energia. Per chi investe in questi comparti, la domanda di acquisizioni resta strutturalmente elevata, il che può sostenere le valutazioni delle aziende target. Parallelamente, i settori dell'elettronica e dei macchinari sembrano aver trovato altre forme di resilienza, come la diversificazione contrattuale o l'accumulo di scorte.
Other EU targets gain share as non-EU targets decline
Cosa mostra: Il grafico a barre sovrapposte al 100% mostra la distribuzione geografica dei target nelle acquisizioni upstream per quattro periodi (2010-2014, 2015-2019, 2020-2022, 2023-2025). Le tre categorie sono: stesso paese (arancione, sempre dominante intorno al 58%), altro paese UE (azzurro chiaro, cresciuto dal 18% al 25% circa), fuori dall'UE (viola scuro, sceso dal 24% al 17% circa).
Implicazione: Questo grafico racconta la storia della de-globalizzazione che non c'è stata, e dell'europeizzazione che invece sta avvenendo. Le aziende europee non stanno chiudendosi in casa, ma stanno sostituendo i fornitori asiatici o americani con partner europei. Il mercato unico diventa uno scudo geopolitico. Per gli investitori, questo è un segnale positivo per i settori industriali dei paesi UE con competenze in materie prime o energia, che diventano destinazioni sempre più attrattive per il capitale europeo.