L'economia americana cresce, ma in modo fragile: il boom degli investimenti in intelligenza artificiale è reale e massiccio (circa 400 miliardi di dollari sopra la tendenza pre-AI), ma non sta trascinando il resto dell'economia. I mercati si aspettano che la Federal Reserve alzi ancora i tassi tre volte nei prossimi dodici mesi, ma MUFG ritiene che questa previsione sia eccessiva: al massimo un rialzo a dicembre 2026 e poi un taglio nel settembre 2027. Nel frattempo, i tassi a lungo termine americani hanno raggiunto livelli storicamente alti, creando opportunità per chi investe in obbligazioni, ma anche rischi seri legati al peso crescente del debito pubblico.
Analisi Approfondita
Il quadro generale: crescita moderata nonostante l'AI
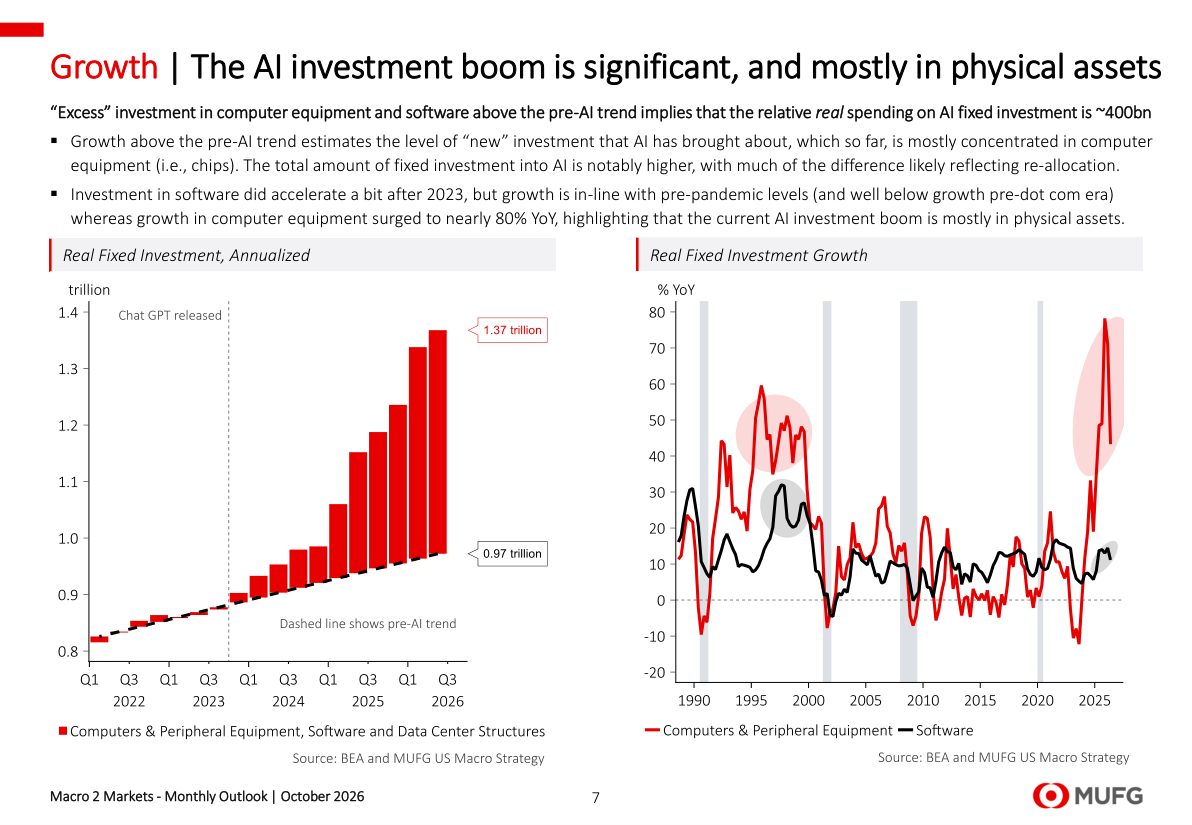
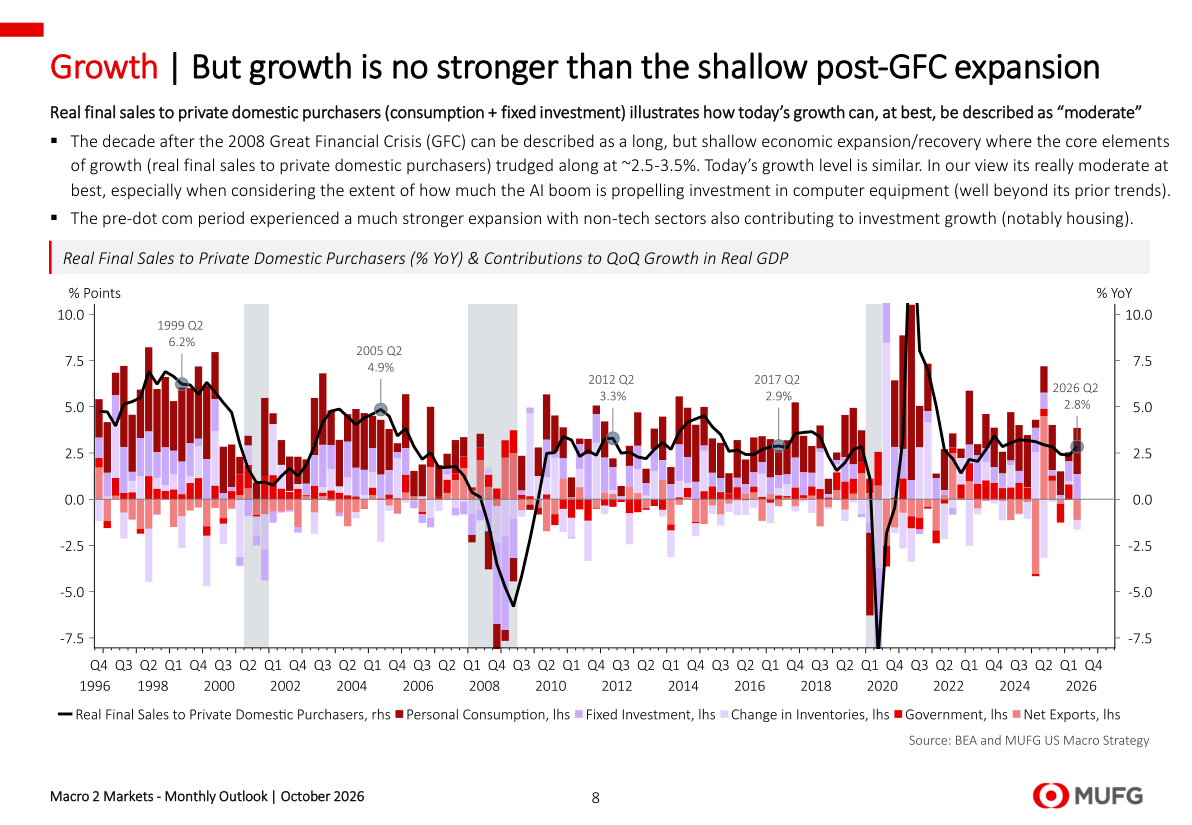
Gli investimenti legati all'intelligenza artificiale stanno crescendo a un ritmo straordinario: la spesa in apparecchiature informatiche (chip, server, infrastrutture fisiche) è aumentata di quasi l'80% su base annua, portando il totale degli investimenti 'in eccesso' rispetto alla tendenza pre-AI a circa 400 miliardi di dollari. Eppure, questa ondata di investimenti non si sta traducendo in una crescita economica più robusta per l'insieme dell'economia. Le vendite finali reali ai compratori privati domestici (un indicatore che misura quanto consumatori e imprese spendono effettivamente) crescono oggi al ritmo del 2,8% annuo, lo stesso passo lento visto nel decennio successivo alla crisi finanziaria del 2008. Per fare un confronto, nel periodo pre-bolla tecnologica degli anni Novanta quella stessa misura toccava il 6,2%. La crescita attuale è sostenuta quasi solo dall'AI, mentre tutti gli altri settori, dalla casa ai servizi tradizionali, faticano a contribuire in modo significativo. Finché non si vedrà un allargamento dell'attività economica anche oltre la tecnologia, MUFG rimane cauta sulle prospettive di crescita.
Il mercato del lavoro: assunzioni al minimo da un decennio
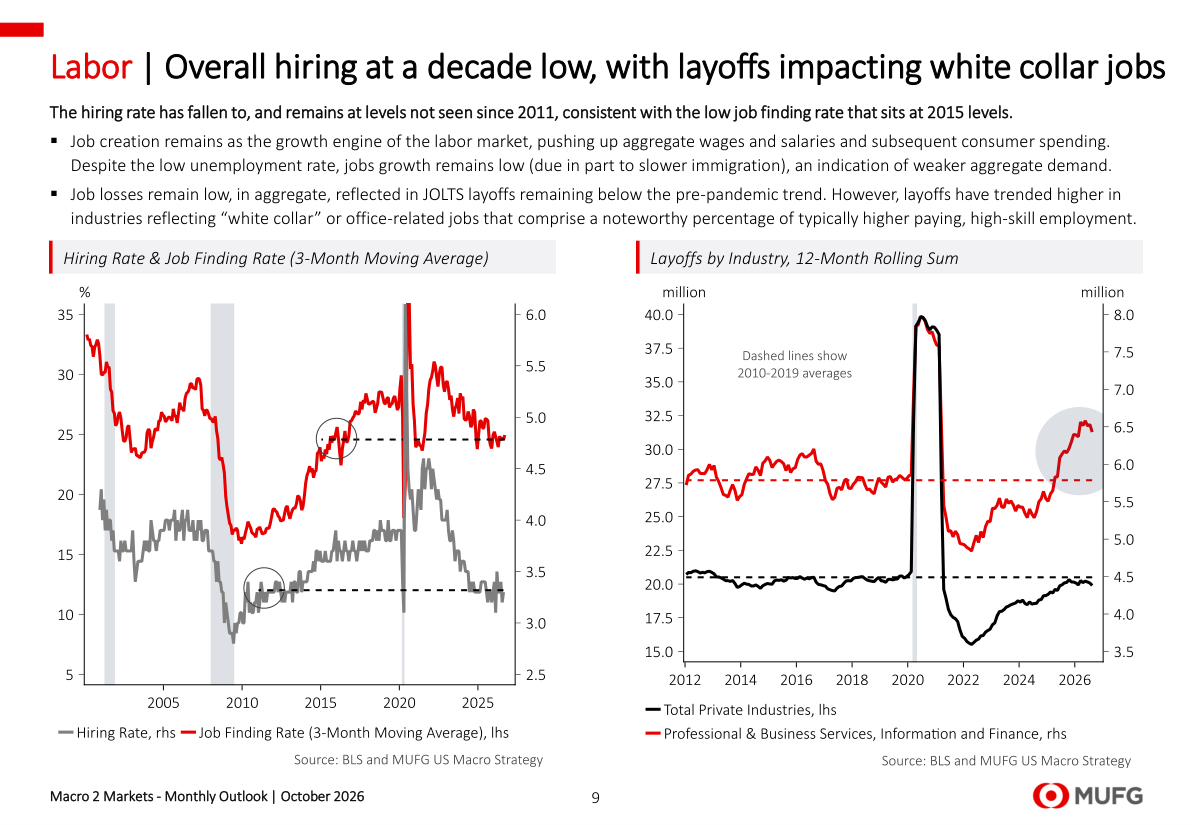
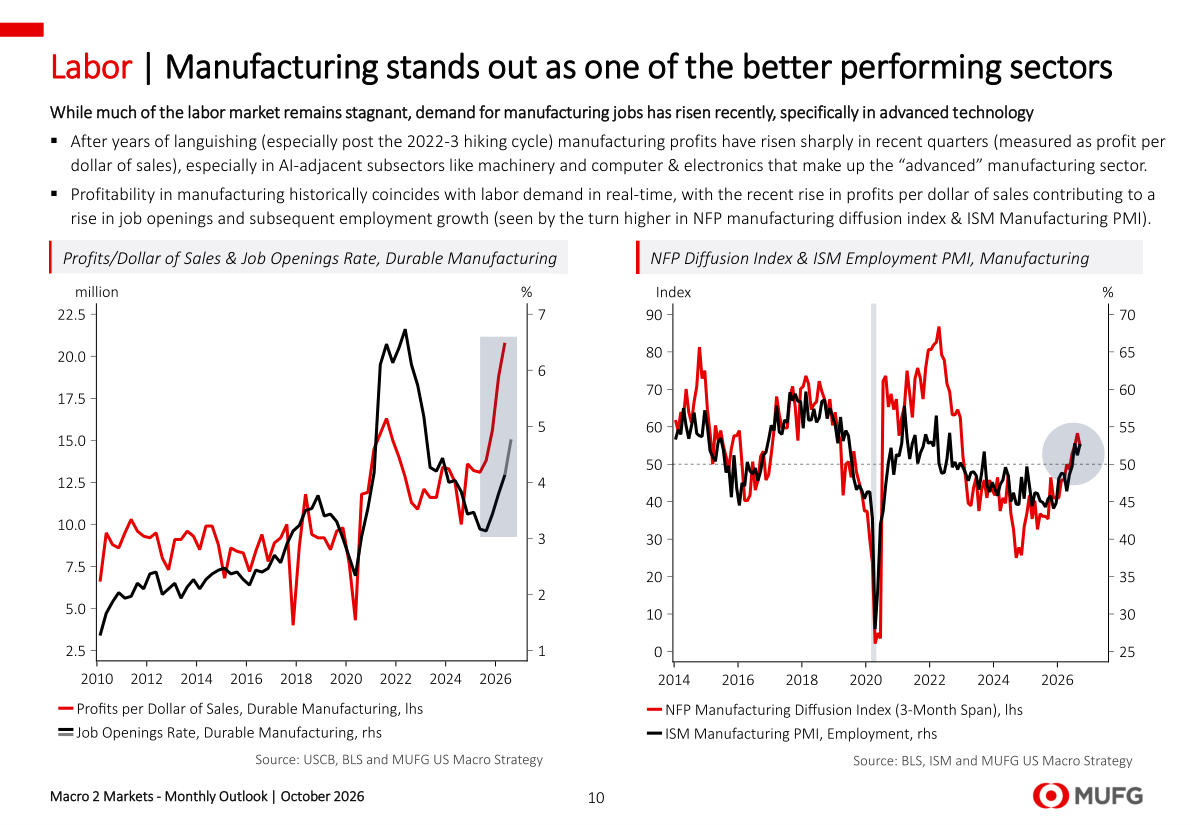
Il tasso di assunzione (cioè la percentuale di lavoratori nuovi rispetto al totale degli occupati) è sceso ai livelli più bassi dal 2011, un segnale che le aziende stanno frenando nelle nuove assunzioni nonostante la disoccupazione rimanga bassa. Questo rallentamento nelle assunzioni frena la crescita dei salari, che è un motore fondamentale per i consumi delle famiglie, in un momento in cui i prezzi dell'energia restano elevati e pesano sui bilanci domestici. I licenziamenti in totale rimangono contenuti, ma c'è un dettaglio importante: stanno aumentando nei settori dei cosiddetti 'colletti bianchi', cioè lavori d'ufficio, servizi professionali, finanza e tecnologia, che sono tra i più pagati e qualificati. L'eccezione positiva è il manifatturiero avanzato: i profitti delle aziende che producono macchinari, computer ed elettronica sono tornati a salire, e con essi le offerte di lavoro in quel settore. L'indice ISM manifatturiero (un barometro dell'attività nelle fabbriche: sopra 50 significa espansione) sta risalendo, confermando che il settore industriale legato all'AI è uno dei pochi punti di forza concreti nell'economia.
Inflazione e Fed: il mercato si aspetta troppi rialzi
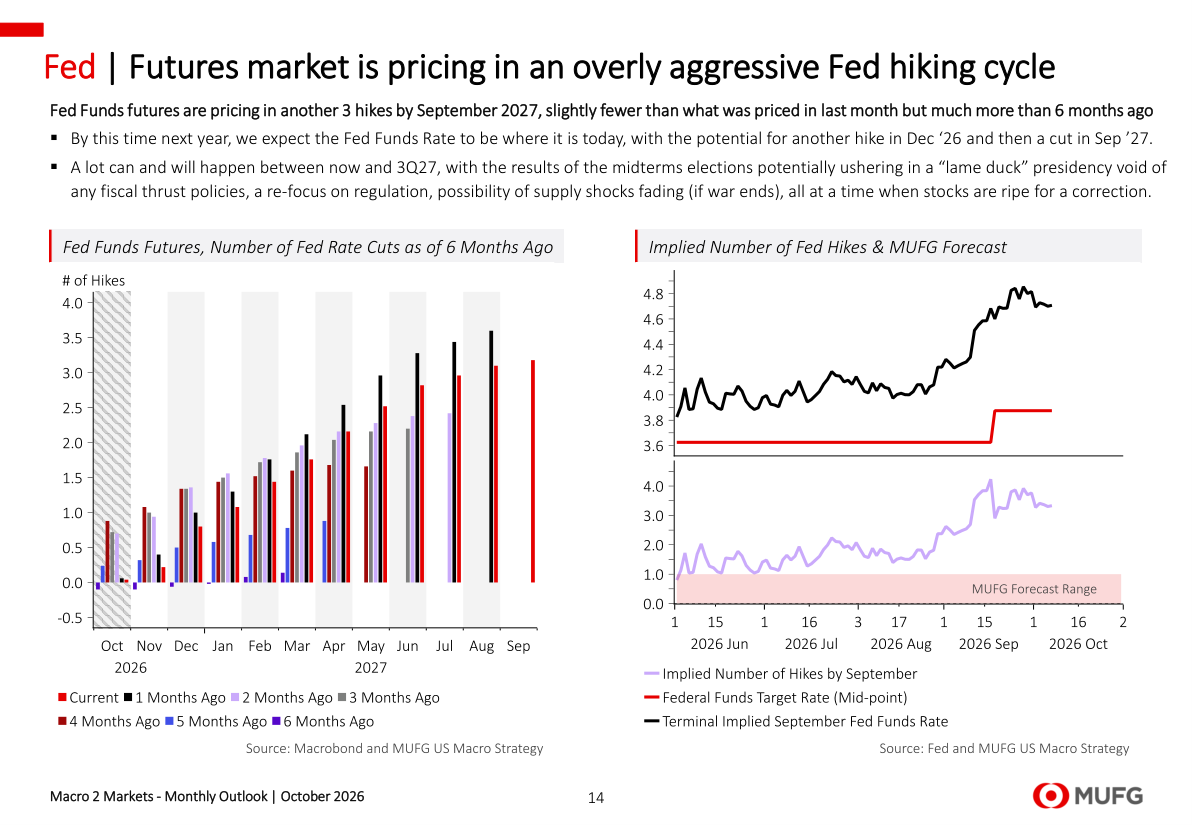
L'inflazione misurata dal PCE core (l'indicatore preferito dalla Federal Reserve, che esclude cibo ed energia per essere meno volatile) ha raggiunto il 2% su base annualizzata a tre mesi, esattamente il livello obiettivo della Fed. Se il ritmo di crescita dei prezzi degli ultimi mesi dovesse mantenersi, non ci sarebbe urgenza di alzare ulteriormente i tassi. I futures sui Fed Funds (strumenti finanziari che riflettono le scommesse dei mercati sui tassi futuri) prezzano circa tre rialzi aggiuntivi nei prossimi dodici mesi. MUFG non è d'accordo: la sua previsione di base è che i tassi restino fermi almeno fino a dicembre 2026, con al massimo un solo rialzo e poi un taglio nel settembre 2027. La Fed, secondo gli analisti di MUFG, starebbe sovrastimando la solidità del mercato del lavoro, influenzata da una sorta di 'recency bias', cioè il rischio di dare troppo peso ai dati recenti positivi dimenticando le fragilità strutturali. I tassi di riferimento (Fed Funds Rate) si trovano attualmente intorno al 3,85% e il mercato proietta un terminal rate (il livello massimo atteso) vicino al 4,7-4,8%.
I rischi da tenere d'occhio: il debito pubblico americano
Il tema più preoccupante del report è la situazione fiscale degli Stati Uniti: il debito pubblico è enorme, il deficit (la differenza tra quello che lo Stato spende e quello che incassa) è persistente, e gli interessi che il governo paga su quel debito stanno diventando un peso crescente. Entro il 2032, si stima che gli interessi sul debito saranno circa il doppio del deficit primario (cioè il deficit al netto degli interessi stessi), il che significa che la parte del bilancio che va solo a pagare gli interessi sarà dominante. Il Tesoro americano dovrà rifinanziare migliaia di miliardi di dollari di debiti in scadenza: se i tassi restano alti, ogni nuovo titolo emesso avrà cedole più alte, incorporando costi di finanziamento elevati per anni. Un altro rischio concreto è il tetto del debito (debt ceiling): il ritmo attuale di spesa porterà il governo a scontrarsi con questo limite già all'inizio del 2027, e la polarizzazione politica rende incerto un accordo tempestivo in Congresso. Le elezioni di metà mandato (midterms) potrebbero cambiare lo scenario: una vittoria democratica potrebbe creare 'gridlock' fiscale (cioè blocco delle spese), favorendo le obbligazioni, mentre una vittoria repubblicana potrebbe consentire ulteriore espansione fiscale, mettendo pressione sui tassi a lungo termine.
Cosa aspettarsi: Treasury in territorio di valore profondo
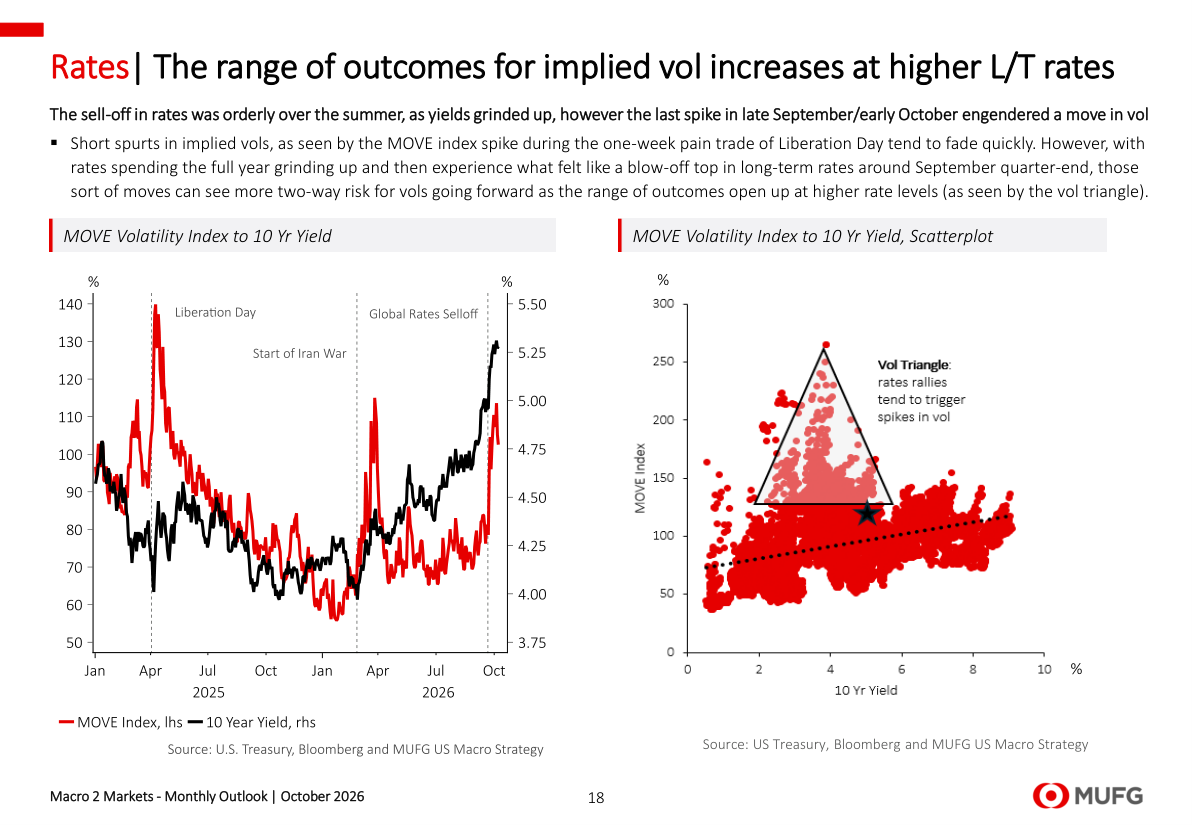
Dopo tre ondate di vendite sui Treasury americani (i titoli di Stato USA, considerati tra gli investimenti più sicuri al mondo) nel corso del 2026, i rendimenti si trovano ora a livelli storicamente elevati. MUFG ritiene che i tassi a lungo termine stiano probabilmente toccando un massimo locale, e che i Treasury siano entrati in quello che definiscono 'deep value territory', ovvero una zona in cui il prezzo è così depresso da offrire un punto di ingresso interessante. Le recenti aste di titoli di Stato hanno avuto buoni risultati, segnalando che la domanda di acquisto è tornata. Sul fronte della volatilità, il MOVE Index (l'equivalente del VIX per i tassi, cioè la misura della paura e dell'incertezza sul mercato obbligazionario) ha registrato un'impennata a fine settembre 2026, parallelamente all'aumento dei rendimenti decennali verso il 5,25%. I Treasury, storicamente un rifugio in caso di crisi azionarie, hanno perso efficacia come copertura dal 2020 in poi, ma con rendimenti così alti offrono di nuovo sia reddito che potenziale di rivalutazione nel caso di una correzione dei mercati azionari più profonda o prolungata.
Implicazioni per i Mercati
I Treasury americani (titoli di Stato USA) sono al centro di questo report: con rendimenti decennali vicini al 5,25-5,50%, livelli non visti da decenni, MUFG vede un punto di ingresso interessante per chi cerca reddito fisso di qualità, scommettendo che il mercato stia prezzando troppi rialzi della Fed. Se le aspettative di tre rialzi aggiuntivi si rivelassero eccessive, come prevede MUFG, i prezzi dei Treasury salirebbero e i rendimenti scenderebbero, premiando chi ha comprato a questi livelli. Sul fronte azionario, la crescita economica moderata e la stanchezza del mercato del lavoro suggeriscono cautela: il rally è guidato da pochi settori AI-dipendenti, e senza un allargamento della partecipazione la fragilità aumenta. Da monitorare nelle prossime settimane: l'esito delle elezioni di metà mandato americane, che potrebbe cambiare radicalmente le prospettive fiscali e quindi il percorso dei tassi, e i dati mensili sull'inflazione PCE, che diranno se la disinflazione in corso regge o si interrompe.
Grafici del Report
Real Fixed Investment, Annualized / Real Fixed Investment Growth
Cosa mostra: Il grafico a barre a sinistra mostra gli investimenti fissi reali annualizzati in apparecchiature informatiche, software e data center dal 2022 al 2026, con una linea tratteggiata che indica il trend pre-AI: il valore reale è salito da circa 0,90 a 1,37 trilioni di dollari, mentre il trend pre-AI si sarebbe fermato a 0,97 trilioni. Il grafico a destra mostra la crescita percentuale annua degli investimenti in computer (rosso) e software (nero) dal 1990 al 2026: la linea rossa schizza fino a quasi il 80% nel 2025-2026, un picco paragonabile solo al boom del 2000.
Implicazione: Lo scarto di 400 miliardi tra investimento reale e trend pre-AI quantifica quanto l'AI stia già cambiando l'allocazione del capitale produttivo. Tuttavia, il fatto che questa crescita sia concentrata quasi solo nell'hardware fisico (chip, server) e non nel software suggerisce che siamo ancora in una fase di infrastruttura, non di vera monetizzazione diffusa. Per chi investe, questo significa che i benefici economici più ampi potrebbero materializzarsi solo in un secondo momento, e che il rischio di una concentrazione eccessiva su pochi settori rimane elevato.
Real Final Sales to Private Domestic Purchasers (% YoY) & Contributions to QoQ Growth in Real GDP
Cosa mostra: Il grafico copre il periodo dal 1996 al 2026 e mostra con una linea nera la crescita annua delle vendite finali reali ai compratori privati domestici (un proxy della domanda interna effettiva), accompagnata da barre colorate che scompongono il contributo di consumo, investimenti fissi, variazioni delle scorte, spesa pubblica ed esportazioni nette. Il valore attuale (2026 Q2) è 2,8%, livello simile al periodo 2012-2017, mentre il picco pre-bolla del 1999 era al 6,2%.
Implicazione: Questo grafico dice chiaramente che, nonostante il boom dell'AI, la domanda interna aggregata è debole, analoga a quella del lento recupero post-crisi 2008. Per un investitore, questo implica che non bisogna confondere l'entusiasmo per l'AI con una vera accelerazione dell'economia: la crescita è stretta, concentrata, e vulnerabile a qualsiasi shock esterno.
Hiring Rate & Job Finding Rate (3-Month Moving Average) / Layoffs by Industry, 12-Month Rolling Sum
Cosa mostra: Il grafico a sinistra mostra il tasso di assunzione (linea grigia, asse destro) e il tasso di ritrovamento lavoro a tre mesi (linea rossa, asse sinistro) dal 2000 al 2026: il tasso di assunzione è sceso a circa il 3,3%, i livelli più bassi dal 2011, segnati da una linea tratteggiata. Il grafico a destra mostra i licenziamenti cumulativi a 12 mesi divisi tra tutte le industrie private (nero) e i settori white collar come servizi professionali, informatica e finanza (rosso): quest'ultima linea è risalita a circa 6,5 milioni, sopra la media 2010-2019.
Implicazione: Un mercato del lavoro che assume poco ma licenzia ancora poco in aggregato è in una sorta di stasi: non peggiora drammaticamente, ma non è in salute. Il dettaglio dei licenziamenti nei lavori qualificati è rilevante per chi osserva i consumi: questi lavoratori hanno redditi alti e spendono molto, e se perdono il lavoro l'effetto sulle spese discrezionali (viaggi, tecnologia, lusso) può essere significativo.
Profits/Dollar of Sales & Job Openings Rate, Durable Manufacturing / NFP Diffusion Index & ISM Employment PMI, Manufacturing
Cosa mostra: Il grafico a sinistra mostra i profitti per dollaro di vendite nel manifatturiero durevole (linea rossa, asse sinistro, in milioni) e il tasso di offerte di lavoro nel settore (linea nera, asse destro): entrambe le serie mostrano un netto rimbalzo nel 2025-2026 dopo anni di debolezza. Il grafico a destra mostra l'indice di diffusione NFP nel manifatturiero (rosso) e il PMI sull'occupazione ISM manifatturiero (nero): entrambi stanno risalendo verso e oltre quota 50 (la soglia che separa contrazione da espansione).
Implicazione: Il manifatturiero avanzato legato all'AI è uno dei pochi settori in espansione reale nell'economia USA del 2026. Chi segue i mercati azionari dovrebbe monitorare le aziende di macchinari, semiconduttori e componentistica industriale: il ciclo di redditività in miglioramento storicamente anticipa assunzioni e investimenti ulteriori, creando un potenziale effetto moltiplicatore limitato ma reale.
Fed Funds Futures, Number of Fed Rate Cuts as of 6 Months Ago / Implied Number of Fed Hikes & MUFG Forecast
Cosa mostra: Il grafico a sinistra mostra quanti rialzi il mercato prezzava nei futures del Fed Funds in diversi momenti del 2026 e 2027 (le barre per mese, dal rosso attuale al blu di sei mesi fa): la barra rossa attuale per settembre 2027 supera 3 rialzi. Il grafico a destra mostra il numero implicito di rialzi prezzato dal mercato (linea viola, asse sinistro), il tasso Fed Funds effettivo (linea rossa, intorno a 3,85-3,9%) e il terminal rate implicito (linea nera, asse destro, salito verso 4,7-4,8%), con l'area rosa che indica la gamma di previsione MUFG, molto più contenuta.
Implicazione: La distanza tra le aspettative del mercato (tre rialzi) e la previsione di MUFG (al massimo uno) è sostanziale e rappresenta un'opportunità concreta: se MUFG ha ragione, i tassi a lungo termine potrebbero scendere e i prezzi dei Treasury salire. Chi detiene obbligazioni a lunga scadenza o valuta di entrarci potrebbe beneficiare di questa divergenza tra mercato e realtà futura.
MOVE Volatility Index to 10 Yr Yield / MOVE Volatility Index to 10 Yr Yield, Scatterplot
Cosa mostra: Il grafico a sinistra mostra il MOVE Index (la misura della volatilità implicita sul mercato obbligazionario, linea rossa, asse sinistro) e il rendimento del Treasury decennale (linea nera, asse destro) da gennaio 2025 a ottobre 2026: il MOVE è schizzato fino a circa 130 a ottobre 2026, mentre il rendimento decennale ha raggiunto circa il 5,25-5,50%. Il grafico a destra è uno scatterplot storico che mostra come il MOVE e il rendimento decennale si relazionano: il 'vol triangle' indica che quando i tassi sono elevati e scendono rapidamente, la volatilità tende a esplodere.
Implicazione: Un MOVE Index elevato significa che il mercato obbligazionario è nervoso e incerto: i costi di copertura salgono, la liquidità può deteriorarsi e i movimenti di prezzo diventano meno prevedibili. Per chi investe in obbligazioni o gestisce portafogli bilanciati, questo è un segnale di attenzione: la volatilità elevata sui tassi si trasmette anche alle azioni e al credito, amplificando i rischi complessivi di portafoglio.
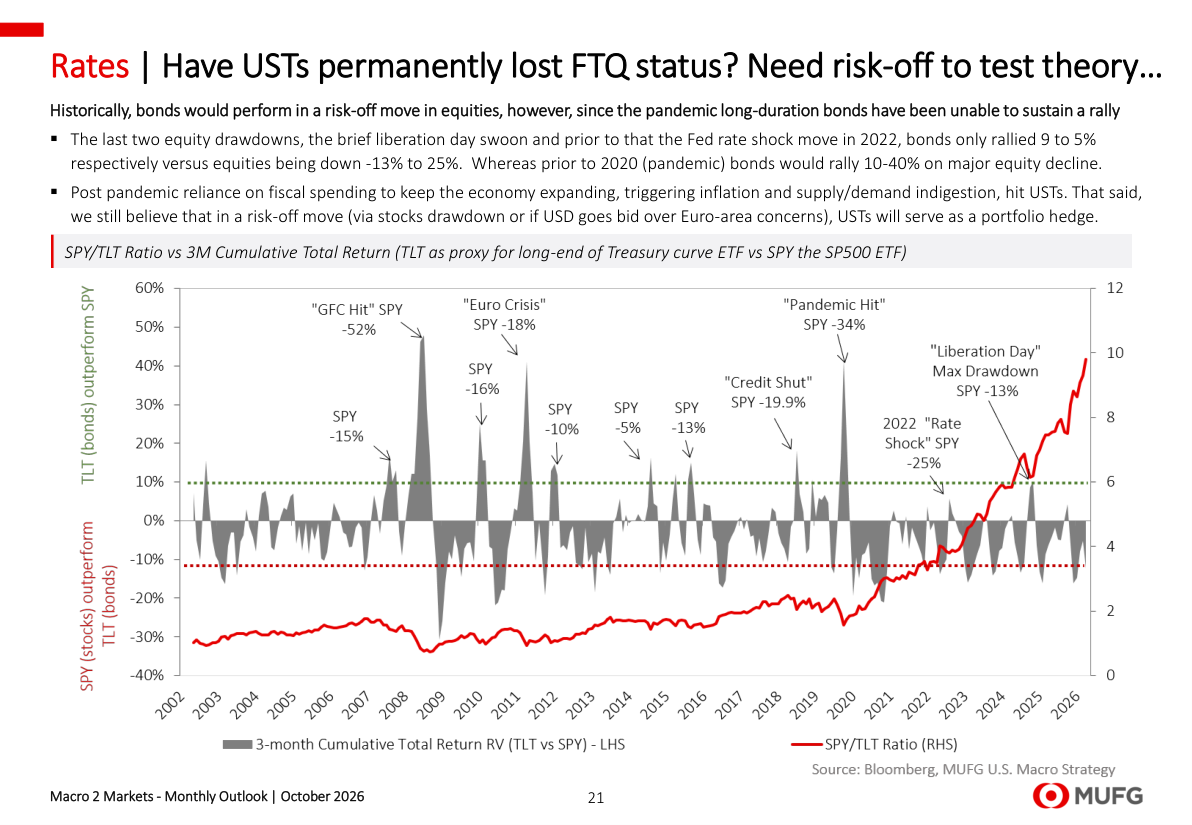
SPY/TLT Ratio vs 3M Cumulative Total Return (TLT as proxy for long-end of Treasury curve ETF vs SPY the SP500 ETF)
Cosa mostra: Il grafico copre il periodo dal 2002 al 2026 e mostra in grigio il differenziale di rendimento a tre mesi tra TLT (ETF sui Treasury a lunga scadenza) e SPY (ETF sull'S&P 500), e in rosso il rapporto di prezzo SPY su TLT (asse destro). Durante le grandi crisi azionarie (GFC 2008 con SPY a -52%, pandemia 2020 con -34%, Liberation Day 2026 con -13%) i bond hanno storicamente offerto protezione, ma nei casi del 2022 e 2026 la protezione è stata molto più limitata (solo 5-9% di rialzo dei bond contro perdite azionarie ben maggiori).
Implicazione: Questo grafico risponde a una domanda cruciale per ogni investitore: i Treasury proteggono ancora il portafoglio quando le borse crollano? La risposta di MUFG è: meno di prima, ma con rendimenti ora molto alti, qualcosa di valore è tornato. Chi costruisce portafogli bilanciati deve sapere che la correlazione inversa tra azioni e bond si è indebolita dopo il 2020, ma non è scomparsa del tutto, e con i rendimenti attuali il rapporto rischio-rendimento dei Treasury è tornato interessante.