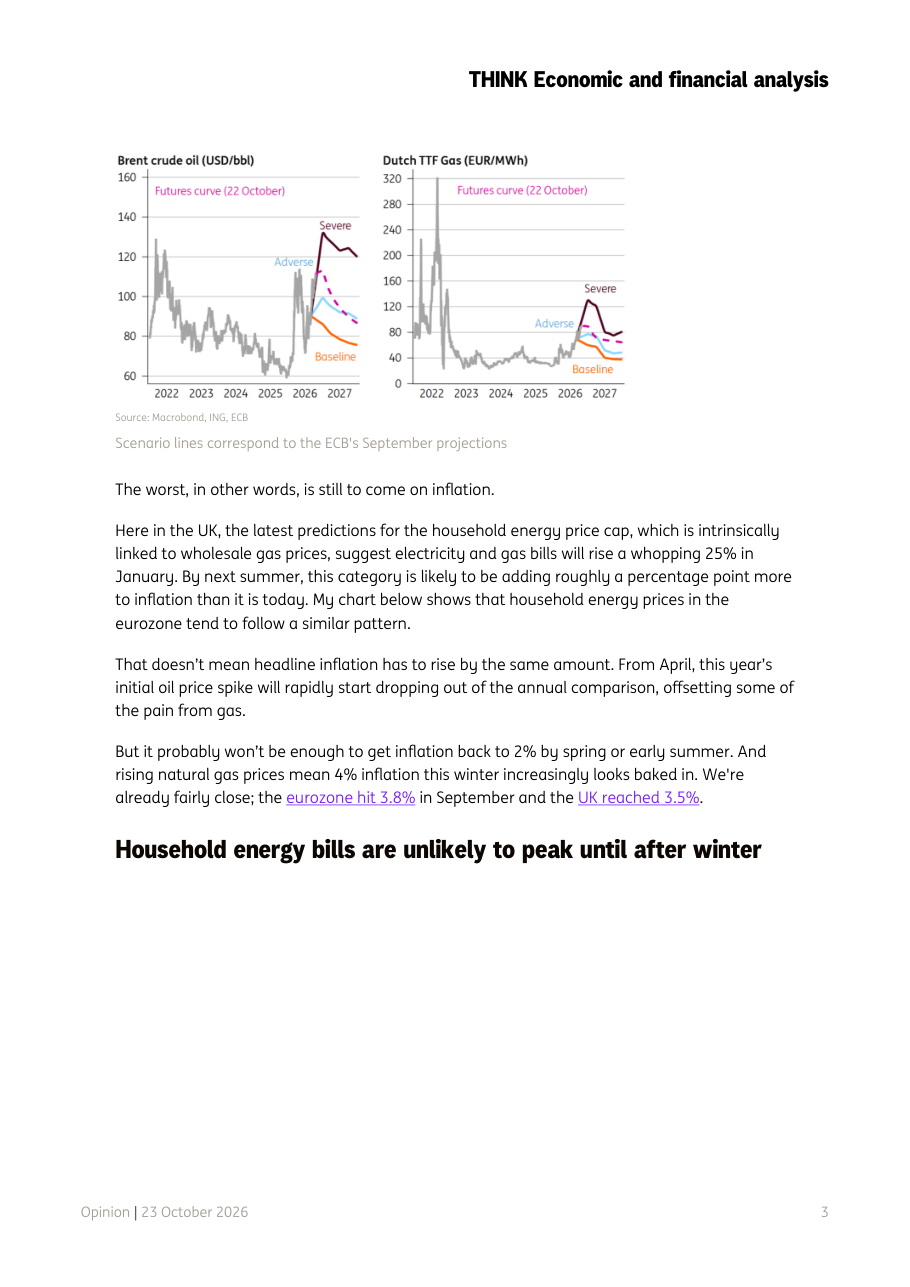
Dopo un'estate di relativa calma, i prezzi dell'energia in Europa sono tornati a correre, e questa volta non si tratta solo del petrolio. Il gas naturale europeo, scambiato sul mercato TTF (il principale benchmark continentale, simile a una borsa valori ma per il gas), continua a segnare nuovi massimi e ha già superato lo scenario cosiddetto 'avverso' che la BCE aveva elaborato appena sei settimane fa come ipotesi di stress, cioè come caso peggiore plausibile. In termini percentuali, l'accelerazione dei prezzi del gas è oggi perfino più brusca di quella registrata nelle settimane successive all'invasione russa dell'Ucraina nel 2022, anche se i livelli assoluti rimangono ben al di sotto dei picchi raggiunti allora. Questo conta molto: l'inflazione (l'aumento generalizzato dei prezzi che erode il potere d'acquisto) si misura come variazione rispetto a un anno prima, e partire da una base bassa rende ogni balzo più visibile nelle statistiche ufficiali. Con la zona euro già al 3,8% di inflazione a settembre, ING ritiene che il 4% quest'inverno sia ormai praticamente garantito.
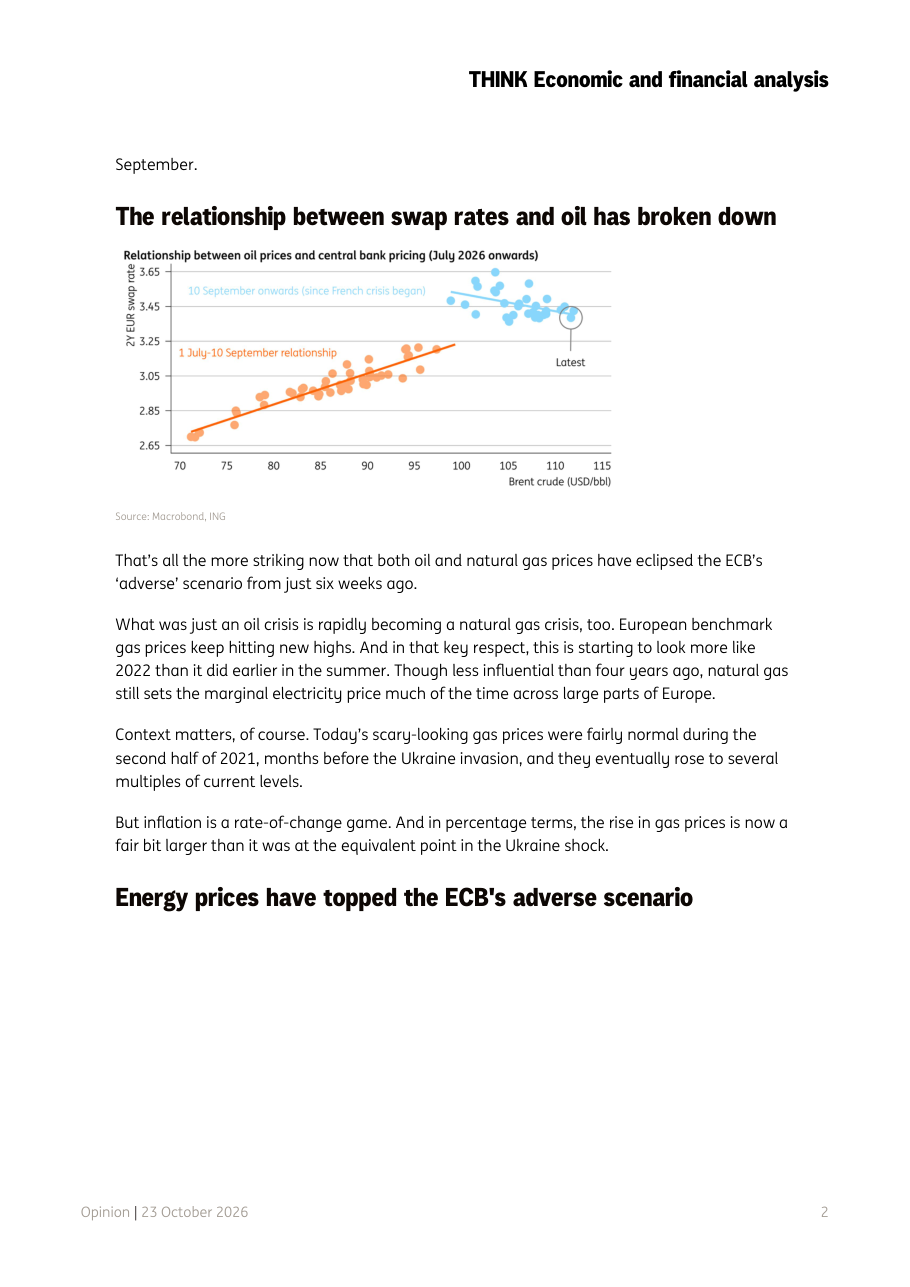
In condizioni normali, un'inflazione in risalita e prezzi energetici fuori controllo spingerebbero la BCE ad alzare i tassi di interesse, ovvero il costo al quale le banche si prestano denaro, strumento principe per raffreddare l'economia e frenare i prezzi. Ma il contesto è tutto fuorché normale. La crisi politica e fiscale in Francia ha fatto schizzare verso l'alto i rendimenti dei titoli di stato francesi (i bond yields, cioè il tasso di interesse che lo Stato paga per finanziarsi), e la BCE si trova a dover scegliere tra combattere l'inflazione e non aggravare la tensione finanziaria su Parigi. Il risultato, secondo ING, è una quasi certezza di pausa a ottobre, con qualsiasi rialzo rimandato a dicembre. A questo si aggiunge l'incognita sulla presidenza della stessa BCE: si vocifera che Christine Lagarde possa lasciare anticipatamente l'incarico, forse per candidarsi alle presidenziali francesi, un'ipotesi che aggiunge ulteriore rumore politico in un momento delicato. Persino i mercati finanziari sembrano aver perso interesse per la storia energetica: la correlazione storica tra il prezzo del petrolio e i tassi swap a due anni (strumenti derivati che riflettono le aspettative sui tassi futuri) si è interrotta da metà settembre, il che significa che gli investitori stanno prezzando la politica monetaria su altre basi rispetto all'energia.
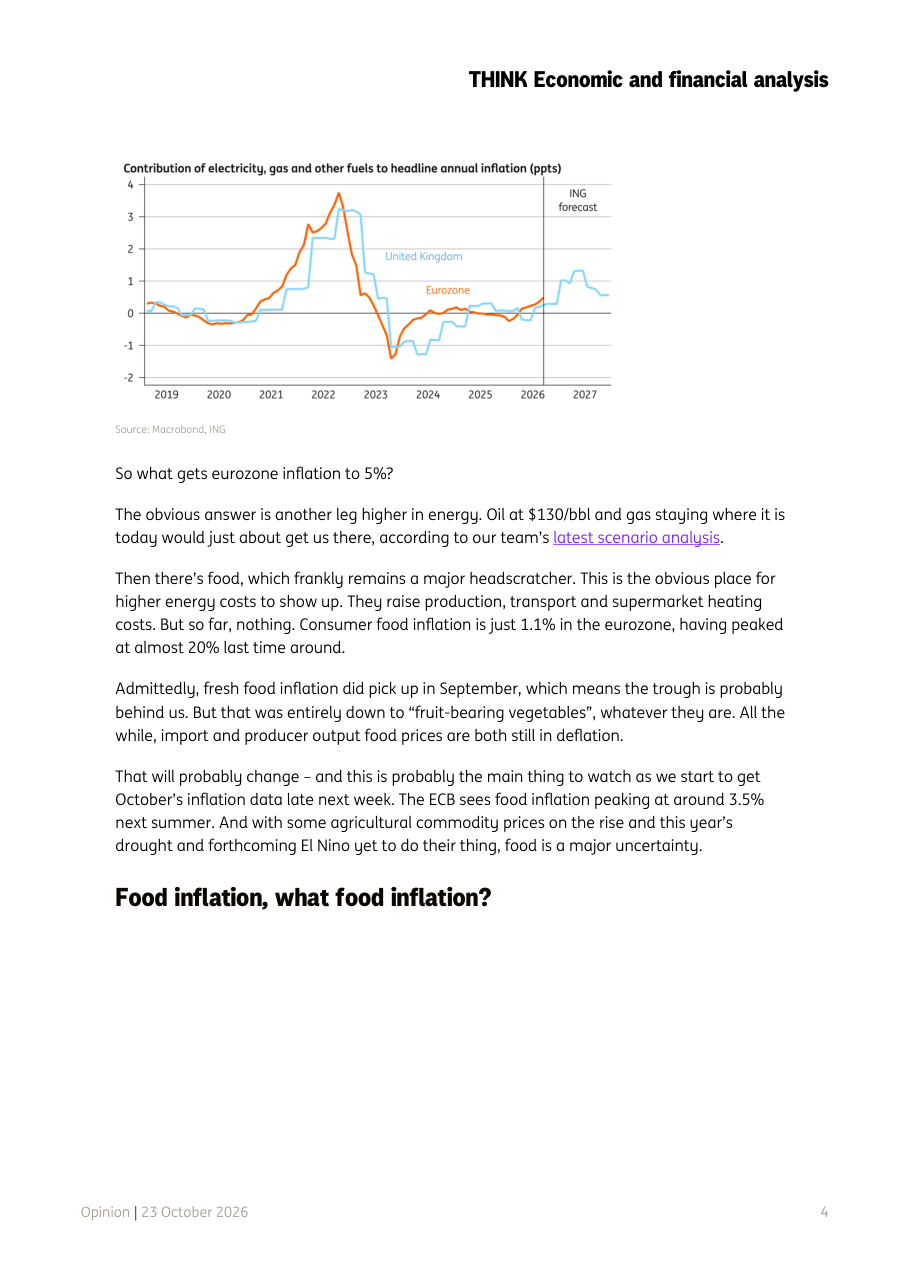
Uno degli aspetti meno intuitivi ma più importanti del report riguarda i tempi con cui i prezzi all'ingrosso del gas si trasferiscono sulle bollette delle famiglie. Nel Regno Unito, le previsioni più recenti indicano un aumento del 25% delle bollette energetiche domestiche a gennaio 2027, e ING stima che entro la prossima estate la componente energetica aggiungerà circa un punto percentuale in più all'inflazione rispetto ad oggi. Nella zona euro il meccanismo è analogo, anche se i tempi e le modalità variano da paese a paese a seconda dei contratti regolamentati e dei sussidi governativi. C'è però una parziale buona notizia: dal mese di aprile, l'impennata dei prezzi del petrolio registrata all'inizio di quest'anno comincerà a 'cadere' dal calcolo annuale dell'inflazione (il cosiddetto effetto base), compensando in parte la spinta del gas. Non sarà sufficiente a riportare l'inflazione al 2% entro la primavera, ma almeno eviterà un'ulteriore accelerazione verticale.
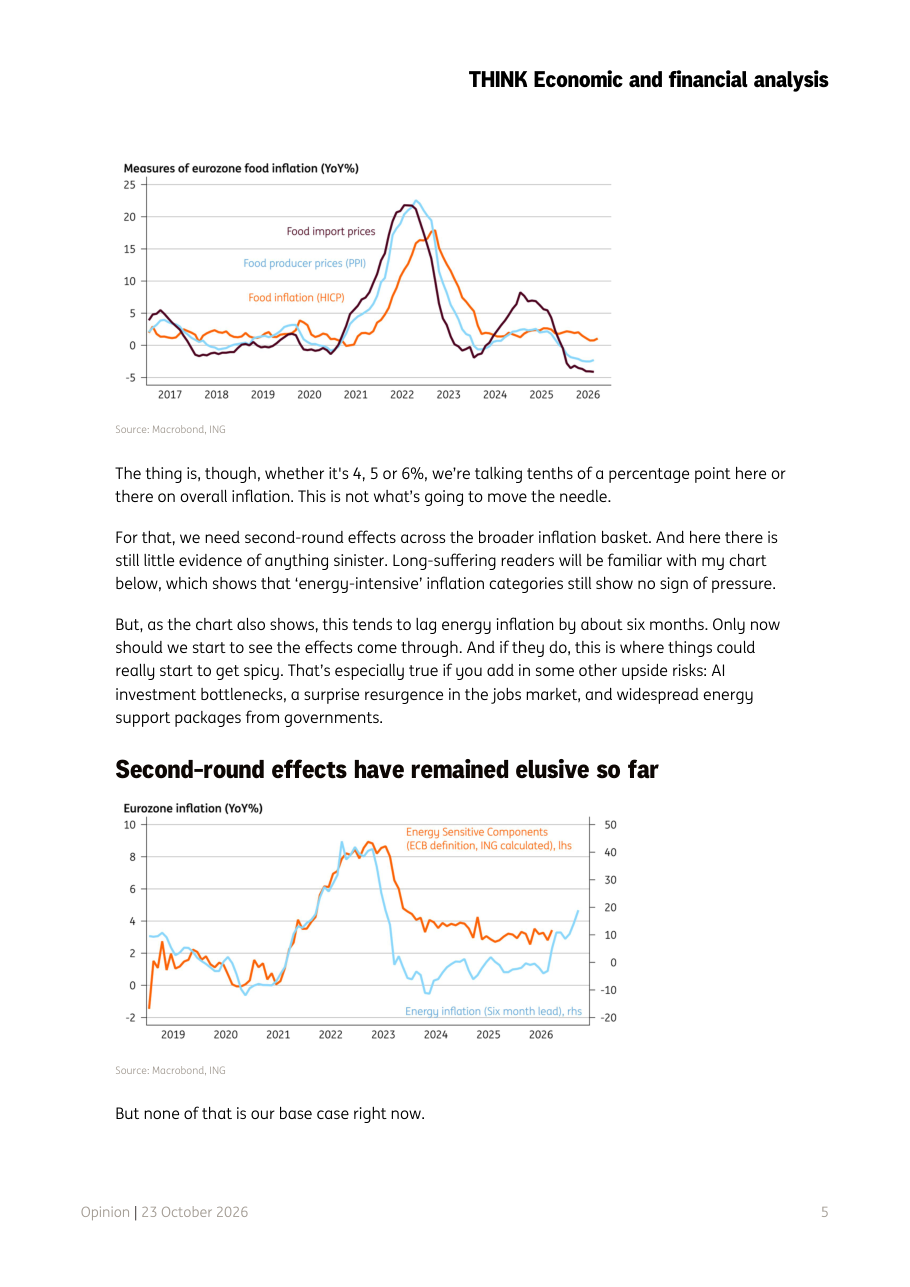
Secondo le stime di ING, per portare l'inflazione europea al 5% sarebbero necessarie due condizioni aggiuntive rispetto allo scenario attuale. La prima è un'ulteriore fiammata del petrolio: un Brent (il greggio di riferimento internazionale) a 130 dollari al barile, con il gas che rimane ai livelli attuali, sarebbe sufficiente a raggiungere quella soglia. La seconda variabile da monitorare è il cibo: sorprendentemente, nonostante i costi energetici più alti alzino i costi di produzione, trasporto e distribuzione, l'inflazione alimentare nella zona euro è ancora solo all'1,1%, lontanissima dal quasi 20% toccato nel picco precedente. I prezzi all'importazione e i prezzi alla produzione alimentare sono addirittura ancora in deflazione (cioè in calo). La BCE prevede che l'inflazione alimentare possa salire fino al 3,5% circa la prossima estate, e con la siccità di quest'anno e il fenomeno meteo El Niño in arrivo, le materie prime agricole rappresentano un'incognita concreta da tenere d'occhio nei prossimi mesi.
Il vero spartiacque per le banche centrali non è quanto sale l'inflazione nel breve termine, ma se i rincari energetici si propagano all'intera economia in modo persistente: è quello che gli economisti chiamano effetto di secondo round. In pratica: se le aziende alzano i prezzi di tutti i loro prodotti perché l'energia costa di più, e se i lavoratori chiedono aumenti salariali per compensare il caro-vita, l'inflazione smette di essere un fenomeno legato all'energia e diventa strutturale, molto più difficile da combattere. Finora, le categorie di beni ad alta intensità energetica non mostrano pressioni particolari, ma ING avverte che questo effetto tende a manifestarsi con circa sei mesi di ritardo rispetto ai rincari energetici. Solo ora, quindi, dovremmo iniziare a vedere eventuali segnali. Se a questo si aggiungono i colli di bottiglia negli investimenti in intelligenza artificiale, una possibile ripresa sorprendente del mercato del lavoro e i pacchetti governativi di sostegno energetico, lo scenario potrebbe deteriorarsi sensibilmente. Tuttavia, ING chiarisce con forza: questo non è il loro scenario base. La previsione centrale rimane quella di un'inflazione che avrà chiaramente toccato il picco entro la primavera, aprendo la strada a un possibile taglio dei tassi da parte della BCE entro la fine del 2027.
Il report dedica un'intera sezione agli altri grandi mercati sviluppati. Negli Stati Uniti, la Federal Reserve (la banca centrale americana) dovrebbe mantenere i tassi invariati nella riunione di ottobre, con il mercato e gli economisti unanimi su questo punto: il presidente Fed Kevin Warsh non ha segnalato urgenza di agire, ma con un PIL (il Prodotto Interno Lordo, la misura della ricchezza prodotta da un paese) atteso al 3,4% annualizzato nel terzo trimestre e un'inflazione ancora sopra il target, ING si aspetta un rialzo a dicembre. In Canada la situazione è più incerta: inflazione più bassa del previsto e un tasso di disoccupazione elevato suggeriscono una pausa, ma un rialzo è considerato imminente. La Francia rimane il caso più preoccupante in Europa: dopo una contrazione dello 0,2% nel primo trimestre e crescita zero nel secondo, il PIL del terzo trimestre è atteso piatto, con la produzione industriale in calo a luglio e agosto, i consumi delle famiglie in discesa e i tassi di interesse in ulteriore rialzo che frenano gli investimenti. Le proteste e la crisi politica non fanno che peggiorare un clima di fiducia già fragile.
I titoli di stato europei, in particolare quelli francesi (i cosiddetti OAT), sono sotto pressione per la doppia spinta di un'inflazione che non scende abbastanza rapidamente e di una crisi politica che aumenta il rischio percepito sul debito pubblico di Parigi: chi li detiene deve monitorare da vicino l'evoluzione degli spread (la differenza di rendimento rispetto ai Bund tedeschi, considerati il riferimento più sicuro). I mercati energetici rimangono il principale motore delle sorprese inflattive: il livello chiave da osservare per il petrolio è 130 dollari al barile, soglia oltre la quale ING stima che l'inflazione eurozona possa raggiungere il 5%. Sul fronte delle banche centrali, la BCE è in pausa a ottobre ma potrebbe alzare i tassi a dicembre, mentre un taglio è atteso entro fine 2027 se i tanto temuti effetti di secondo round non si materializzeranno. Per chi investe, il suggerimento implicito del report è di tenere alta la guardia sui dati di inflazione di ottobre in uscita a fine settimana, sui prezzi del gas TTF e sui segnali provenienti dai settori ad alta intensità energetica, che nei prossimi mesi diranno se la situazione resterà gestibile o se l'inverno 2026-2027 diventerà davvero un problema serio.