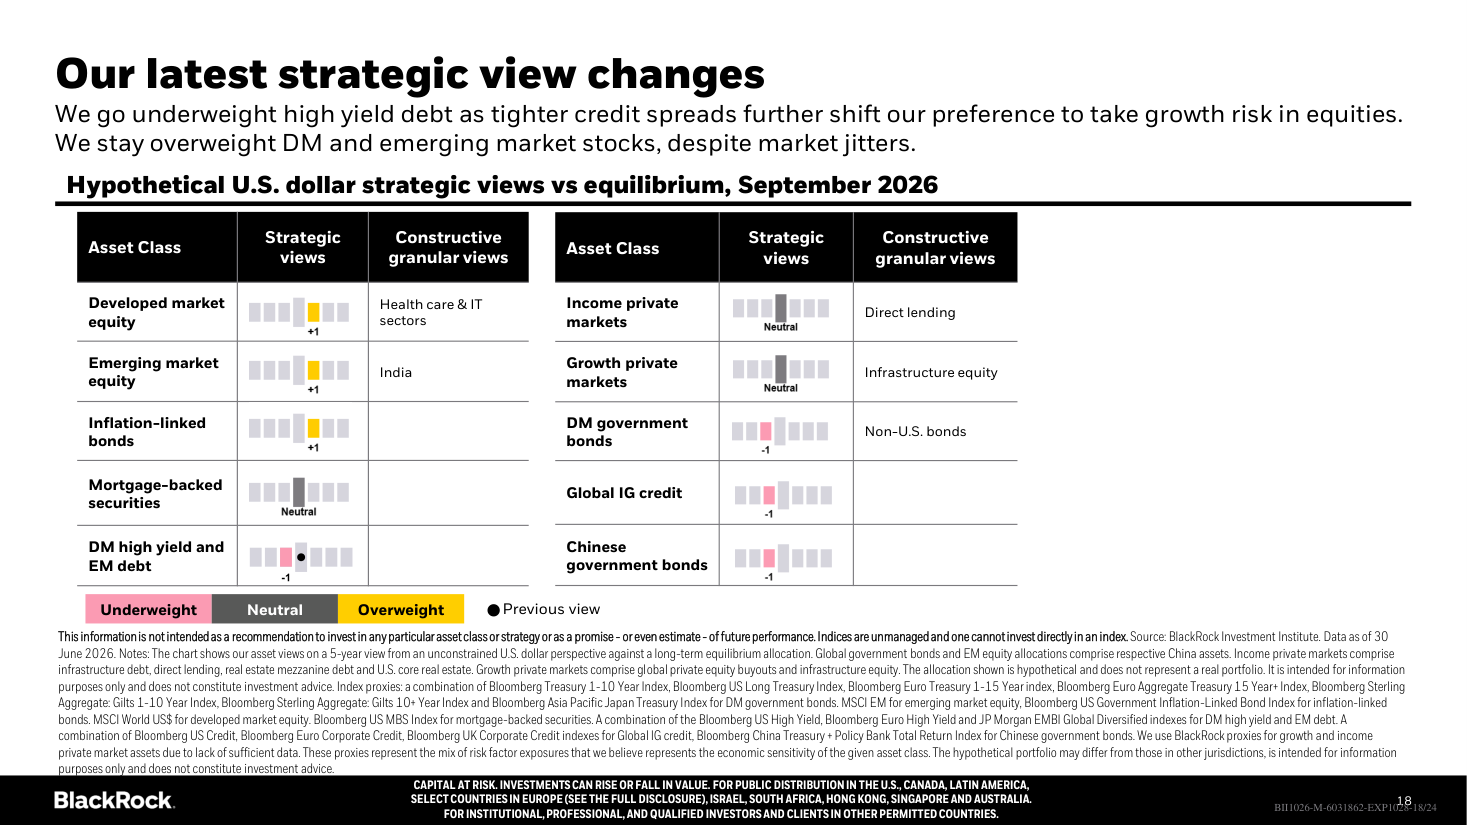
Il titolo del report, 'Scarcity vs. abundance', riassume perfettamente la tensione che BlackRock vede nel mondo attuale: da un lato una domanda crescente e quasi insaziabile di risorse (capitali, energia, chip, infrastrutture), dall'altro mercati che faticano a tenere il passo. L'intelligenza artificiale è il grande motore di questa dinamica: il suo sviluppo accelerato sta creando colli di bottiglia (cioè punti di strozzatura dove la domanda supera l'offerta) in settori come la memoria, i semiconduttori, i data center e la rete elettrica. BlackRock mantiene una posizione neutrale sulle azioni americane nel complesso, ma si concentra sulle opportunità legate proprio a questi colli di bottiglia. Sul fronte obbligazionario (i titoli di debito emessi da governi e aziende), i rendimenti sono saliti in modo marcato a livello globale, riportando in vita le opportunità di reddito che erano praticamente scomparse nell'era dei tassi a zero. La visione strategica generale è che il vecchio approccio di dividere il portafoglio in categorie rigide (azioni, obbligazioni, immobiliare) sia sempre meno utile: le grandi forze strutturali del nostro tempo attraversano trasversalmente tutti i mercati.
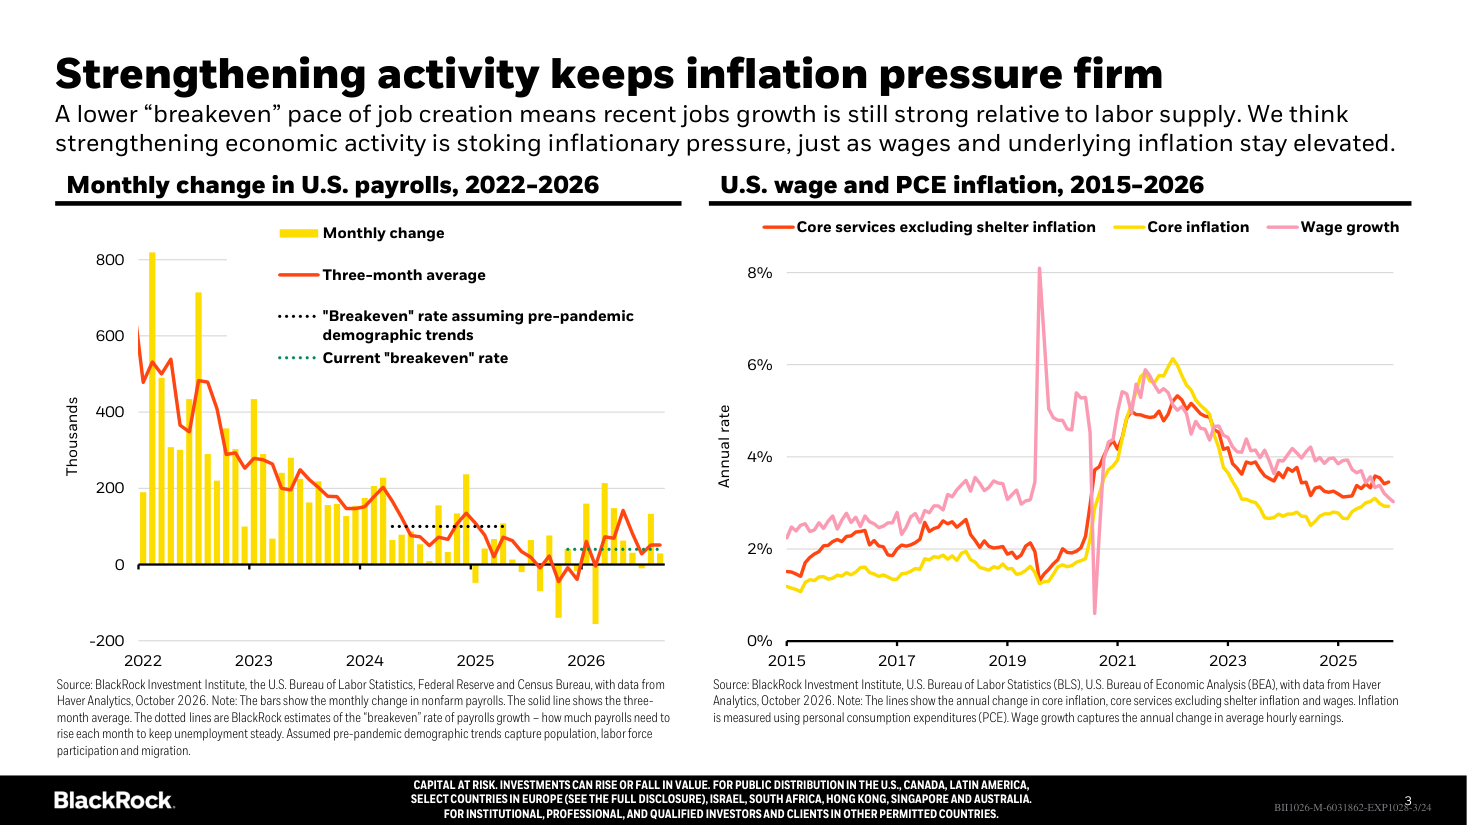
Il mercato del lavoro americano continua a sorprendere per la sua solidità, ma la chiave per interpretarlo correttamente è il concetto di 'tasso breakeven', cioè quanti nuovi posti di lavoro devono essere creati ogni mese per tenere stabile la disoccupazione. Questo numero è sceso rispetto al periodo pre-pandemia, per via di tendenze demografiche cambiate (meno immigrazione, meno partecipazione al mercato del lavoro): questo significa che anche una crescita occupazionale apparentemente moderata è in realtà molto robusta in termini relativi. I salari e l'inflazione di fondo (quella che esclude le componenti più volatili come energia e cibo) restano elevati, intorno al 3-4% annuo secondo i dati PCE (Personal Consumption Expenditures, la misura dell'inflazione preferita dalla Federal Reserve). In particolare, l'inflazione nei servizi al netto dei costi abitativi rimane persistente, segnalando che la pressione sui prezzi non è solo un fenomeno energetico o alimentare. Questo contesto rende difficile per la Federal Reserve (la banca centrale americana) abbassare rapidamente i tassi di interesse, e anzi BlackRock ritiene che il mercato stia già scontando (cioè anticipando nei prezzi) tagli dei tassi eccessivi rispetto a ciò che è realistico aspettarsi.
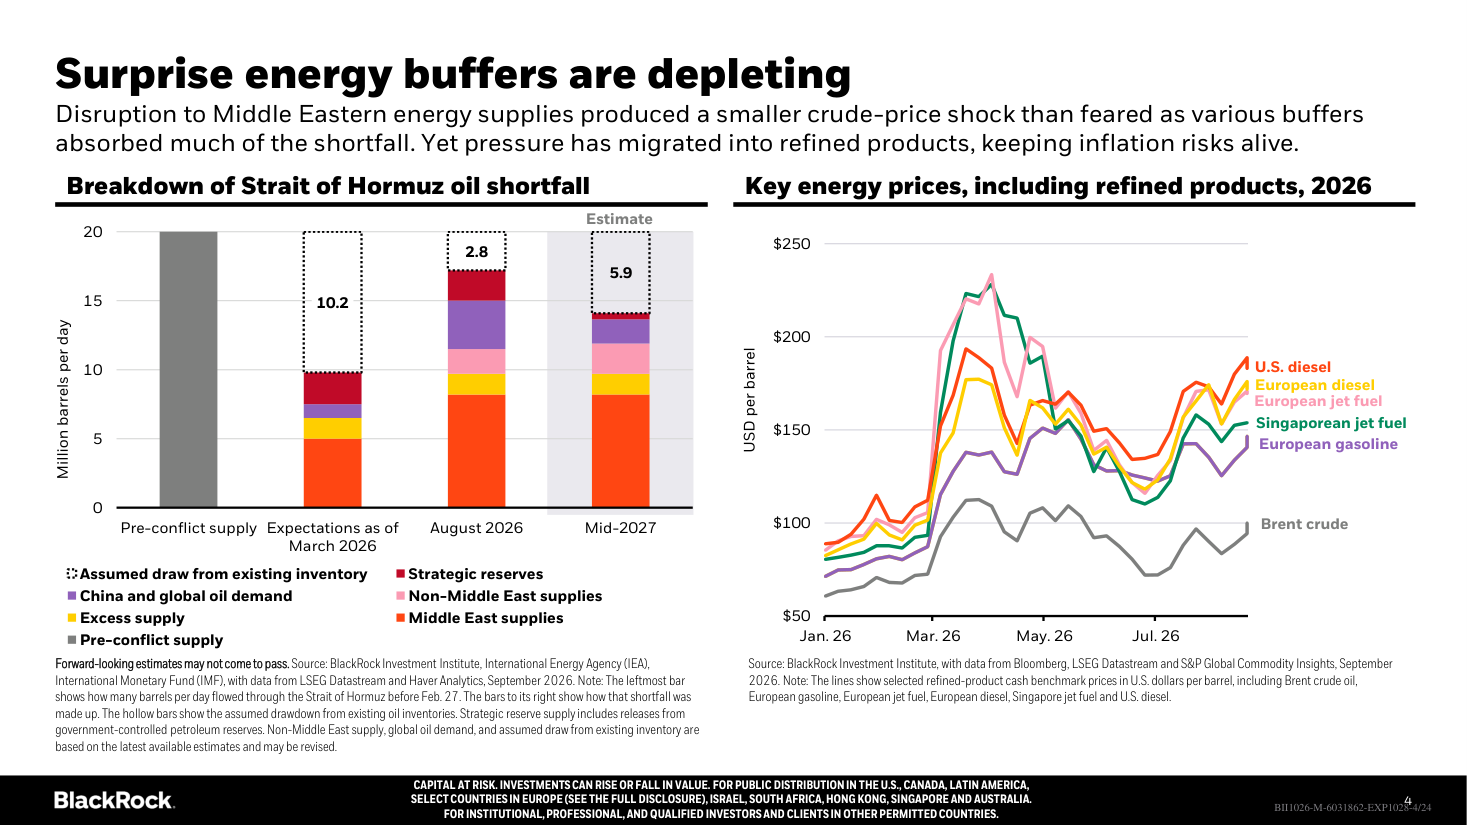
La crisi geopolitica legata allo Stretto di Hormuz (il passaggio marittimo attraverso cui transita circa il 20% del petrolio mondiale) ha prodotto un impatto sul prezzo del greggio (Brent) inferiore alle attese, perché diversi 'ammortizzatori' hanno assorbito parte del calo di offerta: le riserve strategiche governative, la riduzione della domanda globale (in particolare cinese) e l'aumento delle forniture da aree non mediorientali. Tuttavia, questi buffer stanno esaurendosi e la pressione si è spostata sui prodotti raffinati, come il diesel americano, il carburante per aerei europeo e il gasolio: questi hanno registrato impennate ben più forti del greggio stesso, arrivando in alcuni casi sopra i 200 dollari al barile. Questo è rilevante per l'inflazione perché i costi dei carburanti raffinati influenzano direttamente i prezzi del trasporto, della logistica e di molti beni industriali. BlackRock stima che verso la metà del 2027 il mercato dovrebbe ribilanciarsi parzialmente, ma i rischi al rialzo sui prezzi energetici restano concreti e vivi nel breve periodo.
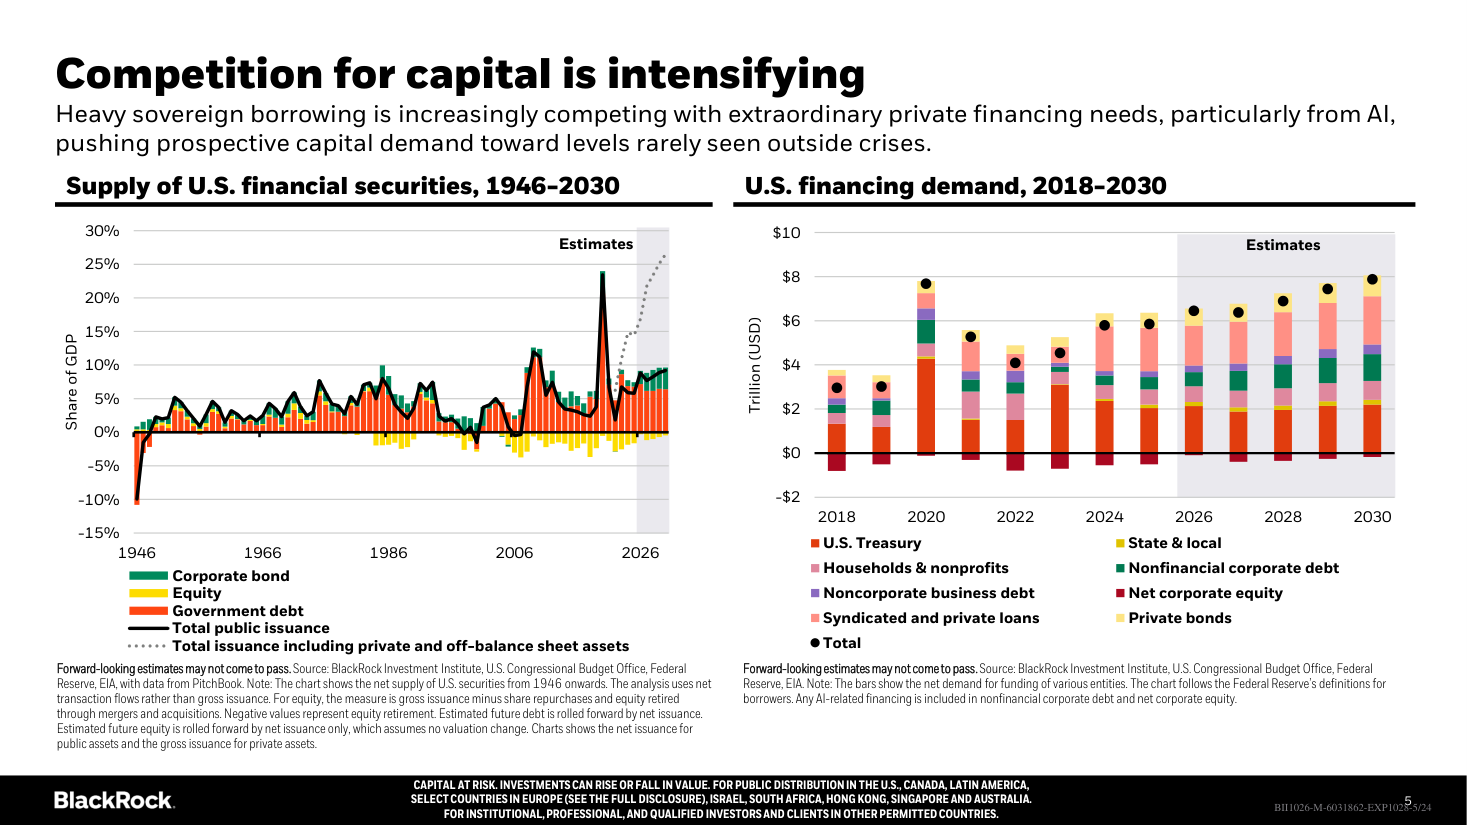
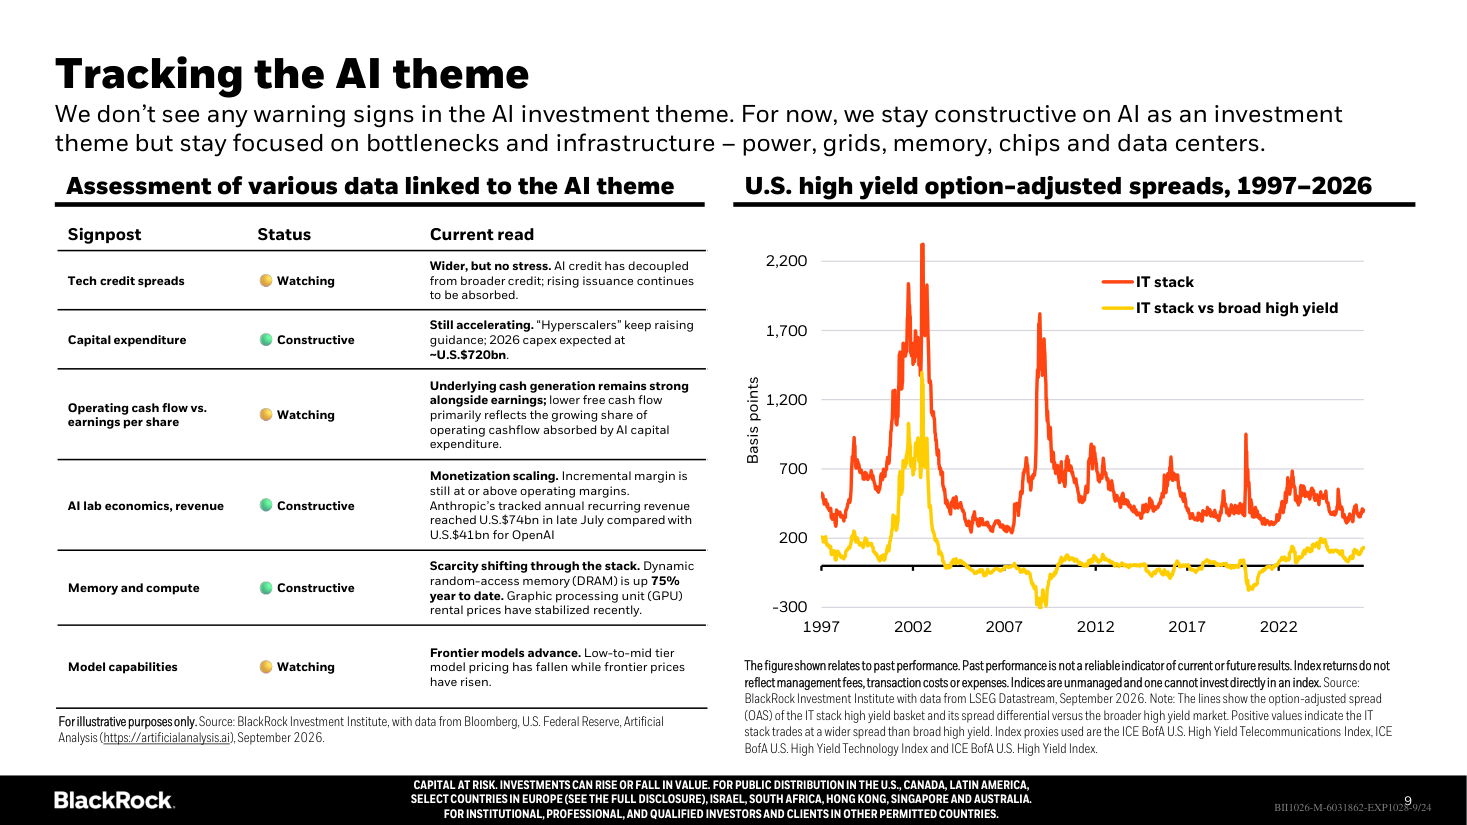
Uno dei messaggi più potenti del report riguarda la domanda di capitali: governi, aziende tecnologiche legate all'AI e il settore privato in generale stanno tutti cercando finanziamenti nello stesso momento, portando la domanda aggregata di capitali verso livelli storicamente associati ai periodi di guerra o crisi sistemica. Solo le aziende legate all'AI si aspettano investimenti in infrastrutture (capex) intorno ai 720 miliardi di dollari nel 2026. Contemporaneamente il Tesoro americano deve rifinanziare enormi quantità di debito pubblico. Questa competizione esercita una pressione strutturale al rialzo sui tassi di interesse (cioè tende a tenerli alti perché chi emette debito deve offrire rendimenti più attraenti per trovare compratori). BlackRock stima che la domanda netta di finanziamenti in America potrebbe superare gli 8-9 trilioni di dollari annui entro il 2030, un livello senza precedenti al di fuori di contesti di crisi. Chi investe in obbligazioni deve tenere presente che questa dinamica strutturale potrebbe mantenere i rendimenti elevati più a lungo di quanto molti si aspettino.
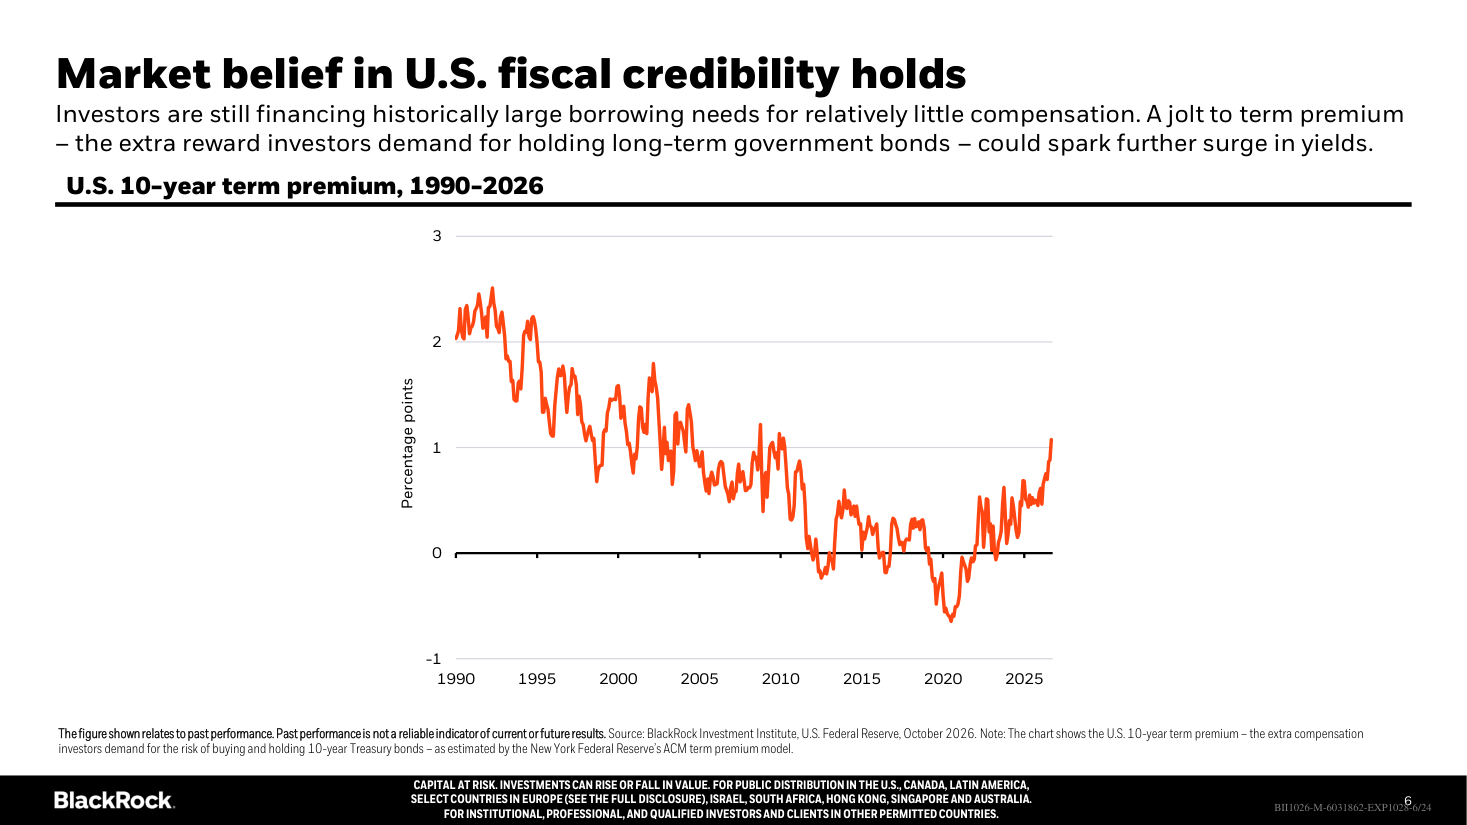
BlackRock ha alzato la propria valutazione sui Treasury a breve termine (obbligazioni del governo americano con scadenza entro 2 anni) da neutrale a sovrappeso (overweight), cioè raccomanda di averne in portafoglio più della quota 'standard'. La motivazione è chiara: i rendimenti attuali riflettono aspettative di ulteriori rialzi dei tassi da parte della Fed che BlackRock ritiene eccessive. Se la Fed non aumenta i tassi quanto il mercato si aspetta, i prezzi dei bond a breve termine potrebbero salire (ricorda: quando i rendimenti scendono, i prezzi delle obbligazioni salgono). Sui Treasury a lungo termine (10 anni e oltre), invece, la posizione è neutrale: il rischio principale è un aumento del cosiddetto term premium (la componente extra di rendimento che gli investitori chiedono per sopportare il rischio di tenere un titolo a lunga scadenza), che al momento è ancora relativamente contenuto rispetto agli standard storici. Un aumento del term premium potrebbe far salire ulteriormente i rendimenti a lungo termine, con effetti negativi sui prezzi di quei titoli.
BlackRock monitora sistematicamente una serie di indicatori per capire se il tema AI sia ancora solido o stia mostrando segnali di surriscaldamento. Il quadro attuale è in larga parte rassicurante: le spese in conto capitale (capex, cioè gli investimenti in impianti, server, chip) delle grandi aziende tecnologiche continuano ad accelerare, la scarsità di memoria DRAM (il tipo di memoria usata nei server AI) è aumentata del 75% da inizio anno, e i margini operativi dei principali laboratori AI (come Anthropic, con ricavi ricorrenti annui saliti a 74 miliardi di dollari) restano solidi. L'unica area sotto osservazione (segnalata come 'watching', cioè da monitorare con attenzione) riguarda i modelli di frontiera: i prezzi dei modelli di fascia media sono scesi, mentre quelli all'avanguardia sono rimasti stabili o aumentati, un segnale di concentrazione del valore nella parte alta del mercato. Sul fronte del credito, gli spread (cioè il differenziale di rendimento tra le obbligazioni del settore tecnologico AI e i titoli di Stato, che misura quanto rischio percepisce il mercato) si sono allargati leggermente ma restano sotto controllo, senza segnali di stress sistemico.
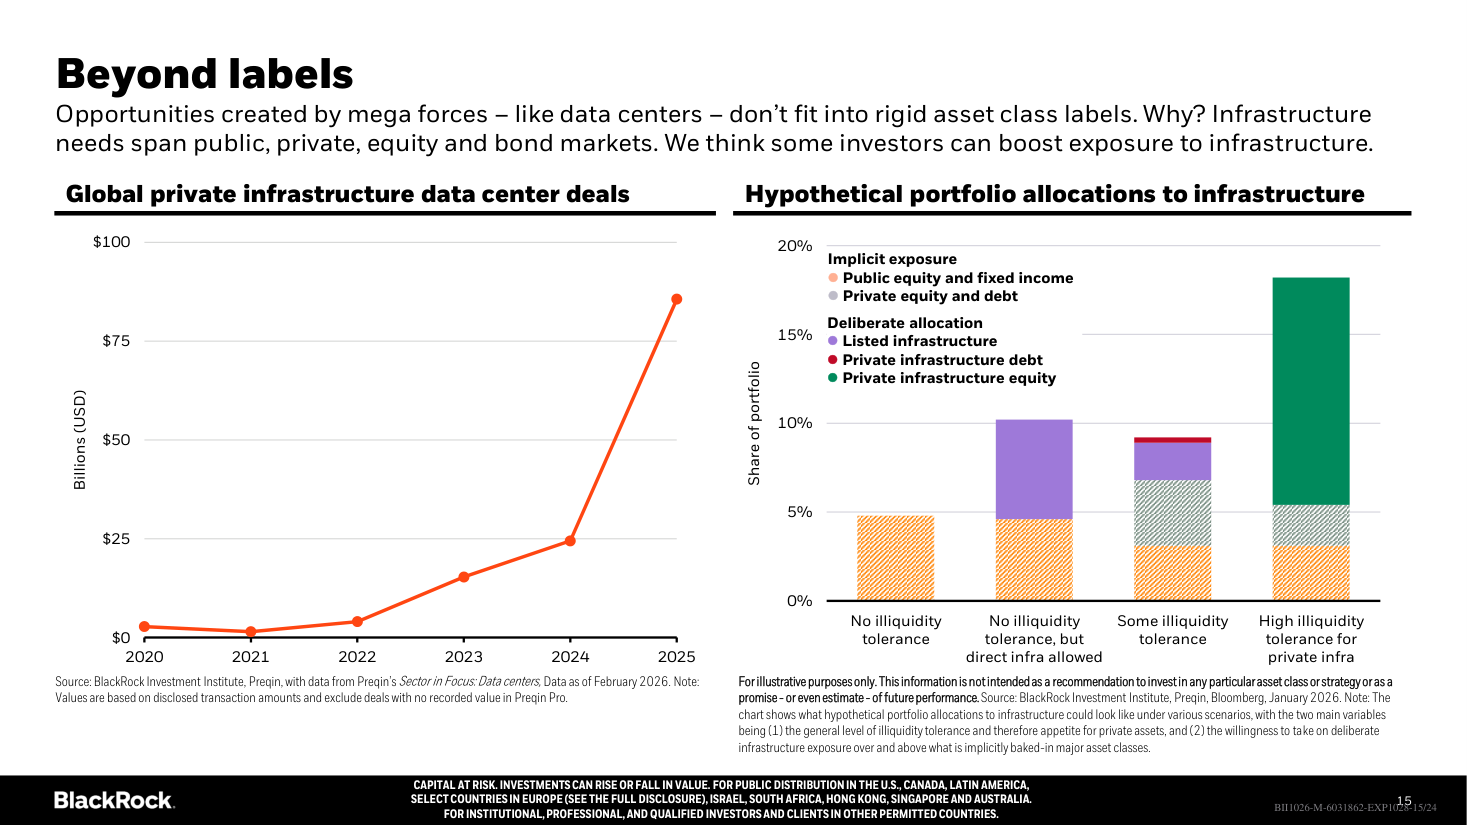
Il terzo grande tema del report sfida un'abitudine consolidata nella gestione degli investimenti: quella di suddividere il portafoglio in categorie rigide (azioni, obbligazioni, immobiliare, private equity). BlackRock argomenta che in un mondo dominato dalle grandi forze strutturali (AI, transizione energetica, frammentazione geopolitica), queste categorie sono sempre meno utili. Il caso emblematico è quello delle infrastrutture: un data center può essere allo stesso tempo un asset reale (come un edificio), un'esposizione al tema AI, un'opportunità di reddito fisso (tramite obbligazioni infrastrutturali) e un investimento in private equity. I dati parlano chiaro: il volume globale di deal privati su data center è passato da quasi zero nel 2020 a oltre 90 miliardi di dollari nel 2025. BlackRock suggerisce che gli investitori con una certa tolleranza all'illiquidità (cioè disposti ad accettare che il proprio capitale non possa essere venduto facilmente nel breve periodo) possano allocare fino al 15-20% del portafoglio in infrastrutture, tra esposizioni implicite (tramite azioni quotate di aziende infrastrutturali) e deliberate (tramite fondi di private infrastructure debt ed equity).
Il quadro delineato da BlackRock per il quarto trimestre 2026 è quello di un mercato in tensione strutturale: da un lato l'AI continua a generare opportunità concrete (soprattutto nelle infrastrutture e nelle aziende fornitrici di tecnologia), dall'altro la pressione inflazionistica e la competizione per i capitali mantengono i tassi di interesse alti e probabilmente li terranno tali più a lungo di quanto molti si aspettino. La mossa tattica più chiara è preferire i Treasury americani a breve scadenza (sotto i 2 anni), che offrono rendimenti attraenti con meno rischio rispetto alle scadenze lunghe: in un contesto in cui il mercato sconta tagli dei tassi eccessivi, i bond brevi potrebbero rivalutarsi se la Fed deluderà quelle aspettative. Sul fronte azionario, la selettività è cruciale: le aziende che beneficiano dei colli di bottiglia AI (chip, memoria, data center, energia per i server) hanno ancora vento in poppa, mentre l'indice complessivo potrebbe faticare. Da tenere d'occhio nelle prossime settimane: l'andamento dei prezzi dei prodotti raffinati del petrolio (segnale anticipatore di inflazione), il term premium sui Treasury decennali (se sale bruscamente, può scuotere tutti i mercati) e i dati sul mercato del lavoro americano (che continuano a essere il termometro principale per le decisioni della Fed).