← Torna a Institutional Insight
REPORT DEL GIORNO  ·  2026-10-28
Asia FX Talking: More two-way risk emerging in USD/CNY
ING Bank N.V. / THINK Economic and Financial Analysis Deepali Bhargava, Lynn Song, Chris Turner 12 ottobre 2026 FX & Tassi Rilevanza Alta
Asia FXUSD/CNYValute emergentiBanche centrali Asia
Apri PDF
MESSAGGIO CHIAVE

Il dollaro americano più forte e i rendimenti dei Treasury (i titoli di stato USA) in rialzo stanno complicando la tendenza al rafforzamento dello yuan cinese, che potrebbe stabilizzarsi in un intervallo più ampio anziché continuare ad apprezzarsi. In Asia, le valute si muovono in direzioni molto diverse: il won sudcoreano regge grazie al boom delle esportazioni di chip, mentre le valute del Sud-Est asiatico come la rupia indonesiana e il peso filippino soffrono per l'energia cara e i conti esteri in deterioramento. Capire queste divergenze è fondamentale per chi ha esposizione su mercati asiatici o vuole cogliere opportunità nelle valute emergenti.

Analisi Approfondita
Il quadro generale: il dollaro forte mette pressione sull'Asia

Il filo conduttore di questo report è uno solo: il dollaro americano resta forte, e questo crea pressioni molto diverse a seconda del paese asiatico che si osserva. I rendimenti dei Treasury USA (cioè gli interessi pagati sui titoli di stato americani) sono saliti ai massimi storici rispetto ai loro equivalenti cinesi, rendendo più attraente tenere dollari anziché yuan. Questo differenziale di rendimento, chiamato 'spread', è un fattore chiave perché spinge i capitali verso gli USA e allontana gli investitori dalle valute asiatiche. La risposta delle banche centrali della regione è tutt'altro che uniforme: alcune alzano i tassi di interesse per difendere la propria valuta, altre preferiscono interventi diretti sul mercato valutario, e alcune sembrano faticare a trovare strumenti efficaci. Il risultato è un'Asia valutaria frammentata, dove le storie positive (Corea, Singapore) convivono con situazioni di crescente fragilità (India, Indonesia, Filippine).

Yuan cinese (USD/CNY): equilibrio precario, due direzioni possibili

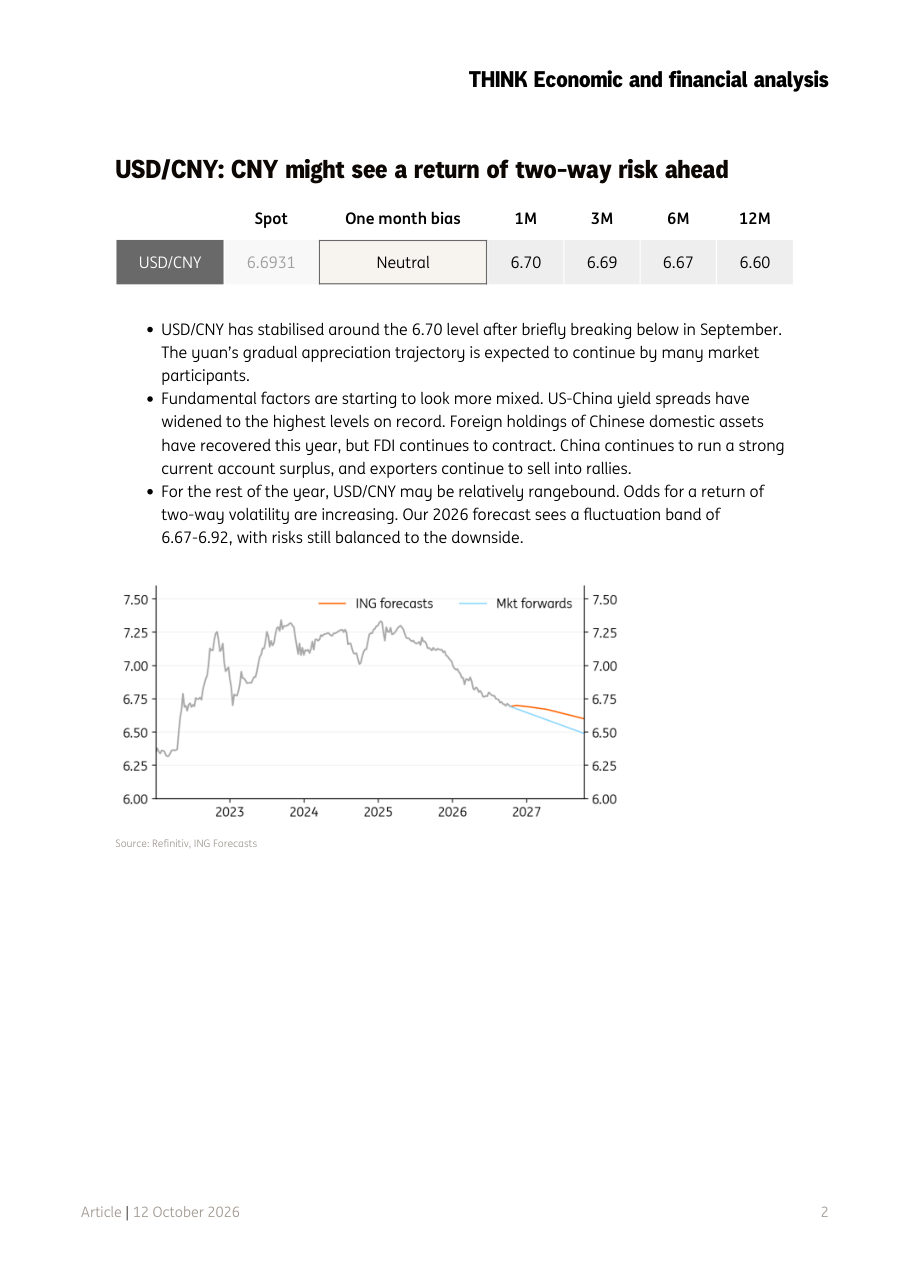
Lo yuan cinese si trova a un bivio. Dopo aver sfiorato area 6.70 dollari per ogni yuan (dove un numero più basso significa uno yuan più forte), il cambio si è stabilizzato intorno a 6.6931 e ING prevede che resti in un intervallo compreso tra 6.67 e 6.92 per tutto il 2026. La parola chiave è 'two-way risk', cioè il rischio che la valuta si muova in entrambe le direzioni senza una tendenza netta, a differenza di quanto accaduto nel recente passato quando lo yuan si apprezzava gradualmente. I fattori positivi per lo yuan rimangono: la Cina continua a esportare molto più di quanto importa (surplus delle partite correnti) e gli esportatori tendono a convertire in yuan i dollari guadagnati. Ma dall'altro lato, gli investimenti esteri diretti in Cina (FDI, cioè le aziende straniere che aprono fabbriche o uffici in Cina) continuano a contrarsi, segnale che la fiducia degli investitori internazionali non è pienamente recuperata. ING indica 6.67 come il livello minimo probabile entro fine anno: difficile aspettarsi uno yuan molto più forte di così.

Won sudcoreano (USD/KRW): la valuta asiatica più sorprendente del momento

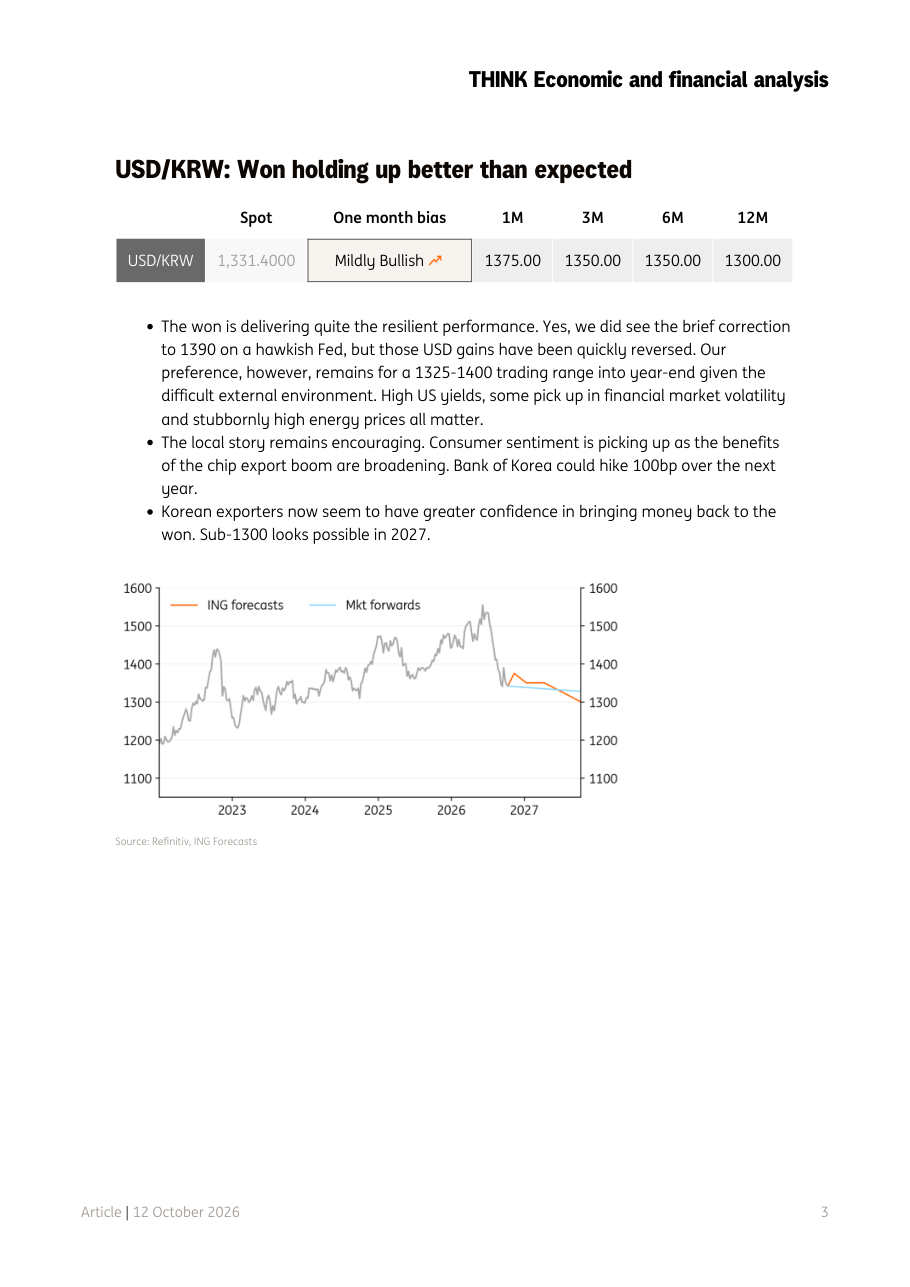
Il won sudcoreano è la storia di successo del report. Nonostante un ambiente esterno difficile (dollaro forte, energia cara, volatilità sui mercati), la valuta coreana ha resistito meglio del previsto, scambiando intorno a 1.331 won per dollaro. La ragione principale è il boom delle esportazioni di semiconduttori (chip), che porta valuta estera in Corea e aumenta la fiducia degli esportatori nel rimpatriare i profitti in won. ING vede un range di trading di 1.325-1.400 per fine anno, ma guarda già al 2027 con la possibilità di scendere sotto 1.300 (uno yuan più forte, cioè meno won necessari per comprare un dollaro). La Banca di Corea potrebbe inoltre alzare i tassi di 100 punti base (1%) nel prossimo anno, un segnale di politica monetaria restrittiva che tende a sostenere la valuta. Chi segue i mercati tech globali dovrebbe tenere d'occhio il won come barometro indiretto della domanda globale di chip.

Rupia indiana (USD/INR): i rialzi dei tassi non bastano

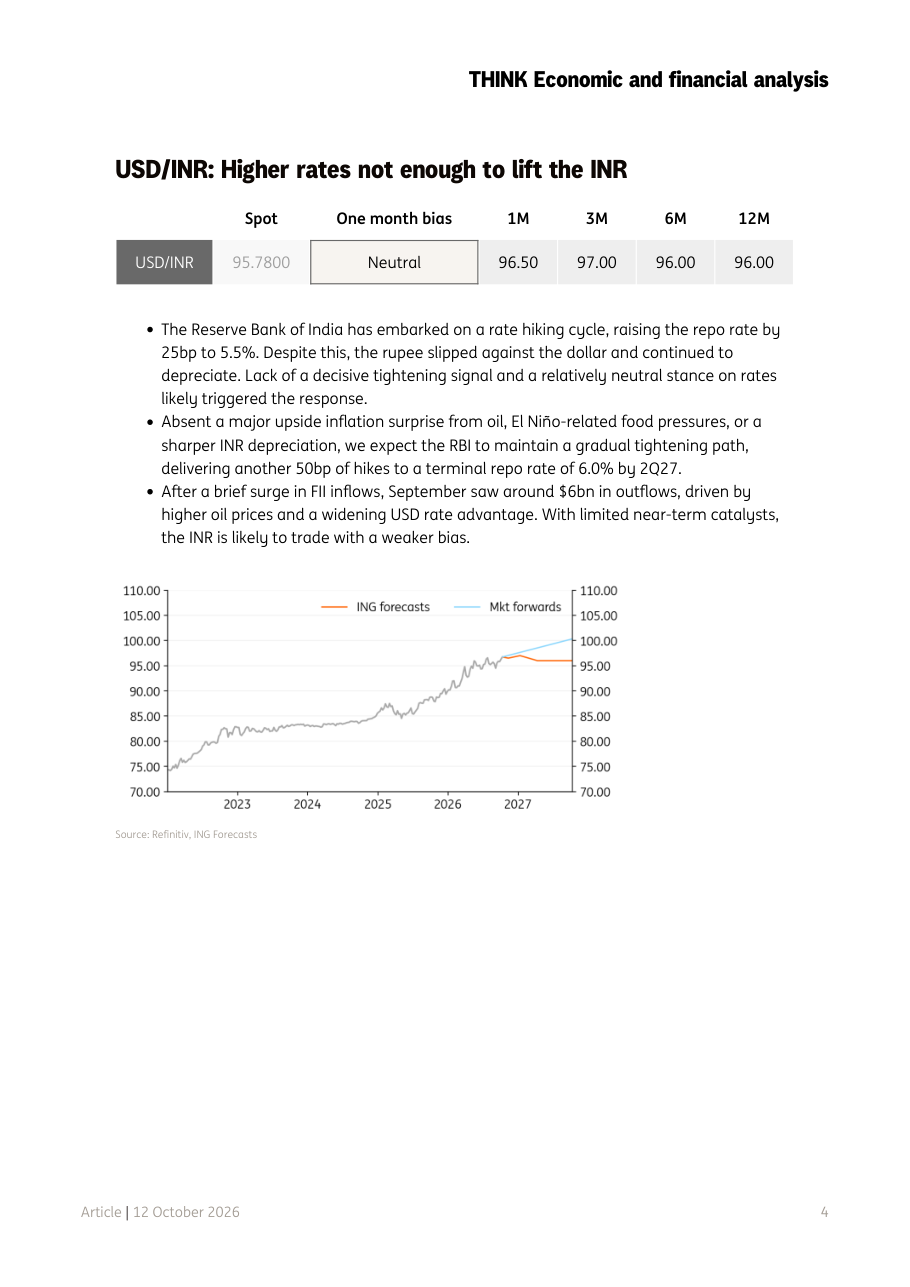
La Reserve Bank of India ha alzato il tasso di riferimento (repo rate) di 25 punti base portandolo al 5.5%, ma il mercato non ha premiato la mossa: la rupia ha continuato a svalutarsi, scambiando a 95.78 rupie per dollaro. Il problema è che il rialzo è stato percepito come troppo timido e privo di un segnale netto di ulteriore stretta. A settembre sono usciti circa 6 miliardi di dollari di capitali stranieri (FII, cioè investimenti di fondi e istituzioni estere), attratti da rendimenti più alti negli USA e scoraggiati dall'aumento del prezzo del petrolio che pesa sulla bilancia commerciale indiana. ING prevede un tasso terminale del 6% entro il secondo trimestre 2027, con altri 50 punti base di rialzi in arrivo, ma nel breve termine la rupia resterà sotto pressione con un bias al ribasso verso 97 rupie per dollaro a tre mesi. Chi importa materie prime dall'India o ha investimenti nel paese deve mettere in conto questa debolezza valutaria.

I rischi da tenere d'occhio: Indonesia, Filippine e i nodi energetici

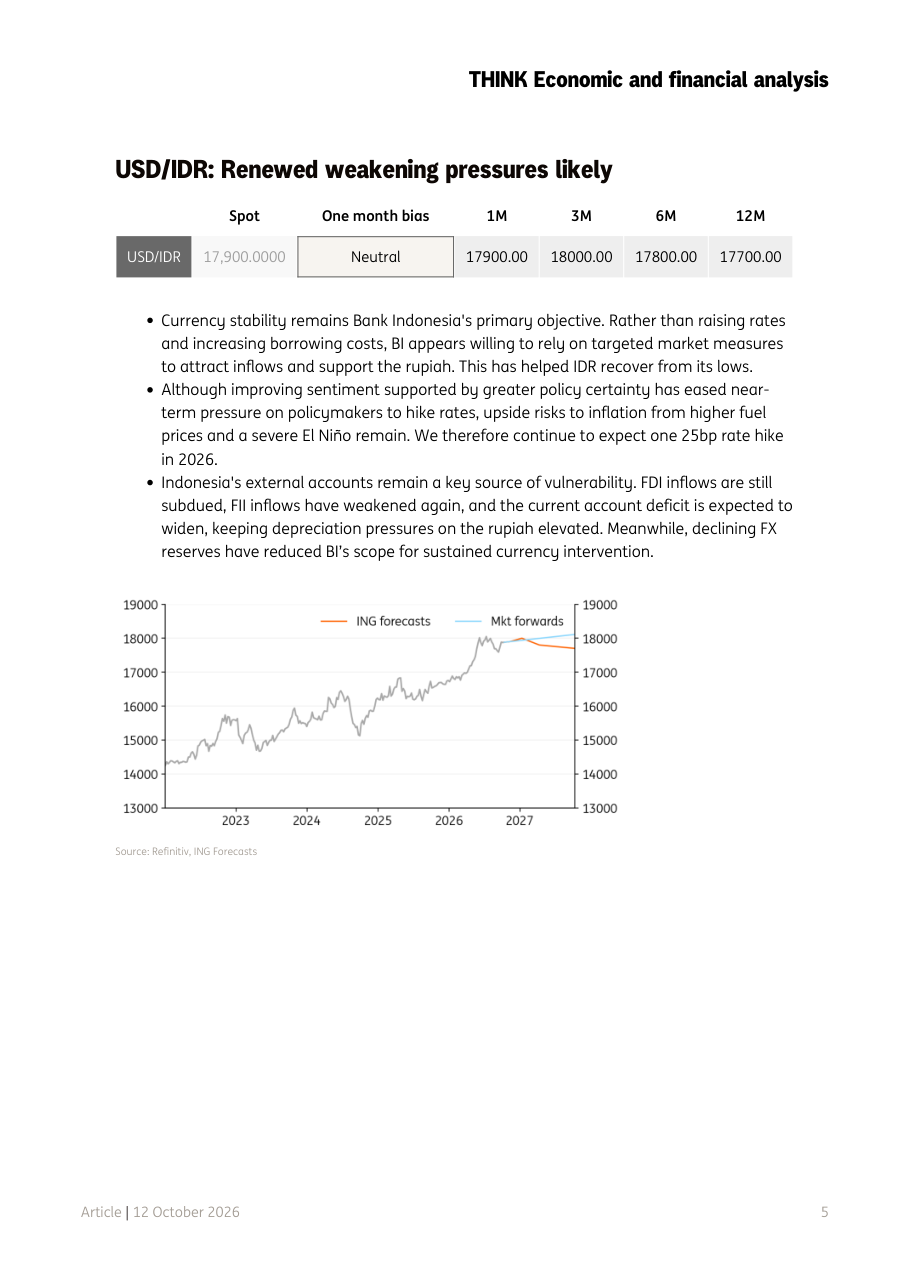
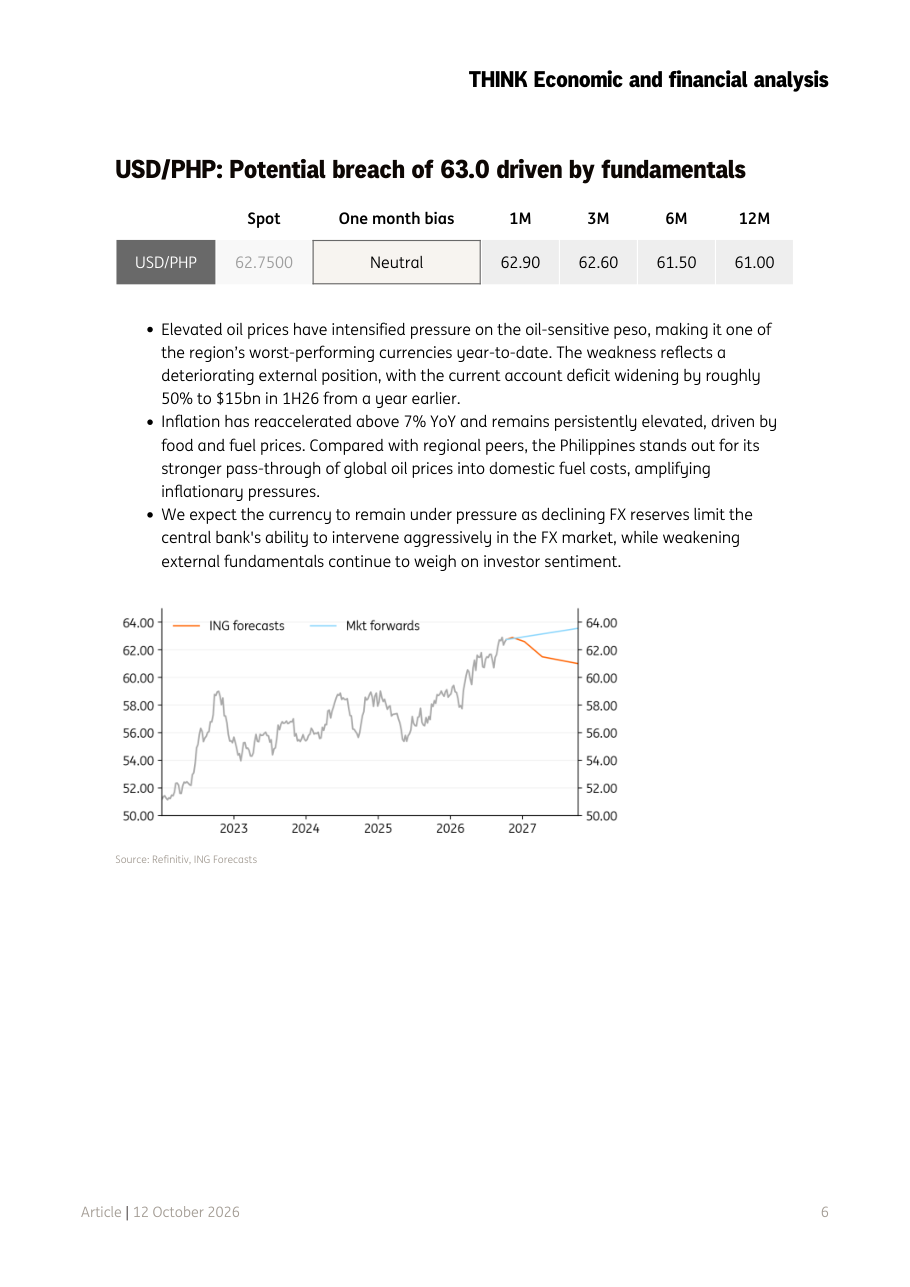
Le situazioni più delicate della regione sono quelle di Indonesia e Filippine, entrambe penalizzate da conti esteri in deterioramento e dalle riserve valutarie in calo (cioè la 'cassaforte' di dollari che le banche centrali usano per difendere la propria moneta). La rupia indonesiana (IDR) si trova a 17.900 per dollaro e potrebbe toccare 18.000 a tre mesi, con Bank Indonesia che cerca di evitare rialzi dei tassi usando invece misure dirette per attrarre capitali. Questo approccio però ha un limite: se le riserve si riducono, la banca centrale perde la capacità di intervenire. Il peso filippino (PHP) è ancora più vulnerabile: l'inflazione è sopra il 7% annuo, il deficit delle partite correnti si è allargato del 50% a 15 miliardi di dollari nella prima metà del 2026, e i prezzi del petrolio amplificano tutto perché le Filippine trasferono i rincari del greggio sui prezzi interni più velocemente dei vicini. Entrambe queste valute potrebbero rimanere deboli nei prossimi mesi e rappresentano un rischio concreto per chi ha esposizione su asset denominati in queste monete.

Cosa aspettarsi: Singapore e Taiwan, i casi di stabilità relativa

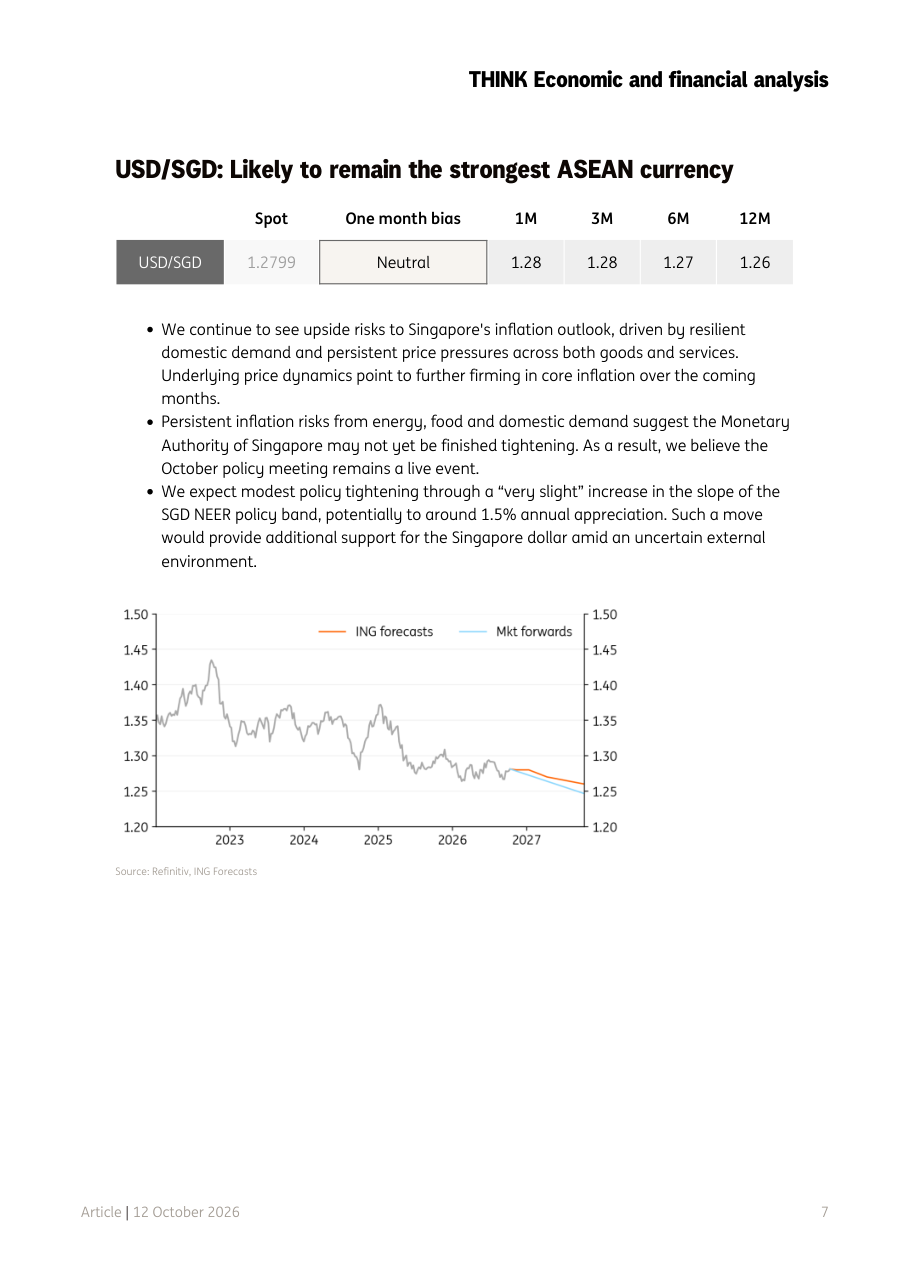
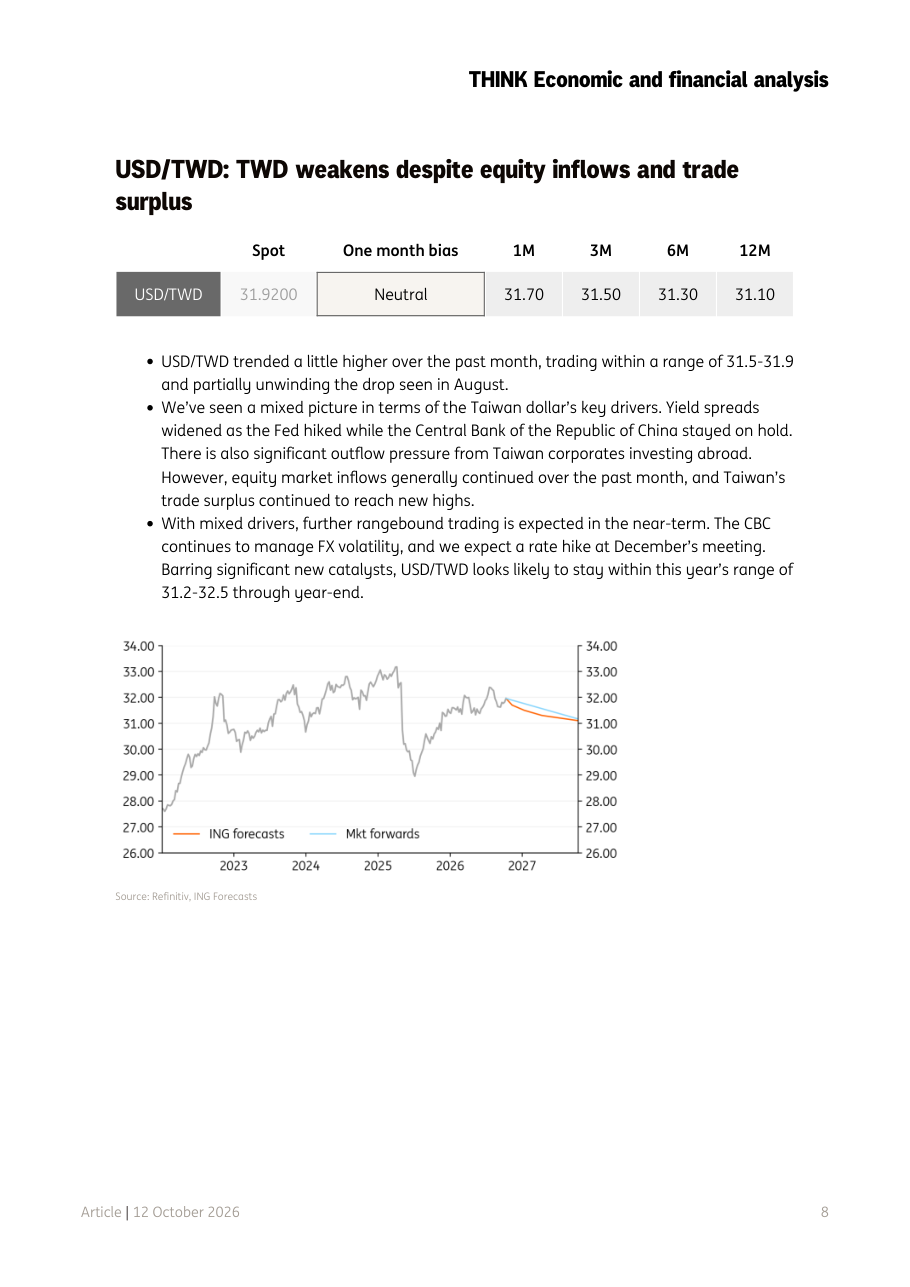
Singapore si conferma l'ancora di stabilità della regione ASEAN. Il dollaro singapuriano (SGD) quota 1.2799 per dollaro e ING prevede un graduale rafforzamento fino a 1.26 a 12 mesi. La Monetary Authority of Singapore (MAS) gestisce la valuta attraverso un meccanismo particolare: invece di fissare i tassi di interesse, controlla il tasso di apprezzamento del cambio in una banda definita (il cosiddetto SGD NEER band). ING si aspetta un piccolo irrigidimento di questa banda, portando il ritmo di apprezzamento a circa 1.5% annuo, il che equivale a una politica anti-inflazionistica attraverso la valuta. Taiwan, invece, vive una situazione mista: il dollaro taiwanese (TWD) oscilla tra 31.2 e 32.5 per dollaro, con forze contrarie che si bilanciano (surplus commerciale record da un lato, capitali corporate in uscita dall'altro). Un rialzo dei tassi è atteso a dicembre dalla banca centrale di Taiwan, ma senza grandi sorprese il cambio resterà in questo range stretto fino a fine anno.

Implicazioni per i Mercati

Il messaggio centrale per chi opera sui mercati è che l'Asia valutaria si sta frammentando in due blocchi distinti. Da un lato ci sono le valute che beneficiano di fondamentali solidi o di banche centrali credibili: il won coreano, sorretto dal boom dei chip, e il dollaro singaporiano, protetto da una politica monetaria attiva e flessibile, sono le storie da seguire per chi cerca opportunità di rafforzamento valutario nella regione. Dall'altro lato, rupia indiana, rupia indonesiana e peso filippino restano sotto pressione strutturale, penalizzate dai prezzi dell'energia, dai conti esteri in peggioramento e da riserve valutarie in calo che limitano la capacità delle rispettive banche centrali di difendere il cambio. Lo yuan cinese occupa una posizione intermedia e incerta: chi si aspettava un'apprezzamento continuo potrebbe rimanere deluso, con il cambio destinato a muoversi lateralmente nella seconda metà del 2026. Nelle prossime settimane, i dati sul petrolio, le decisioni della Fed americana sui tassi e le trimestrali del settore tech saranno i fattori da monitorare con più attenzione per anticipare i movimenti di queste valute.
Grafici del Report
Grafico USD/CNY con previsioni ING e mercato a termine
Cosa mostra: Il grafico mostra l'andamento del cambio USD/CNY dal 2023 al 2027, con valori sull'asse verticale compresi tra 6.00 e 7.50. La curva storica (grigia) sale fino a circa 7.25-7.30 nel 2023-2024, poi scende progressivamente verso 6.70 nel 2026. Da qui in avanti, la linea arancione (previsioni ING) e quella azzurra (prezzi a termine del mercato) indicano un ulteriore graduale calo verso 6.60-6.67 entro il 2027.
Implicazione: Il grafico racconta una storia di progressivo rafforzamento dello yuan rispetto al periodo di picco di debolezza del 2023, ma la pendenza della discesa si sta appiattendo. I livelli 6.67-6.70 sono le zone chiave da monitorare: se il cambio si fermasse qui, significherebbe che lo yuan ha smesso di apprezzarsi e si apre una fase di maggiore incertezza direzionale. Chi detiene asset in yuan o opera import-export con la Cina dovrebbe considerare che il vento favorevole dello yuan in salita potrebbe presto esaurirsi.
Grafico USD/KRW con previsioni ING e mercato a termine
Cosa mostra: Il grafico copre il periodo 2023-2027 con valori tra 1.100 e 1.600 won per dollaro. La curva storica sale con forza fino a circa 1.500-1.550 nel 2025, poi scende nettamente verso 1.330 nel 2026. Le proiezioni ING (arancione) e di mercato (azzurro) indicano una stabilizzazione intorno a 1.350-1.400 nel breve termine, con discesa verso 1.300 entro il 2027.
Implicazione: Il picco di debolezza del won (1.500 e oltre) è chiaramente alle spalle, e il mercato scommette su un ulteriore rafforzamento verso 1.300. Questo movimento è guidato dal boom dei semiconduttori coreani e dalla possibile stretta della banca centrale. Per chi opera sui mercati asiatici, il won è diventato una valuta da tenere d'occhio come indicatore di sentiment sui tech e sulla domanda globale di chip.
Grafico USD/INR con previsioni ING e mercato a termine
Cosa mostra: Il grafico mostra USD/INR dal 2023 al 2027, con valori sull'asse tra 70 e 110 rupie per dollaro. La curva storica sale quasi ininterrottamente da circa 75-80 nel 2023 fino a quasi 96-97 nel 2026, mostrando una svalutazione costante della rupia. Le proiezioni di ING (arancione) e del mercato (azzurro) divergono leggermente intorno a quota 96-100, con ING che prevede una stabilizzazione intorno a 96-97 e il mercato che guarda più in alto.
Implicazione: La traiettoria della rupia è chiaramente al ribasso rispetto al dollaro: in tre anni ha perso circa il 20% del suo valore. Il fatto che ING e il mercato concordino sul restare sopra 96 segnala che la pressione non è destinata a rientrare presto. Chi ha debiti in dollari o importazioni dall'India deve considerare questo rischio valutario come strutturale e non temporaneo.
Grafico USD/IDR con previsioni ING e mercato a termine
Cosa mostra: Il grafico copre 2023-2027 con valori tra 13.000 e 19.000 rupie indonesiane per dollaro. La curva storica mostra una salita graduale da circa 15.000 nel 2023 fino a quasi 18.000 nel 2026, con la proiezione ING (arancione) che si stabilizza intorno a 17.800-18.000 e quella di mercato (azzurra) simile.
Implicazione: La rupia indonesiana ha perso terreno in modo costante e le previsioni non indicano un'inversione significativa. Il livello 18.000 è una soglia psicologica importante: un superamento stabile potrebbe aumentare la pressione sulla banca centrale a reagire. Chi investe in obbligazioni o azioni indonesiane deve tenere conto di un rischio di cambio tutt'altro che trascurabile.
Grafico USD/PHP con previsioni ING e mercato a termine
Cosa mostra: Il grafico mostra USD/PHP dal 2023 al 2027, con valori tra 50 e 64 pesos per dollaro. Partendo da circa 52-53 nel 2023, il cambio è salito con continuità fino a circa 63-64 nel 2026. Le proiezioni ING (arancione) e di mercato (azzurra) mostrano una lieve divergenza: ING prevede un graduale rientro verso 61-62 nel 2027, mentre il mercato sembra più cauto.
Implicazione: Il peso filippino è tra le valute più deboli dell'area e il grafico lo mostra chiaramente: in tre anni ha perso circa il 20% di valore. La zona 63-64 è critica: se venisse superata stabilmente, potrebbe innescare ulteriori vendite. Il rientro ipotizzato da ING dipende da un calo del petrolio e da un miglioramento dei conti esteri, due condizioni tutt'altro che garantite.
Grafico USD/SGD con previsioni ING e mercato a termine
Cosa mostra: Il grafico mostra USD/SGD dal 2023 al 2027 con valori tra 1.20 e 1.50. La curva storica parte da circa 1.35-1.45 nel 2023, scende progressivamente verso 1.27-1.28 nel 2026. Le proiezioni ING (arancione) e mercato (azzurra) indicano un ulteriore lieve rafforzamento del dollaro di Singapore verso 1.25-1.26 entro il 2027.
Implicazione: A differenza di quasi tutte le altre valute asiatiche, il dollaro di Singapore si è rafforzato rispetto al dollaro USA negli ultimi anni, riflettendo la gestione attiva da parte della MAS. Questo lo rende una valuta rifugio regionale: nei momenti di turbolenza, gli investitori tendono a preferirla rispetto alle valute dei vicini. La prospettiva di un ulteriore irrigidimento della politica monetaria singaporiana la rende ancora più interessante come strumento di stabilità in un portafoglio esposto all'Asia.
Grafico USD/TWD con previsioni ING e mercato a termine
Cosa mostra: Il grafico copre 2023-2027 con valori tra 26 e 34 dollari taiwanesi per dollaro USA. La curva storica mostra forte volatilità, con picchi vicino a 33-34 nel 2024-2025, seguiti da un calo verso 31.5-32 nel 2026. Le proiezioni ING (arancione) e mercato (azzurra) concordano su un graduale rafforzamento del TWD verso 31.10-31.50 entro il 2027.
Implicazione: Taiwan vive una situazione di tiro alla fune tra fattori opposti, e il grafico lo riflette con la sua volatilità elevata. I livelli 31.2-32.5 definiscono la zona di comfort attuale: uscire da questo range richiederebbe un cambiamento importante nello scenario di policy o nel ciclo delle esportazioni tech. Chi monitora i mercati dei semiconduttori globali troverà nel dollaro taiwanese uno dei migliori indicatori indiretti di sentiment sul settore.