Il 2026 è stato l'anno più difficile per le compagnie aeree dai tempi del Covid: la guerra in Medio Oriente ha fatto esplodere i prezzi del carburante e dimezzato il traffico aereo nella regione. La buona notizia è che la domanda di viaggi tiene, e nel 2027 si prevede una ripresa del 5%. La cattiva è che i costi rimarranno alti, i biglietti continueranno a salire, e chi vola low cost sarà più colpito di chi vola business.
Analisi Approfondita
Il quadro generale: un anno da dimenticare
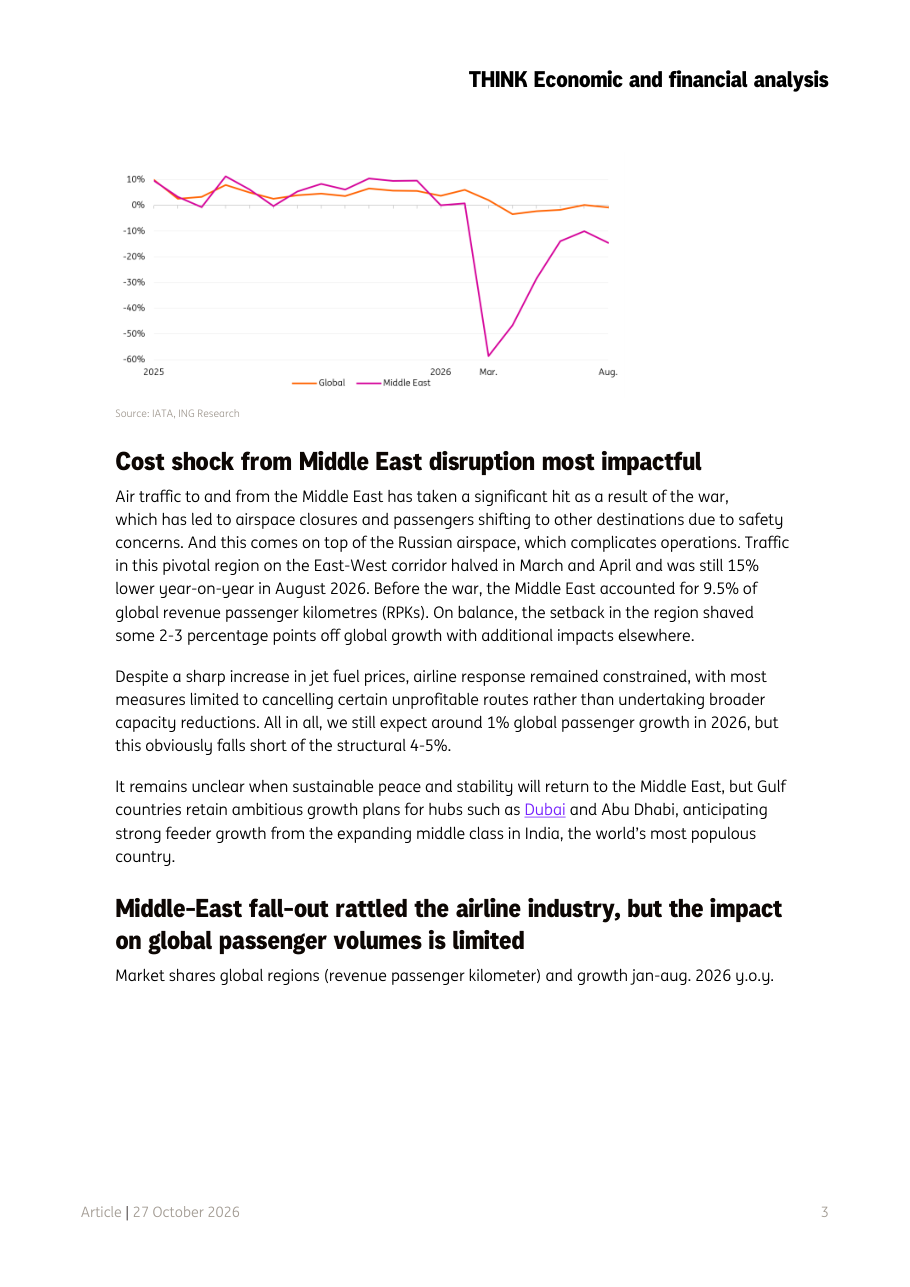
Il 2026 è entrato nella storia dell'aviazione come l'anno più turbolento dopo la pandemia. La guerra in Medio Oriente, con la conseguente chiusura dello spazio aereo e il blocco del Golfo di Hormuz (uno dei corridoi marittimi più importanti al mondo per il transito di petrolio), ha innescato una reazione a catena devastante per il settore. Il traffico aereo nella regione mediorientale si è letteralmente dimezzato tra marzo e aprile, e ad agosto era ancora inferiore del 15% rispetto all'anno precedente. Prima del conflitto, il Medio Oriente rappresentava il 9,5% dei chilometri percorsi dai passeggeri a livello globale (i cosiddetti RPK, Revenue Passenger Kilometres, cioè la misura standard del traffico aereo). Il risultato netto è che la crescita globale del settore nel 2026 si è fermata a circa il 1%, ben lontana dal potenziale strutturale del 4-5% annuo. Non è un crollo, ma è una frenata brusca che pesa sui conti di tutte le compagnie.
Il costo del carburante: la voce che cambia tutto
Il carburante per aerei (il cosiddetto jet fuel) è sempre stata una delle voci di costo più pesanti per le compagnie aeree, ma nel 2026 ha raggiunto livelli record. Dal 27% del totale dei costi operativi nel 2025, la sua incidenza potrebbe salire fino al 35% nel 2026: significa che su ogni euro speso per far volare un aereo, più di un terzo va in carburante. La causa principale è la perdita di forniture dal Medio Oriente, che ha ridotto la disponibilità globale di derivati del petrolio come il jet fuel, creando quelli che in gergo si chiamano crack spreads elevati (ovvero il margine tra il prezzo del greggio e quello del prodotto raffinato finale, che è cresciuto in modo anomalo). Anche se il prezzo del petrolio grezzo dovesse scendere, le raffinerie operano già a piena capacità e le scorte sono basse: questo significa che il prezzo del carburante per aerei resterà probabilmente alto per tutto il 2027, indipendentemente da cosa succede ai prezzi del petrolio.
Vincitori e perdenti: chi sopravvive meglio alla crisi
Non tutte le compagnie aeree soffrono allo stesso modo, e questo è uno dei messaggi più importanti del report. Le compagnie europee avevano in gran parte coperto il rischio carburante tramite la cosiddetta copertura (hedging), cioè contratti finanziari stipulati in anticipo che fissano un prezzo del carburante a prescindere da quello di mercato: queste coperture, che riguardavano dal 40 al 90% del fabbisogno, hanno attutito il colpo iniziale. Le compagnie americane, che tendono a coprirsi molto meno, hanno invece trasferito i costi sui passeggeri quasi subito, aumentando i biglietti in modo rapido e deciso. Le compagnie low cost come Wizz Air e Frontier sono le più vulnerabili: per loro il carburante pesa ancora di più sui costi totali, e i loro clienti, spesso più sensibili al prezzo, resistono agli aumenti. I vettori premium come IAG (la holding di British Airways e Iberia), Lufthansa e Delta possono invece alzare i prezzi dei biglietti business e premium economy con meno rischio di perdere clienti, perché chi viaggia in business è meno elastico al prezzo. Ryanair, pur restando hedgiata all'80% fino al secondo trimestre 2027, ha già avvertito che i prezzi aumenteranno in modo significativo.
La ripresa del 2027: crescita sì, ma con meno margini
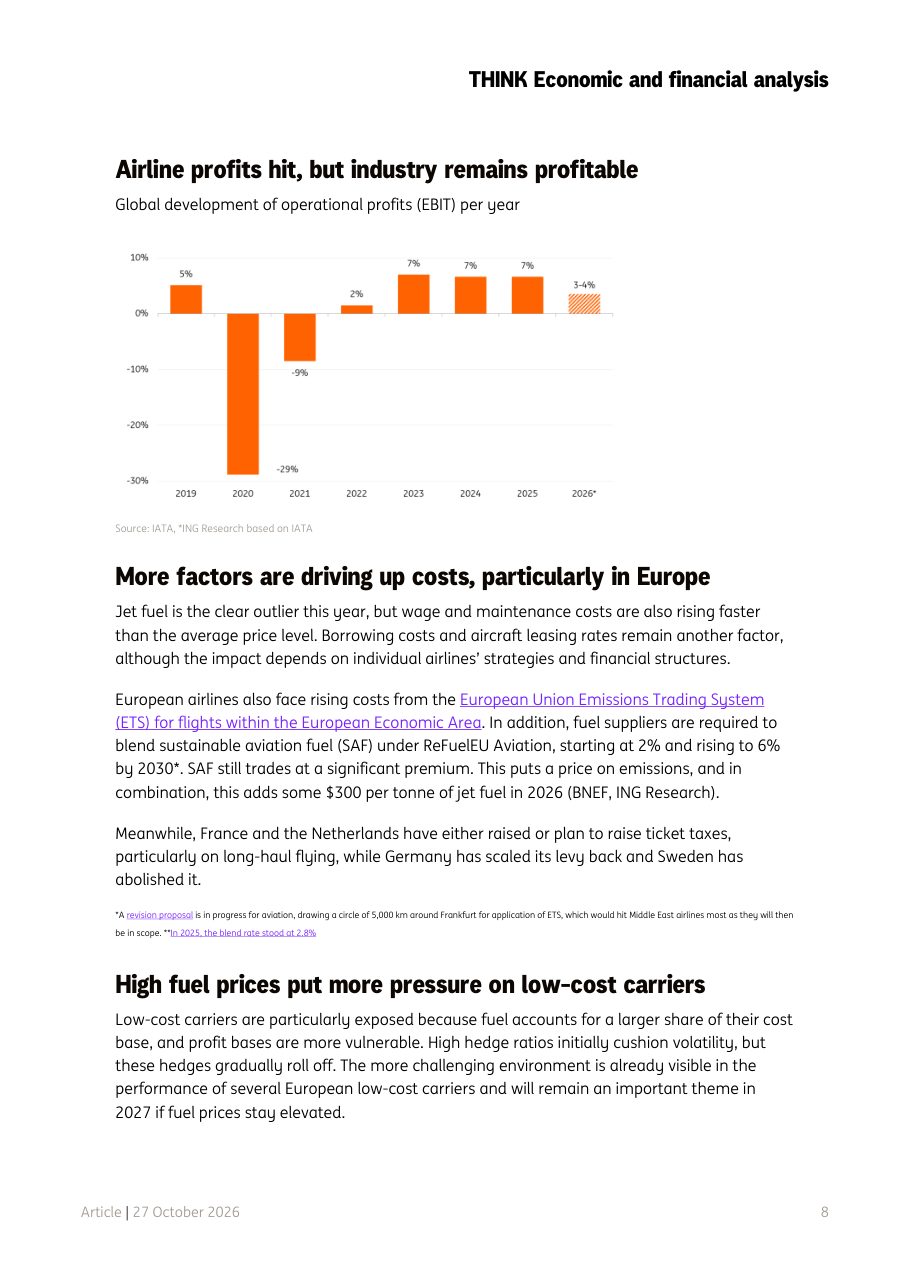
Per il 2027, ING Research prevede un rimbalzo della crescita del traffico aereo globale intorno al 5%, trainato dalla ripresa economica generale e dalla resilienza sorprendente della domanda di viaggi. I passeggeri, di fronte alle incertezze geopolitiche, sembrano preferire cambiare destinazione piuttosto che rinunciare a volare: Spagna e Italia, per esempio, hanno beneficiato di flussi turistici dirottati altrove rispetto al Medio Oriente. Africa e America Latina mostrano tassi di crescita particolarmente forti. Sul lungo periodo, l'Asia è il vero motore del settore: la sua quota di flotta globale è attesa crescere da circa un terzo al 45%, con l'India che potrebbe espandere la propria flotta dell'8% all'anno per i prossimi vent'anni. Tuttavia, questa crescita dovrà fare i conti con margini operativi compressi: l'EBIT (il profitto operativo, cioè quanto guadagna l'azienda prima di interessi e tasse) del settore è stimato tra il 3 e il 4% nel 2026, in calo rispetto al 7% degli anni precedenti.
I rischi da tenere d'occhio
Oltre al carburante, le compagnie europee devono fare i conti con altri costi crescenti. Il sistema ETS (Emissions Trading System, cioè il mercato europeo delle quote di emissione di CO2) si applica ai voli intra-europei e ha un costo crescente. In aggiunta, la normativa ReFuelEU impone di miscelare nei serbatoi una quota crescente di carburante sostenibile (SAF, Sustainable Aviation Fuel), che oggi costa molto di più di quello tradizionale: la combinazione di questi due fattori aggiunge circa 300 dollari per tonnellata di jet fuel nel 2026. Francia e Paesi Bassi hanno alzato o stanno alzando le tasse sui biglietti, soprattutto sui voli a lungo raggio. A tutto ciò si aggiunge la carenza di nuovi aerei: Airbus e Boeing hanno un portafoglio ordini (backlog) di circa 15.000 velivoli, il che significa che le consegne sono bloccate per anni. Le compagnie sono costrette a tenere in servizio aerei più vecchi, che consumano più carburante, aggravando ulteriormente i costi. Anche la capacità di cargo aereo, che era cresciuta bene nel 2026 con volumi quasi al 5%, potrebbe risentire di questi limiti strutturali nei prossimi anni.
Implicazioni per i Mercati
Per chi investe nel settore aereo, il quadro che emerge da questo report suggerisce di distinguere nettamente tra vettori premium e low cost: i primi hanno più potere di trasferire i costi sui clienti e mostrano margini ancora solidi, i secondi sono sotto pressione crescente con alcuni già in perdita. I titoli delle compagnie low cost europee come Wizz Air presentano rischi elevati se il carburante resta caro e le coperture scadono nel 2027. Sul fronte delle materie prime, il jet fuel (e più in generale i derivati del petrolio come il gasolio) è la variabile più critica da monitorare: finché il prezzo rimane sopra i 1.400 dollari per tonnellata, la marginalità del settore sarà compressa. Chi guarda all'Asia, in particolare all'India, trova invece opportunità di crescita strutturale di lungo periodo, con flotte in rapida espansione e una classe media che vola sempre di più. Nel breve termine, i biglietti aerei europei dovrebbero salire nel corso del 2027 man mano che le coperture finanziarie scadono: un segnale utile anche per chi pianifica viaggi o monitora l'inflazione nei servizi.
Grafici del Report
Middle East disruption wiped out growth but didn't derail global traffic
Cosa mostra: Il grafico mostra l'andamento mensile della crescita del traffico aereo globale (linea arancione) e medio-orientale (linea magenta) dal 2025 ad agosto 2026, espressa in variazione percentuale anno su anno. La linea globale rimane vicina allo zero con leggere oscillazioni, mentre quella del Medio Oriente crolla verticalmente intorno a marzo 2026 fino a quasi meno 60%, per poi risalire parzialmente fino a circa meno 15% ad agosto.
Implicazione: Il grafico rende visivamente evidente che il crollo del traffico in Medio Oriente è stato violento ma localizzato: il traffico globale ha subito un rallentamento, ma non un tracollo. Per chi investe nel settore aereo, questo segnala che la domanda globale è robusta e che le compagnie non esposte al Medio Oriente hanno retto bene. Monitorare la curva di recupero del traffico mediorientale è fondamentale per capire quando torneranno a piena operatività hub come Dubai e Abu Dhabi.
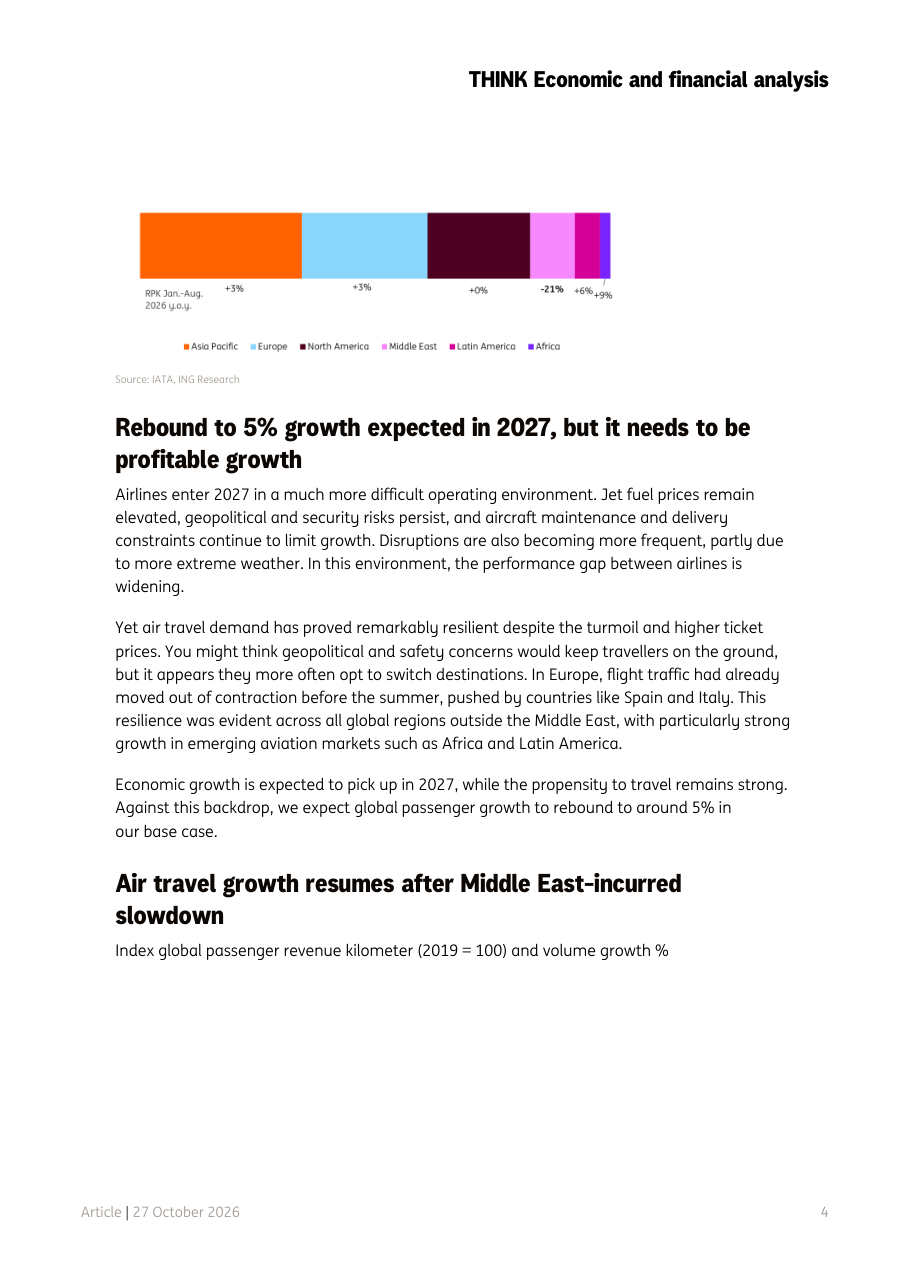
Middle-East fall-out rattled the airline industry, but the impact on global passenger volumes is limited
Cosa mostra: Il grafico a barre orizzontali mostra la crescita del traffico (in RPK, chilometri passeggero) per regione geografica da gennaio ad agosto 2026 rispetto allo stesso periodo del 2025. Asia Pacifico ed Europa segnano entrambe più 3%, il Nord America è piatto a zero, il Medio Oriente crolla a meno 21%, mentre America Latina e Africa crescono rispettivamente del 6% e del 9%.
Implicazione: Questo grafico è una mappa della disuguaglianza: mentre il Medio Oriente perde un quinto del suo traffico, i mercati emergenti dell'Africa e dell'America Latina crescono forte. Per un investitore, questo suggerisce di guardare con interesse alle compagnie esposte a questi mercati in crescita, e di valutare con cautela quelle con alta dipendenza dalle rotte mediorientali.
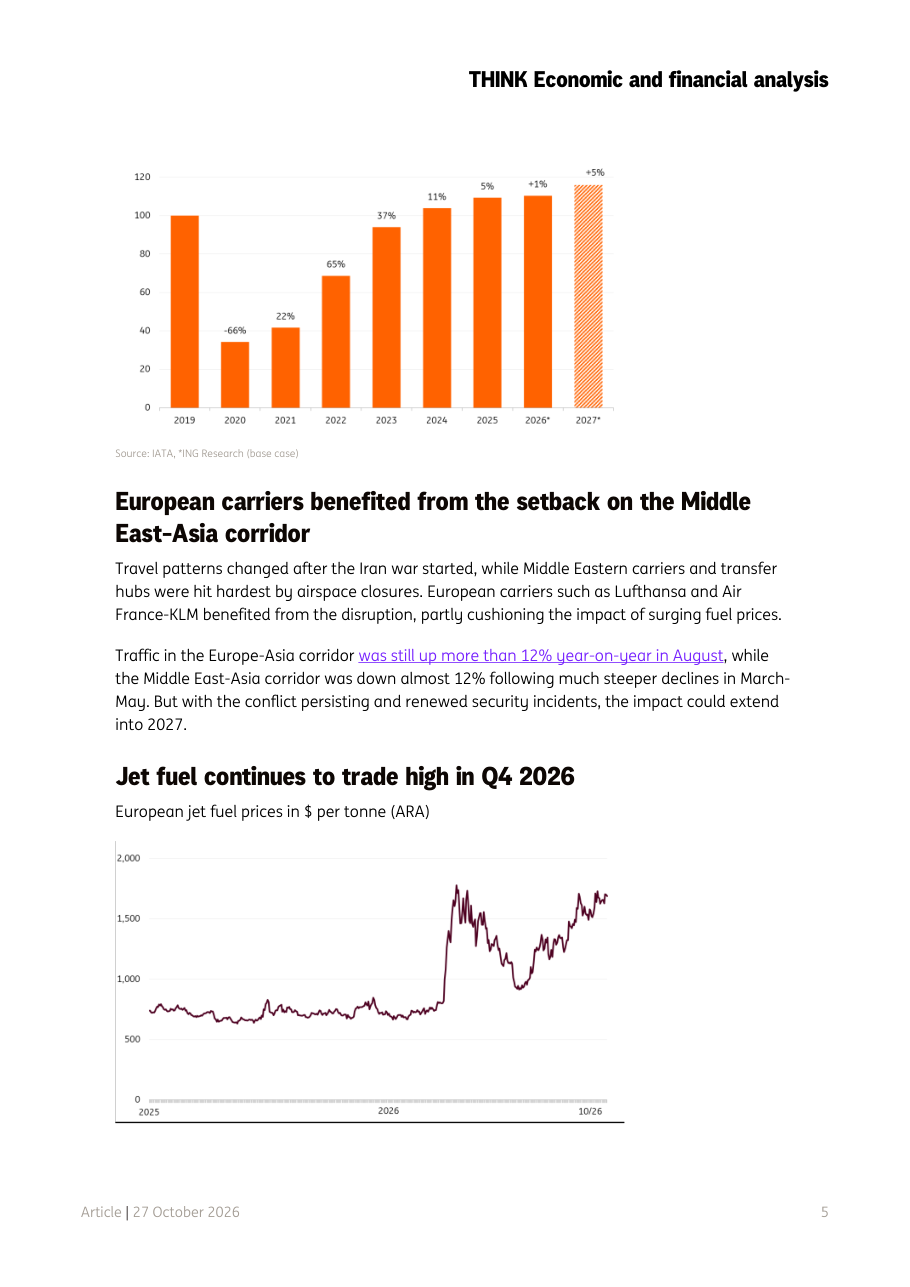
Air travel growth resumes after Middle East-incurred slowdown
Cosa mostra: Il grafico a barre verticali mostra l'indice del traffico aereo globale dal 2019 al 2027 (con il 2019 uguale a 100) insieme alla crescita percentuale annua. Dopo il crollo al 34 nel 2020 (meno 66%), il traffico recupera progressivamente: più 22% nel 2021, più 65% nel 2022, più 37% nel 2023, più 11% nel 2024, più 5% nel 2025, più 1% nel 2026 stimato, e una proiezione in ripresa al più 5% per il 2027 (barra tratteggiata).
Implicazione: Il grafico mostra chiaramente che il settore ha quasi completato la ripresa post-pandemica, ma che il 2026 ha segnato una brusca frenata. La proiezione del 2027 al più 5% rappresenta un ritorno al trend di crescita strutturale: per chi investe in titoli del settore aereo o in ETF sui trasporti, il 2027 potrebbe essere l'anno del ritorno alla normalità, a patto che i costi scendano abbastanza da consentire margini accettabili.
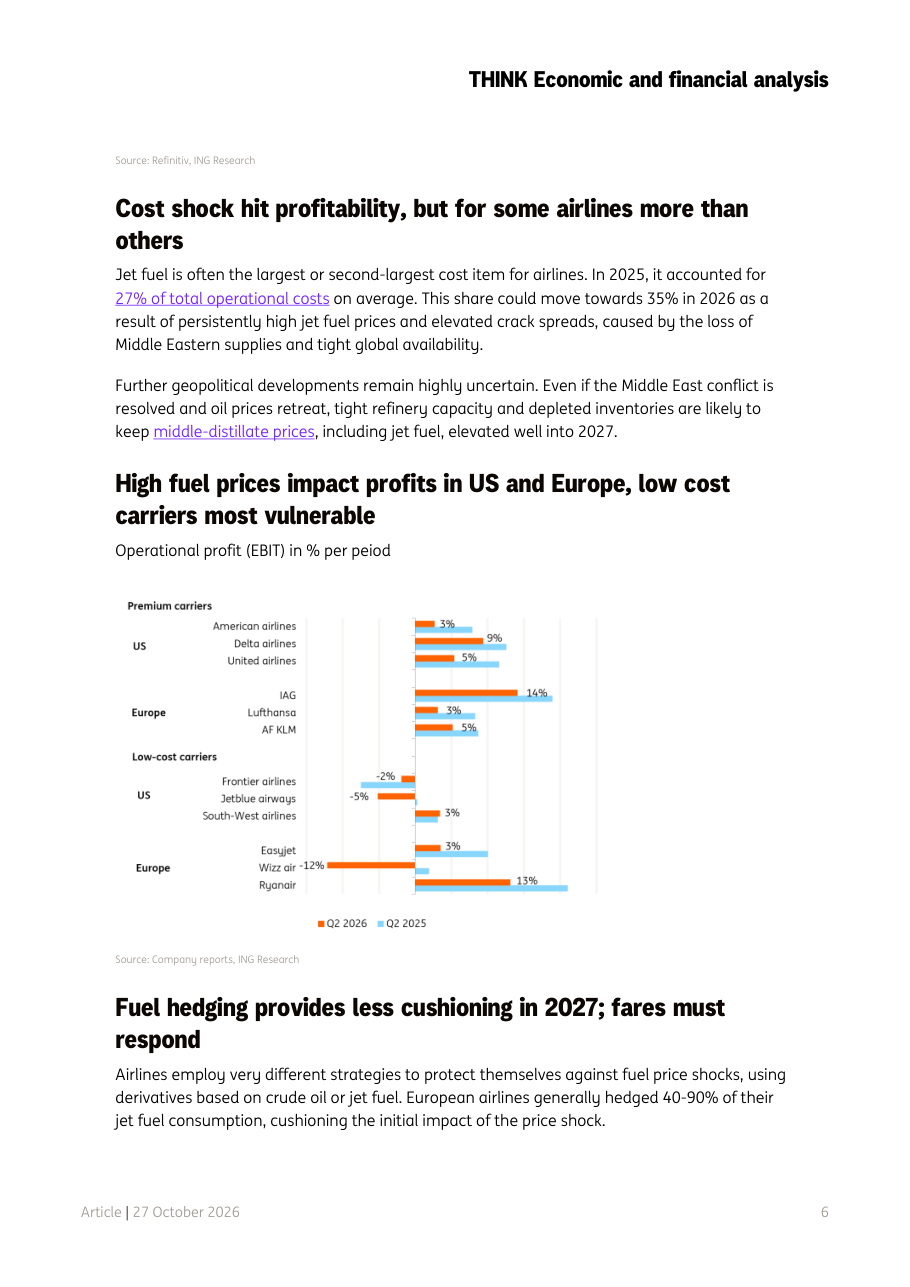
Jet fuel continues to trade high in Q4 2026
Cosa mostra: Il grafico a linea mostra il prezzo del jet fuel europeo in dollari per tonnellata (alla raffineria ARA di Amsterdam-Rotterdam-Anversa) dal 2025 a ottobre 2026. La curva è stabile tra 800 e 1.000 dollari per tutta la prima parte del 2025, poi balza bruscamente intorno ai 1.500 dollari a partire dalla prima metà del 2026 e rimane su quei livelli con alta volatilità fino a ottobre 2026, dove supera i 1.500 dollari.
Implicazione: Questo grafico racconta visivamente il momento esatto in cui è scattata la crisi: il prezzo del carburante è praticamente raddoppiato in pochi mesi. Finché la curva non scende stabilmente sotto i 1.000 dollari per tonnellata, le compagnie aeree continueranno a soffrire sui costi. Chi monitora il settore deve tenere d'occhio questo livello come soglia critica.
High fuel prices impact profits in US and Europe, low cost carriers most vulnerable
Cosa mostra: Il grafico a barre orizzontali confronta il margine operativo (EBIT, cioè il profitto prima di interessi e tasse) di vari vettori aerei nel secondo trimestre 2026 (barre arancioni) rispetto al secondo trimestre 2025 (barre blu). Tra i vettori premium, IAG raggiunge il 14%, Delta il 9%, United il 5%, Ryanair il 13%. Tra i low cost, Wizz Air è a meno 12%, Frontier a meno 2%, JetBlue a meno 5%.
Implicazione: Il grafico divide il mondo dell'aviazione in due: chi guadagna e chi perde. I vettori premium reggono o addirittura migliorano, mentre i low cost europei e americani finiscono in territorio negativo. Per un investitore, questo è un segnale chiaro: in un contesto di costi alti, i titoli delle compagnie low cost esposte all'Europa, come Wizz Air, presentano rischi significativamente più elevati rispetto a quelli dei vettori di lusso.
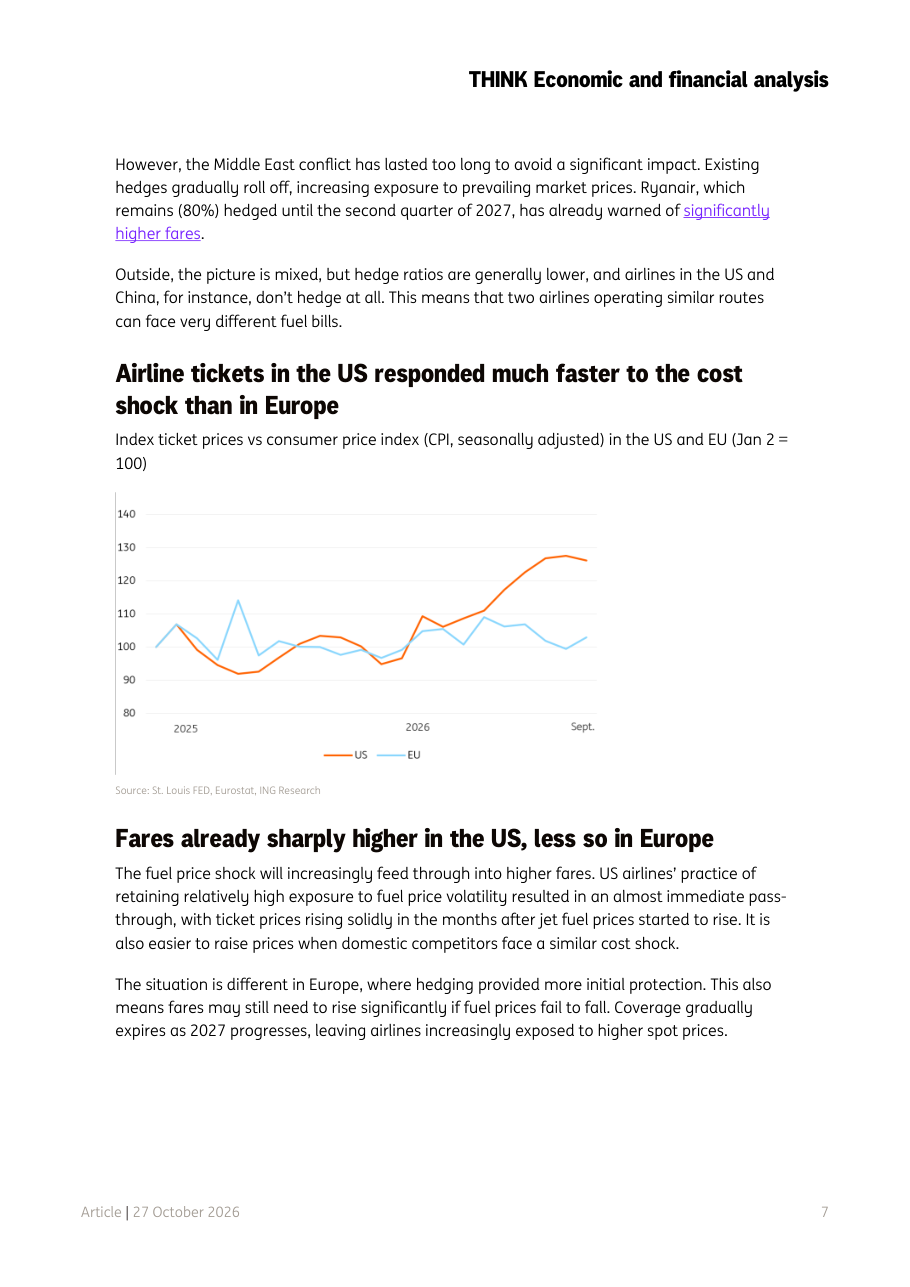
Airline tickets in the US responded much faster to the cost shock than in Europe
Cosa mostra: Il grafico a linee mostra l'indice dei prezzi dei biglietti aerei negli USA (linea arancione) e in Europa (linea azzurra) dal 2025 a settembre 2026, con base 100 a gennaio 2025. La curva americana sale progressivamente fino a circa 130 a settembre 2026, mentre quella europea rimane molto più vicina a 100, oscillando tra 95 e 110.
Implicazione: Il messaggio è semplice: i consumatori americani hanno già pagato il conto dell'inflazione aerea, quelli europei no. Questo significa che in Europa i prezzi dei biglietti devono ancora salire man mano che le coperture sul carburante scadono. Per chi pianifica di volare in Europa nel 2027, è bene aspettarsi aumenti. Per chi investe nelle compagnie aeree europee, questa pressione tariffaria in arrivo è sia un rischio (se la domanda cala) sia un'opportunità di recupero dei margini.
Airline profits hit, but industry remains profitable
Cosa mostra: Il grafico a barre verticali mostra il margine operativo globale del settore aereo dal 2019 al 2026 stimato. Il settore era al più 5% nel 2019, è crollato a meno 29% nel 2020 e meno 9% nel 2021, poi ha recuperato: più 2% nel 2022, più 7% nel 2023 e 2024, più 7% nel 2025, e la stima per il 2026 è una barra tratteggiata tra il 3 e il 4%.
Implicazione: Il settore non è in rosso, ma i margini si sono quasi dimezzati rispetto agli anni precedenti. Il 3-4% stimato per il 2026 è il livello più basso dall'uscita dalla pandemia, e segnala che le compagnie stanno operando con pochissimo margine di sicurezza. Qualsiasi shock aggiuntivo, di domanda o di costo, potrebbe portare alcune compagnie in perdita nel 2027.
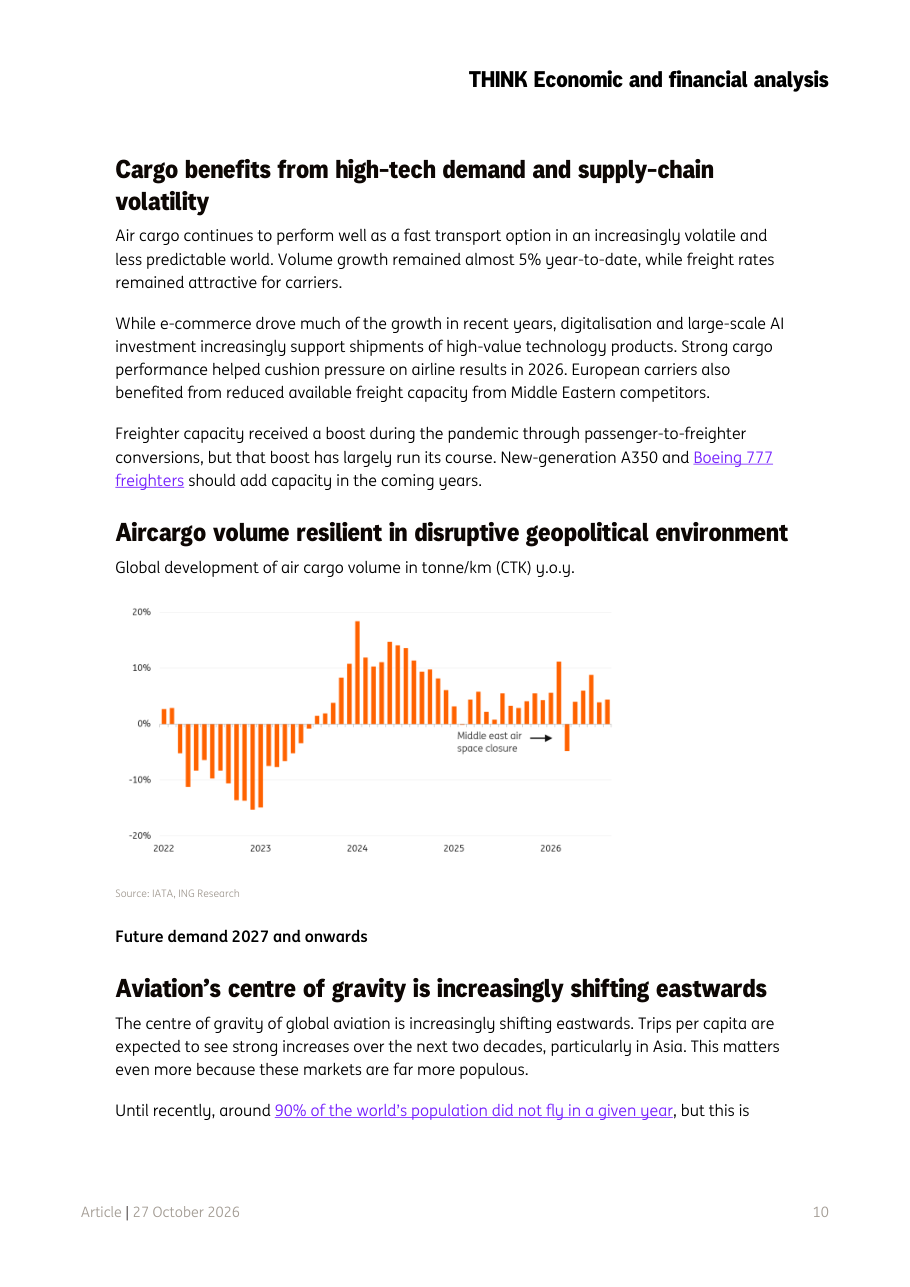
Aircargo volume resilient in disruptive geopolitical environment
Cosa mostra: Il grafico a barre verticali mensili mostra la crescita anno su anno del volume di cargo aereo globale (in CTK, tonnellate per chilometro) dal 2022 al 2026. Dopo le oscillazioni negative del 2022 e 2023, dal 2024 le barre tornano stabilmente positive, con valori spesso tra il 5 e il 15%, e si mantengono positive anche nel 2026 dopo la chiusura dello spazio aereo mediorientale (segnalata da una freccia nel grafico).
Implicazione: Il cargo aereo è la sorpresa positiva del report: nonostante il caos geopolitico, i volumi tengono e la domanda di spedizioni veloci (spinta dall'e-commerce e dai prodotti tecnologici ad alto valore) non si ferma. Per le compagnie aeree con un'importante divisione cargo, come Lufthansa Cargo o Air France-KLM Cargo, questa è una fonte di reddito che ha aiutato a compensare i problemi del passeggero. Chi valuta investimenti nel settore dovrebbe considerare questa componente come un fattore stabilizzante.