Il mercato dei data center a livello mondiale è esploso: da 275 miliardi di dollari nel 2022 si è arrivati a quasi 1.000 miliardi nel 2026, con una previsione di 2.100 miliardi entro il 2028. BofA ha già rivisto al rialzo queste stime del 122% rispetto alla stima pubblicata solo un anno fa, il che dice molto sulla velocità con cui il settore sta accelerando. Il motore principale è l'intelligenza artificiale: i server dedicati all'AI valgono da soli 445 miliardi nel 2026, contro i soli 16 miliardi del 2022, con un tasso di crescita annuo composto (CAGR, cioè la crescita media anno su anno) del 50% fino al 2030. Anche le reti di collegamento tra i server, dette networking AI, crescono ancora più velocemente, al 63% annuo. Poiché costruire un data center richiede dai 18 ai 24 mesi, la maggior parte della spesa prevista per il 2027 e il 2028 è già stata impegnata, finanziata e contrattualizzata: questo significa che la crescita è già in cantiere, non è solo una promessa futura.
Il costo medio per costruire un data center negli Stati Uniti è salito a 49 milioni di dollari per ogni megawatt (MW) di potenza, contro i 39 milioni dell'anno precedente. La parte più costosa non è l'edificio o i cavi, ma i server: rappresentano il 64% del totale. L'attrezzatura elettrica (come i trasformatori e i sistemi di alimentazione continua, chiamati UPS, cioè dispositivi che garantiscono corrente anche in caso di blackout) vale il 5%, mentre il raffreddamento vale il 3%. I data center pensati esclusivamente per l'AI costano ancora di più, circa 57 milioni per MW, anche se grazie a rack più densi (ogni armadio ospita più hardware) si risparmia spazio fisico, riducendo i costi di costruzione del 35%. L'inflazione dei componenti IT e la crescente complessità dell'infrastruttura hanno fatto salire i costi di base del 10-15% rispetto all'anno scorso, anche a parità di configurazione.
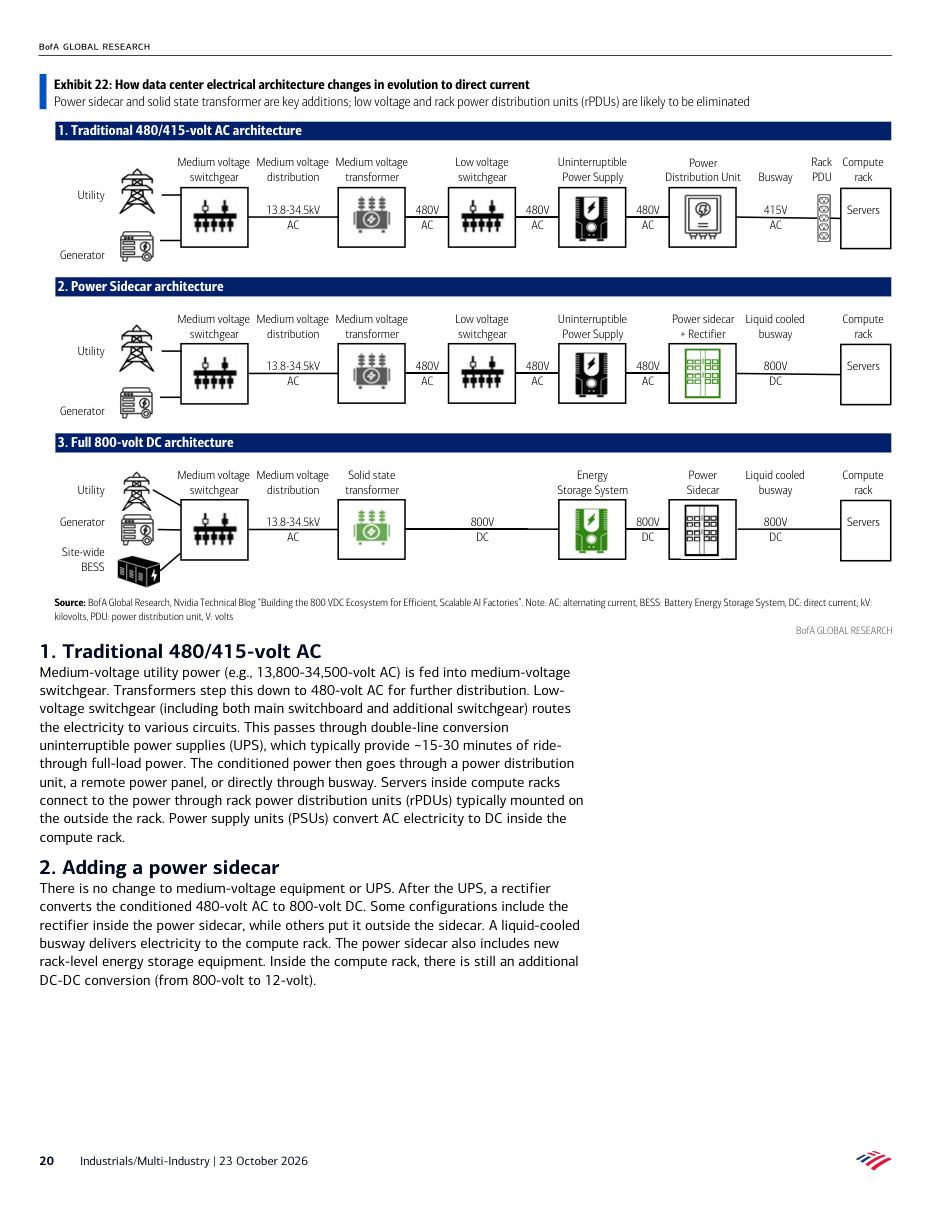
Uno dei cambiamenti più tecnici ma importanti riguarda come arriva l'elettricità ai server. Oggi la corrente viaggia in forma alternata (AC, il tipo che usiamo nelle nostre case) e viene convertita più volte prima di raggiungere i processori. I nuovi data center per l'AI stanno invece passando alla corrente continua ad alta tensione (DC, come quella delle batterie), a 800 volt, che è più efficiente per alimentare chip molto potenti. Il passaggio avverrà gradualmente tramite dispositivi chiamati power sidecar, che convertono la corrente vicino al rack (armadio server), e sono attesi sul mercato dal 2027. Parallelamente stanno emergendo i trasformatori a stato solido (solid-state transformer), componenti elettronici avanzati senza parti meccaniche in movimento, ancora in fase iniziale ma destinati a cambiare l'architettura elettrica dei data center. Schneider Electric è oggi il leader di mercato nell'elettronica per data center, in un segmento che vale 30 miliardi di dollari.
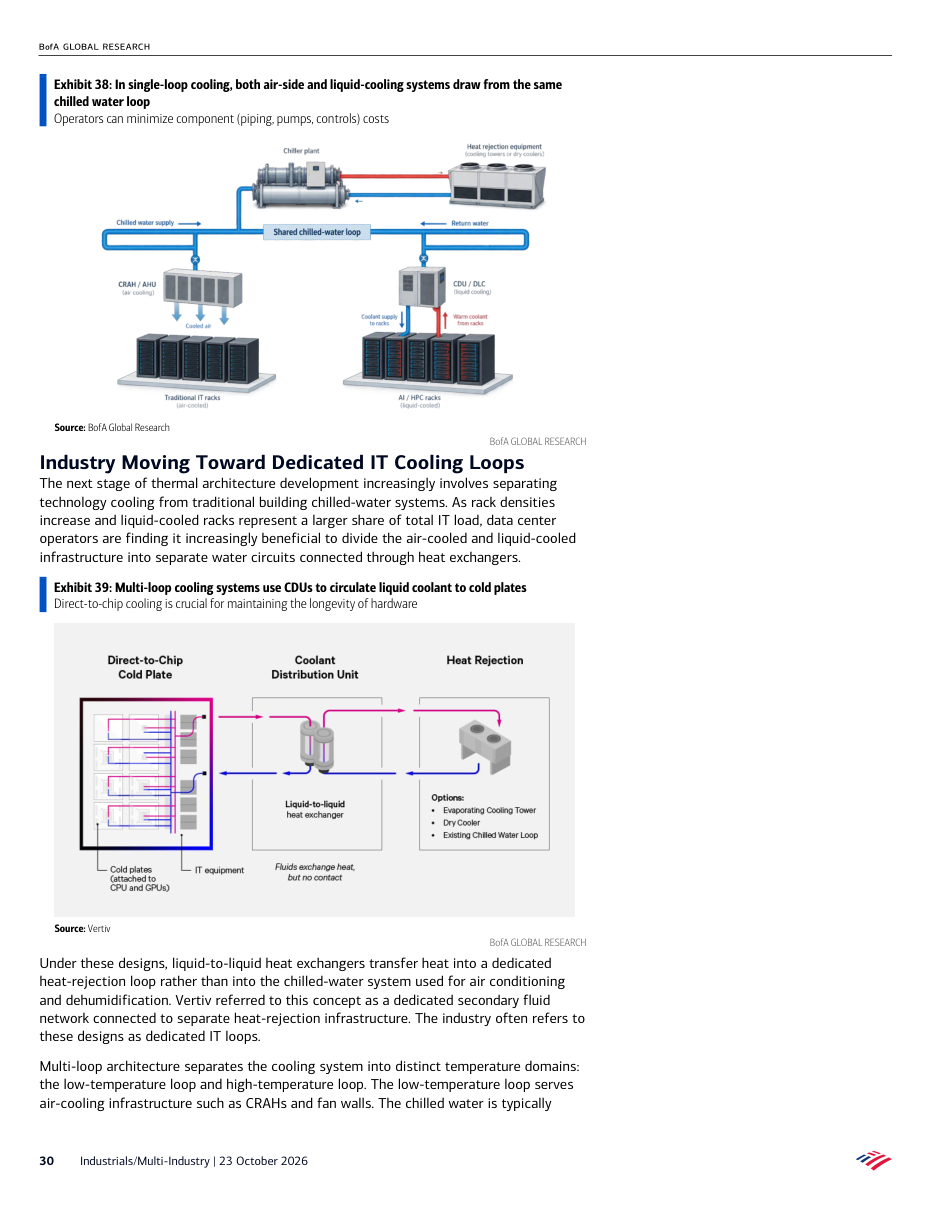
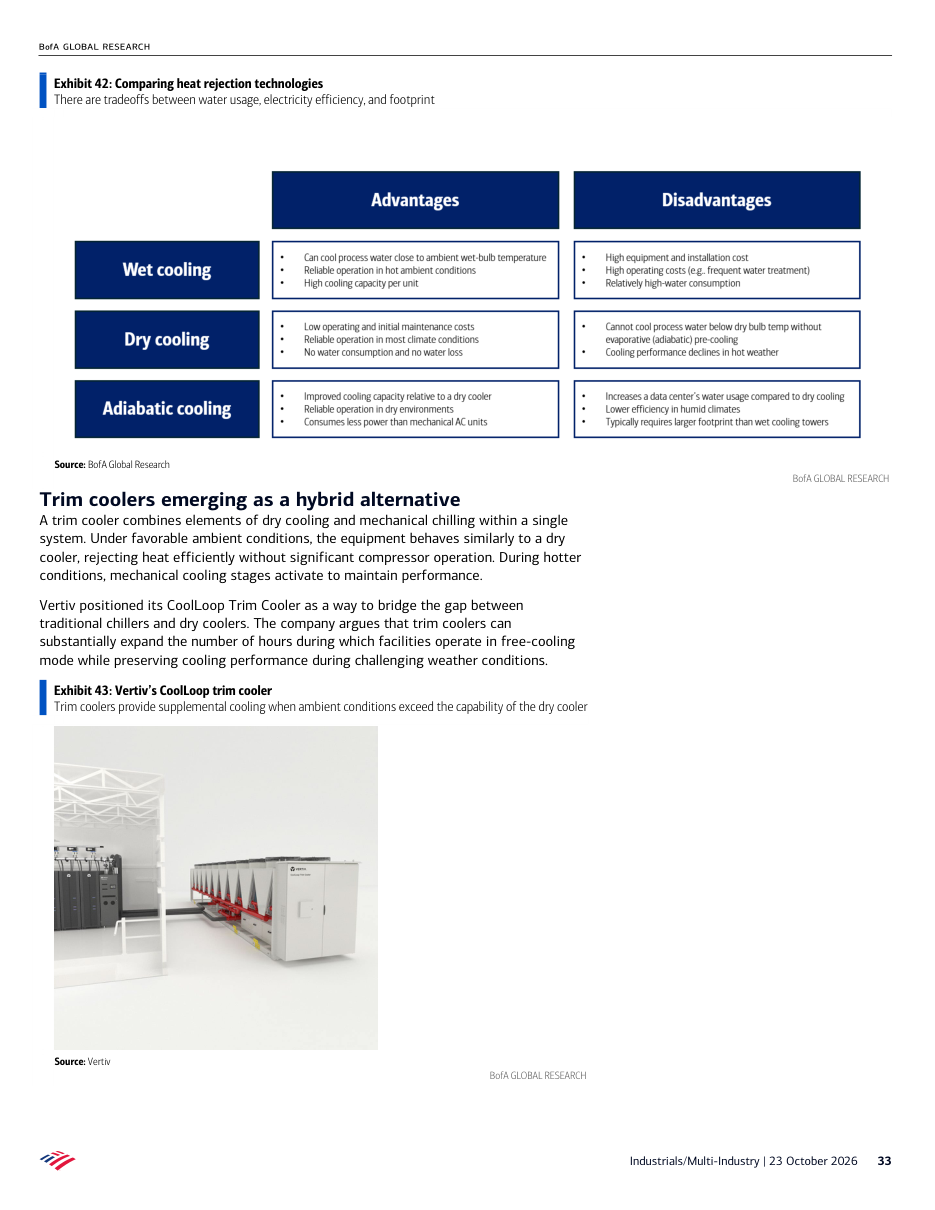
I chip per l'intelligenza artificiale producono enormi quantità di calore: ogni megawatt di potenza installata richiede circa 285 tonnellate di raffreddamento, equivalenti a quelle necessarie per un edificio commerciale di oltre 10.000 metri quadri. Per questo il raffreddamento è diventato una voce strategica. Il mercato termico vale 18 miliardi di dollari nel 2025, con Vertiv come leader di settore. La soluzione più avanzata, chiamata liquid cooling diretto al chip (direct-to-chip), prevede tubi con liquido refrigerante che toccano direttamente i processori, invece di usare aria fredda come nei computer tradizionali. La tendenza emergente è creare due circuiti separati: uno ad alta temperatura per i chip AI, e uno a bassa temperatura per il resto del data center. Questo approccio, chiamato dedicated IT cooling loop, aumenta l'efficienza ma richiede più componenti e progettazione più sofisticata.
Accanto ai grandi operatori tradizionali come Amazon, Google e Microsoft, stanno emergendo nuovi costruttori di data center focalizzati sull'AI, chiamati neocloud. Nel 2023 possedevano meno dello 0,3% del mercato globale; nel 2026 si stima che arriveranno al 6%, un salto enorme in soli tre anni. Per accelerare i tempi di costruzione e ridurre la dipendenza dalla manodopera in cantiere, l'industria sta adottando la produzione modulare: componenti interi vengono assemblati in fabbrica e consegnati pronti all'uso, come pezzi di Lego industriale. Questa tendenza ha già generato ordini per miliardi di dollari nel 2026. Anche le fusioni e acquisizioni si moltiplicano: BofA ha censito operazioni per oltre 40 miliardi di dollari dal 2024, segno che le aziende vogliono controllare l'intera catena di fornitura, dall'alimentazione al raffreddamento, in quello che il report chiama extreme codesign, cioè progettazione integrata di tutti i componenti insieme.
Nonostante l'ottimismo delle previsioni, esistono rischi concreti. Il costo di costruzione continua a salire e la carenza di manodopera specializzata rimane un collo di bottiglia (il report la definisce labor-related bottleneck). La transizione all'elettricità diretta richiede nuove supply chain (catene di fornitura) che non sono ancora consolidate, e i trasformatori a stato solido sono ancora in fase di sviluppo. Sul fronte energetico, i data center da un gigawatt e oltre richiedono connessioni alla rete elettrica sempre più complesse, spingendo alcuni operatori a valutare la generazione autonoma di energia con turbine a gas naturale. La dipendenza da pochi grandi fornitori di chip (principalmente Nvidia) e la concentrazione del mercato cloud in pochi grandi player rappresentano ulteriori rischi strutturali per chi investe nel settore.
Il settore dei data center è uno dei pochi mercati industriali con visibilità pluriennale garantita: la spesa per il 2027 e il 2028 è in gran parte già contrattualizzata, il che riduce l'incertezza per gli investitori. Le aziende da monitorare con maggiore attenzione sono quelle che forniscono infrastruttura fisica, come Vertiv (raffreddamento e alimentazione), Schneider Electric (elettronica per data center), Eaton (sistemi di backup), Johnson Controls (chiller e sistemi termici) e GE Vernova (turbine per generazione autonoma di energia). La transizione verso la corrente continua ad alta tensione e la produzione modulare rappresentano due grandi cicli di rinnovamento tecnologico che genereranno ordini miliardari nei prossimi tre anni. Chi investe nel settore dovrebbe tenere d'occhio in particolare i fornitori di liquid cooling e power sidecar, che si trovano all'intersezione tra due tendenze convergenti: la crescita dell'AI e la necessità di efficienza energetica.