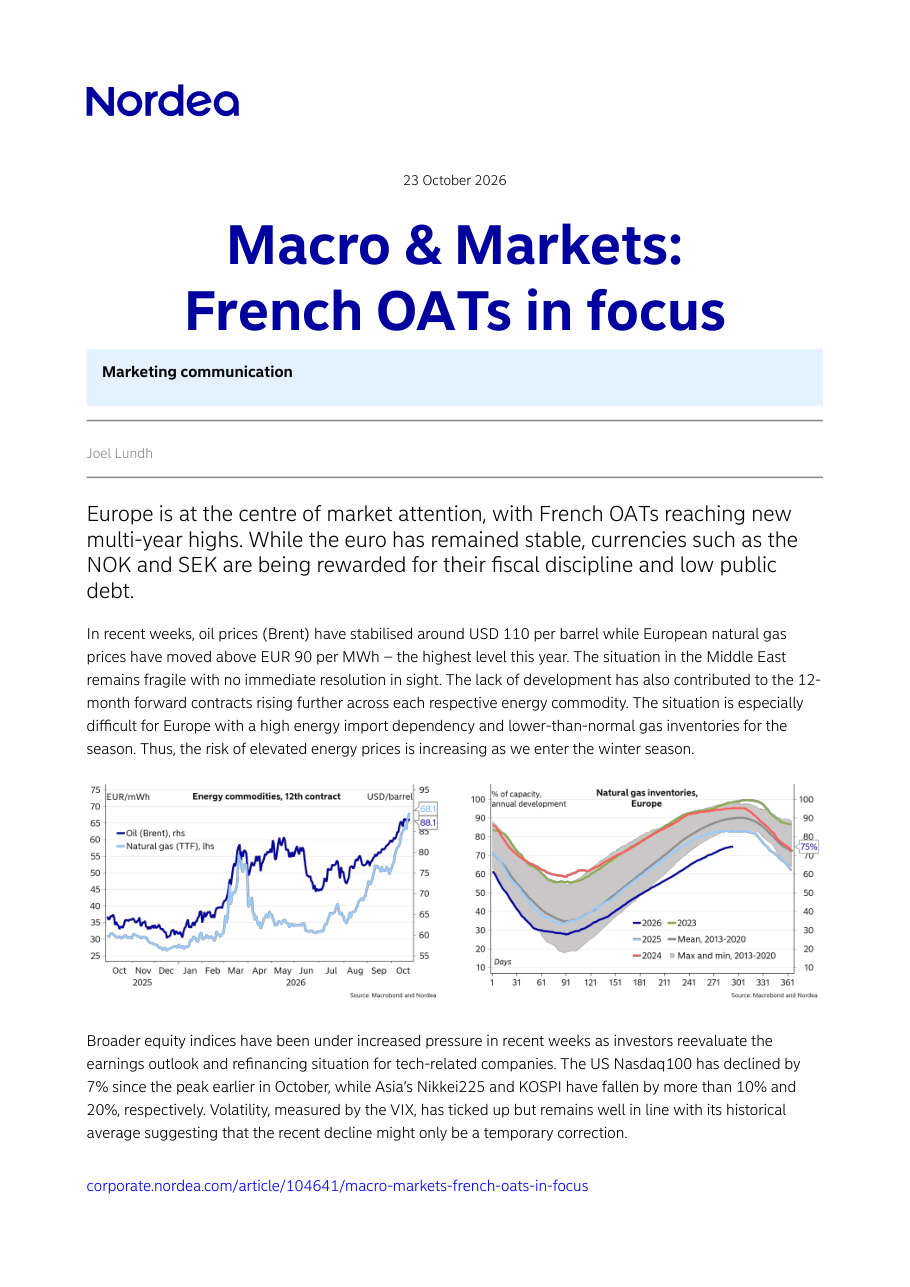
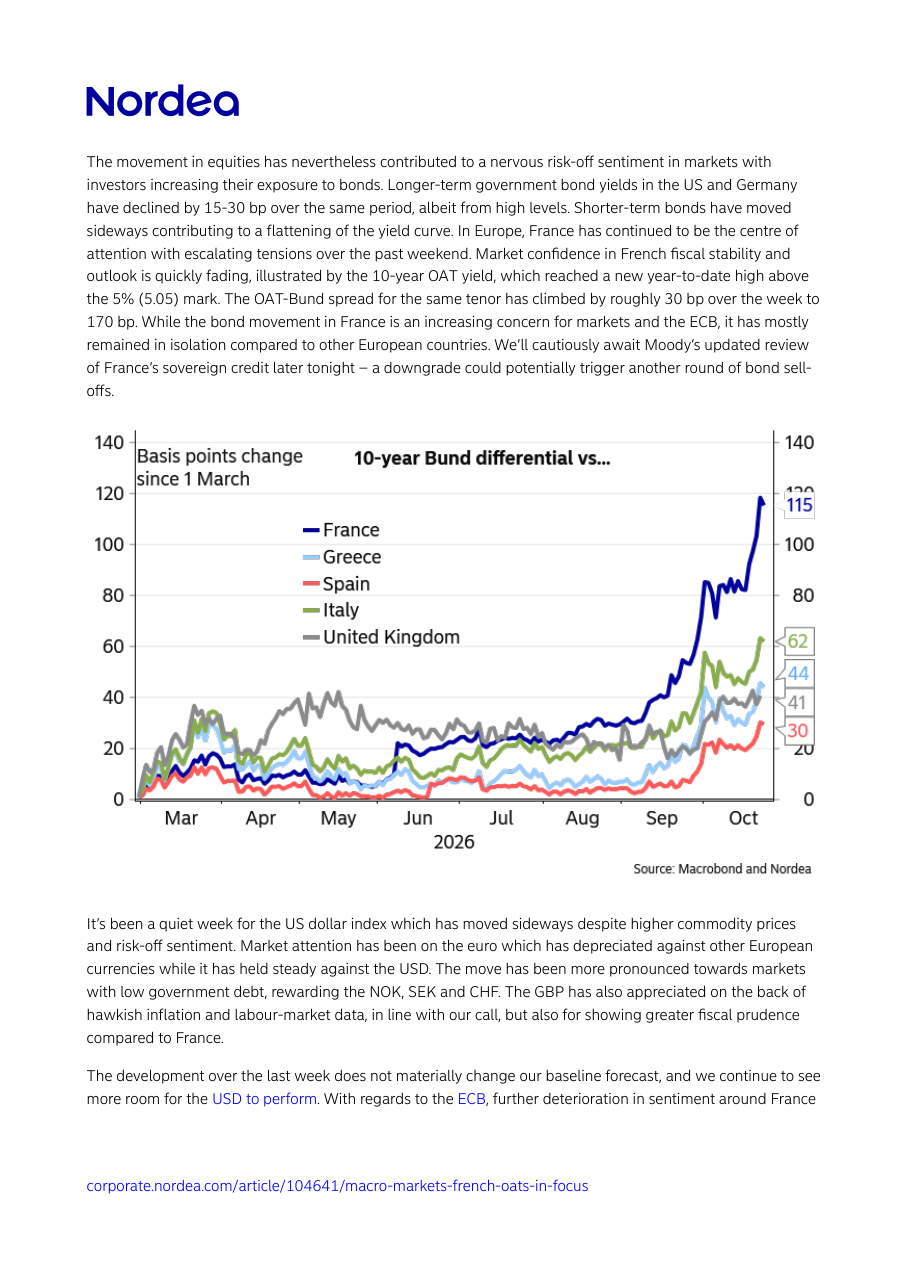
Il punto di partenza di questo report è una combinazione di fattori che si alimentano a vicenda: il petrolio Brent si è stabilizzato intorno a 110 dollari al barile, mentre il gas naturale europeo (TTF, il benchmark di riferimento per il gas in Europa) ha superato i 90 euro per megawattora, il livello più alto dell'anno. La causa principale è la situazione in Medio Oriente, ancora irrisolta, che tiene alta la tensione sui mercati delle materie prime e spinge al rialzo anche i contratti futures a 12 mesi, cioè le aspettative di prezzo per il futuro. L'Europa è particolarmente esposta perché importa gran parte dell'energia che consuma e, in aggiunta, le riserve di gas sono al di sotto dei livelli stagionali normali: entrare nell'inverno in queste condizioni significa rischiare un ulteriore rincaro. Sui mercati azionari (le borse), la pressione è aumentata: il Nasdaq100 americano ha perso il 7% dai massimi di ottobre, mentre le borse asiatiche hanno sofferto ancora di più, con il Nikkei225 giapponese in calo di oltre il 10% e il KOSPI coreano addirittura del 20%. La volatilità, misurata dal VIX (un indice che misura la paura dei mercati, spesso chiamato 'indice della paura'), è salita ma rimane nei livelli storici medi, suggerendo che la correzione potrebbe essere temporanea.
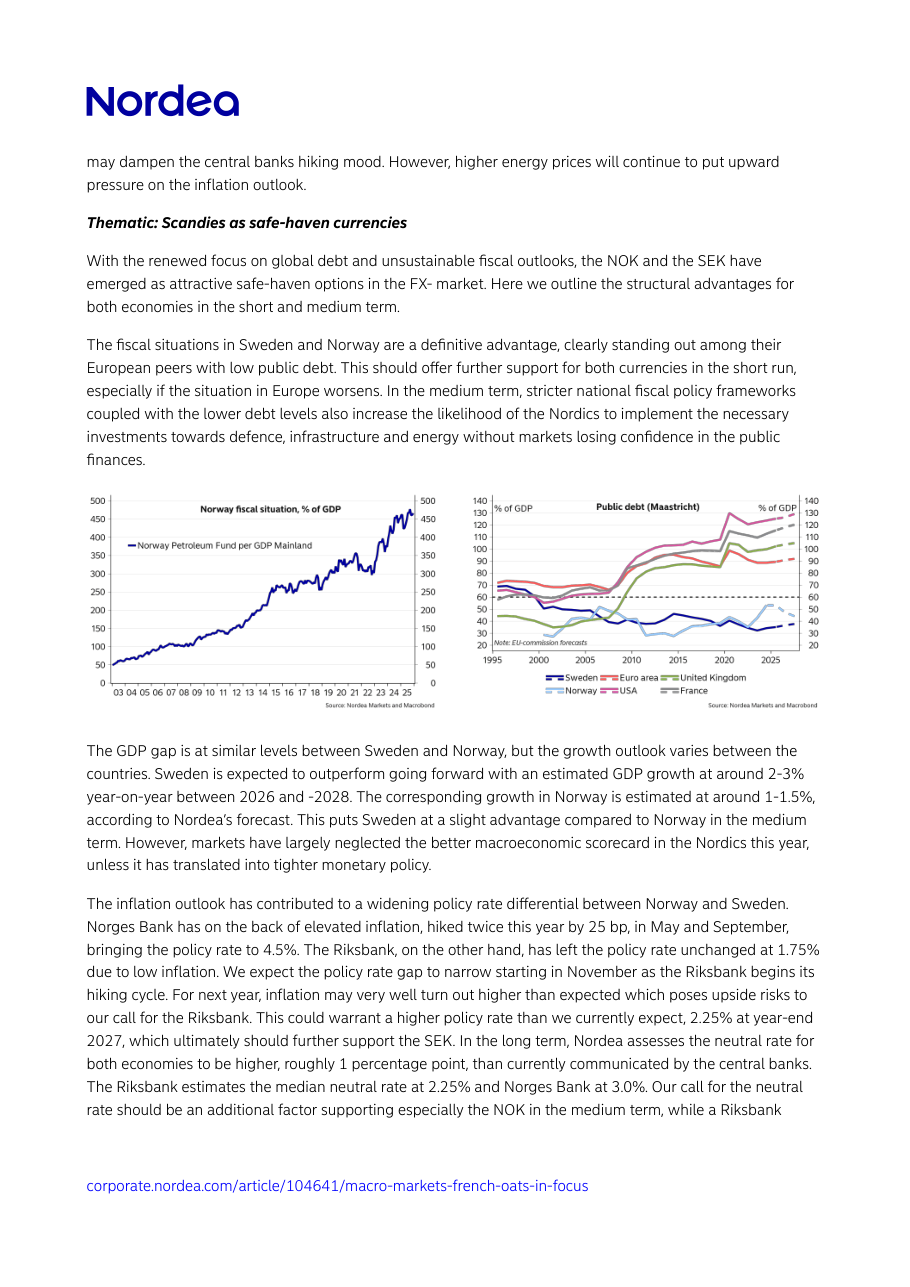
Il cuore del report è la situazione francese sul mercato obbligazionario. Quando uno Stato emette debito, paga un tasso di interesse (il rendimento, o yield) agli investitori che lo finanziano: più alto è il rendimento, più il mercato percepisce quel paese come rischioso. Il rendimento del BTP decennale francese (OAT, acronimo di Obligations Assimilables du Trésor) ha superato il 5,05%, un nuovo massimo da inizio anno. Lo spread OAT-Bund, cioè il differenziale di rendimento tra i titoli francesi e quelli tedeschi (considerati i più sicuri in Europa, proprio come i BTP italiani vengono confrontati con i Bund), ha raggiunto 170 punti base e nell'ultima settimana è salito di circa 30 punti. In termini semplici: il mercato chiede un premio sempre più alto per prestare soldi alla Francia rispetto alla Germania. A differenza delle crisi precedenti, il contagio è rimasto finora limitato agli OAT senza colpire significativamente gli altri paesi europei. In questo contesto, Moody's (una delle principali agenzie che valutano la solidità finanziaria degli stati, assegnando loro un 'voto' chiamato rating) avrebbe dovuto aggiornare la sua valutazione sulla Francia: un eventuale declassamento potrebbe scatenare nuove vendite sui bond francesi.
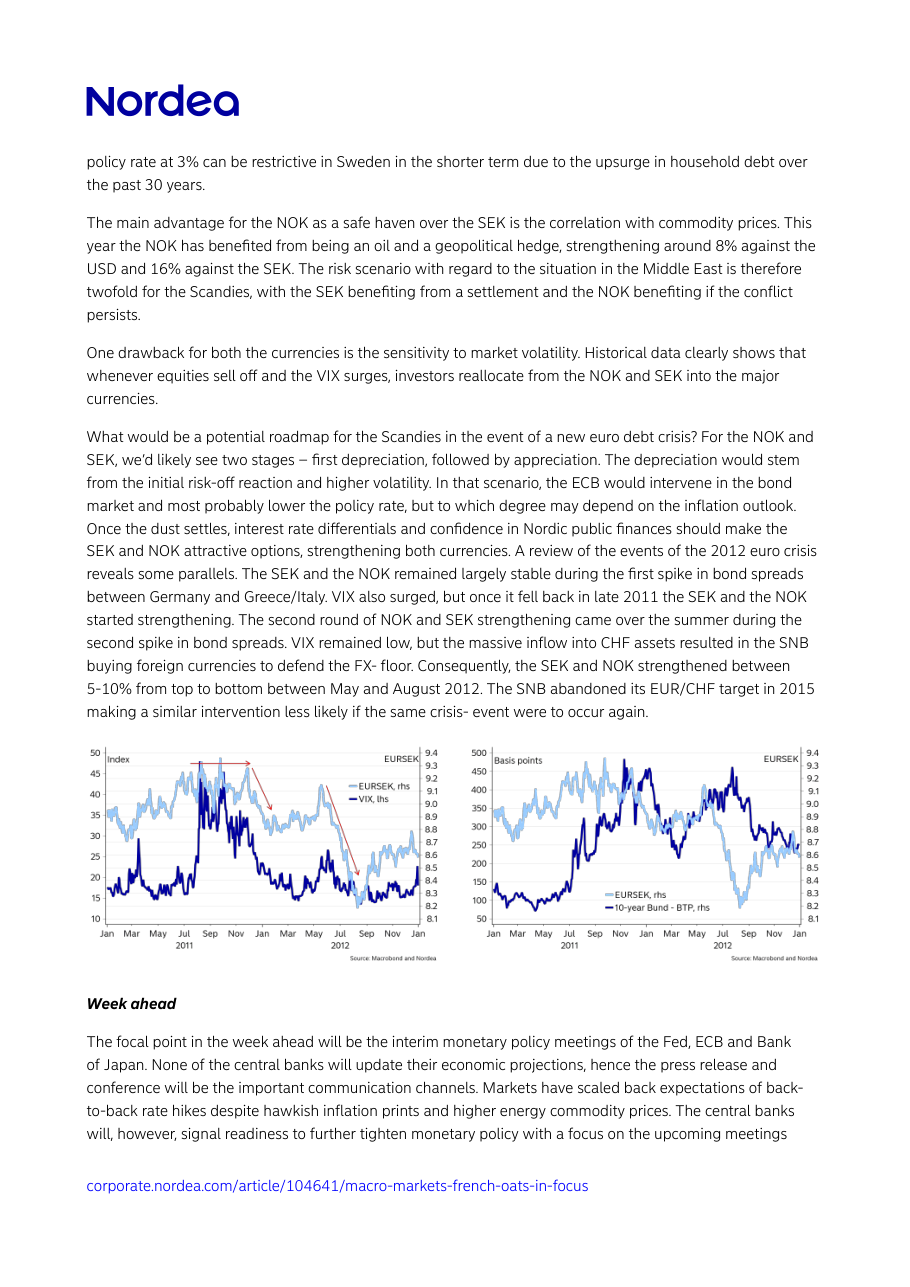
Quando i mercati sono agitati, gli investitori cercano porti sicuri: tradizionalmente il franco svizzero o lo yen giapponese, ma questo report argomenta che corona norvegese (NOK) e corona svedese (SEK) stanno guadagnando terreno come alternative credibili. Il motivo principale è la solidità dei conti pubblici: sia Norvegia che Svezia hanno debiti pubblici molto bassi rispetto al PIL (il prodotto interno lordo, cioè la ricchezza prodotta da un paese in un anno) e bilanci statali in ordine. La Norvegia può contare anche sul suo enorme Fondo Petrolifero (un fondo sovrano che gestisce i proventi del petrolio norvegese e vale diverse volte il PIL del paese), che la rende una delle economie più solide al mondo. Sul fronte della crescita, la Svezia è avvantaggiata nel medio periodo con un PIL atteso al 2-3% annuo tra il 2026 e il 2028, contro l'1-1,5% della Norvegia secondo le stime Nordea. Tuttavia, la corona norvegese ha un asso nella manica che la svedese non ha: la correlazione con i prezzi del petrolio, che la rende un ottimo strumento di copertura (hedge) in scenari geopolitici tesi. Quest'anno il NOK si è già apprezzato dell'8% contro il dollaro e del 16% contro la SEK proprio grazie a questa caratteristica. Il limite di entrambe le valute è la sensibilità alla volatilità: quando i mercati vendono azioni e il VIX sale bruscamente, anche NOK e SEK tendono a indebolirsi nel breve periodo prima di recuperare.
Nella settimana successiva alla pubblicazione del report erano attesi i meeting intermedi di Fed (banca centrale americana), BCE (Banca Centrale Europea) e Bank of Japan. Nessuno di questi appuntamenti prevedeva un aggiornamento delle proiezioni economiche, quindi l'attenzione era tutta sulle comunicazioni dei presidenti, che avrebbero potuto segnalare l'intenzione di alzare i tassi a dicembre. Nordea si aspetta che sia Fed che BCE alzino i tassi a dicembre, portandoli rispettivamente al 4,25% (limite superiore per la Fed) e al 2,75% per la BCE. Sul fronte svedese, la Riksbank (banca centrale svedese) ha tenuto i tassi fermi all'1,75% per l'inflazione bassa, ma Nordea prevede che cominci ad alzarli già a novembre. La Norges Bank (banca centrale norvegese) ha invece già alzato i tassi due volte quest'anno, portandoli al 4,5%. Nordea ritiene che il tasso neutrale, cioè il livello di tasso che non stimola né frena l'economia, sia più alto di circa 1 punto percentuale rispetto a quello comunicato ufficialmente da entrambe le banche centrali nordiche: questo significa che i tassi potrebbero salire più di quanto il mercato si aspetti, il che sarebbe ulteriormente favorevole per NOK e SEK nel medio periodo.
Sul fronte britannico, il Cancelliere John Healey avrebbe presentato il Budget autunnale il 28 ottobre: la sfida era ridurre il deficit pubblico senza strangolare la crescita, in un contesto di tassi alti e inflazione persistente che hanno già ridotto significativamente il margine di manovra fiscale del governo. Se il mercato avesse ritenuto le misure insufficienti, sia la sterlina (GBP) che i gilt (titoli di stato britannici) avrebbero potuto subire pressioni. Lo scenario peggiore contemplato dal report è una nuova crisi del debito europeo simile a quella del 2012: in quel caso NOK e SEK attraverserebbero prima una fase di debolezza (per la fuga verso la liquidità in dollari ed euro), seguita da una fase di apprezzamento una volta che lo stress si stabilizza. Il precedente del 2012 mostra che SEK e NOK guadagnarono tra il 5 e il 10% tra maggio e agosto di quell'anno, una volta superata la fase acuta. La grande differenza rispetto al 2012 è che la Banca Nazionale Svizzera (SNB) non difende più un tetto sul franco svizzero: questo rende meno probabile un flusso massiccio verso la SEK e il NOK per via indiretta, come accadde allora.
I titoli di stato francesi (OAT) sono l'asset da monitorare con maggiore attenzione nelle prossime settimane: un eventuale declassamento del rating da parte di Moody's potrebbe amplificare le vendite e far salire ulteriormente i rendimenti, con ripercussioni sull'euro e sulla politica della BCE. Le valute scandinave, in particolare il NOK grazie alla correlazione con il petrolio e la SEK per la solidità fiscale, rappresentano opportunità interessanti per chi cerca rifugio dal rischio europeo, ma con la consapevolezza che in caso di picco di volatilità subirebbero una correzione iniziale prima di apprezzarsi. Sul fronte energetico, il gas naturale europeo e il petrolio Brent restano driver chiave dell'inflazione e quindi delle decisioni delle banche centrali: chi investe in obbligazioni europee deve tenere conto che prezzi energetici alti complicano i tagli dei tassi da parte della BCE. Il budget autunnale britannico del 28 ottobre era un appuntamento critico per sterlina e gilt, con il rischio che una risposta fiscale insufficiente alimentasse ulteriore instabilità in un mercato europeo già fragile.