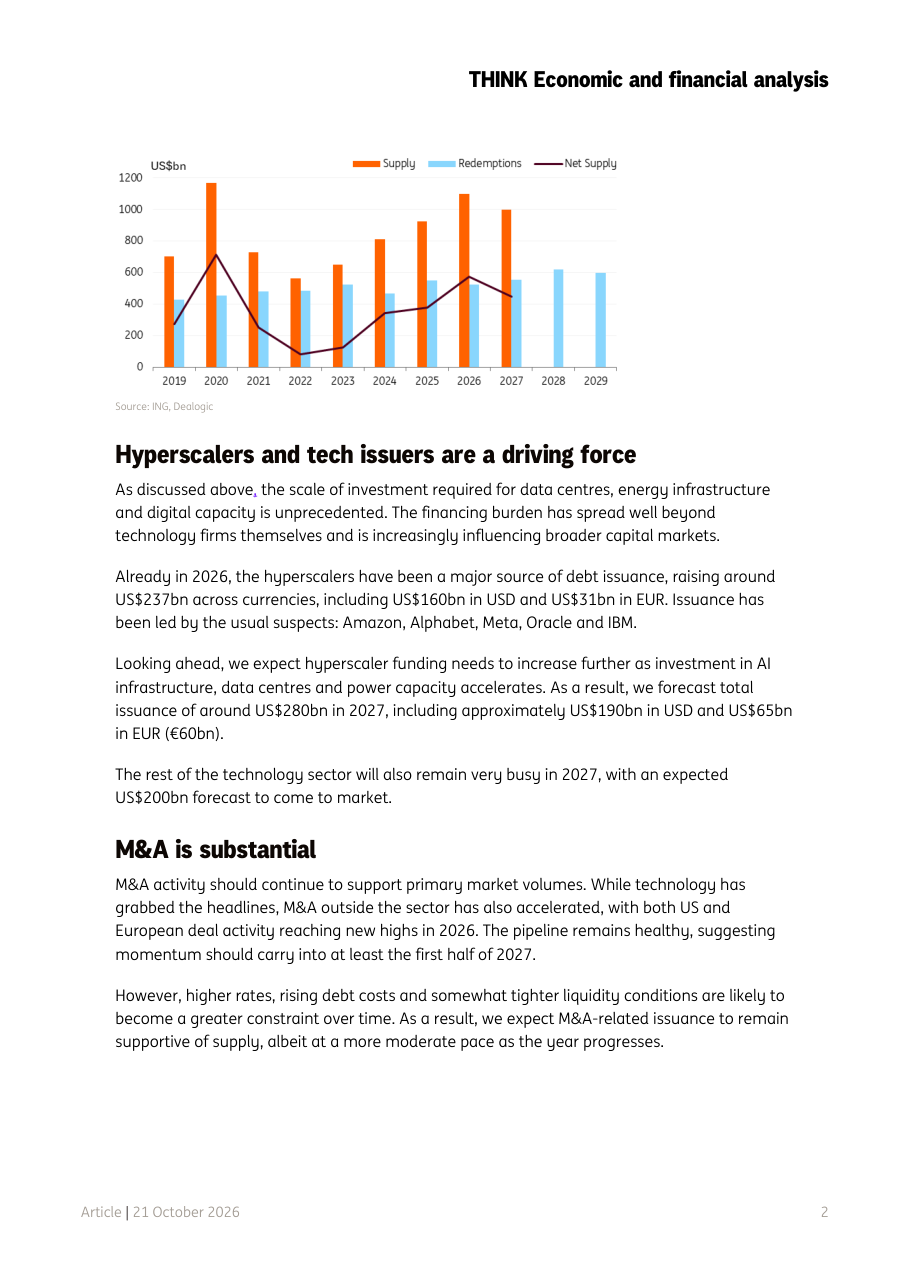
Il mercato obbligazionario corporate in dollari si avvia verso il secondo anno consecutivo con emissioni lorde (cioè il totale delle nuove obbligazioni collocate sul mercato) attorno a 1.000 miliardi di dollari. Solo nel 2020 e nel 2026 si era toccato il record di 1.100 miliardi, e il 2027 si preannuncia quasi altrettanto intenso. Le cosiddette redemptions, ovvero i rimborsi di obbligazioni già in scadenza, rimarranno stabili a circa 553 miliardi, lasciando una fornitura netta (la differenza tra nuovo debito emesso e debito rimborsato) di circa 447 miliardi. Questo significa che il mercato deve assorbire ogni anno una quantità crescente di nuovi titoli, mettendo pressione sulla domanda. Rispetto al mercato europeo in euro, quello americano in dollari si trova a gestire un peso netto significativamente più elevato, il che rende la gestione degli spread (il differenziale di rendimento tra le obbligazioni societarie e i titoli di Stato, usato come misura del rischio percepito) più complessa. In sintesi, il mercato del credito in dollari rimane strutturalmente florido, ma anche più esigente per chi lo deve finanziare.
Gli hyperscaler, termine che indica i giganti del cloud e dell'intelligenza artificiale come Amazon, Alphabet, Meta, Oracle e IBM, hanno già emesso nel 2026 obbligazioni per 237 miliardi di dollari in totale, di cui 160 miliardi in dollari e 31 miliardi in euro. Nel 2027 questo fabbisogno è destinato a crescere ulteriormente: ING stima emissioni totali degli hyperscaler attorno a 280 miliardi, con 190 miliardi in dollari e 65 miliardi in euro. Il motivo è semplice: costruire data center, potenziare la capacità energetica e sviluppare infrastrutture di intelligenza artificiale costa cifre enormi, che nemmeno le aziende più ricche del mondo riescono a finanziare interamente con i propri utili. A queste emissioni degli hyperscaler si aggiungono ulteriori 200 miliardi di dollari previsti dal resto del settore tecnologico, rendendo il comparto TMT (Tecnologia, Media e Telecomunicazioni) di gran lunga il più attivo del mercato. Questa concentrazione su pochi grandi emittenti rappresenta sia un'opportunità per gli investitori in cerca di qualità, sia un rischio di dipendenza strutturale da pochi nomi.
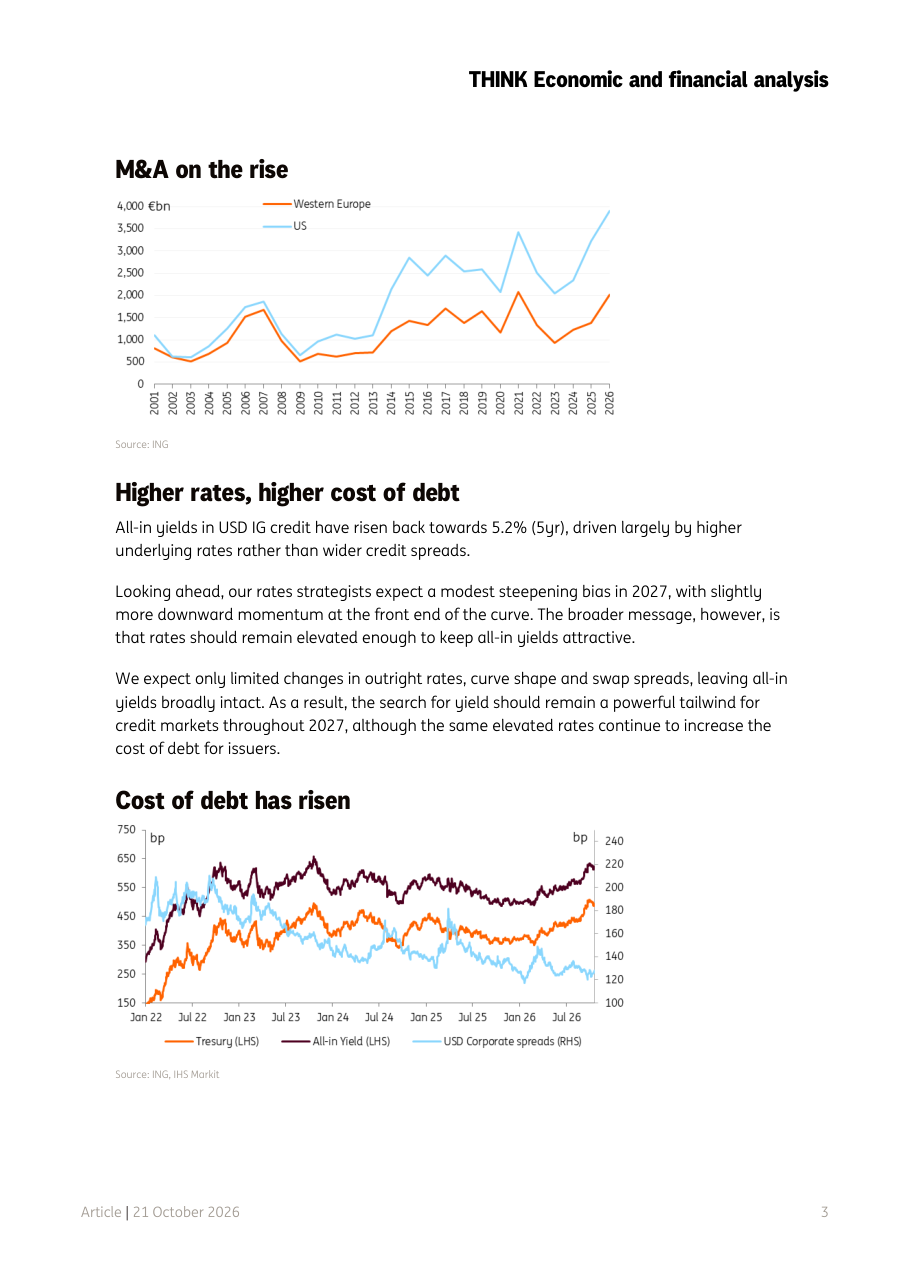
Le fusioni e acquisizioni (M&A, dall'inglese Mergers and Acquisitions) continuano a sostenere i volumi del mercato primario delle obbligazioni, ovvero le nuove emissioni. Sia negli Stati Uniti che in Europa l'attività di M&A ha raggiunto nuovi massimi nel 2026, e la pipeline di operazioni in corso suggerisce che il trend proseguirà almeno nella prima metà del 2027. Quando un'azienda acquista un'altra, spesso deve raccogliere grandi quantità di denaro emettendo obbligazioni, il che alimenta il mercato del credito. Tuttavia, tassi di interesse più alti e condizioni di liquidità (la facilità con cui si trovano compratori e venditori sul mercato) più rigide potrebbero frenare questa dinamica nella seconda parte dell'anno. ING si aspetta quindi che le emissioni legate a operazioni straordinarie restino un supporto al mercato, ma con un ritmo più moderato man mano che il 2027 avanza.
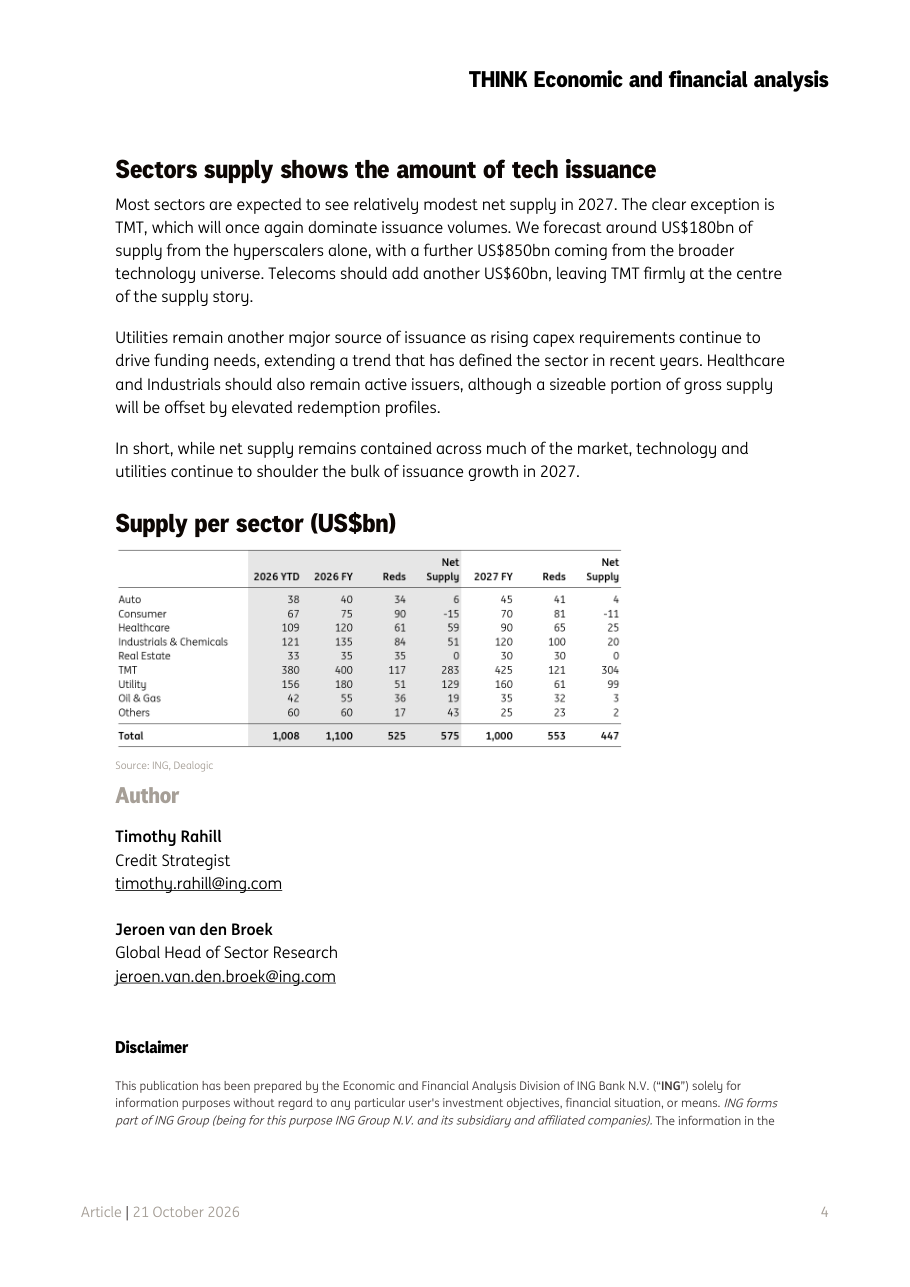
I rendimenti all-in (il rendimento complessivo che un investitore ottiene comprando un'obbligazione, che include sia il tasso base che lo spread di credito) nel mercato investment grade (IG) in dollari, cioè quello delle obbligazioni di aziende con alto merito creditizio, sono risaliti verso il 5,2% sulle scadenze a 5 anni. Questo livello è principalmente il risultato di tassi di interesse di base elevati, più che di un aumento del rischio percepito sulle aziende. Gli strategist di ING prevedono per il 2027 una lieve tendenza all'irripidimento della curva dei tassi (con i tassi a lungo termine che salgono un po' rispetto a quelli a breve), ma il messaggio centrale è che i rendimenti rimarranno abbastanza elevati da attrarre investitori. Questo è positivo per chi compra obbligazioni, perché ottiene un reddito interessante, ma è un peso crescente per le aziende che devono finanziarsi a costi sempre più alti. Il risultato netto è un mercato ancora attraente per gli investitori, ma con una pressione progressiva sui bilanci delle imprese emettitrici.
Guardando la distribuzione settoriale delle emissioni previste per il 2027, emerge un quadro molto chiaro: il settore TMT domina con 425 miliardi di dollari lordi, di cui 180 miliardi dagli hyperscaler e la quota restante dal più ampio universo tecnologico, con le telecomunicazioni che aggiungono altri 60 miliardi. Il settore delle utility (aziende di energia, acqua, gas) rimane il secondo grande emittente, con 160 miliardi lordi, spinto da ingenti investimenti in infrastrutture necessari per la transizione energetica. Healthcare (farmaceutica e sanità) e Industrials restano attivi, ma con una buona parte delle emissioni lorde compensata dai rimborsi in scadenza. Il settore Real Estate (immobiliare) mostra una supply netta di zero, a segnalare che rimborsa esattamente quanto emette. In questo contesto, è il comparto tech e utility a fare da locomotiva del mercato del credito corporate in dollari, mentre il resto dell'economia rimane relativamente cauto.
Il mercato obbligazionario corporate in dollari entra nel 2027 con una forza strutturale notevole: circa 1.000 miliardi di nuove emissioni significano opportunità continue per gli investitori in cerca di rendimento, con yield (rendimenti) attorno al 5% su titoli di alta qualità. Tuttavia, una supply netta di 447 miliardi rappresenta un peso costante sulla domanda, e chi gestisce fondi obbligazionari dovrà valutare con attenzione i momenti migliori per comprare, evitando le fasi di maggiore concentrazione delle emissioni. Il settore da monitorare con più attenzione è sicuramente TMT: se i piani di investimento in AI e data center dovessero subire rallentamenti, i volumi di emissione potrebbero scendere significativamente, modificando l'equilibrio dell'intero mercato. Infine, l'evoluzione dei tassi della Fed (la banca centrale americana) rimane la variabile cruciale: tassi stabili o in lieve calo sosterrebbero i prezzi delle obbligazioni esistenti, mentre ulteriori rialzi inattesi potrebbero creare tensioni sia per gli emittenti che per gli investitori.