Un'obbligazione corporate è, in parole semplici, un prestito che un investitore fa a un'azienda: l'azienda si impegna a restituire il capitale a scadenza e nel frattempo paga una cedola fissa, cioè un interesse periodico. Danske Bank sottolinea come le imprese ricorrano sempre più ai mercati finanziari per raccogliere denaro, scegliendo questa strada rispetto al classico prestito bancario. Per l'investitore il vantaggio è doppio: incassi prevedibili e rischio generalmente inferiore rispetto all'investimento in azioni. Il rendimento (yield) dipende dalla solidità finanziaria dell'emittente: più l'azienda è considerata rischiosa dalle agenzie di rating, più alta sarà la cedola che dovrà offrire per attirare capitali. Le obbligazioni con rating investment grade (IG), assegnato da agenzie come Moody's, S&P o Fitch ad aziende solide, offrono un'alternativa ai titoli di Stato, mentre quelle high yield (HY), emesse da società più rischiose, possono competere con i rendimenti azionari. La bassa correlazione tra obbligazioni corporate e altre classi di attivo (cioè il fatto che i loro prezzi non si muovono in sincronia con azioni o titoli di Stato) le rende uno strumento prezioso per chi vuole diversificare il portafoglio.
Danske Bank ha selezionato una lista di 'Top Picks', ovvero i bond che gli analisti considerano più attraenti nei prossimi 12 mesi, tenendo conto di rendimento atteso, rischio di credito, settore, scadenza e liquidità del titolo. Tra i nomi in evidenza nel segmento investment grade in euro spiccano AXA (cedola 3.375%, rendimento 4.0%), NN Group (cedola 4.625%, rendimento 4.1%) e Swiss Life (cedola 4.500%, rendimento 3.6%): si tratta di grandi compagnie assicurative europee con rating solidi, che offrono cedole appetibili rispetto ai titoli di Stato di pari scadenza. Nel segmento high yield, Muehlhan (cedola 8.534%, rendimento 7.5%) e NTI Group (cedola 7.114%, rendimento 9.1%) spiccano per i rendimenti molto elevati, a fronte però di un rischio maggiore legato all'assenza di rating da parte delle principali agenzie. Tra i Top Picks in dollari americani (USD), Deutsche Bank (rendimento 5.7%) e AXA USD (rendimento 5.1%) si distinguono per profilo qualitativo e remunerazione. La selezione punta a bilanciare settori diversi (assicurativo, farmaceutico, real estate, industriale) per ridurre il cosiddetto 'concentration risk', cioè il pericolo di perdere molto se un solo settore va in crisi.
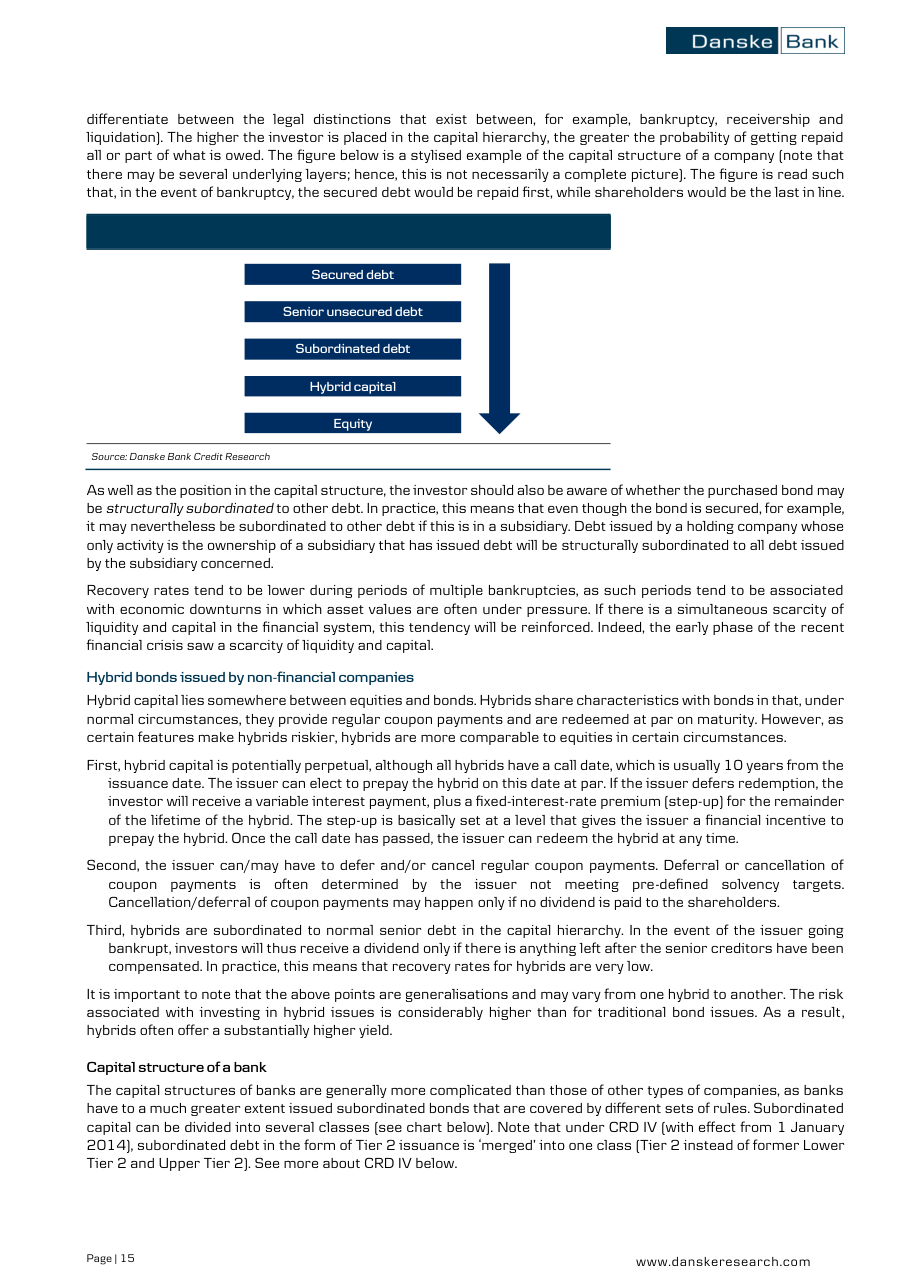
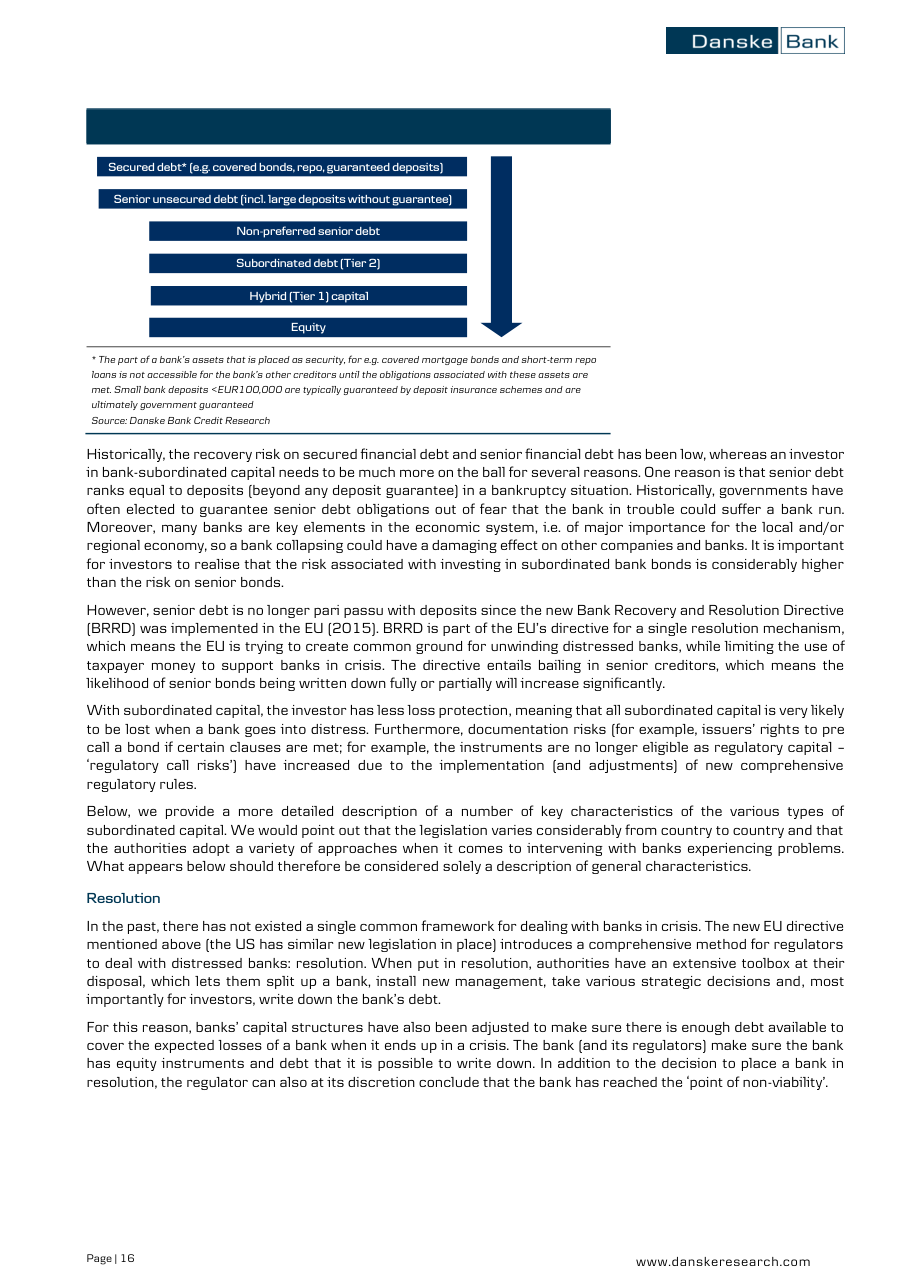
Uno degli aspetti più importanti da capire quando si investe in obbligazioni corporate è la posizione del proprio bond nella cosiddetta 'struttura del capitale', cioè la gerarchia che determina chi viene rimborsato per primo se l'azienda va in difficoltà. In cima alla piramide ci sono i creditori garantiti (secured debt), che hanno un'ipoteca o un pegno su beni specifici dell'azienda; subito sotto ci sono i creditori senior non garantiti, poi il debito subordinato, il capitale ibrido e infine gli azionisti, che sono i primi a perdere tutto. Le obbligazioni ibride (hybrid bonds), emesse spesso da compagnie assicurative o grandi conglomerati, si trovano a metà strada tra debito e capitale azionario: pagano cedole più alte, ma in caso di crisi vengono rimborsate solo dopo tutti i creditori ordinari. Le banche hanno una struttura ancora più articolata, con livelli come il Tier 1 (il capitale più rischioso, il primo ad assorbire le perdite), il Tier 2 e il debito senior: capire dove si colloca il proprio investimento è fondamentale per valutare il rischio reale. La direttiva europea BRRD (Bank Recovery and Resolution Directive, in vigore dal 2015) ha inoltre reso più probabile che anche i detentori di bond senior bancari possano subire perdite in caso di salvataggio, a tutela dei contribuenti.
Investire in obbligazioni corporate non è privo di rischi, e Danske Bank li elenca con chiarezza. Il rischio principale è quello di credito: l'azienda potrebbe non essere in grado di pagare le cedole o restituire il capitale a scadenza. A questo si aggiunge il rischio di tasso di interesse (duration risk): quando i tassi di mercato salgono, il prezzo delle obbligazioni già emesse scende, e più lunga è la scadenza del bond, più forte è questo effetto. Lo si vede chiaramente dai prezzi della lista: Unibail con scadenza 2036 tratta a 79.2 (ben sotto il valore nominale di 100), riflettendo proprio il peso dei tassi attuali su titoli a lungo termine. C'è poi il rischio di liquidità, cioè la difficoltà a rivendere un bond sul mercato prima della scadenza senza perdere valore, particolarmente rilevante per emissioni di piccola dimensione o con pochi scambi. Infine, per le obbligazioni in valuta estera (dollari, corone nordiche) entra in gioco il rischio cambio: se la valuta si deprezza rispetto all'euro, il rendimento reale per un investitore europeo si riduce. Chi si avvicina a questo mercato dovrebbe sempre confrontare il rendimento nominale con questi fattori di rischio prima di prendere una decisione.
Il report include anche una sezione dedicata ai green bond, obbligazioni corporate emesse con l'impegno esplicito di destinare i proventi raccolti a progetti con impatto ambientale positivo, come energie rinnovabili, efficienza energetica o mobilità sostenibile. Si tratta di strumenti sempre più diffusi nel panorama obbligazionario europeo, che permettono all'investitore di coniugare rendimento finanziario e obiettivi ESG (Environmental, Social and Governance, ovvero criteri ambientali, sociali e di governance aziendale). Dal punto di vista finanziario, i green bond funzionano esattamente come le obbligazioni tradizionali: cedola fissa, scadenza definita, rating di credito assegnato all'emittente. La differenza sta nell'utilizzo dei fondi e nel monitoraggio periodico a cui l'emittente si sottopone per dimostrare che i soldi vengono effettivamente impiegati per i fini dichiarati. Danske Bank li include sia tra i Top Picks che nella lista generale, segnalando come la domanda crescente da parte di investitori istituzionali li renda un segmento da tenere in forte considerazione.
Il report di Danske Bank offre un'istantanea chiara del mercato obbligazionario corporate a ottobre 2026: i rendimenti dei bond investment grade in euro si collocano generalmente tra il 3% e il 5%, livelli che riflettono un contesto di tassi ancora elevati rispetto al decennio precedente. Chi investe oggi in bond con scadenze lunghe deve tenere conto che i prezzi di mercato sono spesso sotto la pari (cioe' sotto 100), il che significa che parte del rendimento complessivo arrivera' dall'apprezzamento del titolo verso la scadenza, non solo dalla cedola. I settori assicurativo e delle utilities appaiono ben rappresentati tra i Top Picks, segnalando una preferenza degli analisti per emittenti con flussi di cassa stabili e bilanci solidi. Nelle prossime settimane sara' importante monitorare l'evoluzione dei tassi di interesse della BCE: un eventuale taglio ulteriore spingerebbe al rialzo i prezzi delle obbligazioni gia' emesse, premiando chi e' entrato oggi.