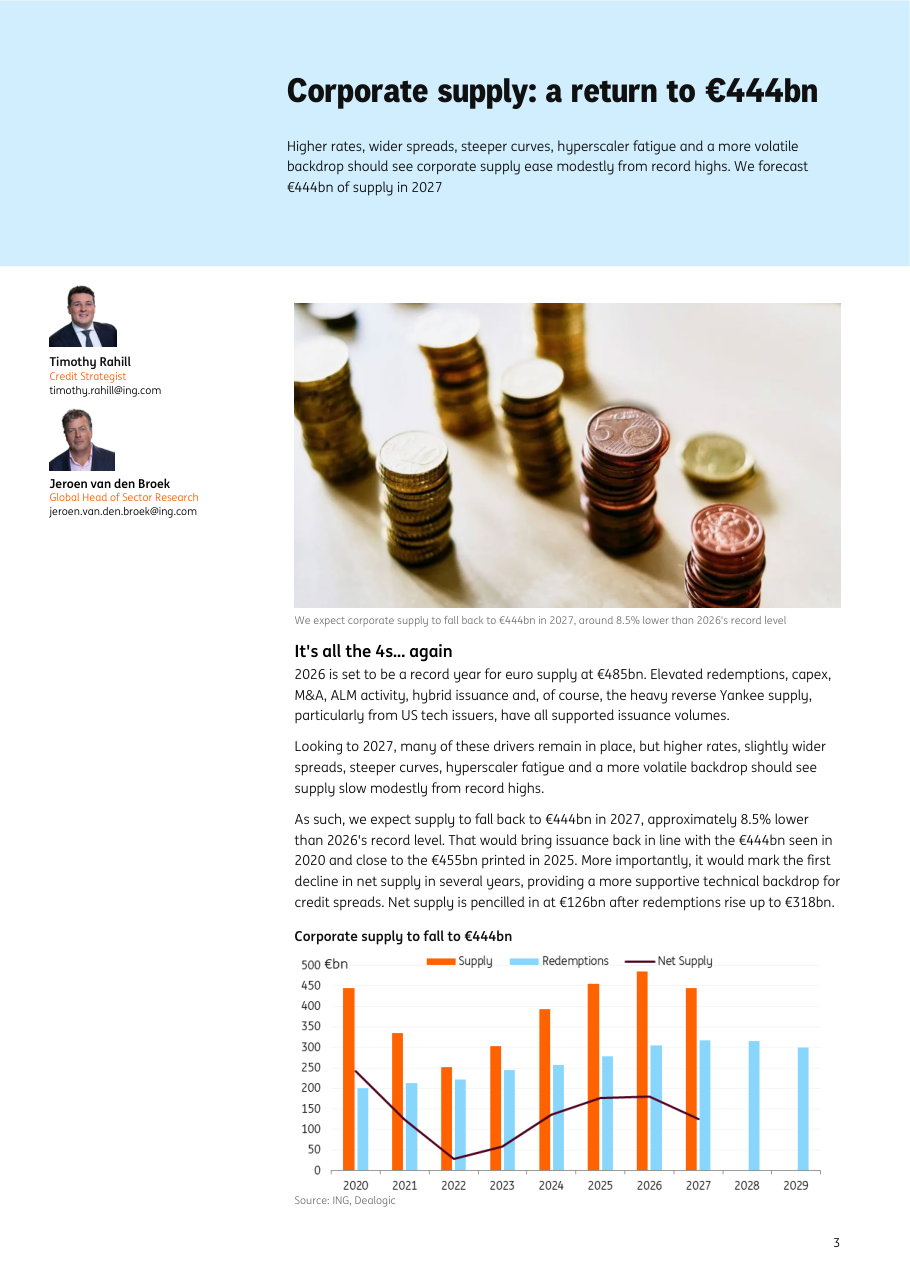
Il 2026 è stato un anno record per le emissioni obbligazionarie in euro, con 485 miliardi di euro collocati sul mercato da parte di aziende non finanziarie. Per il 2027, ING prevede un calo dell'8,5% a 444 miliardi di euro, cifra che coincide curiosamente con il livello già visto nel 2020 e vicina ai 455 miliardi del 2025. Questo non significa che il mercato si raffredda drasticamente: siamo ancora su livelli storicamente molto elevati. Il freno arriva da tassi di interesse più alti (che rendono più costoso indebitarsi), spread leggermente più ampi (cioè gli investitori chiedono un premio maggiore per comprare obbligazioni rischiose), e da una certa stanchezza nei confronti delle mega-emissioni dei colossi tech. Il dato più rilevante è che per la prima volta in diversi anni la fornitura netta (cioè le nuove emissioni meno quelle che scadono e vengono rimborsate) scenderà: si stima 126 miliardi di euro netti, dopo rimborsi attesi per 318 miliardi. Meno offerta netta è tecnicamente positivo per i prezzi delle obbligazioni già in circolazione.
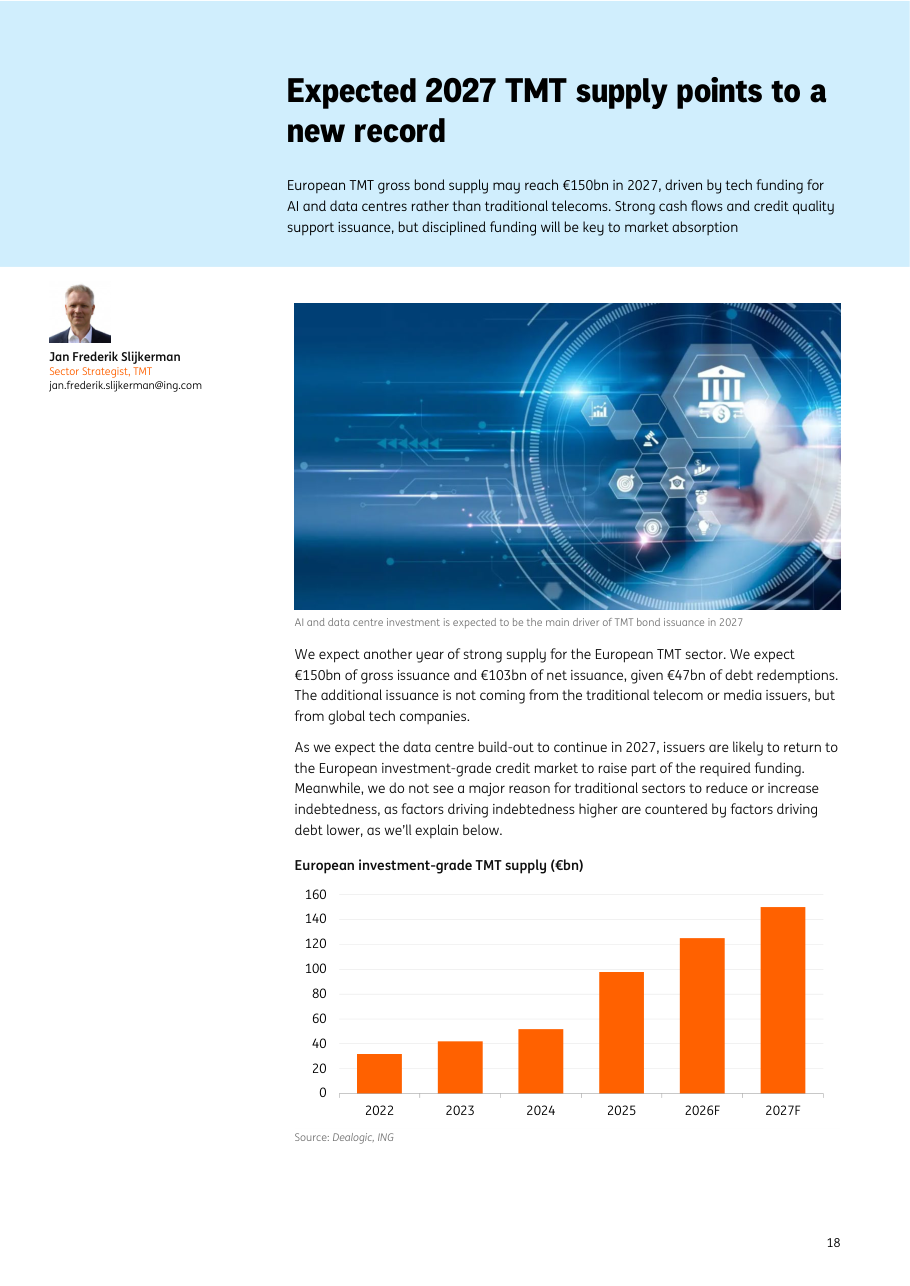
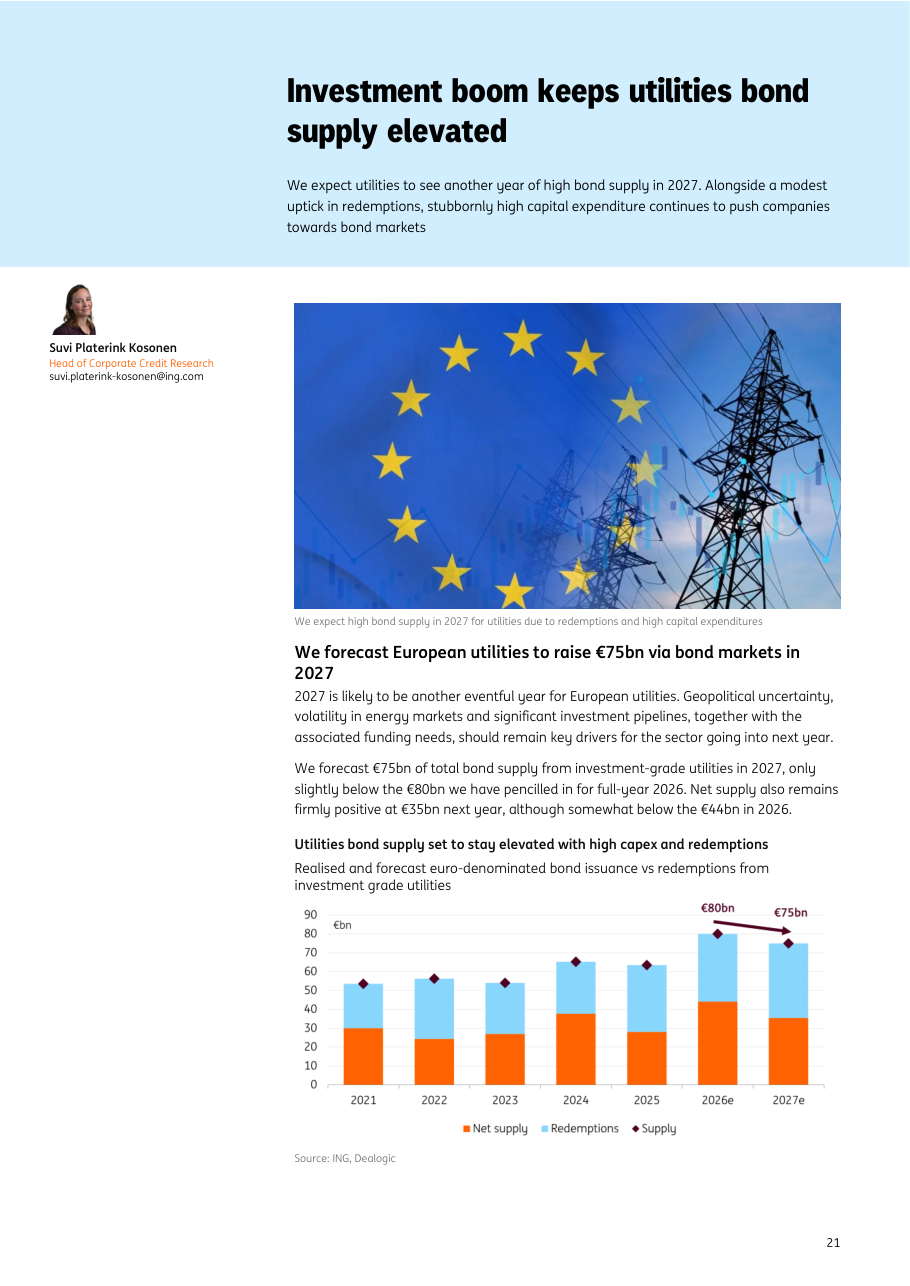
Guardando ai singoli settori, due categorie dominano su tutte: il comparto TMT (Tecnologia, Media e Telecomunicazioni) e le utility (aziende che gestiscono energia, acqua, reti elettriche). Il settore TMT è previsto raggiungere 150 miliardi di euro di emissioni lorde nel 2027, un nuovo record assoluto, trainato dagli investimenti in intelligenza artificiale e data center. Non sono le tradizionali compagnie telefoniche a spingere, ma le grandi aziende tech globali che accedono al mercato europeo per raccogliere capitali. Le utility, dal canto loro, sono attese a circa 75 miliardi di euro, appena sotto gli 80 miliardi del 2026, spinte dalla transizione energetica e dai grandi piani di investimento in infrastrutture. Tutti gli altri settori, dall'automotive al real estate, tendono invece ad allinearsi ai propri bisogni di rifinanziamento senza particolari eccessi, il che significa che non si prevede né una spinta né un freno significativo da queste aree.
Il segmento delle obbligazioni bancarie in euro è previsto a 450 miliardi nel 2027, in lieve calo rispetto ai 455 miliardi del 2026. Il motivo per cui le banche emettono così tanto non è la voglia di crescere, ma la necessità di rifinanziare le obbligazioni che scadono: quasi 400 miliardi di euro di bond bancari giungono a scadenza nel 2027, il livello più alto in un decennio. In particolare, il segmento dei covered bond (obbligazioni garantite da mutui o prestiti pubblici, considerate molto sicure) vedrà scadere 186 miliardi, un massimo storico. La crescita economica dell'eurozona è attesa intorno all'1,5%, troppo debole per spingere le banche ad aumentare i prestiti e quindi ad avere bisogno di raccogliere ancora di più. La previsione è dunque di un'offerta netta bancaria di 57 miliardi, in calo rispetto agli 89 miliardi del 2026, il che è moderatamente positivo per chi detiene obbligazioni bancarie già in portafoglio.
Un termine chiave in questo report è Reverse Yankee: si tratta di obbligazioni emesse in euro da aziende americane, che poi convertono i proventi in dollari. È come se Microsoft o Amazon si rivolgessero al mercato europeo per raccogliere fondi, approfittando della domanda degli investitori del Vecchio Continente. Nel 2027, ING prevede 100 miliardi di euro di queste emissioni, un livello invariato rispetto al 2026, ma con una differenza importante: circa 60 miliardi arriveranno solo dagli hyperscalers (i giganti del cloud come Amazon, Microsoft, Google, Meta), mentre la componente proveniente da aziende americane non tech si ridurrà a soli 40 miliardi. Questo accade perché il vantaggio economico di emettere in euro e riconvertire in dollari si è in gran parte eroso, ma per i giganti tech la necessità di finanziare data center e infrastrutture AI è talmente enorme da rendere questa operazione quasi obbligata, indipendentemente dai costi.
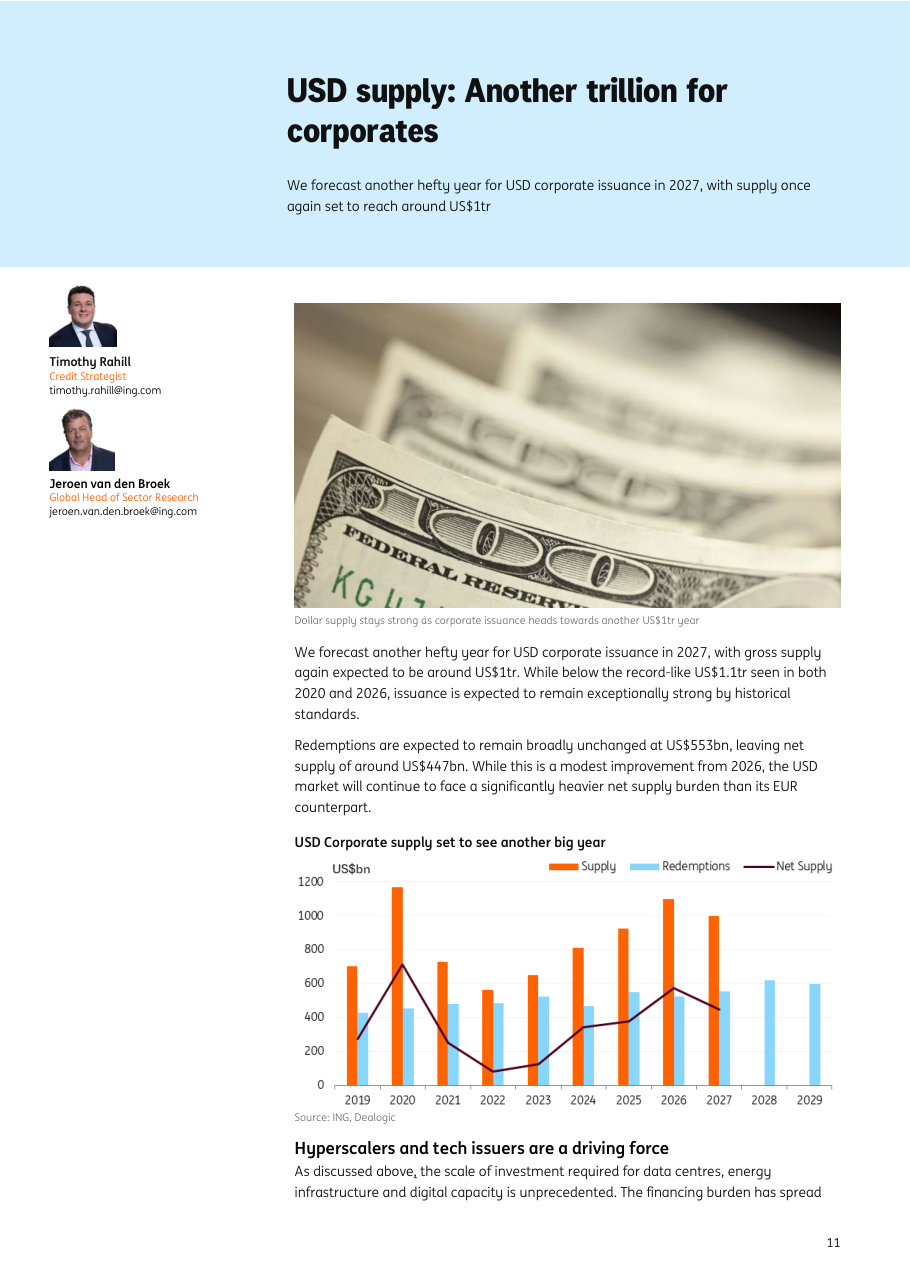
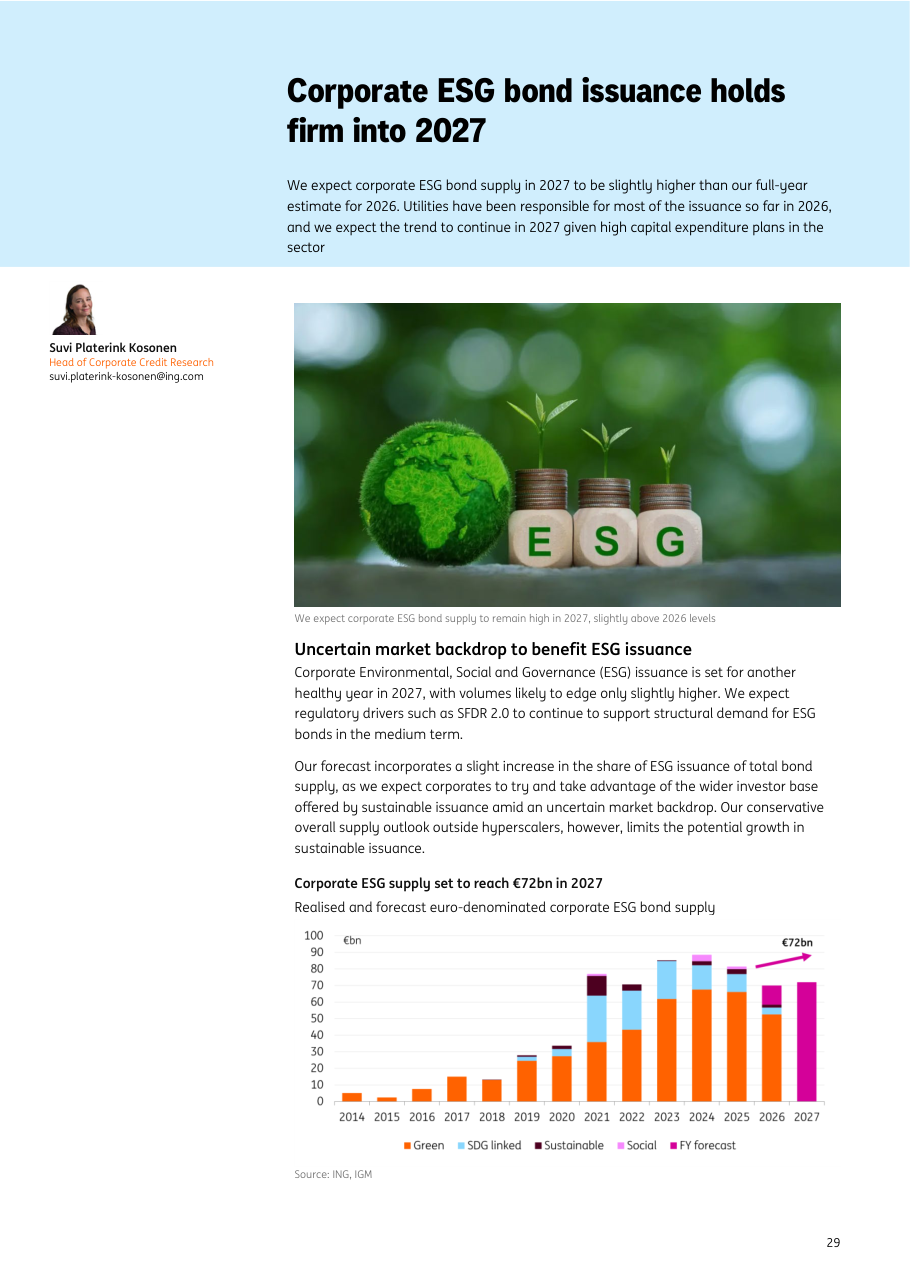
Sul fronte americano, le emissioni corporate in dollari sono previste a circa 1.000 miliardi di dollari nel 2027, un livello eccezionalmente alto per gli standard storici, anche se sotto il record di 1.100 miliardi toccato nel 2020 e nel 2026. Anche qui, gli hyperscalers sono i principali responsabili. Sul versante degli ibridi (strumenti a metà tra azioni e obbligazioni, usati dalle aziende per raccogliere capitali senza appesantire troppo il debito ufficiale), la previsione è di 35 miliardi di euro, in calo rispetto ai picchi recenti ma ancora elevata, sostenuta dalle utility, dalle operazioni di fusione e acquisizione e da nuove strutture introdotte dall'agenzia di rating Moody's. Infine, il segmento ESG (obbligazioni verdi, sociali e sostenibili) continua a crescere: le emissioni corporate ESG sono attese a 72 miliardi di euro nel 2027, leggermente sopra il 2026, con le utility che guidano anche in questo ambito. Le banche puntano a raggiungere i 100 miliardi di euro di emissioni sostenibili, spinte dalla crescita dei prestiti verdi e dalla forte domanda degli investitori.
Il report segnala alcune aree di incertezza che potrebbero modificare lo scenario base. La situazione geopolitica, in particolare il conflitto in Medio Oriente tra USA, Israele e Iran esploso nel 2026, rappresenta un fattore di rischio per gli spread (se la tensione si intensifica, gli investitori chiedono rendimenti più alti sulle obbligazioni). Sul fronte europeo, l'instabilità politica in Francia e la volatilità sui titoli di Stato francesi rispetto a quelli tedeschi (il cosiddetto spread OAT-Bund) potrebbero creare momenti di turbolenza. Tassi di interesse che restano alti aumentano il costo del debito per le aziende, frenando potenzialmente le emissioni legate a fusioni e acquisizioni nella seconda metà dell'anno. Infine, la riforma europea sulla gestione delle crisi bancarie (CMDI, Crisis Management and Deposit Insurance) attesa per il 2028 potrebbe già nel 2027 modificare le preferenze degli investitori sui diversi tipi di obbligazioni bancarie, penalizzando leggermente i bond senior preferred (la tipologia più comune e meno rischiosa tra le obbligazioni bancarie non garantite).
Il mercato obbligazionario europeo nel 2027 si presenta con una dinamica di graduale normalizzazione: meno emissioni nette corporate rispetto al 2026 significa tecnicamente meno pressione sui prezzi, il che potrebbe sostenere moderatamente gli spread (cioè evitarne un allargamento brusco). Tuttavia, la concentrazione delle emissioni nel settore tech e negli hyperscalers introduce un rischio di correlazione: se il sentiment verso questo settore si deteriorasse, l'impatto sul mercato del credito europeo sarebbe immediato e significativo. Le obbligazioni bancarie e quelle delle utility rimangono i segmenti più prevedibili e con un profilo rischio-rendimento più stabile, da monitorare soprattutto in caso di volatilità geopolitica o tensioni sui titoli di Stato francesi. Infine, la robustezza del segmento ESG offre opportunità interessanti per gli investitori orientati alla sostenibilità, con volumi in crescita e domanda strutturalmente solida che tende a garantire condizioni di emissione favorevoli.