In pochi ore, il mercato dei tassi americano ha vissuto un'oscillazione clamorosa: i tassi swap a due anni (strumenti finanziari che riflettono le aspettative sui tassi di interesse futuri) sono balzati di 20 punti base (ovvero 0,20 punti percentuali, una variazione enorme per questo tipo di mercato) dopo dati di inflazione superiori alle attese, per poi azzerrare completamente il rialzo nel giro di poche ore. Il motivo del ribaltamento è stato il crollo delle azioni di CoreWeave, fornitore di cloud computing basato su GPU (le schede grafiche usate per addestrare i modelli di intelligenza artificiale), interpretato dagli investitori come un segnale di fragilità per l'intero ecosistema AI. Questo episodio mette a nudo la domanda cruciale che agita i mercati: la Federal Reserve (la banca centrale americana) sta alzando i tassi perché l'inflazione è troppo alta, oppure perché il boom degli investimenti in AI ha reso le condizioni finanziarie troppo permissive? Anche all'interno della Fed non c'è accordo su questo punto, il che rende l'incertezza ancora più acuta. La volatilità di questa settimana è il sintomo di un mercato che non riesce a trovare una narrativa stabile su cui costruire le proprie aspettative.
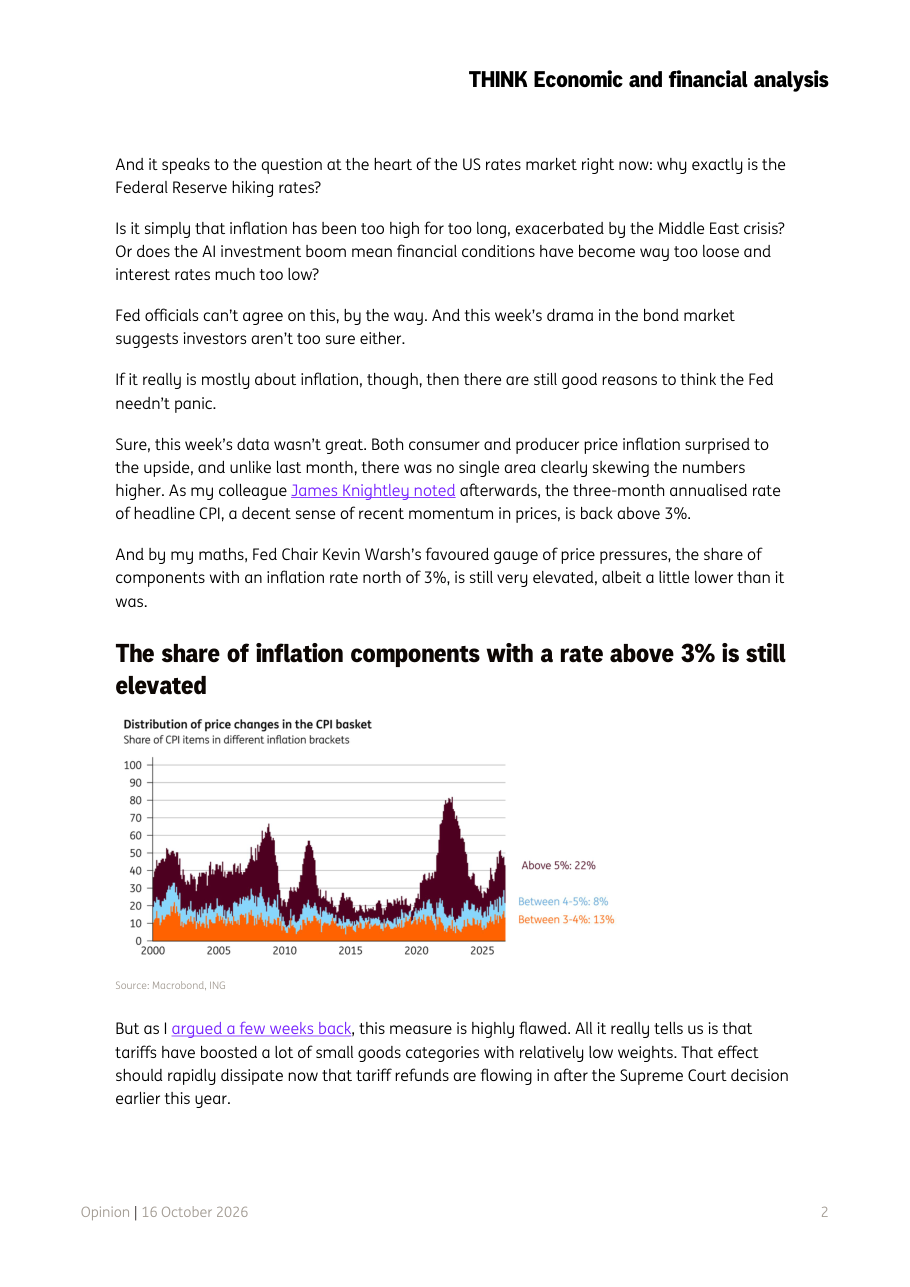
I dati più recenti sull'inflazione americana non sono stati rassicuranti: sia i prezzi al consumo (CPI, ovvero quanto costano beni e servizi per le famiglie) che i prezzi alla produzione (PPI, quanto costano le materie prime e i semilavorati per le imprese) hanno sorpreso al rialzo. Il tasso di inflazione su tre mesi annualizzato, cioè la misura che fotografa il ritmo recente dei prezzi, è tornato sopra il 3%. Anche l'indicatore preferito dal presidente della Fed Kevin Warsh, che misura quante categorie di prodotti hanno un'inflazione superiore al 3%, rimane su livelli storicamente alti, anche se in lieve calo. Tuttavia, ING invita a non sopravvalutare questo dato: gran parte dell'inflazione diffusa è spiegata dall'impatto dei dazi doganali su molte piccole categorie di prodotti, un effetto destinato a svanire rapidamente ora che i rimborsi tariffari stanno arrivando dopo la decisione della Corte Suprema. Ci sono anche segnali incoraggianti: i canoni di affitto, che pesano per il 44% nel paniere dell'inflazione core (quella che esclude energia e alimentari freschi, considerata più stabile), dovrebbero continuare a scendere grazie al raffreddamento del mercato immobiliare, e la crescita dei salari è già scesa al 3%. Mettendo tutto insieme, ING vede l'inflazione avvicinarsi al 2% entro il secondo trimestre del 2027.
L'intelligenza artificiale ha avuto un impatto colossale sull'economia americana nel 2026: secondo le stime di ING, ha contribuito da sola a circa un terzo della crescita economica complessiva dell'anno. Le aziende del settore continuano a investire massicciamente anche di fronte al costo del denaro in aumento, come se il rialzo dei tassi non le sfiorasse. Questo è esattamente il problema che preoccupa il presidente della Fed Warsh: a settembre ha dichiarato che la Fed sta solo «rimuovendo una dose di accomodamento», una frase che in gergo banchiero significa che i tassi attuali non stanno ancora frenando davvero l'economia. Quando Warsh parla di condizioni finanziarie «troppo allentate», probabilmente si riferisce soprattutto alla borsa americana che sembra resistere a tutto (il cosiddetto mercato azionario Teflon), più che ai Treasury yields (i rendimenti dei titoli di Stato americani) già sopra il 5% o al dollaro in rafforzamento, che invece tenderebbero a frenare l'economia. L'episodio CoreWeave è dunque cruciale: se il mercato azionario legato all'AI dovesse incrinarsi seriamente, la Fed perderebbe non solo la giustificazione per alzare ancora i tassi, ma anche quella per mantenerli alti a lungo.
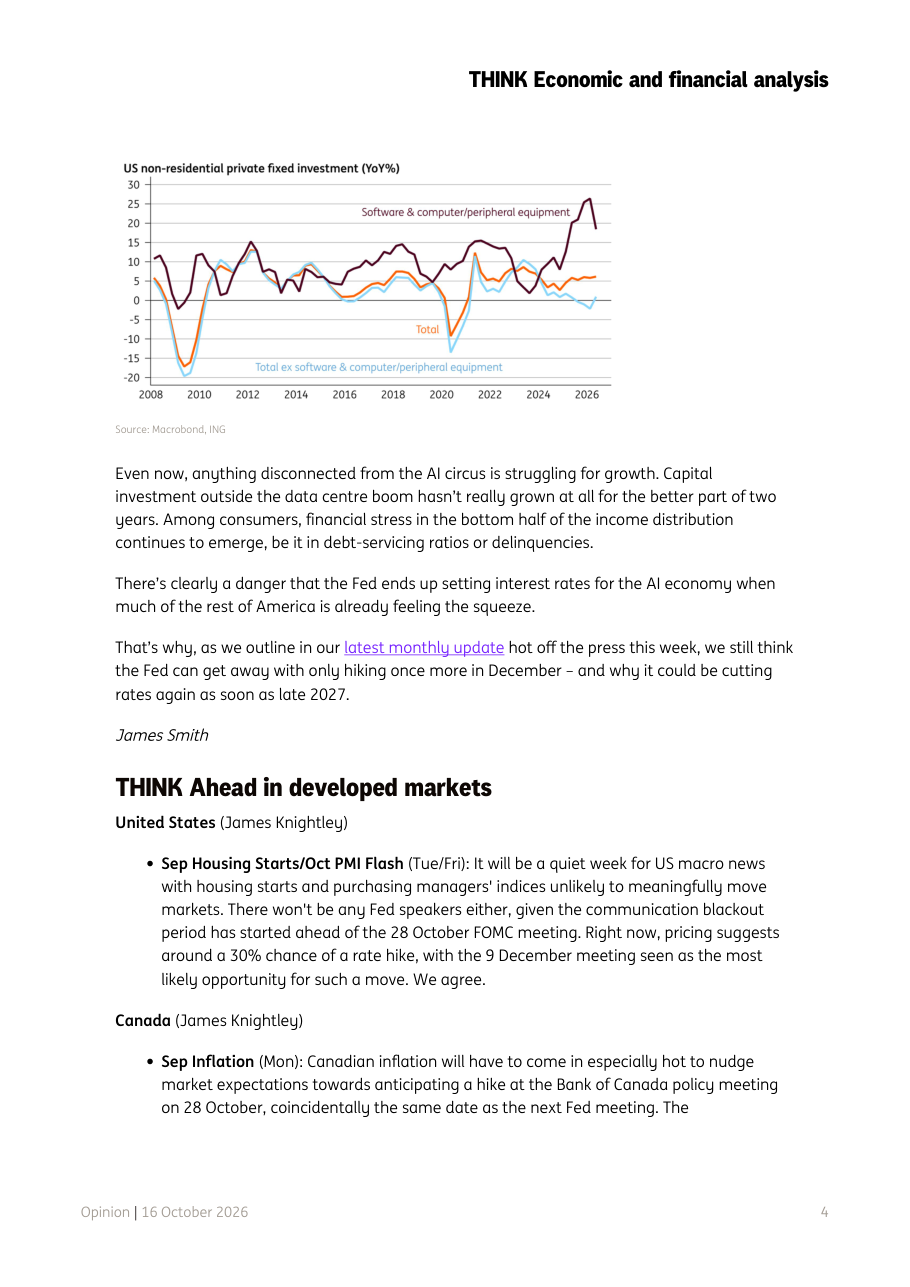
Al di là degli schermi luminosi dei data center, l'economia americana fatica. Gli investimenti in capitali fisici (macchinari, impianti, infrastrutture) al di fuori del boom dei data center non sono cresciuti quasi per nulla negli ultimi due anni. Tra le famiglie con redditi più bassi, i segnali di stress finanziario si moltiplicano: i tassi di insolvenza sui debiti (delinquencies, ovvero le rate non pagate) sono in aumento, così come il peso delle rate sul reddito disponibile. C'è quindi un rischio concreto che la Fed stia calibrando la politica monetaria per un'economia AI-driven che esiste per una parte del Paese, mentre l'altra metà sente già la stretta del credito caro. Questo squilibrio è uno degli argomenti principali per cui ING prevede al massimo un solo ulteriore rialzo dei tassi a dicembre 2026, seguito da possibili tagli già a fine 2027. La Fed, insomma, non può permettersi di ignorare a lungo la parte di America che non ha un data center in cortile.
Sul fronte americano, la settimana del 20 ottobre sarà relativamente tranquilla, con i dati sulle costruzioni di nuove case (housing starts) e i PMI flash (indici che misurano l'attività economica nel manifatturiero e nei servizi, dove un valore sopra 50 indica espansione) che difficilmente muoveranno i mercati. La Fed è in blackout comunicativo prima della riunione del 28 ottobre, momento in cui i mercati prezzano solo circa il 30% di probabilità di un rialzo: il vero appuntamento è il 9 dicembre. In Canada, l'inflazione di settembre (attesa a +3,3% su base annua) potrebbe tenere aperta la porta a un rialzo della Bank of Canada. In Europa, i PMI dell'Eurozona di ottobre potrebbero deludere per via dei prezzi dell'energia in risalita e delle tensioni politiche francesi, anche se il composito dovrebbe restare sopra quota 50. Nel Regno Unito, l'inflazione è attesa al 3,5% con un percorso verso il 4%, il che potrebbe spingere la Bank of England a rialzare i tassi a novembre e probabilmente a febbraio, anche se ING è scettica che i tassi rimangano così alti a lungo e prevede tagli entro fine 2027.
I tassi sui titoli di Stato americani (Treasury yields) rimarranno probabilmente sotto pressione rialzista nel breve periodo, ma il picco dei rialzi Fed sembra vicino: al massimo un altro rialzo a dicembre, poi una pausa prolungata. Chi detiene obbligazioni a lunga scadenza dovrebbe monitorare con attenzione l'evoluzione dell'inflazione nei prossimi mesi e soprattutto la tenuta del mercato azionario tech, perché un indebolimento significativo dell'AI trade toglierebbe alla Fed la principale giustificazione per mantenere tassi alti. Sul fronte valutario, un dollaro forte in questo contesto potrebbe indebolirsi se le aspettative di taglio si consolidassero verso la fine del 2027. Per l'Europa, i PMI flash e i dati sull'inflazione britannica saranno gli appuntamenti da seguire per capire se le banche centrali del Vecchio Continente seguiranno un percorso simile alla Fed o divergeranno.