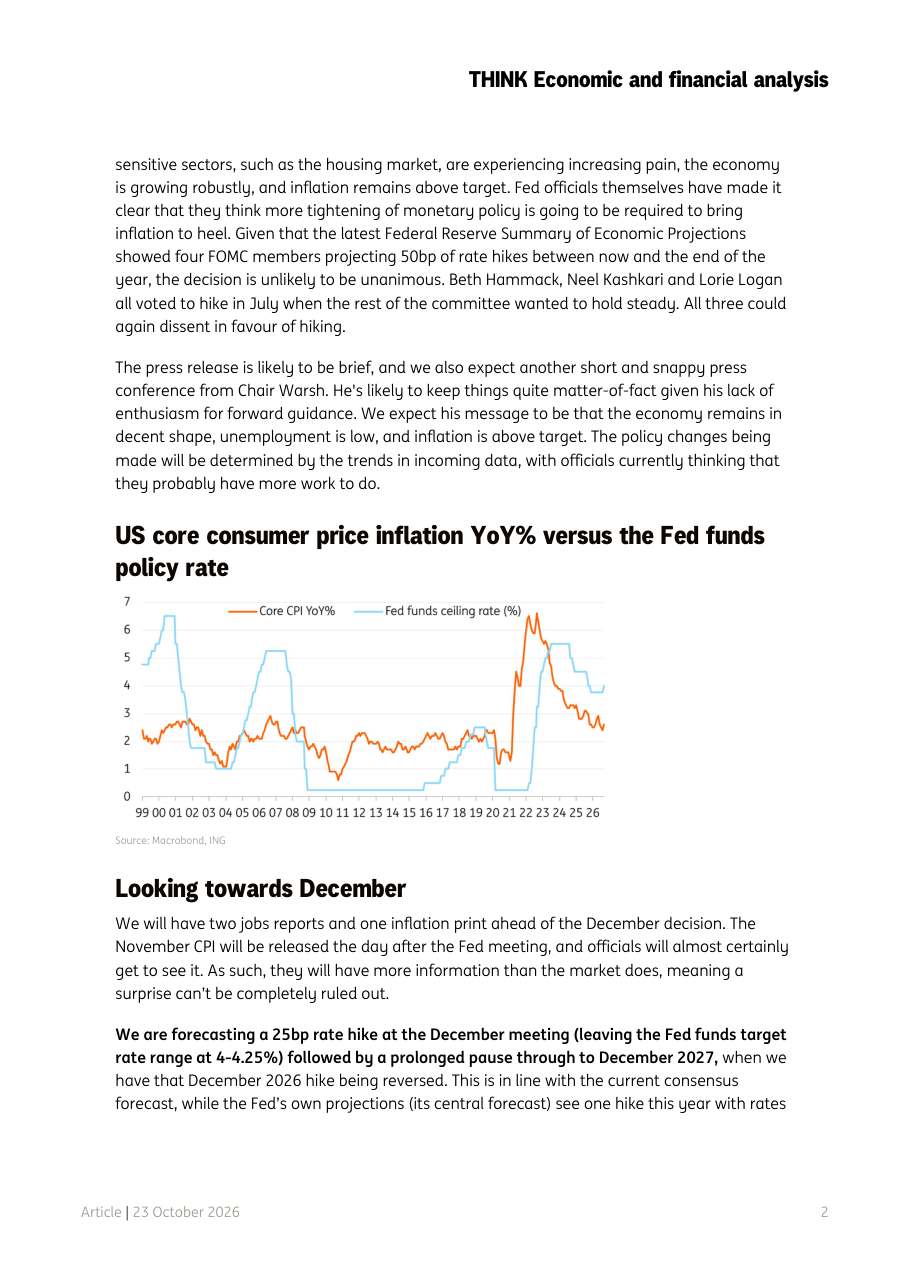
Nonostante i dati sull'inflazione di settembre abbiano sorpreso al rialzo, con il cosiddetto core CPI (l'indice dei prezzi al consumo depurato da energia e alimentari, che misura quanto costano le cose nella vita quotidiana) salito dello 0,3% in un solo mese, la Federal Reserve ha deciso di non fretta. Diversi esponenti di peso della Fed, tra cui i vice presidenti Philip Jefferson e Michelle Bowman e il governatore Chris Waller, hanno pubblicamente segnalato che non c'è urgenza di agire subito. Anche il presidente Kevin Warsh, intervenendo alle riunioni del FMI a Bangkok, ha evitato di alimentare le aspettative di un rialzo immediato: un segnale chiaro ai mercati che ottobre sarà un mese di pausa. L'economia americana continua a crescere in modo solido e la disoccupazione rimane bassa, ma settori sensibili ai tassi di interesse, come il mercato immobiliare, stanno mostrando segnali di difficoltà crescenti. All'interno del Comitato, però, il dibattito è acceso: quattro membri del FOMC (il comitato che decide i tassi) vorrebbero alzarli di altri 50 punti base (mezzo punto percentuale) entro fine anno, e almeno tre di loro, Beth Hammack, Neel Kashkari e Lorie Logan, potrebbero votare contro la pausa.
ING prevede un rialzo da 25 punti base (un quarto di punto percentuale) alla riunione di dicembre, che porterebbe il tasso di riferimento della Fed in un intervallo tra il 4% e il 4,25%. Dopo questa mossa, il report disegna uno scenario di lunga stabilità: i tassi resterebbero fermi per tutto il 2027, per poi essere tagliati verso fine anno, tornando di fatto ad annullare il rialzo di dicembre. Questo percorso si baserebbe su un miglioramento della situazione energetica nel Golfo Persico, che potrebbe ridurre i costi di spedizione e assicurativi e abbassare i prezzi alla pompa di benzina. Se lo scenario si avverasse, unito a una crescita dei salari moderata (solo il 3%) e a una componente abitativa del paniere inflazionistico (che pesa per il 35% del totale) in rallentamento, l'inflazione americana potrebbe rientrare all'obiettivo del 2% nella seconda metà del 2027. Il rischio principale è che il conflitto geopolitico si prolunghi, rendendo necessari ulteriori rialzi nel primo trimestre 2027 e spingendo in alto i mutui e i costi di finanziamento per le imprese.
I Treasury (i titoli di Stato americani, considerati il riferimento globale per il costo del denaro a lungo termine) hanno vissuto una settimana di buona performance, portando il rendimento del decennale (il tasso di interesse offerto dai bond a 10 anni) sotto la soglia psicologica del 5%, dopo che aveva sfondato quota 5,25% nelle settimane precedenti. ING non è convinta che questo calo sia destinato a durare, e prevede un ritorno sopra il 5% non appena i mercati si calmeranno. La turbolenza dei mercati obbligazionari francesi aggiunge un ulteriore elemento di tensione globale, che paradossalmente rafforza l'argomento per cui la Fed non dovrebbe inasprire ulteriormente la politica monetaria ora. Il messaggio è chiaro: ottobre non è il momento giusto per scuotere la barca, e la Fed lo sa bene.
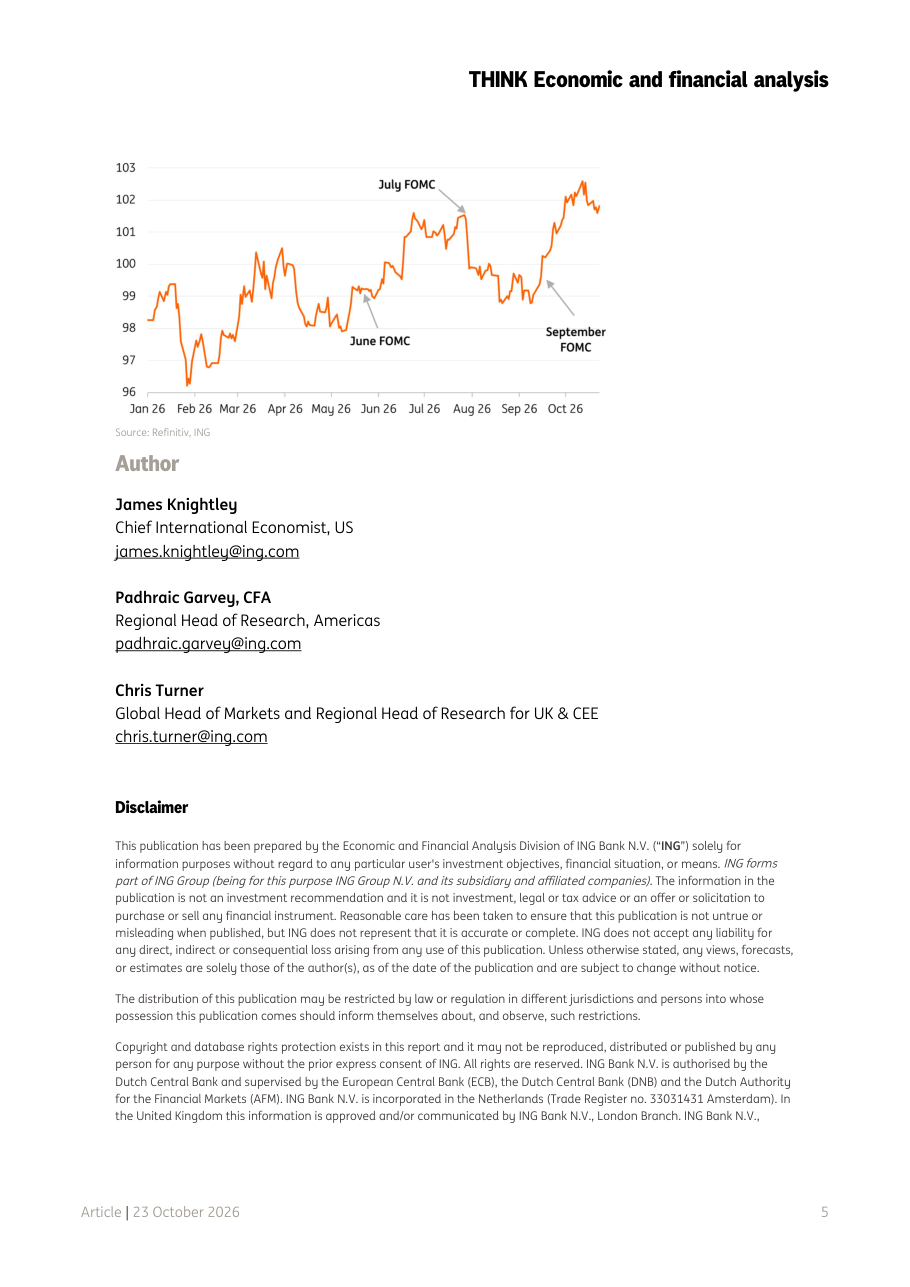
Il dollaro ha corso forte: a settembre e inizio ottobre ha guadagnato circa il 4%, sostenuto dall'aspettativa che i tassi americani restino alti più a lungo rispetto ad altre valute. Questo meccanismo si chiama differenziale di tasso: quando gli Stati Uniti offrono rendimenti più alti, i capitali del mondo si spostano verso i dollari, facendolo apprezzare. Ora il dollaro è entrato in una fase di consolidamento, anche perché le vendite nel settore tech americano hanno ridotto le aspettative di ulteriori rialzi da parte della Fed. ING osserva che ogni riunione del FOMC presieduta da Warsh ha finora dettato la direzione del dollaro per le quattro o sei settimane successive: giugno è stato hawkish (orientato al rialzo dei tassi, quindi positivo per il dollaro), luglio più morbido, settembre di nuovo hawkish con un vero aumento dei tassi. Se Warsh manterrà un tono fermo sulla credibilità della politica monetaria, il dollaro dovrebbe riuscire a tenere i guadagni. L'euro, invece, è sotto pressione sia per il caro-energia che per le tensioni politiche in Francia, e potrebbe scendere verso 1,11 rispetto al dollaro (il livello più basso dell'anno).
Il principale rischio per questo scenario è una escalation prolungata del conflitto geopolitico nel Golfo Persico, che potrebbe tenere alti i prezzi dell'energia più a lungo del previsto. In questo caso, la Fed sarebbe costretta ad alzare i tassi ancora nel primo trimestre del 2027, con conseguenze negative per le famiglie americane già schiacciate tra salari in crescita lenta e bollette energetiche in aumento. Bond con rendimenti più alti significherebbero mutui più costosi (con tassi già ai massimi del ciclo) e maggiori costi per le imprese che devono finanziarsi. Paradossalmente, però, uno scenario di maggiore stress economico porterebbe poi a tagli dei tassi più rapidi e profondi nella seconda metà del 2027. Un altro elemento da monitorare è il bilancio della Fed: Warsh vuole ridurlo (cioè ritirare dal mercato una parte della liquidità immessa negli anni passati), ma le indicazioni concrete arriveranno probabilmente solo a inizio 2027.
Per chi ha investimenti in dollari o in titoli di Stato americani, le prossime settimane si preannunciano relativamente stabili ma non senza incognite. Il dollaro dovrebbe tenere i guadagni di settembre, sostenuto da tassi americani ancora alti rispetto al resto del mondo, mentre l'euro potrebbe indebolirsi verso 1,11 per via dei problemi energetici e politici europei. I rendimenti dei Treasury a 10 anni potrebbero tornare sopra il 5% dopo la temporanea discesa, quindi chi detiene obbligazioni a lungo termine potrebbe subire ulteriori perdite di valore (quando i rendimenti salgono, il prezzo dei bond già in circolazione scende). La data chiave da segnare in calendario è dicembre: lì si deciderà se l'inflazione ha dato segnali sufficienti di rallentamento per fermare i rialzi, oppure se la Fed dovrà continuare a stringere la vite nel 2027.