Da quando è scoppiata la guerra con l'Iran, esiste un profondo disaccordo tra ciò che i mercati finanziari si aspettano e ciò che gli economisti prevedono in materia di tassi di interesse, ovvero il costo del denaro fissato dalle banche centrali. I mercati stanno già prezzando, cioè incorporando nelle loro quotazioni, circa tre ulteriori rialzi dei tassi sia per la Banca Centrale Europea (BCE) sia per la Federal Reserve americana entro il prossimo anno. ING, invece, si aspetta un solo rialzo da ciascuna. La differenza non è di poco conto: tassi più alti significano prestiti più cari per famiglie e imprese, rendimenti più elevati sulle obbligazioni e, spesso, pressione al ribasso sulle azioni. Già a fine 2027 e nel 2028 gli economisti di ING prevedono tagli moderati dei tassi, mentre i mercati si aspettano l'opposto, con tassi ancora più alti tra tre anni rispetto a oggi. Chi ha ragione determinerà la direzione di praticamente ogni asset finanziario nel prossimo biennio.
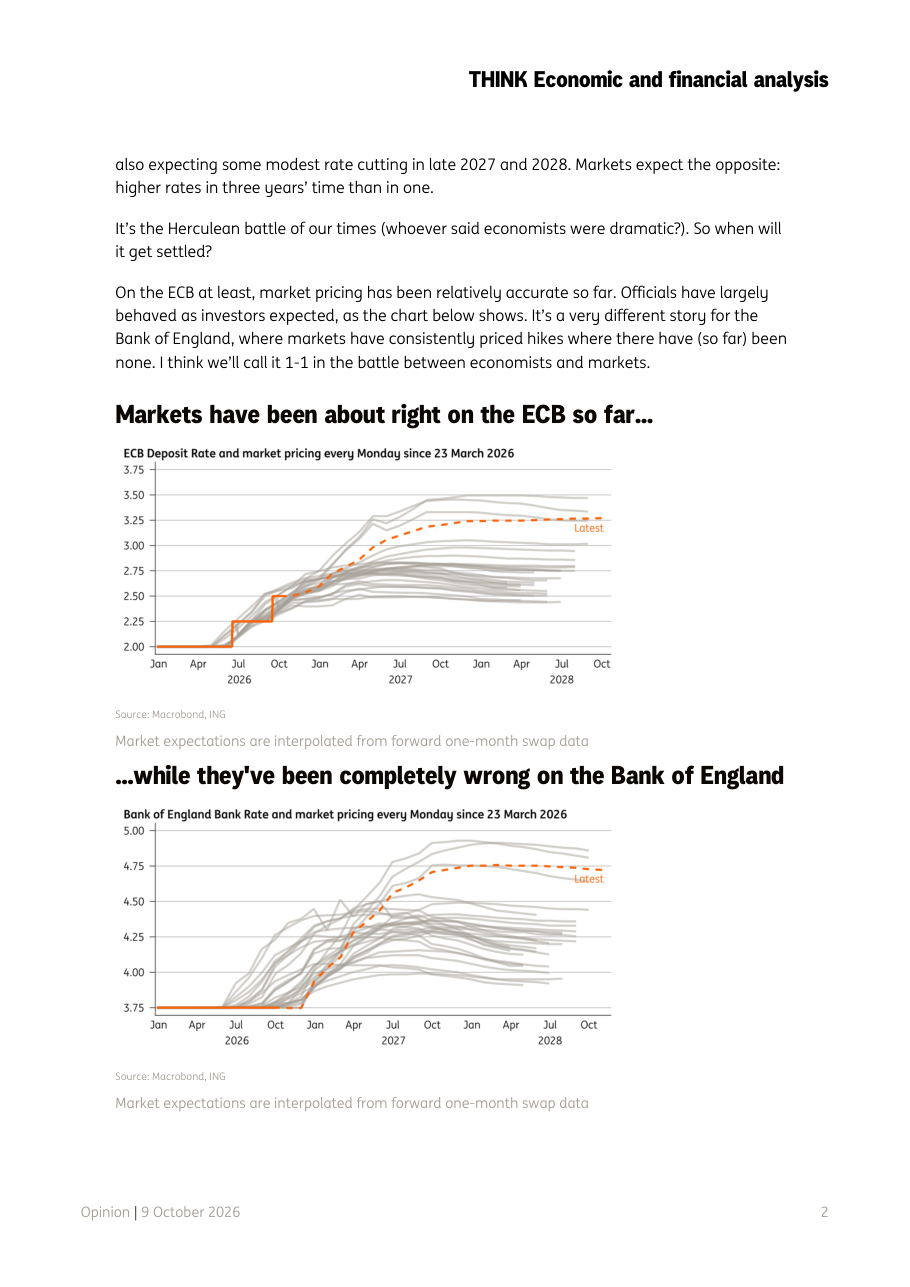
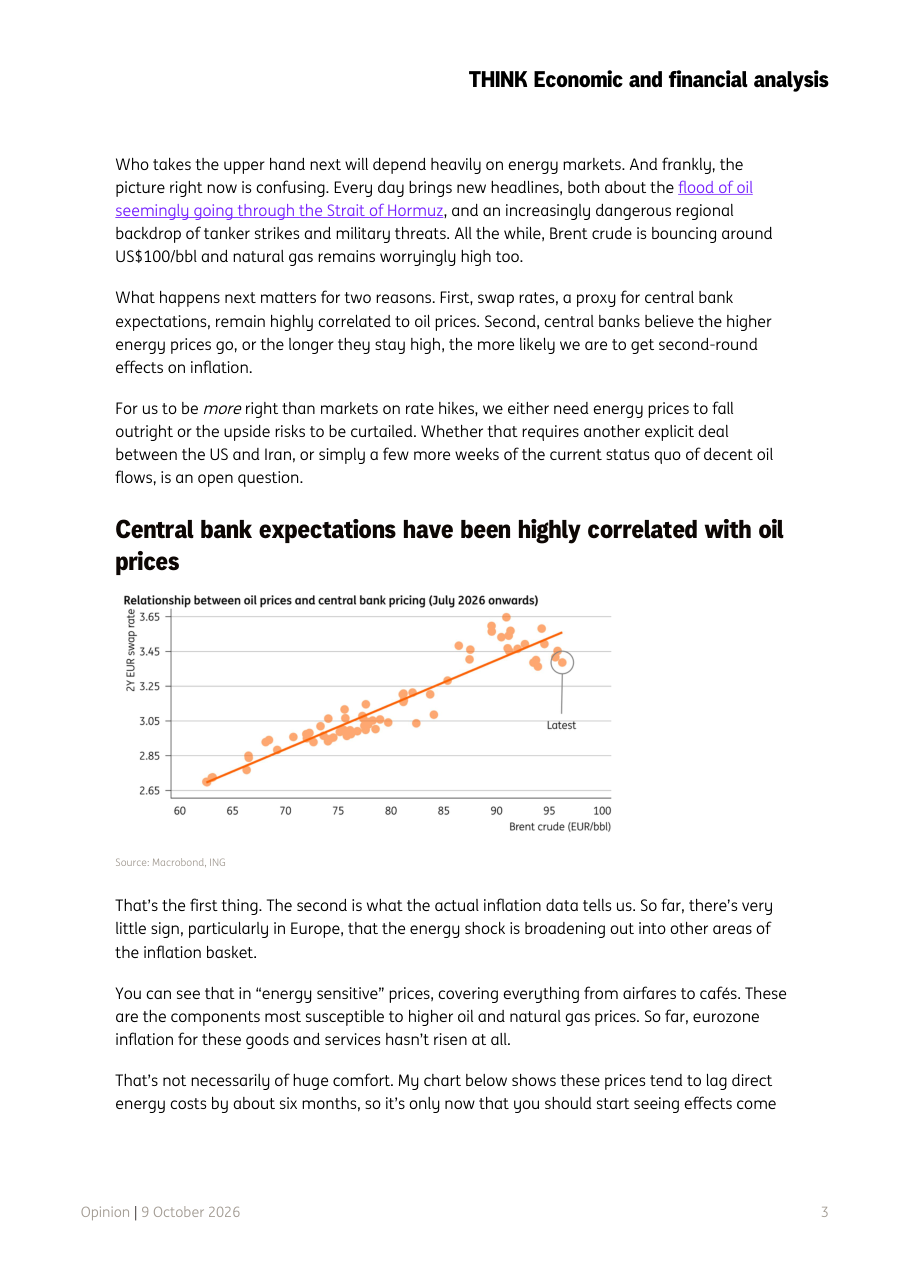
Non tutti i mercati si sono comportati allo stesso modo in questa disputa. Per quanto riguarda la BCE, le aspettative dei mercati si sono rivelate piuttosto accurate: la banca centrale europea ha agito quasi esattamente come gli investitori si aspettavano, con i tassi di deposito saliti da circa 2,00% a inizio 2026 fino ad avvicinarsi alla soglia del 3,25-3,50% nella proiezione più recente. Per la Bank of England (la banca centrale britannica), invece, i mercati avevano scommesso su una serie di rialzi che di fatto non si sono mai materializzati, mantenendo il tasso fermo intorno al 3,75-4,00% contro previsioni che puntavano ben oltre il 4,75%. Il risultato provvisorio, con un tocco di ironia, è un pareggio: 1 a 1. Questo insegna che le aspettative di mercato non sono mai una verità assoluta, ma una scommessa collettiva soggetta a revisioni anche brusche.
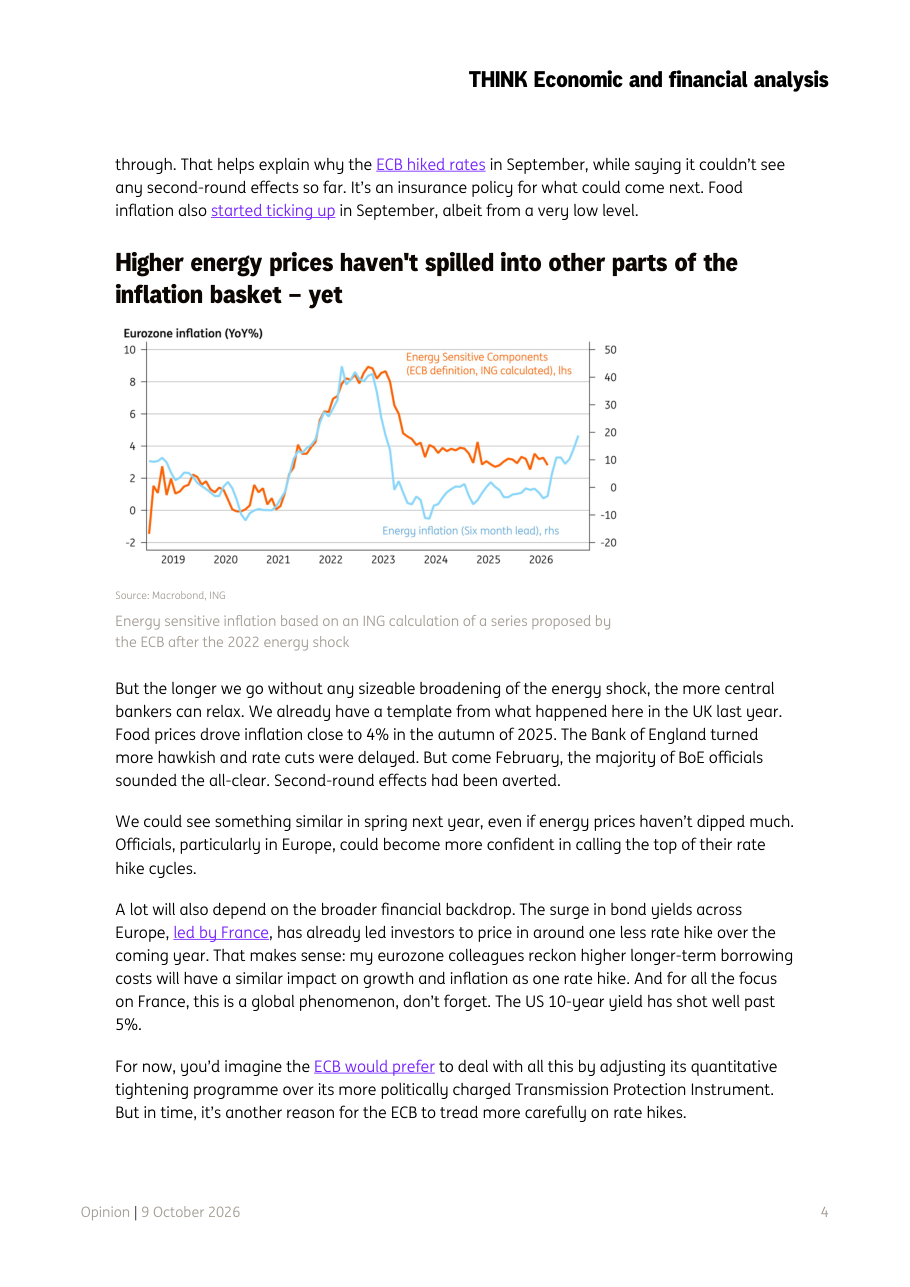
Il vero arbitro di questa battaglia è il mercato energetico. Il Brent crude (il petrolio greggio di riferimento europeo) oscilla attorno ai 100 dollari al barile, e le tensioni geopolitiche nello Stretto di Hormuz, con attacchi ai tanker e minacce militari, mantengono alta l'incertezza. Questo conta moltissimo per due motivi precisi. Primo: i tassi swap a due anni (strumenti finanziari che i mercati usano per scommettere sul futuro costo del denaro) sono fortemente correlati al prezzo del petrolio, ovvero tendono a salire e scendere insieme ad esso. Secondo: le banche centrali temono i cosiddetti effetti di secondo round, cioè la possibilità che il caro energia si trasferisca progressivamente a tutti gli altri prezzi dell'economia, dall'alimentare ai servizi. Se il petrolio dovesse scendere o stabilizzarsi, le pressioni inflazionistiche si allenterebbero e le banche centrali avrebbero meno ragioni per alzare i tassi, dando ragione agli economisti. Se invece i prezzi energetici restassero elevati a lungo, i mercati potrebbero avere la meglio.
Un dato incoraggiante emerge dall'analisi dell'inflazione in Europa: finora, il caro energia non si è diffuso agli altri settori del paniere dei prezzi. Le componenti cosiddette energy sensitive, cioè quelle più sensibili alle variazioni del prezzo di petrolio e gas, come biglietti aerei e ristorazione, non mostrano ancora aumenti significativi nell'area euro. Questo sembra una buona notizia, ma c'è una trappola nascosta: questi prezzi reagiscono con un ritardo di circa sei mesi rispetto ai costi energetici diretti. In pratica, i dati di settembre e ottobre 2026 potrebbero iniziare a mostrare quegli effetti che le autorità temono. È esattamente per questo che la BCE ha alzato i tassi a settembre pur non vedendo ancora effetti di secondo round: una mossa precauzionale, come una polizza assicurativa contro un rischio che non si è ancora manifestato pienamente. Anche i prezzi alimentari hanno cominciato a risalire a settembre, sia pure da livelli bassi.
La storia recente del Regno Unito offre un precedente utile. Nell'autunno 2025 i prezzi alimentari spinsero l'inflazione britannica vicino al 4%, la Bank of England si fece più restrittiva (ovvero più propensa ad alzare i tassi) e i tagli furono rimandati. Ma già a febbraio 2026 la maggioranza dei funzionari della banca dichiarò che gli effetti di secondo round erano stati scongiurati. ING si aspetta qualcosa di simile per l'eurozona nella primavera del 2027: se l'energia non dovesse causare un'ulteriore fiammata generalizzata dei prezzi, le banche centrali europee potrebbero dichiararsi più fiduciose di aver raggiunto il picco dei rialzi. Un altro elemento che frena la BCE è il forte aumento dei rendimenti obbligazionari (il tasso che gli Stati pagano per indebitarsi) in tutta Europa, guidato dalla Francia, che ha già di per sé un effetto restrittivo sull'economia equivalente a circa un rialzo dei tassi. Il rendimento del Treasury USA a 10 anni ha superato il 5%, segnalando che la stretta finanziaria globale è già una realtà concreta.
Negli Stati Uniti la situazione è leggermente diversa. La Federal Reserve non sta alzando i tassi solo per l'energia, ma anche perché alcune sue componenti interne ritengono che le condizioni finanziarie siano troppo permissive: gli spread creditizi (la differenza di rendimento tra obbligazioni rischiose e titoli sicuri) sono bassi e i mercati azionari reggono bene. Dopo il rialzo di settembre (+25 punti base, ovvero uno 0,25%), i principali esponenti della Fed hanno segnalato di non avere fretta di alzare ancora, e i mercati danno solo il 20% di probabilità a un rialzo nella riunione di ottobre. ING prevede invece che il prossimo rialzo arrivi a dicembre. Va sottolineato che un'eventuale forte correzione dei mercati azionari potrebbe ribaltare rapidamente lo scenario e riportare i tagli dei tassi sul tavolo, proprio perché la Fed è attenta anche alla stabilità finanziaria complessiva.
Il report suggerisce che i mercati obbligazionari (soprattutto i titoli di Stato europei e americani) potrebbero rimanere sotto pressione ancora per qualche mese, finché l'incertezza energetica non si chiarisce. I rendimenti obbligazionari elevati, come il Treasury USA già oltre il 5%, rendono le obbligazioni più interessanti rispetto alle azioni in termini di rapporto rischio-rendimento, ma un'eventuale inversione di tendenza in primavera potrebbe generare un forte rialzo dei prezzi obbligazionari. Per chi segue i mercati azionari, una correzione significativa degli indici potrebbe paradossalmente accelerare i tagli dei tassi da parte della Fed, creando un circolo di stabilizzazione. L'elemento da monitorare nelle prossime settimane è duplice: il dato CPI americano di settembre (in uscita il 14 ottobre) e l'andamento del Brent crude, perché da questi due fattori dipende in larga misura chi vincerà la scommessa tra economisti e mercati.