Il 3 novembre 2026 gli americani rinnovano tutti i 435 seggi della Camera dei Rappresentanti e 35 dei 100 seggi del Senato, in quello che viene chiamato il midterm, ovvero le elezioni di metà mandato presidenziale. Secondo i sondaggi, i Democratici guidano con circa 8 punti percentuali di vantaggio a livello nazionale, spinti dal calo record di consensi di Trump e da fattori contingenti come il rincaro dei carburanti e il conflitto con l'Iran. Una vittoria democratica sembra probabile, ma una conquista totale di entrambe le camere non è affatto scontata. Per chi investe nel settore sanitario e farmaceutico, l'esito di questo voto conta quanto qualsiasi rapporto sugli utili aziendali: le politiche che ne deriveranno incideranno direttamente sui ricavi delle grandi case farmaceutiche. Il report di ING analizza tre scenari precisi, ciascuno con conseguenze diverse per imprese, consumatori e governi europei.
Sul fronte della sanità pubblica, la distanza tra Democratici e Repubblicani è netta: i primi vogliono espandere il Medicaid (il programma sanitario pubblico per i redditi più bassi) e rendere permanenti i sussidi dell'Affordable Care Act, la legge comunemente nota come Obamacare che aiuta milioni di americani a pagare l'assicurazione sanitaria. I secondi preferiscono trasferire più responsabilità ai singoli stati, riducendo il ruolo federale. Sul fronte farmaceutico, invece, la divisione tradizionale è quasi scomparsa: entrambi i partiti vogliono più produzione domestica di farmaci e prezzi più bassi. La differenza sta nel metodo. I Democratici puntano sulla negoziazione diretta dei prezzi attraverso Medicare (il programma sanitario pubblico per gli anziani) e su incentivi fiscali per la produzione locale. I Repubblicani preferiscono il meccanismo MFN, ovvero Most Favoured Nation, che impone alle aziende di non vendere i farmaci negli USA a prezzi più alti di quelli applicati in altri paesi, combinato con dazi commerciali. In entrambi i casi, le pressioni sui margini delle case farmaceutiche restano elevate.
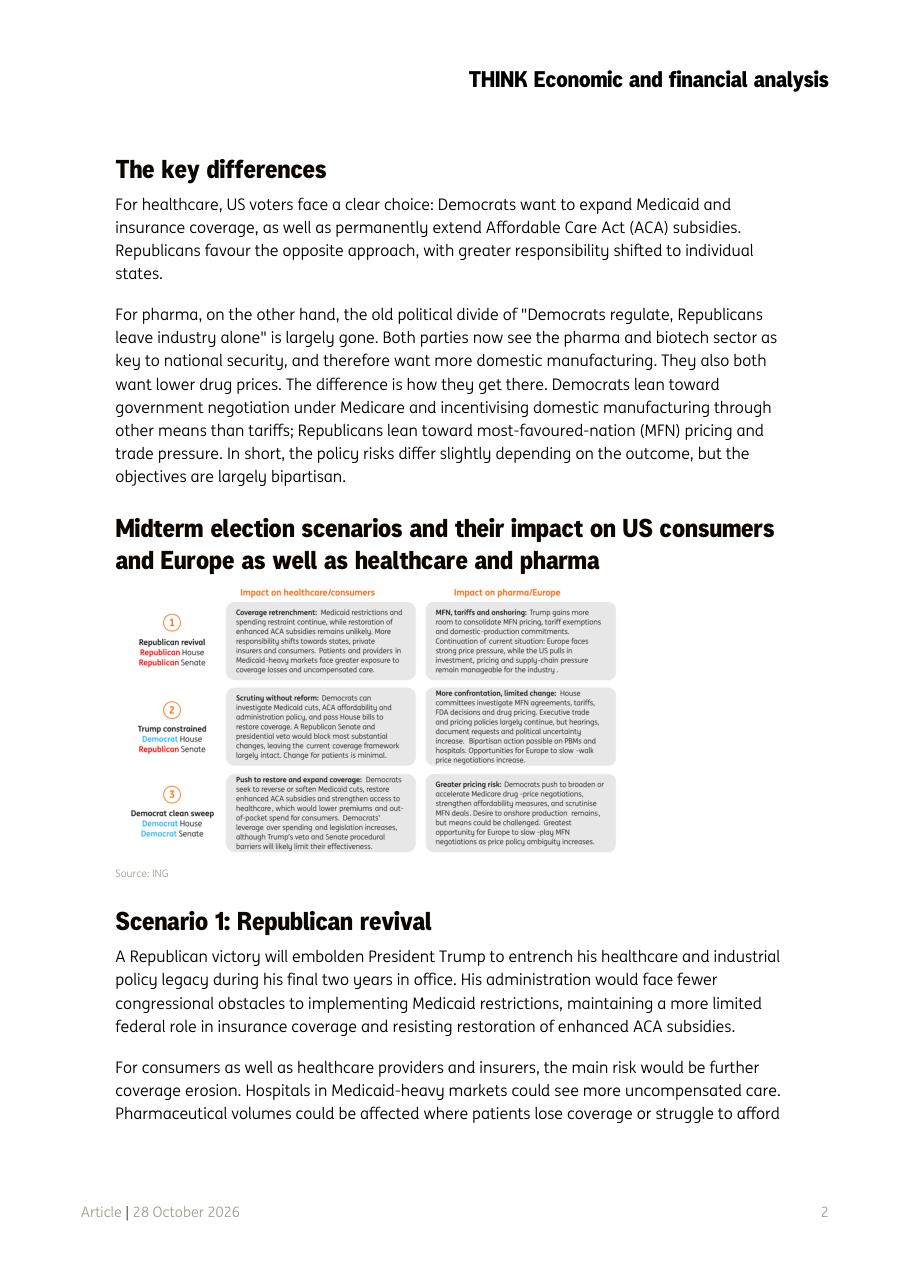
Nel primo scenario, vittoria repubblicana, Trump avrebbe mano libera per rafforzare le restrizioni al Medicaid e consolidare la politica MFN, con maggiore chiarezza normativa per le aziende farmaceutiche ma nessun sollievo sulle pressioni di prezzo e catena di fornitura. Nel secondo scenario, Congresso diviso con Camera democratica, le riforme radicali si bloccherebbero: i Democratici potrebbero condurre indagini e rallentare le politiche di Trump, ma senza il controllo del Senato non potrebbero approvare leggi significative, lasciando la situazione sostanzialmente invariata per il consumatore americano. Nel terzo scenario, vittoria democratica totale, si aprirebbero le porte a una riduzione delle spese sanitarie a carico dei cittadini, all'espansione della copertura assicurativa e a una forte accelerazione delle negoziazioni sui prezzi dei farmaci previste dall'IRA (Inflation Reduction Act, la legge del 2022 che dà al governo il potere di trattare direttamente i prezzi di alcuni medicinali con le case farmaceutiche). Quest'ultimo scenario è il più impattante per il settore: maggiore pressione sui ricavi delle aziende pharma, ma anche più risorse pubbliche per la ricerca di base e un'FDA (Food and Drug Administration, l'ente regolatore dei farmaci) meglio finanziata, il che potrebbe sostenere le aziende biotech innovative.
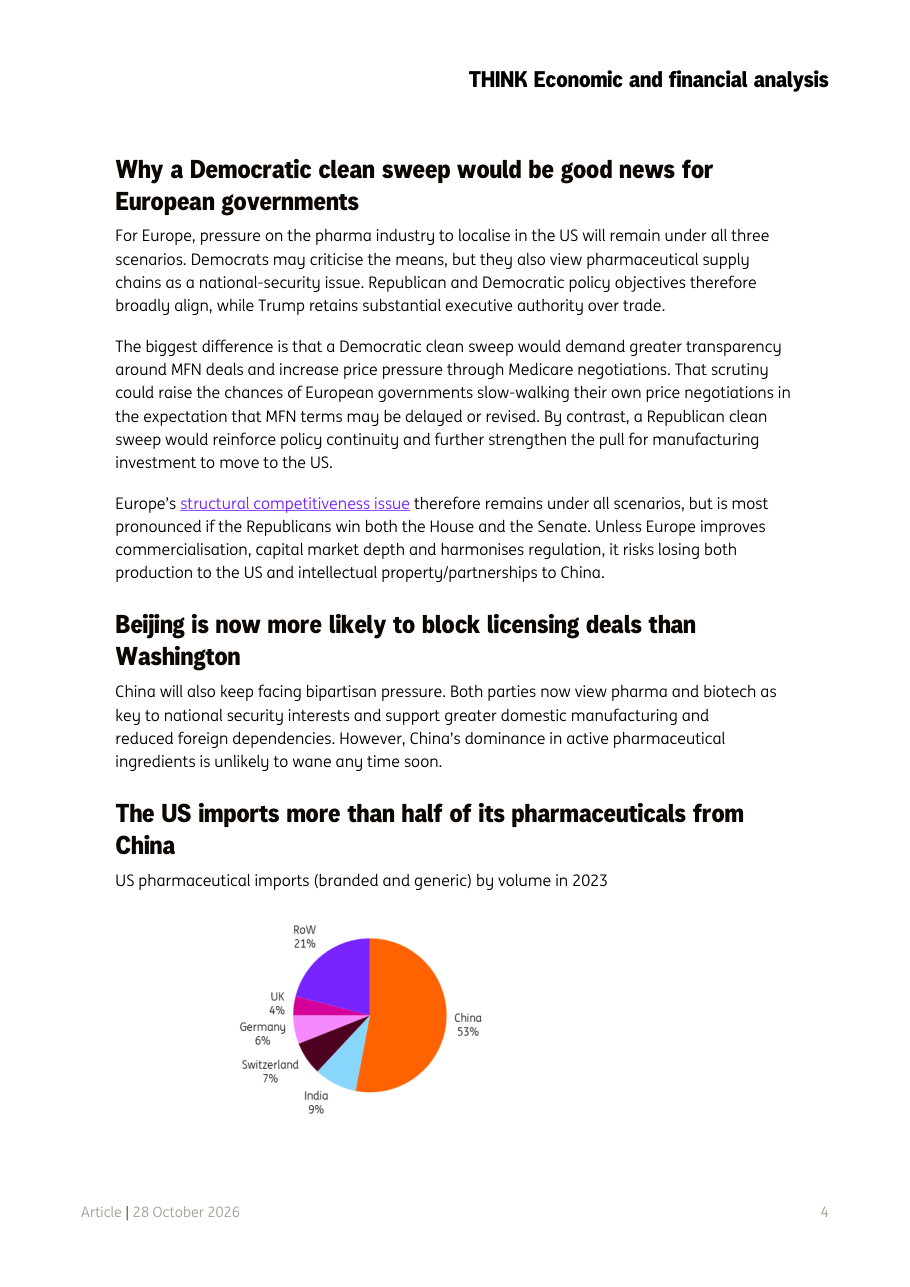
Qualunque sia il risultato delle elezioni, le aziende farmaceutiche europee continueranno a subire pressioni per spostare la produzione negli Stati Uniti, perché entrambi i partiti considerano la filiera dei farmaci una questione di sicurezza nazionale. La differenza è che una vittoria democratica totale potrebbe dare alle autorità europee un po' di respiro: la maggiore incertezza sui meccanismi MFN potrebbe spingere i governi del Vecchio Continente a temporeggiare nelle proprie trattative sui prezzi dei farmaci in attesa di capire come evolve la situazione americana. Al contrario, una vittoria repubblicana totale rafforzerebbe la certezza normativa negli USA e accelererebbe la fuga di investimenti e produzioni dall'Europa verso il mercato americano. Sul fronte cinese, l'analisi di ING segnala un dato sorprendente: la Cina fornisce il 53% delle importazioni farmaceutiche americane in volume, con India al 9%, Svizzera al 7%, Germania al 6% e UK al 4%. Nonostante le tensioni geopolitiche, si prevede che i contratti di outlicensing cinesi (accordi con cui aziende cinesi cedono i diritti di utilizzo delle proprie innovazioni a partner stranieri) supereranno i 250 miliardi di dollari nel 2026, quasi il doppio del valore del 2025. Paradossalmente, il rischio maggiore di blocco di questi accordi viene ora da Pechino, non da Washington, perché la Cina sta valutando restrizioni sulle acquisizioni di piattaforme biopharma in tecnologie strategiche.
Il settore farmaceutico e sanitario americano si trova in un momento di forte incertezza regolatoria, e i mercati finanziari tenderanno a prezzare questa incertezza man mano che si avvicina il 3 novembre. I titoli delle grandi case farmaceutiche con alta esposizione al mercato Medicare sono quelli più sensibili a un esito democratico totale, perché la negoziazione obbligatoria dei prezzi comprimerebbe i margini futuri. Al contrario, le aziende biotech di piccole dimensioni che dipendono da finanziamenti pubblici per la ricerca potrebbero beneficiare di un rafforzamento dei fondi NIH (National Institutes of Health, il principale ente pubblico americano per la ricerca biomedica) in caso di vittoria democratica. Per gli investitori europei, il messaggio principale è che la pressione sulla filiera farmaceutica continentale non si attenuerà in nessuno scenario, e che la dipendenza dalla Cina per le materie prime farmaceutiche resta una variabile di rischio sistemica da monitorare con attenzione nelle prossime settimane.