Scotiabank EconomicsDerek Holt, VP & Head of Capital Markets Economics; con il supporto di Jaykumar Parmar, Senior Economic Analyst16 ottobre 2026Macro & EconomiaRilevanza Alta
Il Canada si trova al centro dell'attenzione questa settimana: i dati sull'inflazione di settembre, due voti provinciali chiave (Alberta e British Columbia) e le decisioni di diverse banche centrali regionali nel mondo disegneranno il quadro per le prossime mosse della Banca del Canada. L'inflazione canadese è già sopra il target del 2% della Banca del Canada su tutte le misure principali, e l'autore del report sostiene apertamente che la banca centrale dovrebbe agire per rialzare i tassi. Il risultato delle urne albertane, con un probabile voto per restare nel Canada, e le elezioni in British Columbia potrebbero invece ridurre l'incertezza politica e sostenere i mercati obbligazionari provinciali.
Analisi Approfondita
Il quadro generale: una settimana tutta canadese
La settimana del 16 ottobre 2026 è dominata dal Canada su più fronti simultaneamente: dati economici, politica monetaria e politica interna. L'inflazione canadese di settembre, misurata con l'indice CPI (ovvero il paniere di beni e servizi che traccia il costo della vita), è attesa in crescita dello 0,2% nel mese e del 3,2% su base annua, in rialzo rispetto al 3,0% precedente. La componente core (inflazione 'di fondo', che esclude voci volatili come cibo ed energia) risulta calda su tutte e tre le misure principali monitorate dalla Banca del Canada: la core tradizionale corre al 3% mensile annualizzato da quattro mesi consecutivi, mentre la trimmed mean e la weighted median (due metodi statistici per misurare l'inflazione eliminando i valori estremi) si attestano intorno al 2,75% mensile annualizzato. Questo scenario mette la Banca del Canada in una posizione difficile: il tasso di policy (il tasso di interesse ufficiale che la banca usa per controllare l'economia) si trova al limite inferiore del range neutrale, cioè praticamente a zero in termini reali dopo aver sottratto l'inflazione. L'autore Derek Holt non usa mezze parole: se la Banca del Canada è seria riguardo al suo obiettivo del 2%, ha del lavoro da fare. La settimana si concluderà con i prezzi alla produzione di settembre, un indicatore anticipatore dell'inflazione al consumo futura.
Le nuove spinte all'inflazione: tecnologia, AI e turismo
Oltre alle tradizionali pressioni sui prezzi, il Canada sta sperimentando fonti di inflazione nuove e meno prevedibili. La prima è legata alla tecnologia e all'intelligenza artificiale: i prezzi alla produzione (ovvero i prezzi che le aziende pagano per produrre beni) di componenti come computer, semiconduttori, circuiti integrati e componentistica elettronica sono aumentati in modo significativo dal 2021, con picchi che superano quota 170 nell'indice rispetto alla base 100 di partenza. Questo si traduce, con un certo ritardo, in prezzi più alti per i consumatori finali. La seconda spinta viene dal turismo: il dollaro canadese debole (il C$ ha perso valore rispetto al dollaro americano) sta rendendo il Canada una meta attraente per i turisti stranieri e, allo stesso tempo, spinge i canadesi a viaggiare in patria invece che all'estero. Il risultato è un'impennata dei prezzi dei servizi di viaggio in Canada, visibile nell'indice CPI dedicato che ha raggiunto quota 130 (base 100 nel 2019), con un'accelerazione marcata dal 2024. Infine, i prezzi alla produzione core (escluse energia e cibo) sono già da tempo un segnale anticipatore di inflazione al consumo futura: la loro recente risalita suggerisce che le pressioni sui prezzi potrebbero non essere ancora al picco.
Politica provinciale: Alberta vota, la BC si avvicina alle urne
Sul fronte politico, l'Alberta affronta un referendum su 10 domande, la più cruciale delle quali chiede agli albertani se la provincia debba avviare il processo legale per separarsi dal Canada. I sondaggi indicano che circa il 76% degli albertani voterà per restare, e il report sottolinea come una vittoria del 'remain' sarebbe positiva per la stabilità del paese. L'autore spiega in modo diretto perché la secessione sarebbe un disastro per l'Alberta stessa: la provincia è senza sbocco al mare, non ha una propria banca centrale né una propria valuta, dovrebbe rinegoziare i debiti federali e si troverebbe senza rete di sicurezza nazionale in caso di crollo del prezzo del petrolio. I mercati obbligazionari (dove si comprano e vendono i titoli di debito delle province) già prezzano l'Alberta come la provincia col rischio più basso tra le maggiori: gli spread provinciali (il differenziale di rendimento rispetto ai titoli federali canadesi a 10 anni, che misura il rischio percepito) sono già i più bassi tra le province analizzate. In British Columbia, invece, si avvicinano le elezioni del 24 ottobre: i Conservatori (CPBC) sono in testa nei sondaggi e potrebbero conquistare la maggioranza. La provincia ha subito otto declassamenti del rating del credito sotto il governo NDP, con deficit in crescita e debito netto in forte aumento, e un cambio di governo potrebbe migliorare le prospettive fiscali.
Le banche centrali nel mondo: segnali divergenti
Mentre la Federal Reserve americana e la Banca del Canada entrano in un periodo di silenzio pre-decisionale (il cosiddetto 'blackout period', in cui i banchieri centrali non rilasciano dichiarazioni pubbliche per non influenzare i mercati prima delle riunioni), cinque banche centrali regionali si riuniscono questa settimana. Bank Indonesia si trova in una situazione complicata: la rupia (valuta indonesiana) e le borse locali sono in calo, e l'ipotesi di un rialzo dei tassi divide gli analisti, complicata anche da un avvertimento di MSCI sull'eventuale rimozione dell'Indonesia dagli indici dei mercati emergenti. La Banca di Corea dovrebbe tenere i tassi fermi al 3% dopo due rialzi consecutivi: il governatore Shin ha spiegato con una metafora agricola che è meglio intervenire presto (con una zappa) che tardare fino ad aver bisogno di una pala. La Banca Centrale delle Filippine dovrebbe alzare i tassi di 25 punti base (un punto base è un centesimo di punto percentuale) portandoli al 5,25%, visto che l'inflazione è balzata al 7,2% annuo a settembre. La banca centrale turca dovrebbe invece tagliare di 100 punti base al 36%, ma l'inflazione rimane intorno al 30% e la lira ha perso il 13% del suo valore sul dollaro nel 2026. La banca centrale russa, con un tasso chiave al 14%, è attesa ferma: l'inflazione core sta risalendo oltre il 5,5% annuo.
I rischi da tenere d'occhio a livello globale
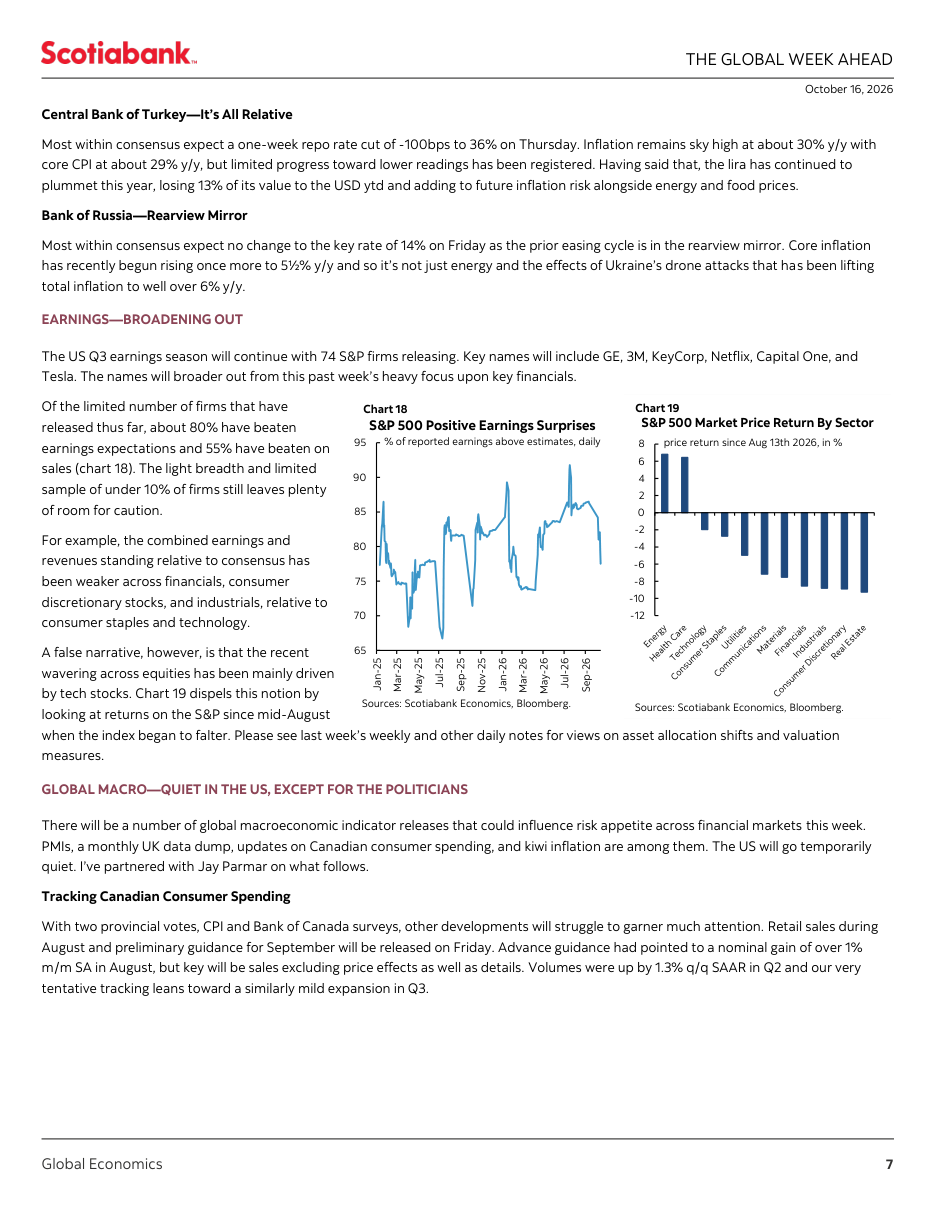
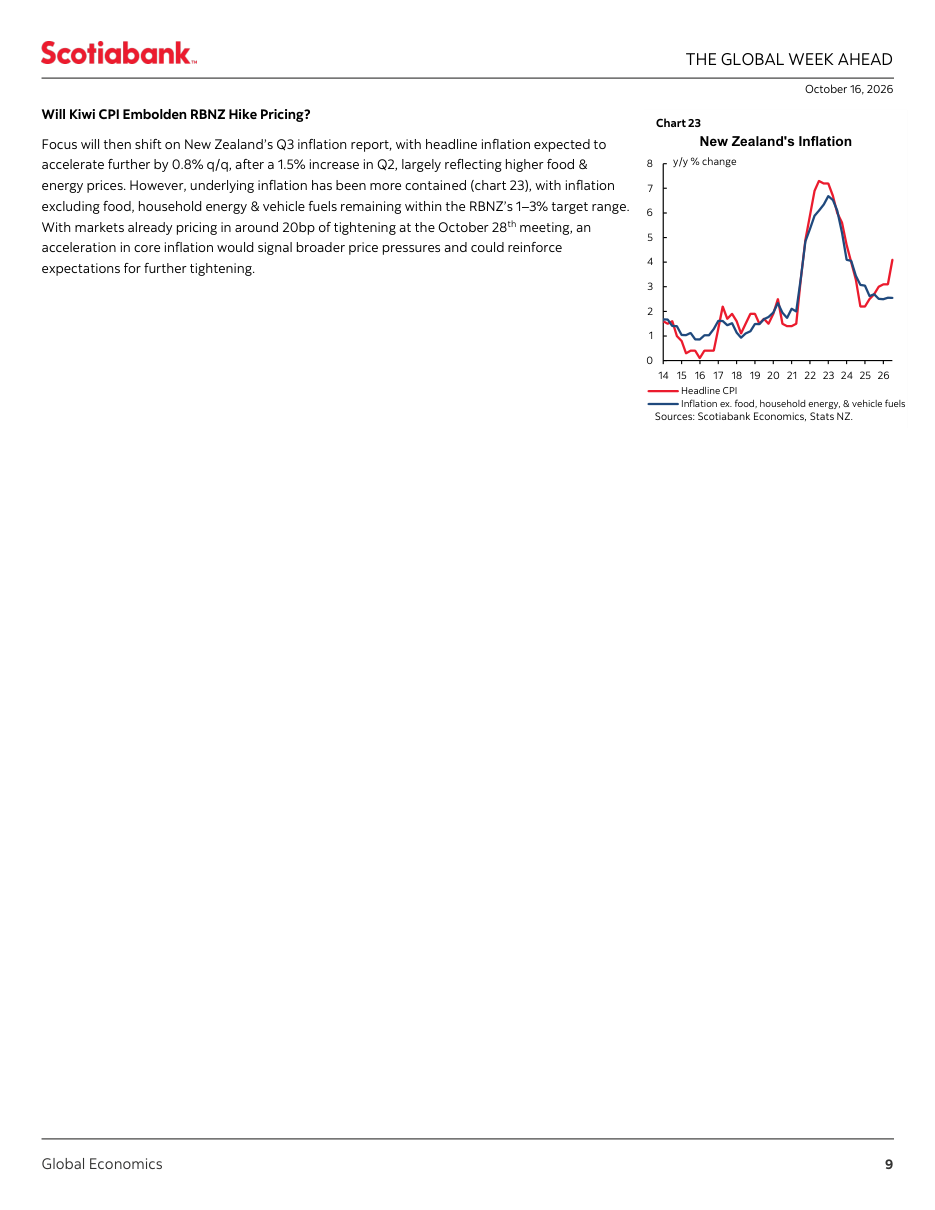
Sul fronte globale, i PMI (Purchasing Managers' Index, ovvero gli indici che misurano il sentiment dei direttori acquisti delle aziende: sopra 50 indica espansione, sotto 50 contrazione) di ottobre saranno pubblicati nel corso della settimana per Australia, Giappone, India, Eurozona, UK e USA. I dati dei mesi precedenti mostravano il settore manifatturiero globale stabilmente in espansione, sostenuto in parte dalla domanda legata all'intelligenza artificiale, mentre i servizi avevano subito un rallentamento temporaneo legato alle tensioni in Medio Oriente e ora sembrano rimbalzare. Nel Regno Unito, una serie di dati pre-BoE (prima della riunione della Bank of England del 5 novembre) includerà lavoro, inflazione e vendite al dettaglio: l'inflazione headline UK è attesa al 3,4% annuo a settembre e i mercati già prezzano un rialzo di 25 punti base a novembre. In Nuova Zelanda, il dato sull'inflazione del terzo trimestre sarà cruciale per capire se la banca centrale (RBNZ) sarà spinta a nuovi rialzi: l'inflazione headline è attesa in accelerazione, ma quella core (che esclude cibo ed energia) resta finora dentro il target 1-3%. Infine, sul mercato azionario americano, circa l'80% delle aziende S&P 500 che hanno già riportato gli utili del terzo trimestre ha battuto le stime, ma il campione è ancora piccolo (meno del 10% del totale) e i settori finanziari, consumer discretionary e industriali mostrano risultati più deboli rispetto a staples e tecnologia.
Implicazioni per i Mercati
Il quadro che emerge da questo report è quello di un Canada alle prese con un'inflazione strutturalmente sopra target e una Banca del Canada che, secondo l'autore, ha già tutti i dati necessari per giustificare un rialzo dei tassi nella riunione del 28 ottobre. Chi investe in obbligazioni canadesi dovrà monitorare con attenzione i dati CPI di settembre e le survey della BoC in uscita questa settimana: un'inflazione core ancora calda potrebbe accelerare la rivalutazione delle aspettative sui tassi, spingendo in alto i rendimenti dei titoli a breve scadenza e comprimendo i prezzi delle obbligazioni (quando i rendimenti salgono, i prezzi delle obbligazioni scendono). Sul fronte valutario, il dollaro canadese potrebbe beneficiare di un atteggiamento più hawkish (orientato ai rialzi) della BoC, mentre i mercati obbligazionari provinciali potrebbero muoversi positivamente in caso di vittoria del 'remain' in Alberta e di un cambio di governo verso i Conservatori in BC. A livello globale, i PMI di ottobre e le decisioni delle banche centrali asiatiche offriranno segnali utili su quanto le pressioni inflazionistiche si stiano estendendo al di là del continente nordamericano, con implicazioni per i mercati emergenti e per le valute di paesi come Indonesia, Filippine e Corea del Sud.
Grafici del Report
Chart of the Week: Canada's Surging AI-Related Prices
Cosa mostra: Il grafico mostra l'andamento dell'indice dei prezzi alla produzione canadese (base 100) per quattro categorie di componenti tecnologici dal 2019 al 2026: computer e periferiche (linea rossa, che sale vertiginosamente fino a circa 180), circuiti stampati e semiconduttori (linea blu scuro, intorno a 140-145), componenti elettrici (linea verde, intorno a 135) e parti elettroniche (linea azzurra, che si distingue meno ma rimane intorno a 130-135). La linea rossa dei computer mostra un'impennata particolarmente marcata dal 2022 al 2026.
Implicazione: L'impennata dei prezzi alla produzione dei componenti tecnologici, in particolare computer e periferiche, è direttamente collegata alla corsa globale all'intelligenza artificiale e alla costruzione di data center. Questi rincari si trasmetteranno, con un certo ritardo, ai prezzi al consumo, contribuendo a mantenere l'inflazione canadese elevata più a lungo. Per chi investe, questo segnale suggerisce che le pressioni inflazionistiche in Canada hanno radici strutturali legate alla transizione tecnologica, non solo a fattori ciclici.
Chart 1: Fed-BoC Policy Rate & 10Yr Spread
Cosa mostra: Il grafico mostra dal 2021 al 2026 due serie: il differenziale tra i tassi di policy (tasso ufficiale) di Fed e Banca del Canada (linea blu, scala sinistra in percentuale) e il differenziale tra i rendimenti dei titoli di stato a 10 anni americani e canadesi (linea scura, scala destra in percentuale). Entrambe le serie mostrano un differenziale che ha oscillato tra circa -1% e +1,5%, con la linea del policy rate che negli ultimi mesi si è portata in territorio positivo intorno a 1,5% a favore degli USA.
Implicazione: Quando i tassi americani sono più alti di quelli canadesi, investire in titoli USA diventa più conveniente per i canadesi, aumentando la domanda di obbligazioni americane da parte del Canada. Questo spiega almeno in parte perché le riserve canadesi di titoli del Tesoro USA sono aumentate, sfatando le teorie complottiste sulla Cina. Chi segue i mercati dei tassi deve tenere d'occhio questo differenziale: un allargamento ulteriore potrebbe spingere il dollaro canadese al ribasso.
Chart 2: Canadian Holdings of US Bonds
Cosa mostra: Il grafico a doppio asse copre il periodo 2016-2026 e mostra in rosso il saldo delle partite correnti canadesi (scala sinistra, in percentuale del PIL, che è passato da circa -4% a valori vicini allo zero), e in blu i possedimenti canadesi di Treasury USA e in azzurro le Agency Bond USA (obbligazioni emesse da enti governativi americani come Fannie Mae), entrambe sulla scala destra in miliardi di dollari, con i Treasury saliti fino a circa 300-350 miliardi e le Agency a circa 100 miliardi.
Implicazione: Il miglioramento del saldo delle partite correnti canadesi (meno deficit commerciale) ha ridotto il fabbisogno di finanziamento esterno, liberando risorse per acquistare asset stranieri come i Treasury americani. Questa dinamica è del tutto normale e smonta la narrativa che vedrebbe movimenti sospetti dietro la crescita delle riserve canadesi in titoli USA. Per gli investitori obbligazionari, conferma che il Canada è un compratore strutturale di titoli americani, non un attore speculativo.
Chart 7: CA CPI: Travel Services
Cosa mostra: Il grafico mostra l'indice stagionalmente aggiustato dei prezzi dei servizi di viaggio nel CPI canadese dal 2019 al 2026. L'indice (base circa 90-95 nel 2019) ha subito un crollo durante la pandemia fino a circa 85, poi è rimbalzato con forza portandosi intorno a 125-130 nel 2024-2026, con una tendenza chiaramente ascendente negli ultimi due anni.
Implicazione: Il dollaro canadese debole sta rendendo il Canada una destinazione attraente per i turisti stranieri e scoraggia i canadesi dal viaggiare all'estero, creando una pressione di domanda interna sui servizi turistici che si riflette in prezzi più alti. Questa componente, spesso trascurata, contribuisce in modo non banale all'inflazione complessiva e potrebbe mantenersi elevata finché il cambio C$/USD resterà a livelli compressi.
Chart 8: Canadian Core CPI Measures
Cosa mostra: La tabella mostra mese per mese da gennaio ad agosto 2026 i tre indicatori di inflazione core canadese in termini mensili annualizzati (SAAR): la Weighted Median (mediana ponderata), la Trimmed Mean (media troncata) e la Traditional Core (misura tradizionale). I valori oscillano tra 0,8% e 3,9%, con la Traditional Core che negli ultimi mesi (maggio-agosto 2026) ha raggiunto stabilmente 3,1%-3,9%, mentre le altre due misure si muovono intorno a 1,1%-2,8%.
Implicazione: Il fatto che tutte e tre le misure di inflazione core siano al di sopra o al limite superiore del target del 2% della Banca del Canada, e che la misura tradizionale corra ormai intorno al 3-4% mensile annualizzato, è un segnale robusto che le pressioni inflazionistiche si sono radicate. Per chi segue la politica monetaria, questa tabella rappresenta l'argomento più forte a favore di un rialzo dei tassi da parte della Banca del Canada nella riunione del 28 ottobre.
Chart 9: Firms' Inflation Expectations
Cosa mostra: Il grafico mostra dal marzo 2022 al settembre 2026 tre serie sulle aspettative di inflazione delle imprese canadesi: la CFIB (Federazione canadese delle imprese indipendenti, in rosso) sulle variazioni di prezzo previste nell'anno successivo, il Business Leaders' Pulse della BoC a 1 anno (in azzurro chiaro) e il Business Outlook Survey della BoC a 2 anni (in blu scuro). Tutte e tre le serie mostrano un calo dal picco del 2022 (intorno a 5-6%) ma rimangono in area 2-4%, con la misura CFIB che ha ricominciato a salire negli ultimi mesi avvicinandosi al 4%.
Implicazione: Le aspettative di inflazione delle imprese sono importanti perché si autoavverano: se le aziende si aspettano prezzi più alti, tendono ad aumentare i propri prezzi in anticipo. La risalita della misura CFIB è un segnale preoccupante e sarà monitorata dalla Banca del Canada nella sua riunione del 28 ottobre. Se le survey ufficiali della BoC confermeranno questo trend, la pressione per un rialzo dei tassi aumenterà in modo significativo.
Chart 13: Select Provincial Bond Spreads
Cosa mostra: Il grafico mostra dal gennaio al settembre 2026 gli spread (differenziale di rendimento, cioè il premio pagato rispetto ai titoli federali canadesi a 10 anni) dei titoli obbligazionari provinciali a 10 anni per British Columbia (BC, in rosso), Alberta (AB, in blu chiaro), Ontario (ON, in grigio) e Quebec (QC, in rosso scuro). I valori oscillano in un range tra circa 0,30% e 0,55%, con Alberta che risulta stabilmente il più basso intorno a 0,35-0,40%, mentre BC e Quebec sono i più elevati intorno a 0,45-0,55%.
Implicazione: Uno spread più basso significa che il mercato percepisce meno rischio nel prestare denaro a quella provincia. L'Alberta, nonostante il referendum sulla secessione, è già la provincia con il costo del debito più contenuto tra le quattro analizzate: un voto per restare potrebbe portare ulteriore stabilità. Per la BC, invece, un cambio di governo verso i Conservatori potrebbe ridurre gli spread che oggi sono tra i più elevati, rendendo le obbligazioni provinciali della Columbia Britannica più interessanti per gli investitori.
Chart 15: British Columbia Election 2026
Cosa mostra: Il grafico a barre mostra la distribuzione dei seggi nell'Assemblea legislativa della British Columbia prima delle elezioni e le proiezioni dei sondaggi per NDP, CPBC (Conservatori), Indipendenti e BCG. La linea tratteggiata indica la soglia di maggioranza a 47 seggi. Prima delle elezioni l'NDP aveva circa 47 seggi e il CPBC circa 29, ma i sondaggi proiettano un ribaltamento con il CPBC vicino alla maggioranza e l'NDP in forte calo.
Implicazione: Un cambio di governo in BC con l'arrivo dei Conservatori al potere potrebbe avere impatto diretto sui mercati obbligazionari provinciali: la promessa di tagli fiscali e una gestione più rigorosa dei conti pubblici potrebbe migliorare il rating creditizio della provincia, riducendo il costo del debito. Per chi detiene obbligazioni della BC o valuta di acquistarle, le prossime settimane potrebbero offrire un'opportunità interessante.
Chart 18: S&P 500 Positive Earnings Surprises
Cosa mostra: Il grafico mostra dal gennaio 2025 al settembre 2026 la percentuale giornaliera di aziende dell'S&P 500 che hanno riportato utili superiori alle stime degli analisti. Il valore oscilla tra circa 65% e 95%, con una media apparente intorno all'80%, senza un trend chiaramente definito ma con episodi di forte oscillazione anche nell'arco di pochi giorni.
Implicazione: Con circa l'80% delle aziende che batte le stime, la stagione degli utili del terzo trimestre 2026 appare solida in superficie. Tuttavia, l'autore avverte che il campione rappresenta meno del 10% del totale delle aziende S&P 500, quindi è prematuro trarre conclusioni definitive. Chi opera sul mercato azionario americano deve aspettare le prossime settimane per avere un quadro più affidabile, in particolare per i settori finanziari e consumer discretionary che finora deludono.
Chart 23: New Zealand's Inflation
Cosa mostra: Il grafico mostra dal 2014 al 2026 l'inflazione neozelandese su base annua: la linea rossa è il CPI headline (totale), quella blu scuro è l'inflazione core escludendo cibo, energia domestica e carburanti. Entrambe le serie mostrano il picco del 2022 intorno al 7-7,5% annuo, seguito da un calo graduale fino a circa 2-4% nel 2025-2026. La core risulta più bassa e stabile rispetto all'headline.
Implicazione: Con l'inflazione headline attesa in accelerazione dell'0,8% trimestrale nel terzo trimestre 2026 e i mercati che già prezzano circa 20 punti base di rialzo alla riunione RBNZ del 28 ottobre, tutto dipende dal comportamento della componente core. Se anche l'inflazione di fondo accelera, la banca centrale neozelandese sarà quasi obbligata a stringere ulteriormente la politica monetaria, con effetti sul dollaro neozelandese (kiwi) e sui mercati obbligazionari locali.