Le elezioni di metà mandato americane rinnovano tutti i 435 seggi della Camera dei Rappresentanti e 35 dei 100 seggi del Senato, ridisegnando i rapporti di forza tra il presidente e il Congresso. I sondaggi danno i Democratici avanti di circa 8 punti percentuali a livello nazionale, mentre il gradimento di Trump ha toccato nuovi minimi storici. Il costo della vita, il timore che l'intelligenza artificiale elimini posti di lavoro e le perplessità sul conflitto con l'Iran sono i temi che pesano di più sull'umore degli elettori. I mercati delle previsioni (piattaforme dove si scommette sull'esito di eventi politici, usate come termometro delle aspettative) prezzano già una vittoria democratica, ma la storia insegna che le sorprese nelle urne americane sono sempre possibili. Anche senza stravolgere le politiche, il risultato potrebbe limitare fortemente la capacità di Trump di legiferare, spingendo la sua azione verso gli ambiti dove può agire autonomamente: commercio estero, sanzioni e politica estera.
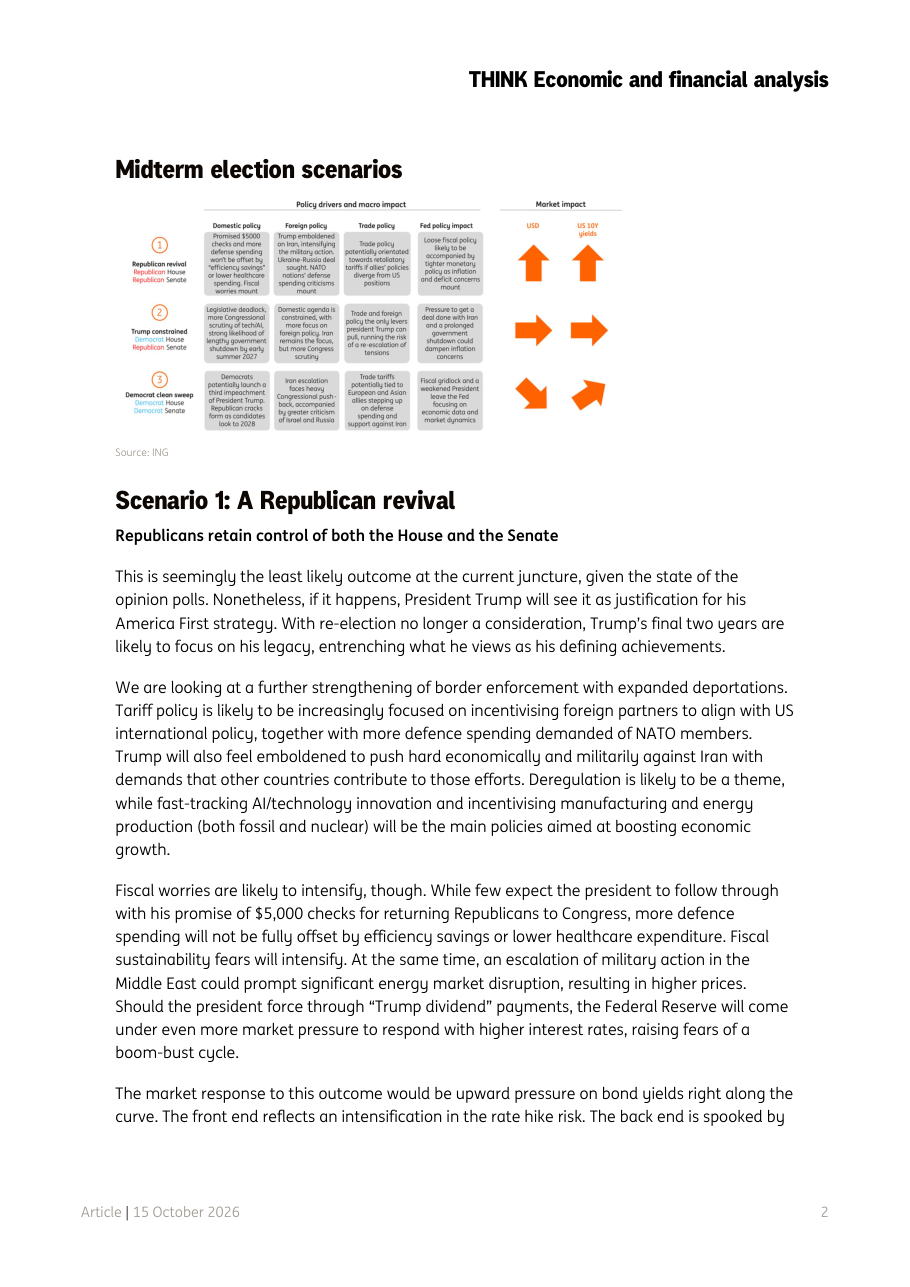
Se i Repubblicani conservassero sia la Camera che il Senato, scenario considerato il meno probabile, Trump avrebbe mano libera per gli ultimi due anni del mandato, senza più il freno delle elezioni presidenziali. L'agenda sarebbe quella massimalista: più deportazioni, dazi usati come leva diplomatica, pressione militare sull'Iran, deregolamentazione spinta e sussidi all'energia fossile e nucleare. Il problema centrale sarebbe la sostenibilità dei conti pubblici: la spesa per la difesa non verrebbe compensata dai risparmi promessi, e l'eventuale distribuzione di assegni da 5.000 dollari agli elettori (i cosiddetti 'Trump dividends') spingerebbe la Federal Reserve (la banca centrale americana) ad alzare ulteriormente i tassi. In questo scenario i rendimenti dei Treasury a 10 anni (i titoli di Stato Usa a lunga scadenza, il riferimento globale per il costo del denaro) salirebbero sopra il 5,5%, mentre quelli a 2 anni si attesterebbero intorno al 5%. Il dollaro si rafforzerebbe, ma le valute dei mercati emergenti e persino l'euro, già sotto pressione tramite i titoli di Stato francesi, rischierebbero ulteriori svalutazioni.
I Democratici conquistano la Camera ma i Repubblicani tengono il Senato: questo è lo scenario che i mercati considerano già in gran parte scontato, cioè già incorporato nei prezzi attuali degli asset. La Camera, dove attualmente i Repubblicani guidano con 219 seggi contro 214, è considerata quasi certamente perduta per il partito di Trump. Il Senato invece resta conteso: i Democratici dovrebbero ribaltare 4 seggi repubblicani tenendo tutti i propri 13 seggi in ballo. Con la Camera in mano ai Democratici, le proposte di legge su tasse e spesa andrebbero in stallo (gridlock, cioè paralisi legislativa), mentre Trump resterebbe operativo solo nelle aree di sua competenza diretta: politica estera, commercio, sicurezza e nomine. Il rischio più concreto di questo scenario è uno shutdown del governo (chiusura delle attività federali per mancanza di accordo sul bilancio), potenzialmente più lungo di quello dell'ottobre 2025 che aveva tolto un punto percentuale intero alla crescita del PIL nel quarto trimestre. I rendimenti dei Treasury a lungo termine resterebbero in un range tra 5,25% e 5,5%, mentre il dollaro resterebbe stabile almeno fino alla prima metà del 2027.
Se i Democratici conquistassero sia la Camera che il Senato, l'impatto pratico sui mercati non sarebbe drasticamente diverso dallo scenario 2, perché Trump manterrebbe comunque il potere esecutivo e il diritto di veto sulle leggi. Tuttavia, l'effetto politico sarebbe amplificato: i Democratici potrebbero spingere più aggressivamente su Iran, dazi e relazioni con la Russia, e potrebbe riaprirsi concretamente il dibattito sull'impeachment (la procedura di destituzione del presidente), che richiederebbe però i voti di 67 senatori su 100 per concludersi con una condanna. All'interno del Partito Repubblicano, una sconfitta pesante potrebbe accelerare la corsa interna al 2028, con figure come JD Vance e Marco Rubio che inizierebbero a posizionarsi. Dal lato dei mercati, i rendimenti a breve termine subirebbero pressione al rialzo, mentre il rendimento del Treasury a 10 anni si avvicinerebbe al 5,5% senza però superarlo stabilmente. Il dollaro potrebbe indebolirsi leggermente, riflettendo una maggiore incertezza politica.
L'Europa guarda a queste elezioni con preoccupazione in tutti e tre gli scenari, anche se per ragioni diverse. Una vittoria repubblicana rafforzerebbe la pressione su Kiev a trattare, probabilmente a condizioni sfavorevoli, e un'escalation in Medio Oriente farebbe impennare i prezzi dell'energia, penalizzando un'economia europea già fragile. In caso di Congresso diviso, Trump concentrerebbe le sue energie su commercio estero e politica internazionale, aumentando la volatilità per l'Europa, con il rischio di cosiddetti 'incidenti economici involontari' dovuti a mosse aggressive di Washington. ING introduce il concetto TACO (Trump Always Chickens Out, cioè 'Trump fa sempre marcia indietro'), suggerendo che l'Europa potrebbe fare affidamento su questa tendenza del presidente a non portare fino in fondo le sue minacce. La Cina adotterà un approccio attendista, reagendo ai fatti concreti piuttosto che alle intenzioni: i trigger reali per Pechino restano le vendite di armi a Taiwan, i dazi e le restrizioni commerciali, con la tregua commerciale in scadenza a gennaio che rimane una variabile aperta.
In tutti e tre gli scenari i rendimenti dei Treasury americani (il tasso che il governo Usa paga a chi gli presta denaro) restano elevati, con il decennale stabilmente sopra il 5% e in alcuni casi fino a 5,5%: questo significa che chi vuole comprare titoli di Stato Usa oggi deve aspettarsi prezzi ancora volatili. Il dollaro resta forte nello scenario repubblicano, stabile in quello di Congresso diviso e potrebbe indebolirsi leggermente in caso di vittoria democratica totale, aprendo opportunità su alcune valute internazionali. Per i mercati europei il rischio principale è indiretto, legato all'energia e alle tensioni commerciali, con i titoli di Stato francesi citati esplicitamente come possibile punto di fragilità. Vale la pena tenere d'occhio nelle prossime settimane tre cose: l'andamento dei sondaggi nei giorni pre-voto, il prezzo del petrolio (che riflette la tensione in Medio Oriente) e le aspettative sui tassi della Fed, che si muoverà in modo molto diverso a seconda di chi governerà il Congresso.