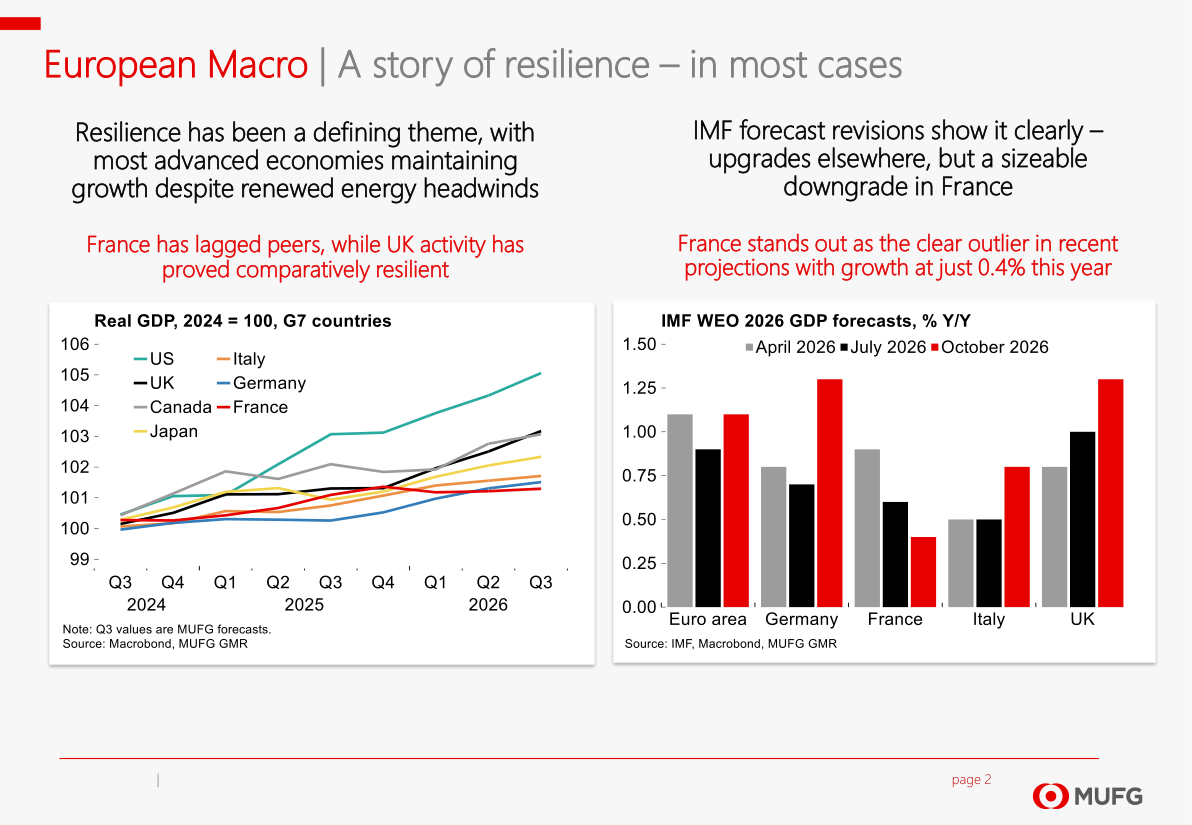
La parola chiave di questo report è resilienza, ma con una grande eccezione. La maggior parte delle economie avanzate europee ha tenuto il passo nonostante il ritorno di pressioni sui prezzi dell'energia, e il Fondo Monetario Internazionale ha persino rivisto al rialzo le sue stime di crescita per molti paesi. La Francia però va in direzione opposta: l'FMI prevede per lei una crescita di appena lo 0,4% nel 2026, un dato che la colloca nettamente al di sotto di tutti i suoi pari. Il PIL reale degli altri paesi del G7, normalizzato a 100 nel 2024, mostra gli Stati Uniti in testa con una traiettoria nettamente più ripida, mentre la curva francese resta praticamente piatta. Il Regno Unito, al contrario, sorprende in positivo e si avvicina alla performance italiana, che era rimasta indietro rispetto ad America e Canada. Questa biforcazione è importante: non si tratta di una crisi europea generalizzata, ma di una vulnerabilità concentrata che parte da Parigi.
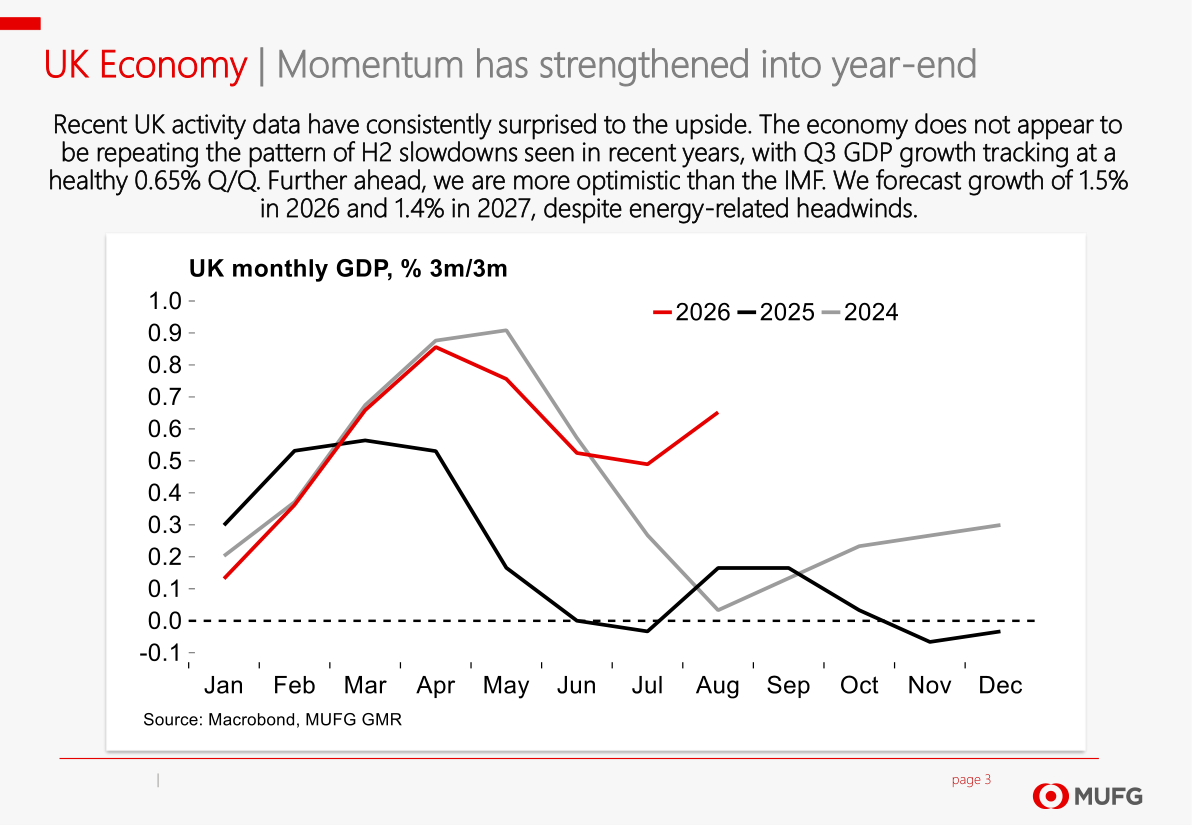
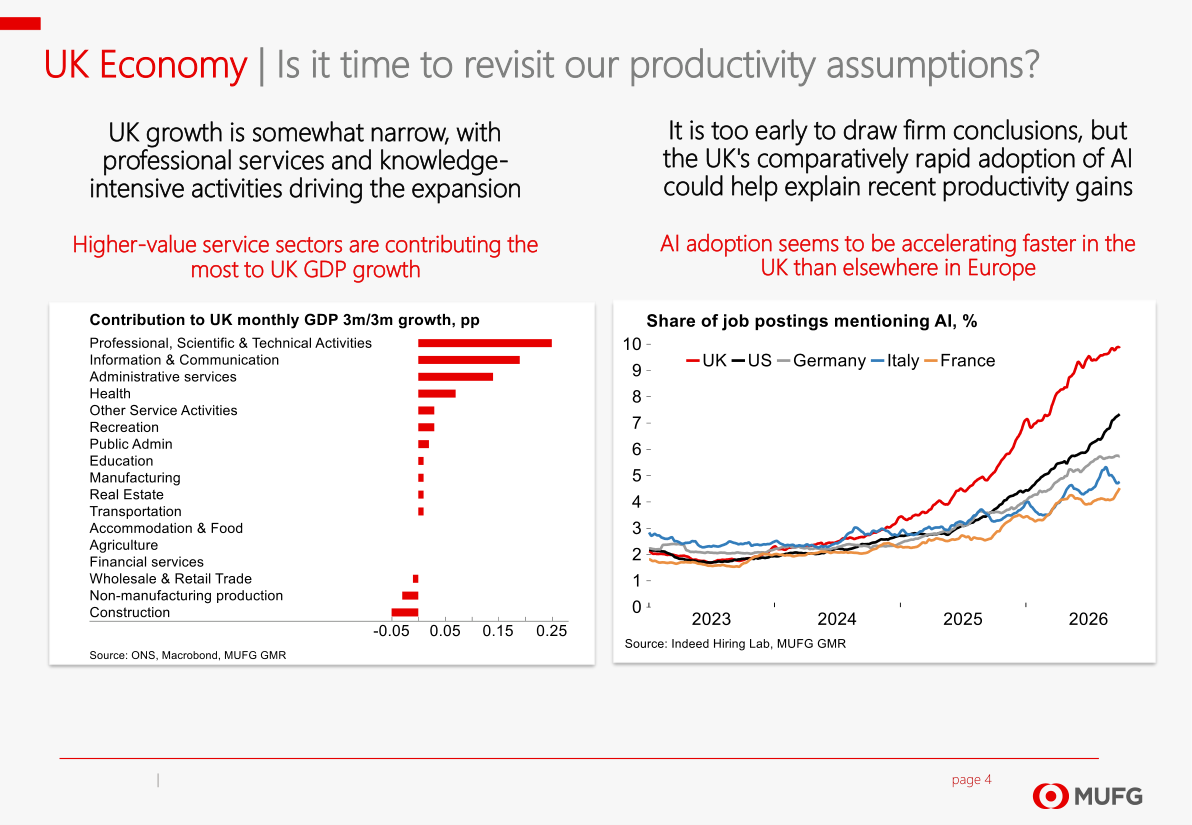
Il dato più interessante sul fronte britannico è che il PIL mensile misurato su base trimestrale (cioè quanto cresce l'economia rispetto ai tre mesi precedenti) si muove nel 2026 su livelli chiaramente superiori a quelli del 2024 e del 2025, toccando quasi lo 0,9% nei mesi di aprile e maggio prima di stabilizzarsi verso l'estate. MUFG prevede una crescita dell'1,5% nel 2026 e dell'1,4% nel 2027, stime più ottimiste di quelle dell'FMI. A trainare questa crescita sono soprattutto i servizi ad alto valore aggiunto: attività professionali, scientifiche e tecniche, e il settore dell'informazione e comunicazione guidano i contributi settoriali al PIL. C'è poi una novità potenzialmente rivoluzionaria: il Regno Unito sta adottando l'intelligenza artificiale in modo molto più rapido dei suoi vicini europei. La quota di offerte di lavoro che menzionano l'AI è salita vicino al 10% nel 2026, quasi il doppio rispetto a Germania, Italia e Francia ferme attorno al 5%. Se questa tendenza si tradurrà in vera crescita della produttività (cioè nella capacità di produrre di più con le stesse risorse), potrebbe spiegare parte dei guadagni economici recenti e cambiare le previsioni di lungo periodo. Ma la Banca d'Inghilterra (BoE) deve anche fare i conti con un'inflazione destinata a risalire sopra il 4%, spinta dai prezzi energetici: per questo MUFG attende un rialzo di 25 punti base (un quarto di punto percentuale) già alla prossima riunione, e un secondo rialzo a febbraio, con il tasso terminale (il livello massimo atteso prima di una pausa) fissato al 4,25%.
Sul fronte dei conti pubblici, il governo britannico si trova in una posizione difficile. I rendimenti dei Gilt (i titoli di Stato del Regno Unito) a 10 anni si aggirano attorno al 4,5-5%, nettamente al di sopra della media degli altri G7, e il debito accumulato durante l'anno fiscale 2026 ha già raggiunto circa 65 miliardi di sterline a settembre, inseguendo una traiettoria che si avvicina alle previsioni dell'OBR (l'ufficio britannico per la responsabilità di bilancio). La pressione fiscale in rapporto al PIL è su una traiettoria storica record, con proiezioni che superano il 38% entro il 2030, un livello mai visto dagli anni Cinquanta. Il governo dispone di un margine fiscale ridotto, stimato attorno ai 15 miliardi di sterline, e sembra orientato a un approccio prudente: qualche misura compensativa sulle entrate e un supporto mirato alle famiglie più esposte agli aumenti energetici. La domanda di fondo è se ridurre ulteriormente questi margini di sicurezza sia saggio in un momento in cui l'incertezza geopolitica rimane elevata.
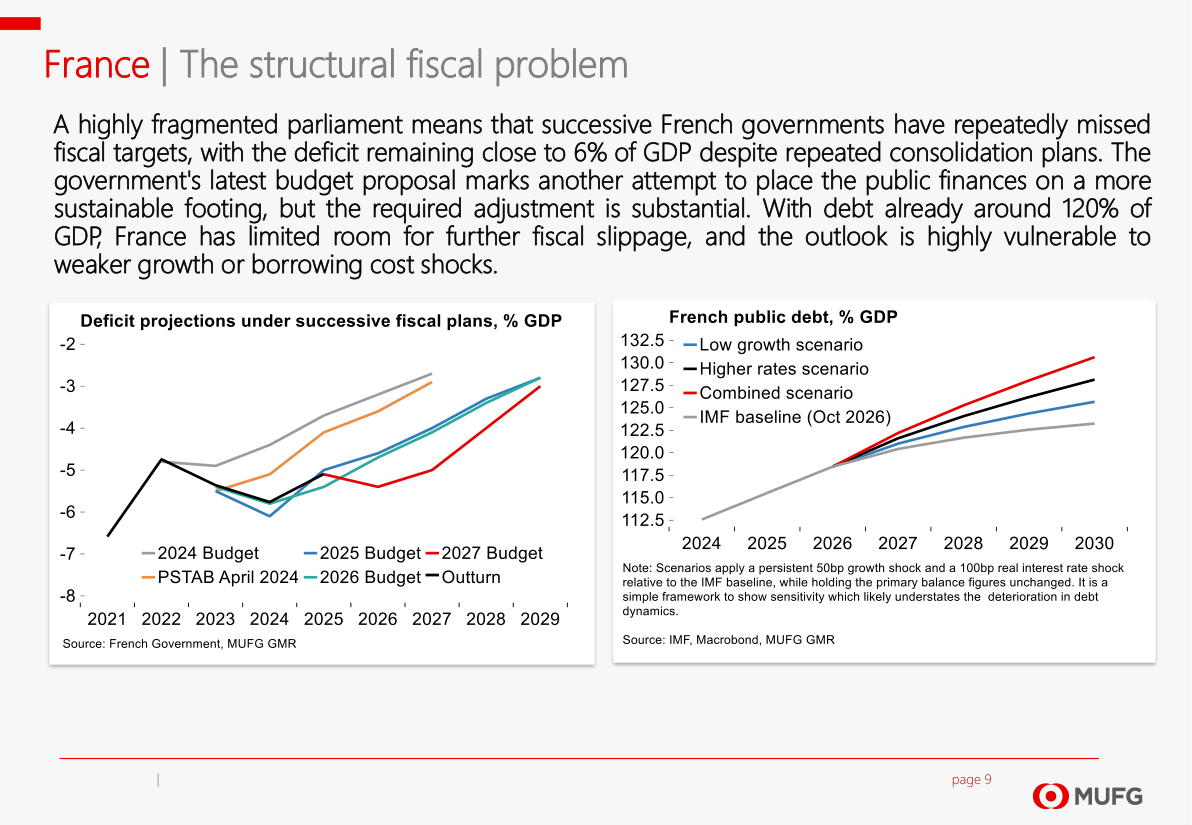
La Francia è il vero tallone d'Achille del report. Il deficit pubblico (la differenza tra quanto lo Stato spende e quanto incassa) si aggira attorno al 6% del PIL nonostante una serie di piani di riduzione mai completati davvero. Il debito pubblico ha già raggiunto il 120% del PIL, e i grafici mostrano chiaramente come ogni nuovo piano di bilancio abbia promesso correzioni che poi non si sono materializzate: la curva del consuntivo (outturn) vira sempre verso il basso, cioè verso deficit più alti, rispetto alle promesse dei vari budget. In scenari di stress moderato, come una crescita più debole o tassi di interesse più alti di 100 punti base, il debito potrebbe raggiungere il 128-132% del PIL entro il 2030. Il parlamento altamente frammentato rende qualsiasi manovra correttiva difficile da approvare. MUFG delinea quattro scenari, dal più ottimista (consolidamento accelerato, probabilità 5%) al più pessimista (crisi di credibilità profonda, probabilità 15%), con lo scenario base più probabile (45%) che prevede una deriva continua: il deficit rimane tra il 5,6% e il 6% del PIL nel 2027, e i mercati diventano sempre più scettici sulla capacità di implementazione reale.
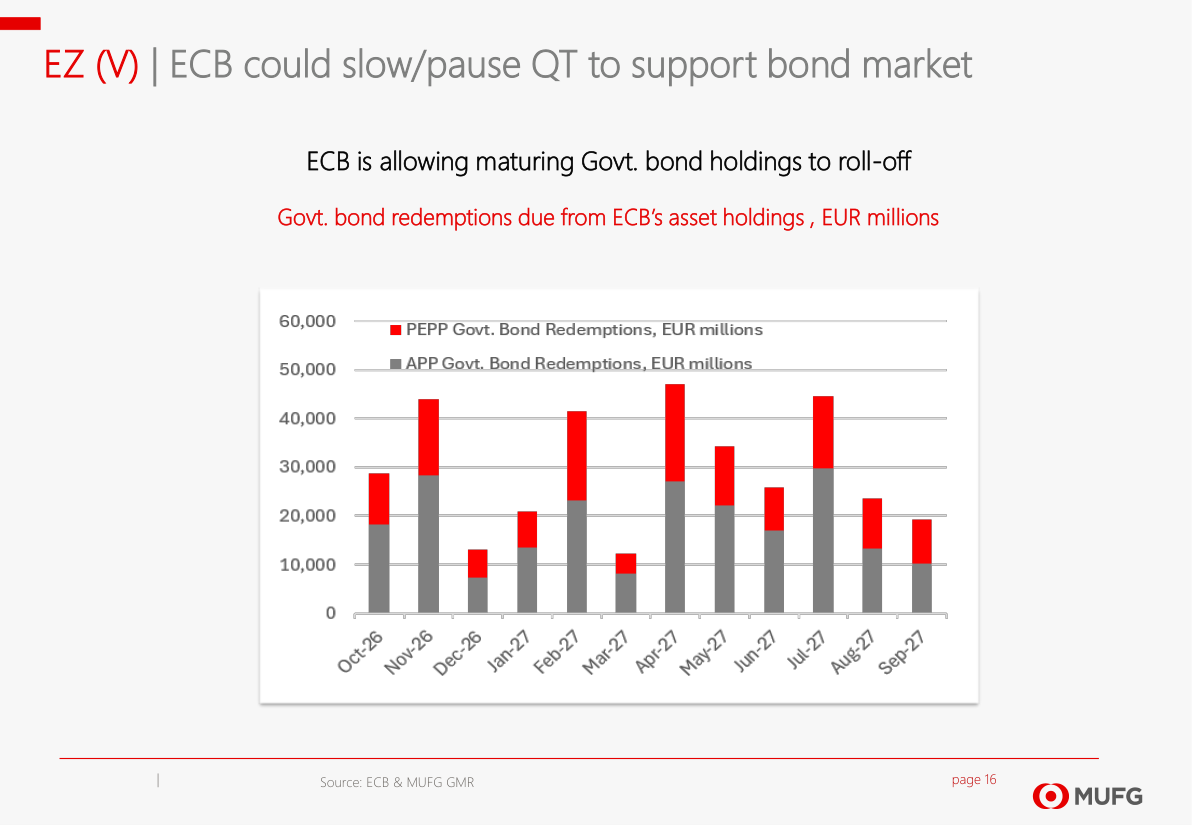
La Banca Centrale Europea (BCE) si muove su un terreno scivoloso. Le pressioni inflazionistiche nell'area euro si stanno allentando: le varie misure di inflazione di fondo (Core HICP, Supercore, trimmed mean) sono tutte scese dai picchi di oltre il 6-8% raggiunti nel 2022-2023 e si avvicinano ora al 2-3%, non lontane dall'obiettivo BCE del 2%. Tuttavia, l'attività economica resta sufficientemente robusta e i prezzi del gas sono risaliti da settembre, giustificando secondo MUFG ancora un piccolo giro di vite: un rialzo di 25 punti base a dicembre e un altro nel primo trimestre 2027. La crisi dei bond francesi ha però tolto dal tavolo un rialzo a ottobre: quando gli spread (la differenza di rendimento tra i titoli di Stato francesi e quelli tedeschi, considerati il riferimento sicuro) si allargano, la BCE deve stare attenta a non aggravare ulteriormente le condizioni finanziarie. L'istituto centrale ha anche la possibilità di rallentare o sospendere il QT (Quantitative Tightening, cioè la riduzione del portafoglio di titoli acquistati negli anni passati) per non togliere liquidità al mercato in un momento già teso.
MUFG ha mappato con precisione quattro scenari politici francesi e le loro conseguenze sui mercati. Nello scenario di consolidamento rapido (probabilità 5%), lo spread OAT-Bund (la differenza di rendimento tra bond francesi e tedeschi a 10 anni, uno dei principali termometri di rischio nell'area euro) si comprime a circa 90 punti base e l'euro si rafforza verso 1,12-1,18 dollari. Nello scenario di deriva continua, il più probabile con il 45%, lo spread sale a circa 170 punti base e l'euro scivola verso 1,08-1,14. Nel caso peggiore di crisi di credibilità profonda (15%), lo spread supera i 200 punti base e l'euro potrebbe scendere verso 1,02-1,10, con la BCE costretta a valutare l'attivazione del TPI (Transmission Protection Instrument, uno strumento creato nel 2022 per comprare titoli di Stato dei paesi in difficoltà e impedire che la crisi di un singolo paese comprometta la politica monetaria dell'intera eurozona). La vigilanza sulle elezioni presidenziali francesi del 2027 sarà quindi cruciale nei prossimi mesi.
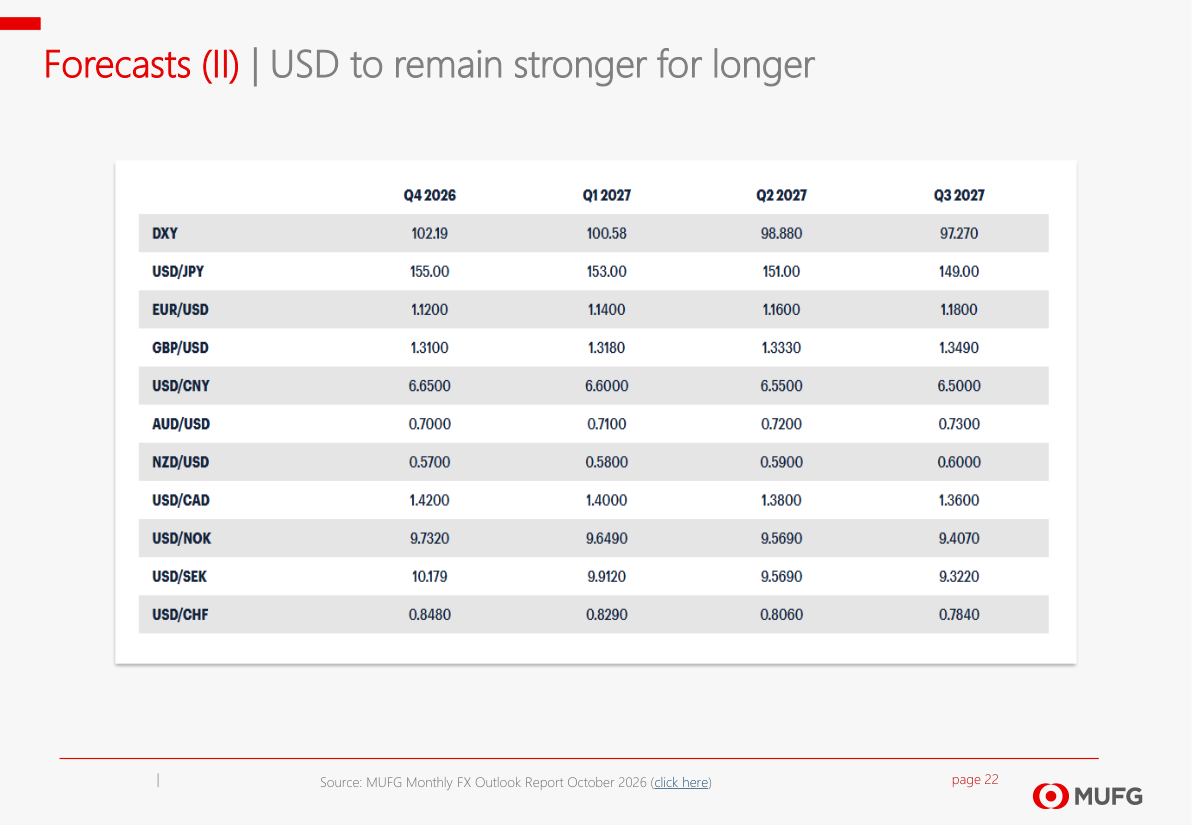
Le previsioni di MUFG per le principali coppie valutarie mostrano un dollaro destinato a restare relativamente forte nel breve periodo, con il DXY (l'indice che misura la forza del dollaro contro un paniere di valute principali) attorno a 102 nel quarto trimestre 2026, per poi scendere gradualmente verso 97 nel terzo trimestre 2027. L'euro partirà da 1,12 contro il dollaro e si muoverà lentamente verso 1,18, ma questo recupero dipende fortemente dalla risoluzione dei rischi francesi. La sterlina britannica appare più solida: GBP/USD è previsto a 1,31 a fine 2026 e a 1,35 nel terzo trimestre 2027, supportata da un'economia più robusta e dalla politica restrittiva della BoE. Lo yen giapponese resterà debole nel breve, attorno a 155 per dollaro, prima di apprezzarsi verso 149 nel corso del 2027. Chi opera sui mercati valutari o sui titoli di Stato europei dovrà tenere d'occhio soprattutto l'evoluzione politica francese e le decisioni della BCE nei prossimi due meeting.
Il report disegna un'Europa a due velocità, con il Regno Unito che accelera e la Francia che frena l'intero blocco euro. I titoli di Stato francesi (OAT) restano sotto pressione: lo spread rispetto ai Bund tedeschi potrebbe allargarsi fino a 170-200 punti base nello scenario base, rendendo questi strumenti rischiosi nel breve senza un segnale politico credibile da Parigi. L'euro è destinato a restare debole contro il dollaro almeno fino a quando non emergeranno segnali concreti di consolidamento fiscale in Francia, con il cambio EUR/USD che potrebbe muoversi nell'intervallo 1,08-1,14 nello scenario di deriva. La sterlina britannica appare invece la valuta europea più solida, supportata da crescita robusta e da una BoE che alzerà ancora i tassi fino al 4,25%: chi cerca esposizione europea potrebbe preferire asset denominati in sterline nel breve periodo. Da monitorare nelle prossime settimane: le decisioni di BCE e BoE di dicembre, l'esito del processo di bilancio francese in parlamento e qualsiasi segnale sul possibile utilizzo del TPI da parte della BCE come strumento di emergenza.