Il settore delle costruzioni europeo cresce, ma a malapena: ING stima un aumento di appena lo 0,5% nel 2026, frenato dai tassi di interesse elevati, dai costi energetici e dall'incertezza geopolitica legata al conflitto in Medio Oriente. A reggere il settore sono soprattutto gli investimenti in infrastrutture e la lenta ripresa della Germania, mentre il residenziale (case nuove) è ancora bloccato. Chi sperava in un rimbalzo forte del mercato immobiliare dovrà aspettare almeno il 2027.
Analisi Approfondita
Il quadro generale: crescita c'è, ma è quasi invisibile
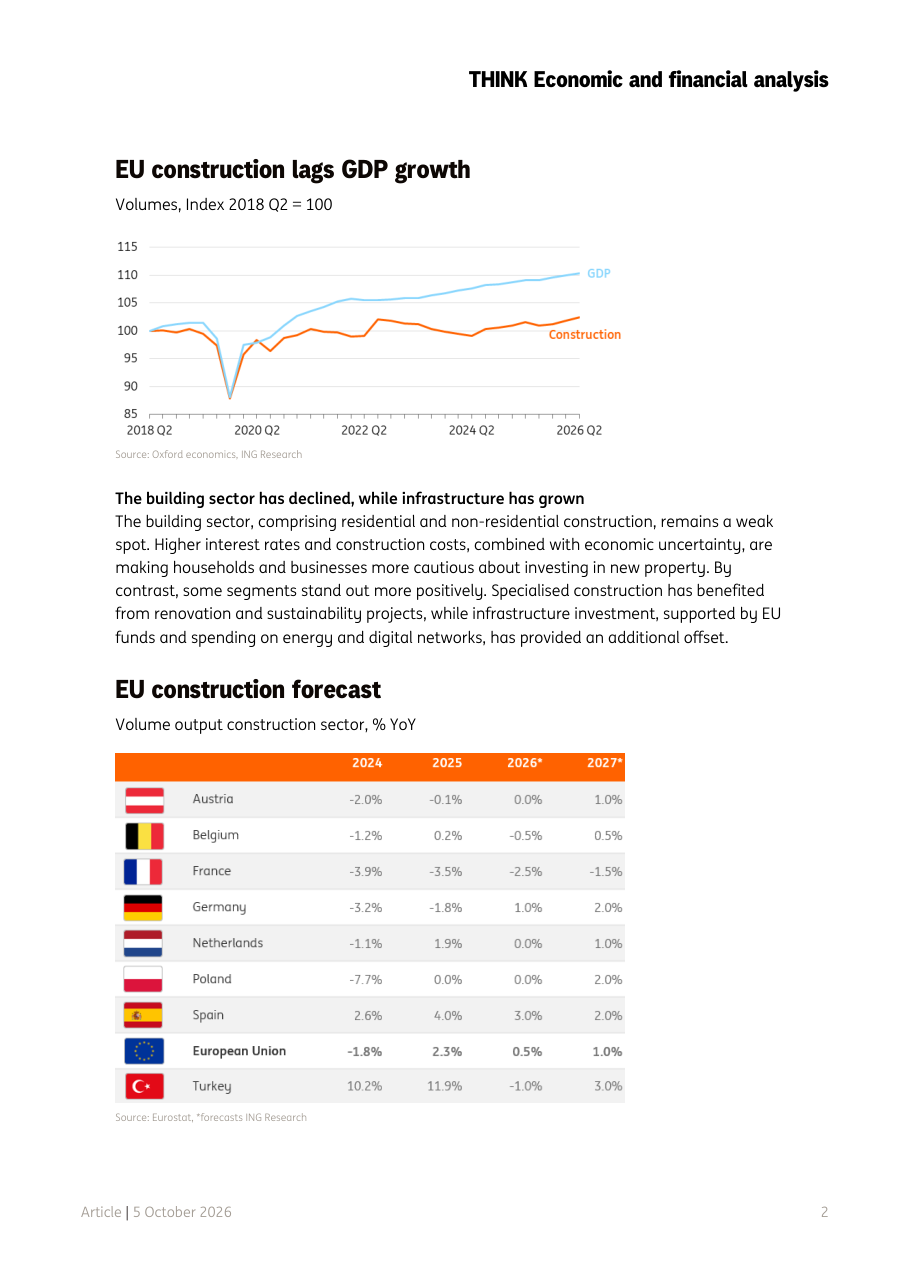
Il settore europeo delle costruzioni è sopravvissuto a un 2024 difficile, con un calo dell'1,8%, e ha recuperato terreno nel 2025 con una crescita del 2,3%. Per il 2026, però, ING prevede un aumento di appena lo 0,5%, un numero così piccolo da essere quasi irrilevante. Il problema principale è che le costruzioni stanno crescendo molto meno rispetto all'economia generale europea (il cosiddetto PIL, cioè il valore totale di tutto ciò che un paese produce): mentre il PIL europeo avanza, il mattone arranca. L'indicatore di fiducia del settore (una misura di quanto le imprese si sentono ottimiste sul futuro) ha smesso di migliorare a settembre 2026 ed è addirittura sceso sotto i livelli di un anno prima. Nonostante questo, l'economia europea nel complesso ha mostrato una sorprendente resistenza, grazie soprattutto alla spesa per la difesa e per le infrastrutture, che stanno compensando in parte i venti contrari.
Paese per paese: chi cresce e chi arretra
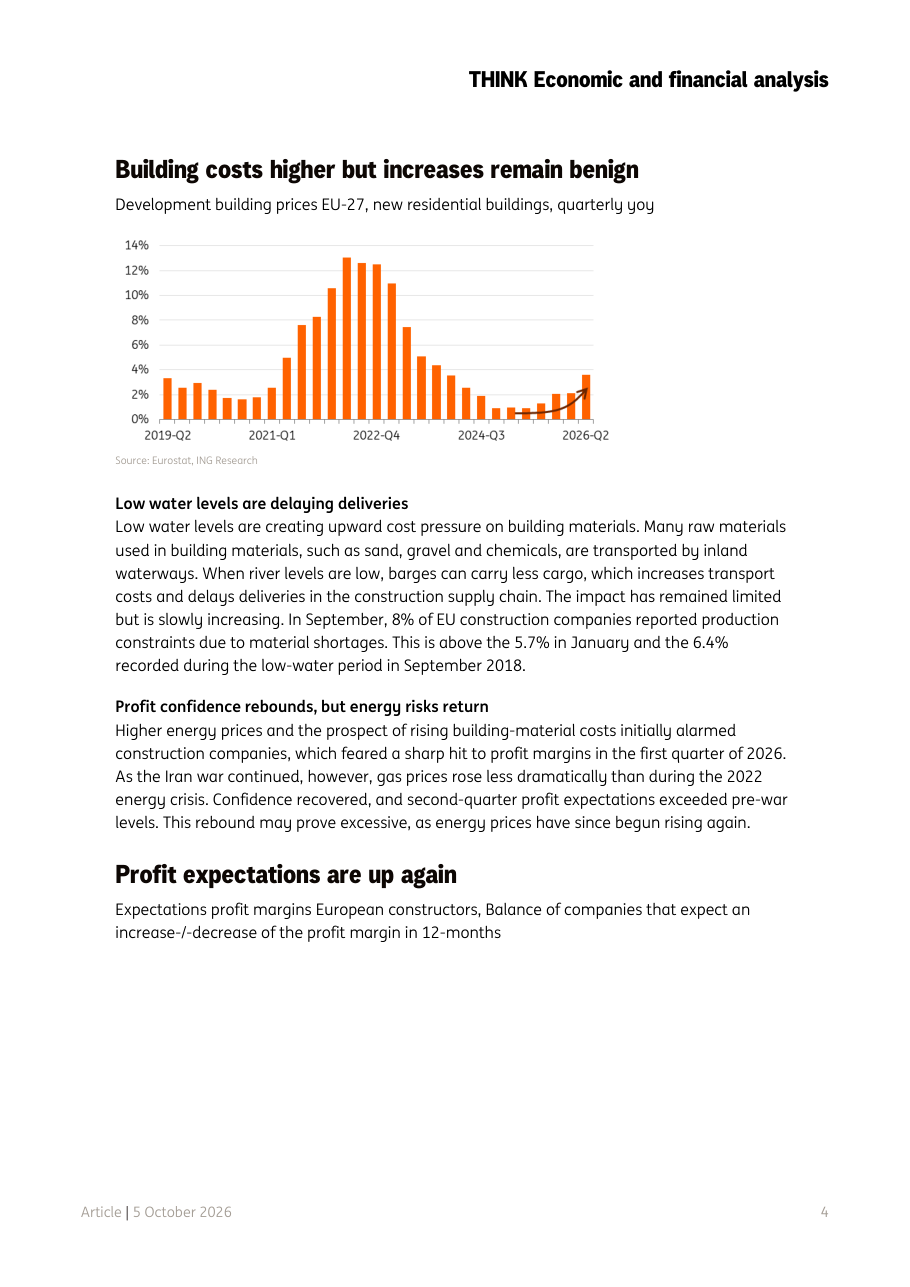
Le differenze tra i principali paesi europei sono marcate e raccontano storie molto diverse. La Germania, il più grande mercato delle costruzioni in Europa, ha perso oltre il 10% del proprio volume tra il 2020 e il 2025, ma nel 2026 dovrebbe finalmente tornare a crescere dell'1%, con un ulteriore miglioramento previsto al 2% nel 2027. La Francia è invece il caso più preoccupante: il settore è in contrazione da anni, con un calo previsto del 2,5% nel 2026, nonostante l'introduzione del PTZ (Prêt à Taux Zéro, cioè il mutuo a tasso zero per chi compra casa per la prima volta), che non sta ancora producendo i risultati sperati. La Spagna rappresenta invece la nota positiva, con una crescita attesa del 3% nel 2026, sostenuta da un PIL robusto e da una ripresa dei permessi edilizi, anche se il ritmo si sta rallentando. Polonia e Paesi Bassi sono in territorio di sostanziale stabilità per il 2026, con una ripresa modesta attesa nel 2027.
I costi di costruzione e i rischi per i margini delle imprese
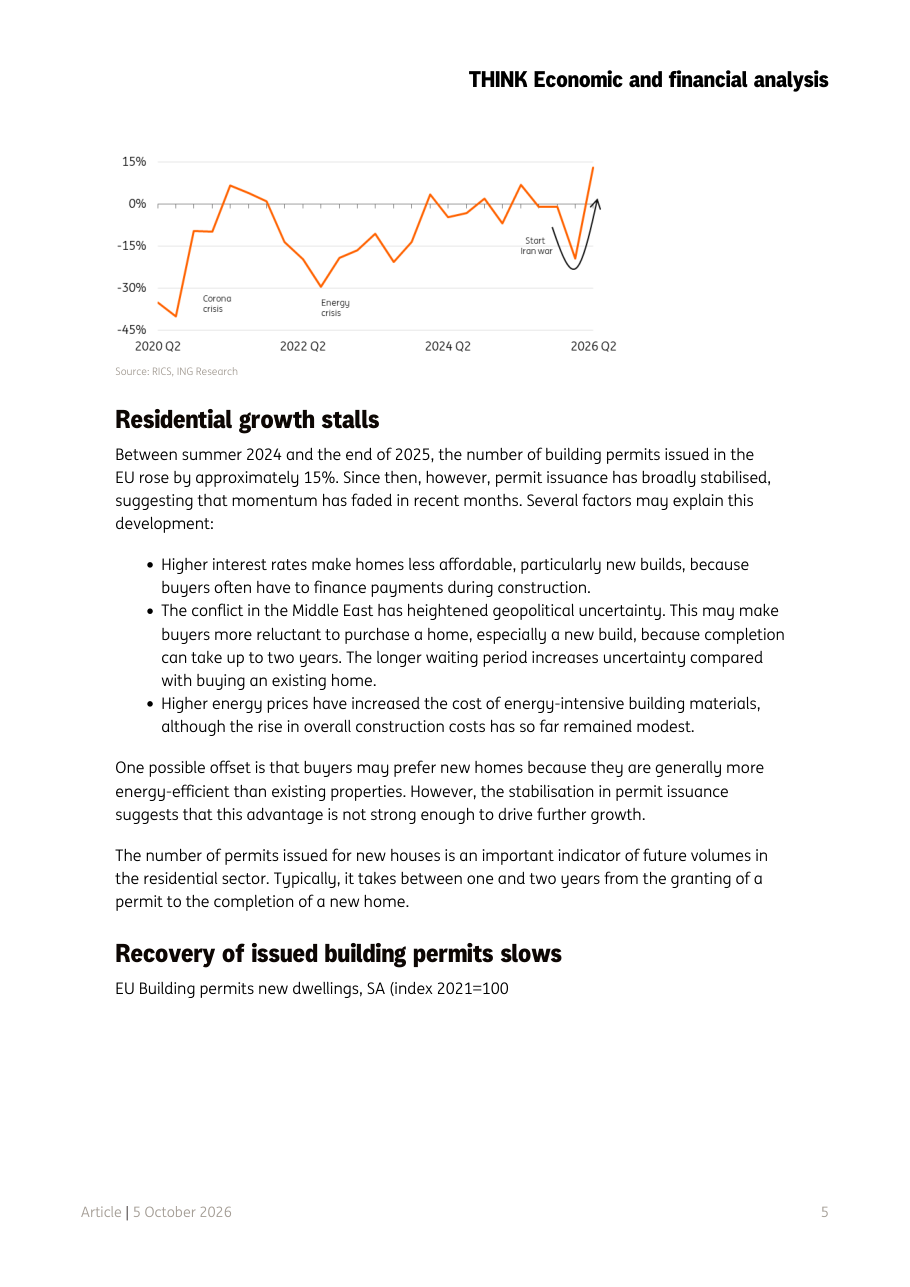
I prezzi dei materiali da costruzione sono aumentati, ma in modo più contenuto rispetto ai picchi del 2022: il grafico sui prezzi dei nuovi edifici residenziali mostra che si era arrivati a rincari superiori al 12% su base annua intorno alla fine del 2022, mentre oggi l'aumento è tornato su livelli molto più bassi, intorno al 2-3%. Tuttavia, l'energia più cara spinge ancora verso l'alto i costi di materiali energivori come cemento e mattoni. Un rischio aggiuntivo viene dai fiumi: i bassi livelli idrici rallentano il trasporto via chiatte di materie prime come sabbia e ghiaia, e in settembre ben l'8% delle imprese europee di costruzioni ha segnalato problemi di approvvigionamento, in aumento rispetto al 5,7% di gennaio. Passare questi costi più alti ai clienti finali (famiglie, imprese, governi) è sempre più difficile, perché tutti sono già sotto pressione per i tassi di interesse elevati. Questo comprime i margini di profitto (cioè quanto guadagna l'impresa su ogni cantiere), anche se le aspettative delle imprese per i prossimi 12 mesi sono recentemente rimbalzate in territorio positivo, dopo il forte pessimismo iniziale legato alla guerra in Iran.
Il residenziale frena: le case nuove non decollano
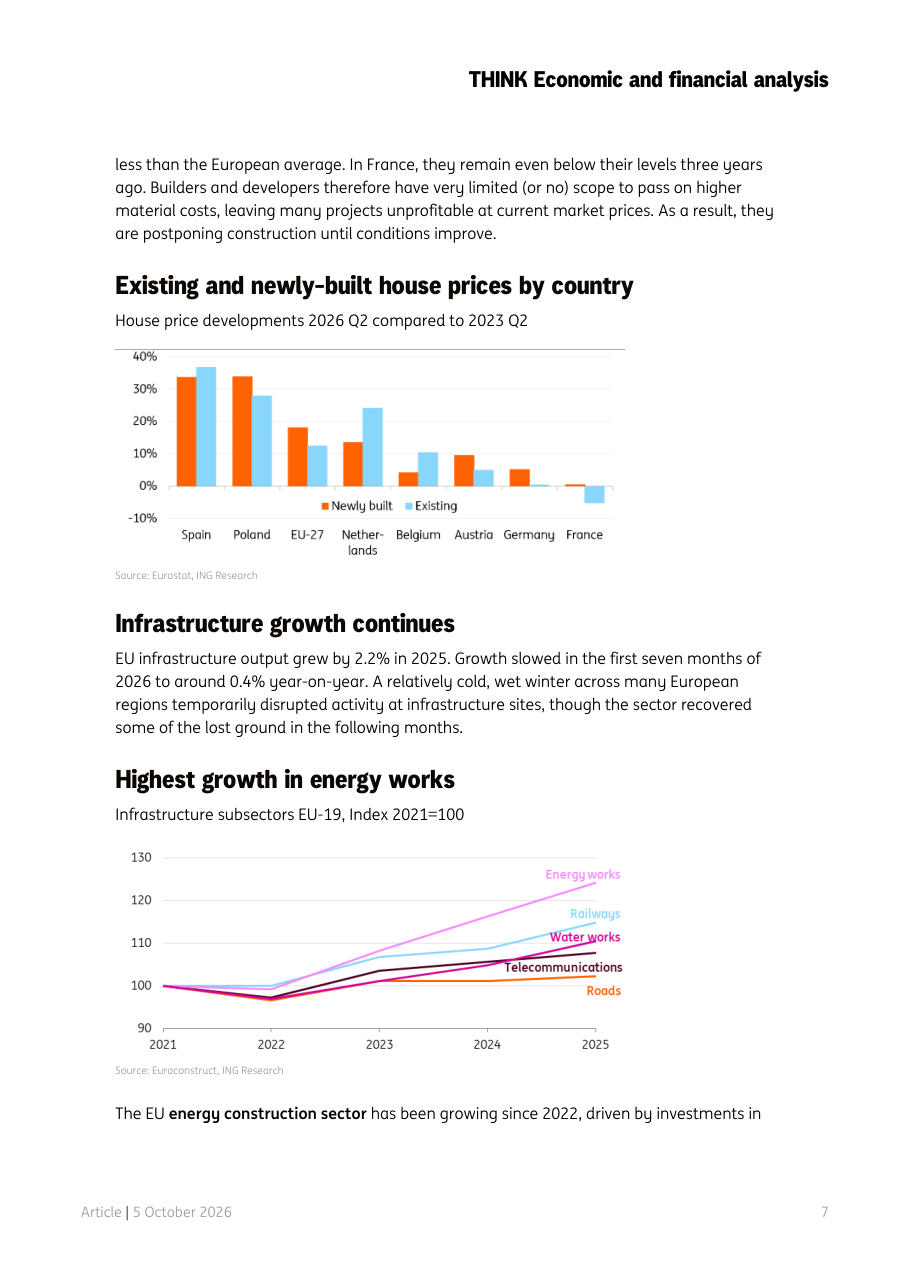
Tra l'estate del 2024 e la fine del 2025, i permessi edilizi per nuove abitazioni nell'UE erano cresciuti di circa il 15%, un segnale incoraggiante. Da allora, però, la crescita si è fermata, e questo è un dato importante: i permessi edilizi sono una sorta di termometro del futuro del settore, perché tra il momento in cui si ottiene il permesso e quello in cui la casa è pronta passano in media uno o due anni. Se i permessi smettono di crescere oggi, tra un anno e mezzo vedremo meno case completate. I motivi del rallentamento sono chiari: i tassi alti rendono i mutui più costosi, l'incertezza geopolitica (la guerra in Medio Oriente) spinge molti a rimandare l'acquisto di un immobile nuovo che richiede due anni di attesa, e i costi di costruzione rimangono elevati. In Francia, Germania e Austria, i prezzi delle case esistenti sono cresciuti meno della media europea (in Francia sono addirittura sotto i livelli di tre anni fa), il che rende le case nuove, già più costose, ancora meno attraenti rispetto al mercato dell'usato.
Le infrastrutture: l'unico motore che gira davvero
Se il residenziale frena, le infrastrutture corrono. Il sottosettore che cresce di più è quello dell'energia (reti elettriche, rinnovabili), che dal 2021 al 2025 ha visto il proprio indice di attività salire fino a circa 130 (partendo da 100), distaccando nettamente ferrovie, acquedotti e telecomunicazioni. Dietro questa crescita ci sono gli investimenti massicci nella transizione energetica e nell'espansione delle reti elettriche, spinti dai fondi europei e dalla necessità di adeguarsi a una domanda di elettricità sempre più alta. Anche le ferrovie crescono bene, trainate da grandi progetti transfrontalieri come la Rail Baltica (che collegherà i paesi baltici alla Polonia) e il collegamento ferroviario Lyon-Torino. Le strade (circa il 30% dell'output infrastrutturale UE) restano invece sotto pressione per i tagli ai bilanci locali. In sintesi, chi vuole investire nel settore delle costruzioni in Europa dovrebbe guardare soprattutto all'infrastruttura energetica e ferroviaria, che beneficia di finanziamenti pubblici stabili e di un orizzonte di crescita pluriennale.
Implicazioni per i Mercati
Il settore europeo delle costruzioni offre opportunità selettive, non una crescita diffusa. Gli investitori dovrebbero concentrarsi sulle società esposte alle infrastrutture energetiche e ferroviarie, che beneficiano di finanziamenti pubblici stabili e di una domanda strutturale legata alla transizione energetica. Il residenziale, invece, resta penalizzato dai tassi alti e dall'incertezza geopolitica: finché i tassi non scendono in modo significativo, è difficile che il mercato delle case nuove si riprenda davvero. Dal punto di vista geografico, la Spagna è il mercato più attraente nel breve termine, mentre la Francia è da monitorare con cautela per l'assenza di segnali di inversione. Chi segue titoli del settore edilizio e immobiliare dovrà tenere d'occhio nelle prossime settimane i dati sui permessi edilizi e sull'andamento dei prezzi dell'energia, che rappresentano i due variabili chiave capaci di cambiare rapidamente le prospettive del settore.
Grafici del Report
EU construction lags GDP growth
Cosa mostra: Il grafico mette a confronto, dal secondo trimestre 2018 al secondo trimestre 2026, l'andamento del PIL europeo (linea azzurra) e del volume delle costruzioni (linea arancione), entrambi indicizzati a 100 nel secondo trimestre 2018. Si vede chiaramente che il PIL è salito fino a circa 112-113, mentre le costruzioni sono rimaste sostanzialmente ferme intorno a 100, dopo un forte crollo verso 87 nel 2020 dovuto al Covid.
Implicazione: Questo grafico dice una cosa molto semplice ma importante: il settore delle costruzioni non sta tenendo il passo con il resto dell'economia. Mentre l'Europa nel suo insieme si è arricchita e ha prodotto di più, il mattone è rimasto al palo. Per chi investe in titoli del settore edilizio europeo, questo segnala un contesto strutturalmente difficile, dove la crescita non è scontata e dipende molto da fattori esterni come i fondi pubblici e il calo dei tassi.
EU construction forecast
Cosa mostra: È una tabella con le previsioni di crescita annuale (variazione percentuale anno su anno) del volume delle costruzioni per Austria, Belgio, Francia, Germania, Paesi Bassi, Polonia, Spagna, Unione Europea e Turchia, per gli anni 2024, 2025, 2026 e 2027. La Francia è il paese con la performance peggiore (-2,5% nel 2026 e -1,5% nel 2027), la Spagna la migliore (+3% nel 2026). L'UE nel complesso passa da -1,8% nel 2024 a +0,5% nel 2026 e +1% nel 2027.
Implicazione: La tabella mostra che la ripresa europea è lenta e diseguale: chi vuole capire dove ci sono opportunità o rischi deve guardare paese per paese. La Francia è il mercato da evitare nel breve termine per chi investe nel settore. La Spagna offre il miglior contesto di crescita, mentre la Germania rappresenta una scommessa sulla ripresa graduale.
Building costs higher but increases remain benign
Cosa mostra: Il grafico a barre arancioni mostra la variazione percentuale anno su anno dei prezzi di sviluppo degli edifici residenziali nuovi nell'UE-27, dal secondo trimestre 2019 al secondo trimestre 2026. I rincari hanno raggiunto il picco tra la fine del 2022 e l'inizio del 2023, superando il 12-13%, per poi scendere progressivamente verso zero intorno al 2024-2025 e risalire leggermente verso il 2-3% nel 2026.
Implicazione: Il messaggio principale è rassicurante ma non del tutto: la fase di inflazione selvaggia nei costi edilizi è finita, ma i prezzi stanno ricominciando a salire. Per i costruttori questo significa margini ancora sotto pressione, specialmente dove i prezzi delle case non crescono abbastanza da compensare i costi. Per chi investe in immobiliare, è un segnale che i costi di nuova costruzione restano un freno alla redditività dei progetti.
Profit expectations are up again
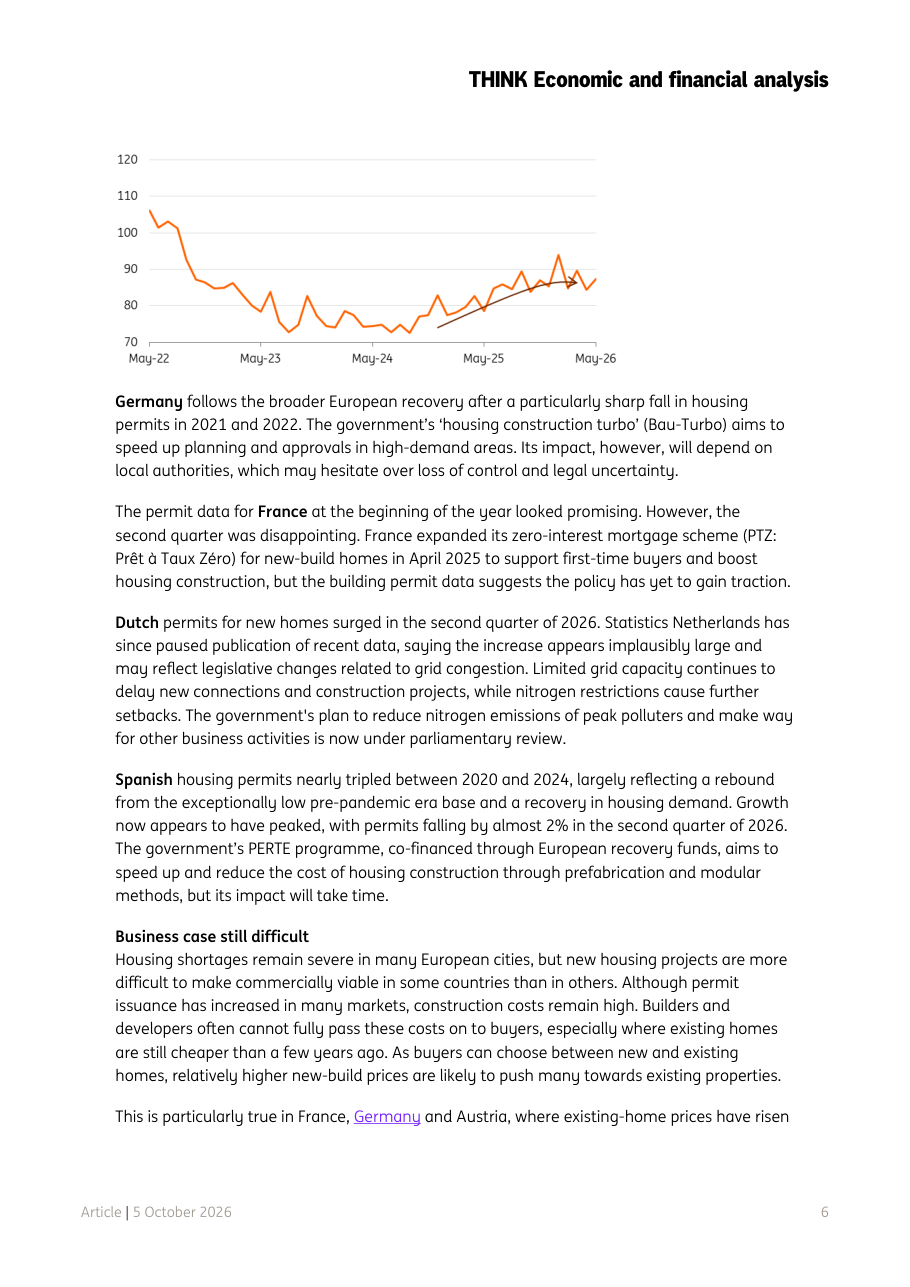
Cosa mostra: Il grafico a linea arancione mostra le aspettative sui margini di profitto dei costruttori europei (saldo tra chi si aspetta un aumento e chi si aspetta una diminuzione) dal secondo trimestre 2020 al secondo trimestre 2026. Si notano tre momenti di forte pessimismo: la crisi Covid (crollo sotto -30%), la crisi energetica del 2022 (un altro calo profondo) e l'inizio della guerra in Iran nel 2026 (crollo verso -30%), seguito da un rimbalzo rapido verso territorio positivo, sopra lo zero.
Implicazione: Le imprese di costruzione hanno reagito in modo rapido al peggioramento iniziale legato alla guerra in Iran, ma poi hanno recuperato fiducia quando i prezzi del gas non sono esplosi come nel 2022. Questo rimbalzo dell'ottimismo è però fragile: l'analisi avverte che potrebbe essere eccessivo, perché i prezzi dell'energia stanno ricominciando a salire. Chi segue le azioni delle società di costruzioni europee dovrebbe monitorare questo indicatore nei prossimi trimestri.
Recovery of issued building permits slows
Cosa mostra: Il grafico a linea arancione mostra l'indice dei permessi edilizi per nuove abitazioni nell'UE (con base 100 nel 2021, destagionalizzato) dal maggio 2022 al maggio 2026. L'indice è crollato da circa 110 nel 2022 fino a minimi intorno a 70-75 tra il 2023 e l'inizio del 2024, per poi risalire gradualmente verso 85-90 nel 2026, senza però tornare ai livelli di partenza.
Implicazione: I permessi edilizi sono la bussola del residenziale futuro: quello che si autorizza oggi si costruirà tra uno o due anni. Il fatto che siano risaliti ma rimangano ben al di sotto dei livelli del 2021-2022 dice che la ripresa del mercato delle nuove abitazioni sarà lenta e parziale. Per chi investe in immobiliare residenziale o in titoli di costruttori di case, questo è un segnale di cautela almeno per tutto il 2026 e buona parte del 2027.
Existing and newly-built house prices by country
Cosa mostra: Il grafico a barre doppie confronta, per Spagna, Polonia, UE-27, Paesi Bassi, Belgio, Austria, Germania e Francia, la variazione percentuale dei prezzi delle case nuove (barre arancioni) e di quelle esistenti (barre azzurre) tra il secondo trimestre 2023 e il secondo trimestre 2026. Spagna e Polonia mostrano le crescite più elevate (oltre 30% per le case nuove in Spagna). Germania e Francia mostrano variazioni molto contenute o negative, con la Francia che registra prezzi delle case esistenti addirittura sotto zero.
Implicazione: Questo grafico spiega perché costruire case nuove non è conveniente in molti paesi europei: se i prezzi delle case già costruite non crescono (o addirittura scendono, come in Francia), i costruttori non riescono a vendere le case nuove a prezzi sufficienti a coprire i costi. Il risultato è che molti cantieri residenziali vengono rimandati o cancellati. Per chi valuta investimenti immobiliari, la Spagna offre il contesto più favorevole, mentre Francia e Germania presentano ancora rischi significativi.
Highest growth in energy works
Cosa mostra: Il grafico a linee mostra l'andamento dei principali sottosettori delle infrastrutture europee (EU-19) dal 2021 al 2025, con base 100 nel 2021. Le linee rappresentano: lavori energetici (rosa, la più alta, intorno a 128-130 nel 2025), ferrovie (azzurra, circa 120), acquedotti (viola chiaro, circa 115), telecomunicazioni (bordeaux, circa 110) e strade (arancione, che rimane piatta intorno a 100).
Implicazione: Il messaggio è chiaro: nell'infrastruttura europea, l'energia è il settore con la crescita più robusta e continua, spinta dalla transizione energetica e dall'espansione delle reti elettriche. Chi investe in società esposte a questo segmento (costruttori di reti, fornitori di componenti per energie rinnovabili) beneficia di un trend strutturale di lungo periodo. Le strade, al contrario, sono il sottosettore più debole, compresso dai vincoli di bilancio degli enti locali.