Il tema: una settimana, due conti
Martedì 3 novembre l'America ha votato per le elezioni di metà mandato, e mercoledì mattina il risultato era chiaro: Camera e Senato passano ai Democratici. Il voto si è giocato sul costo della vita e sulla guerra con l'Iran, e il giorno dopo lo stesso Trump ha detto che era «in gran parte vero» che i Repubblicani avessero perso per la guerra.
Il primo giudizio del mercato è stato positivo. Mercoledì il Nasdaq 100 è salito dello 0,9% e l'S&P 500 dell'1,6%: un Congresso diviso dalla Casa Bianca promette meno sorprese. Giovedì la stessa notizia è diventata il motivo per vendere tutto. Il Nasdaq 100 ha chiuso a 26.630 punti, -6,4%, la seduta peggiore dal 2020 secondo Bloomberg, con 2.300 miliardi di dollari di capitalizzazione spariti in un giorno. L'S&P 500 ha perso il 4,4%, il calo più forte da aprile 2025.
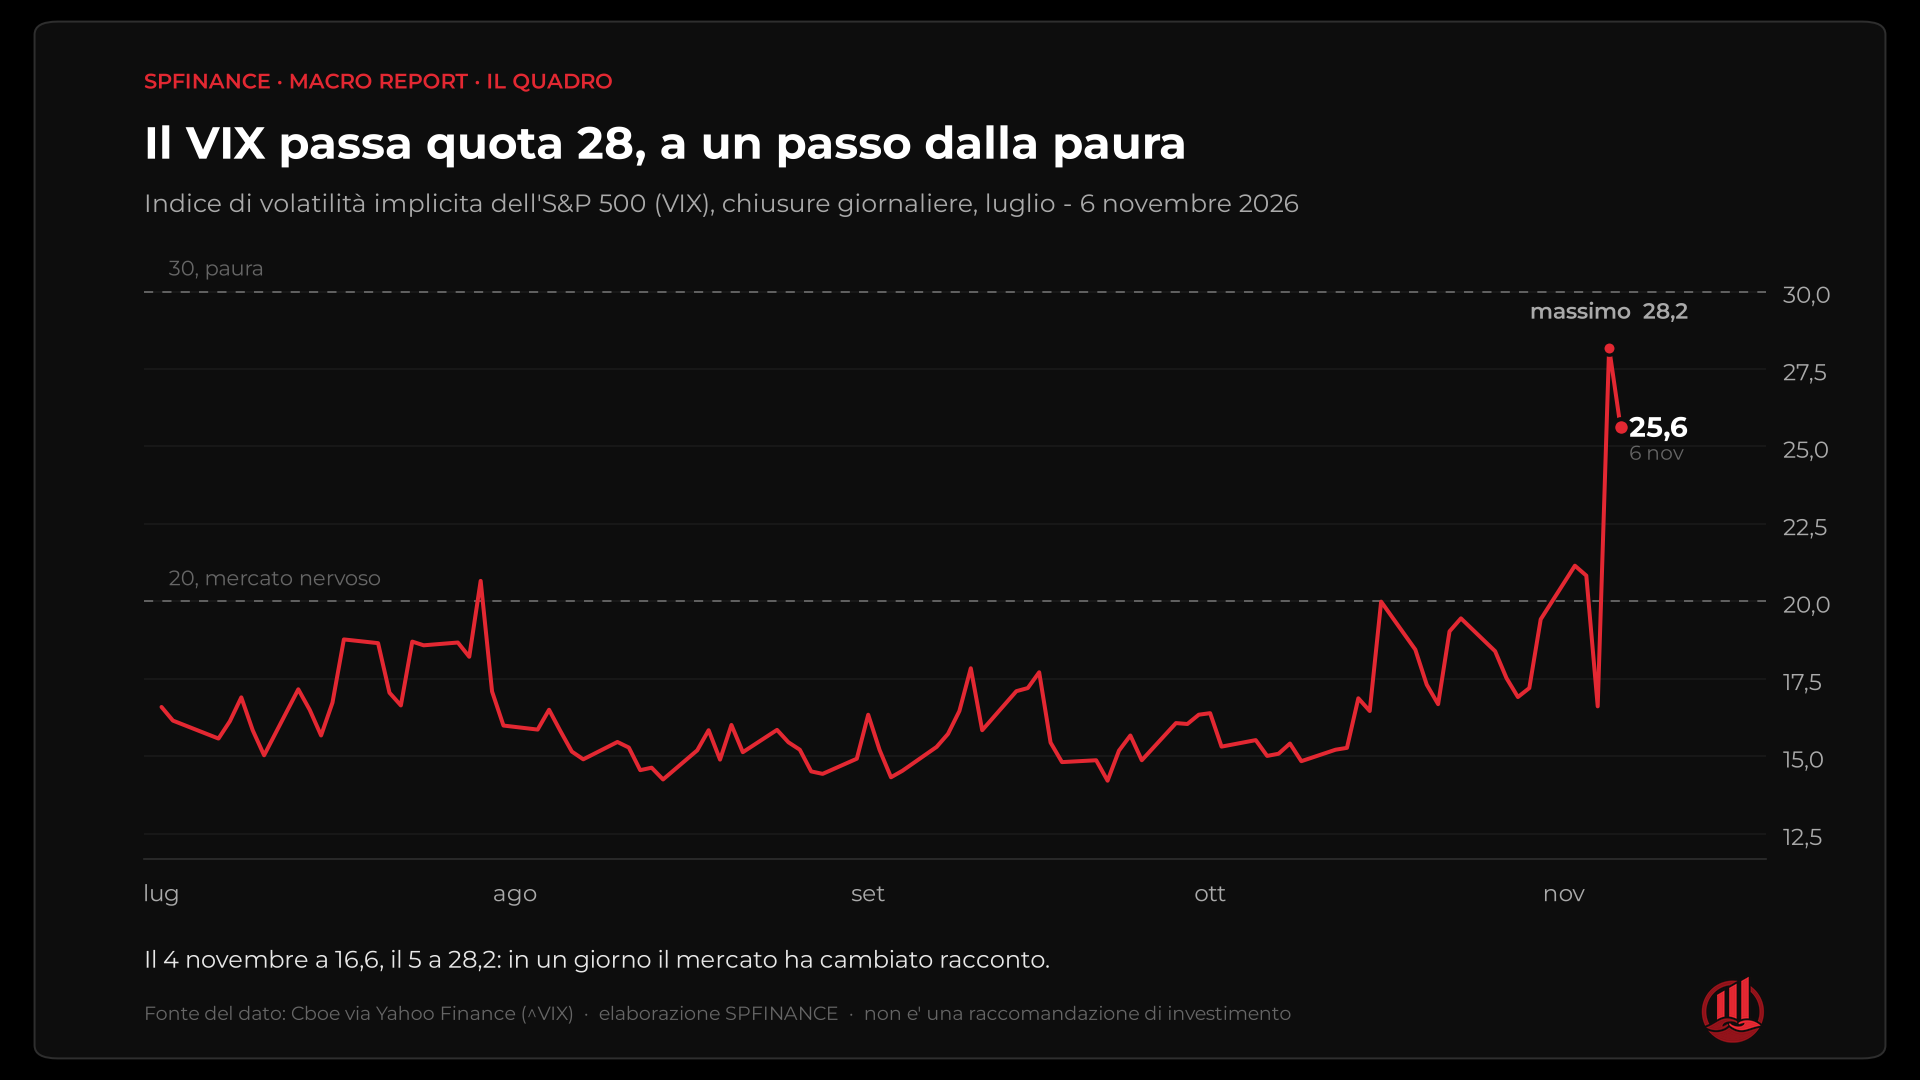
Il grafico della volatilità racconta il cambio di umore meglio di qualsiasi commento. Mercoledì il VIX era sceso a 16,6, il livello di un mercato tranquillo; giovedì ha chiuso a 28,2, a un passo dalla soglia di 30 che separa il nervosismo dalla paura. Il fatto non era cambiato in ventiquattro ore. Era cambiato il modo in cui il mercato aveva deciso di raccontarselo.
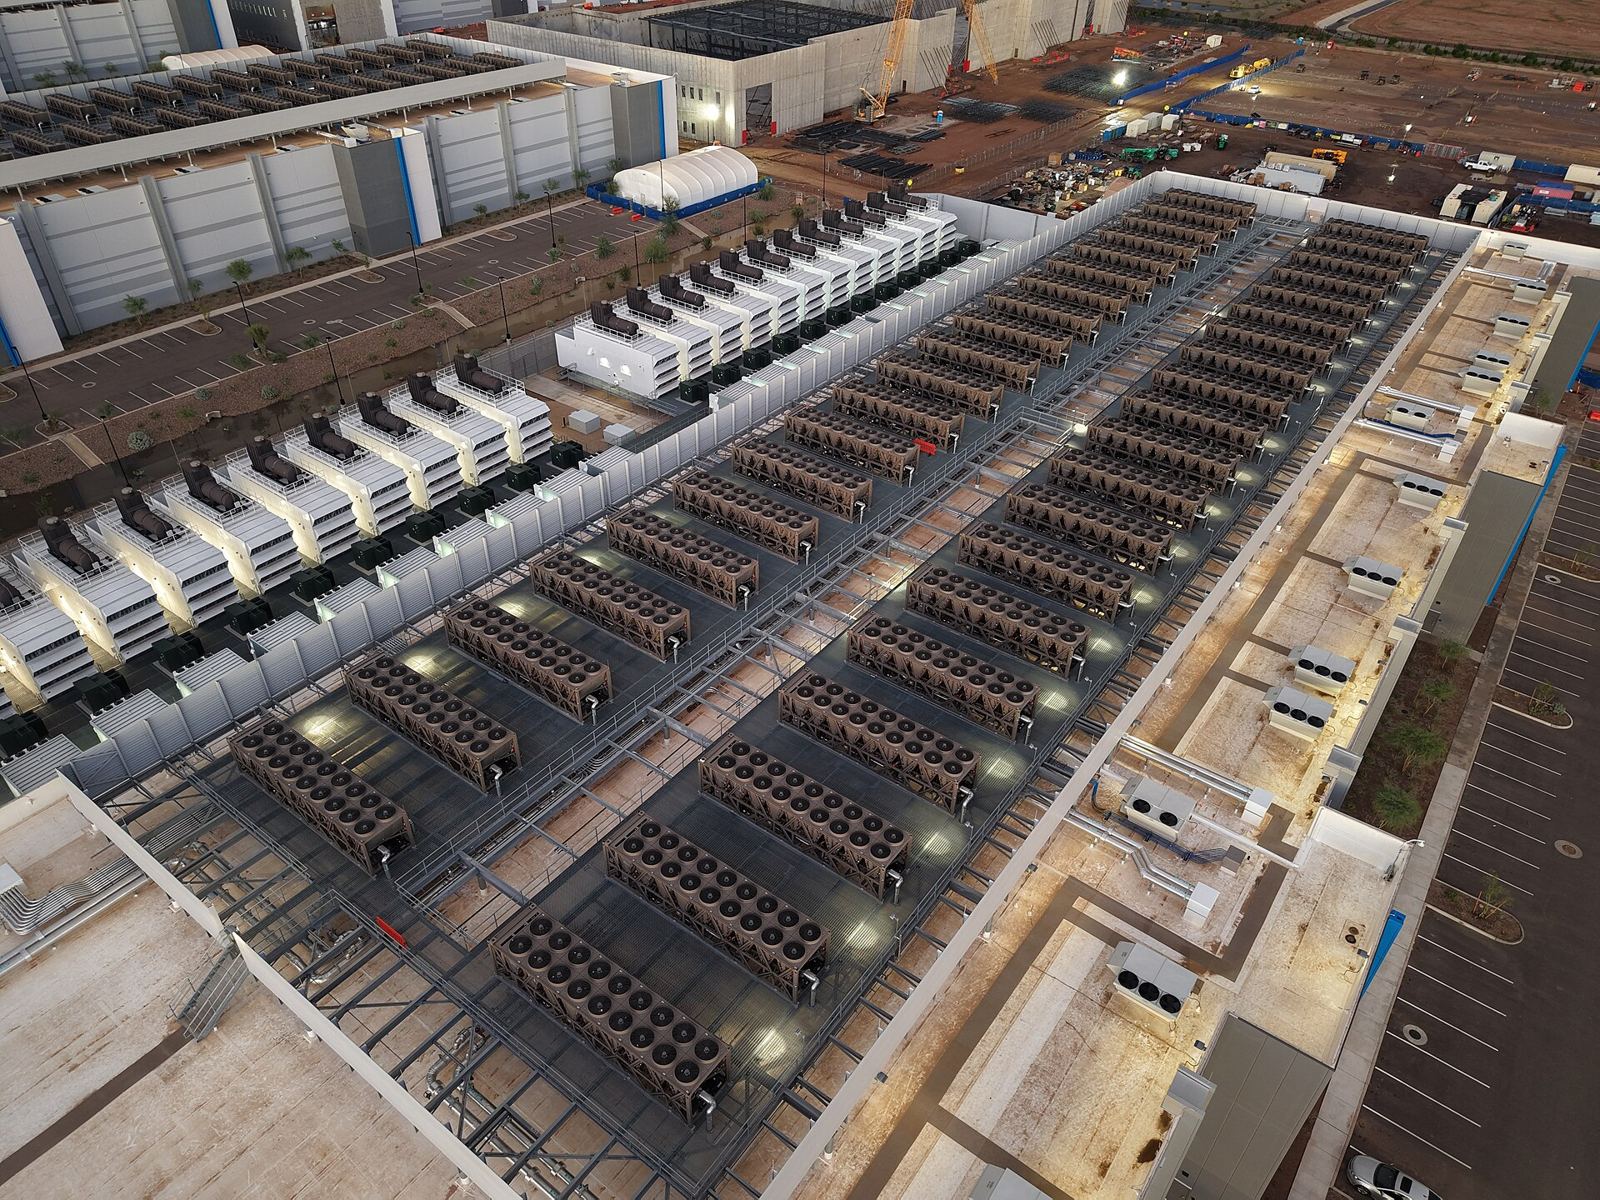
Il motivo sta nelle schede locali più che nel Congresso. Secondo il conto di John Authers su Bloomberg, sulle schede c'erano 41 proposte che riguardavano i data center, e gli elettori le hanno bocciate tutte tranne una; il Financial Times ne conta 47 in dieci stati, con lo stesso esito. I data center consumano acqua ed energia e alzano le bollette delle comunità vicine: in un voto deciso sul costo della vita sono diventati un argomento. Goldman Sachs stima che le moratorie locali possano toccare il 45% dell'espansione prevista negli Stati Uniti. Le aziende hanno capito subito: OpenAI ha pubblicato impegni su rumore, acqua ed energia, Microsoft ha detto che si ritira dai progetti più rischiosi.
È la spesa in conto capitale: quello che un'azienda investe in impianti, macchinari, edifici. Per l'intelligenza artificiale il capex sono i data center, i chip, le centrali elettriche che li alimentano. Per due anni il mercato ha dato per scontato che crescesse senza limiti. Questa settimana ha scoperto che un limite possibile ce l'ha: il consenso di chi abita accanto.
Venerdì il conto è arrivato in Asia. Il Nikkei ha perso il 6% e il Kospi coreano un altro 6%, con TSMC, il produttore di chip da cui passa quasi tutta l'intelligenza artificiale del mondo, sceso fino al 9,8%. Wall Street ha recuperato poco: il Nasdaq 100 ha chiuso la settimana a 26.990 punti, -4,9%, e il 13,6% sotto il massimo del 6 ottobre. Correzione piena, non ancora mercato orso.
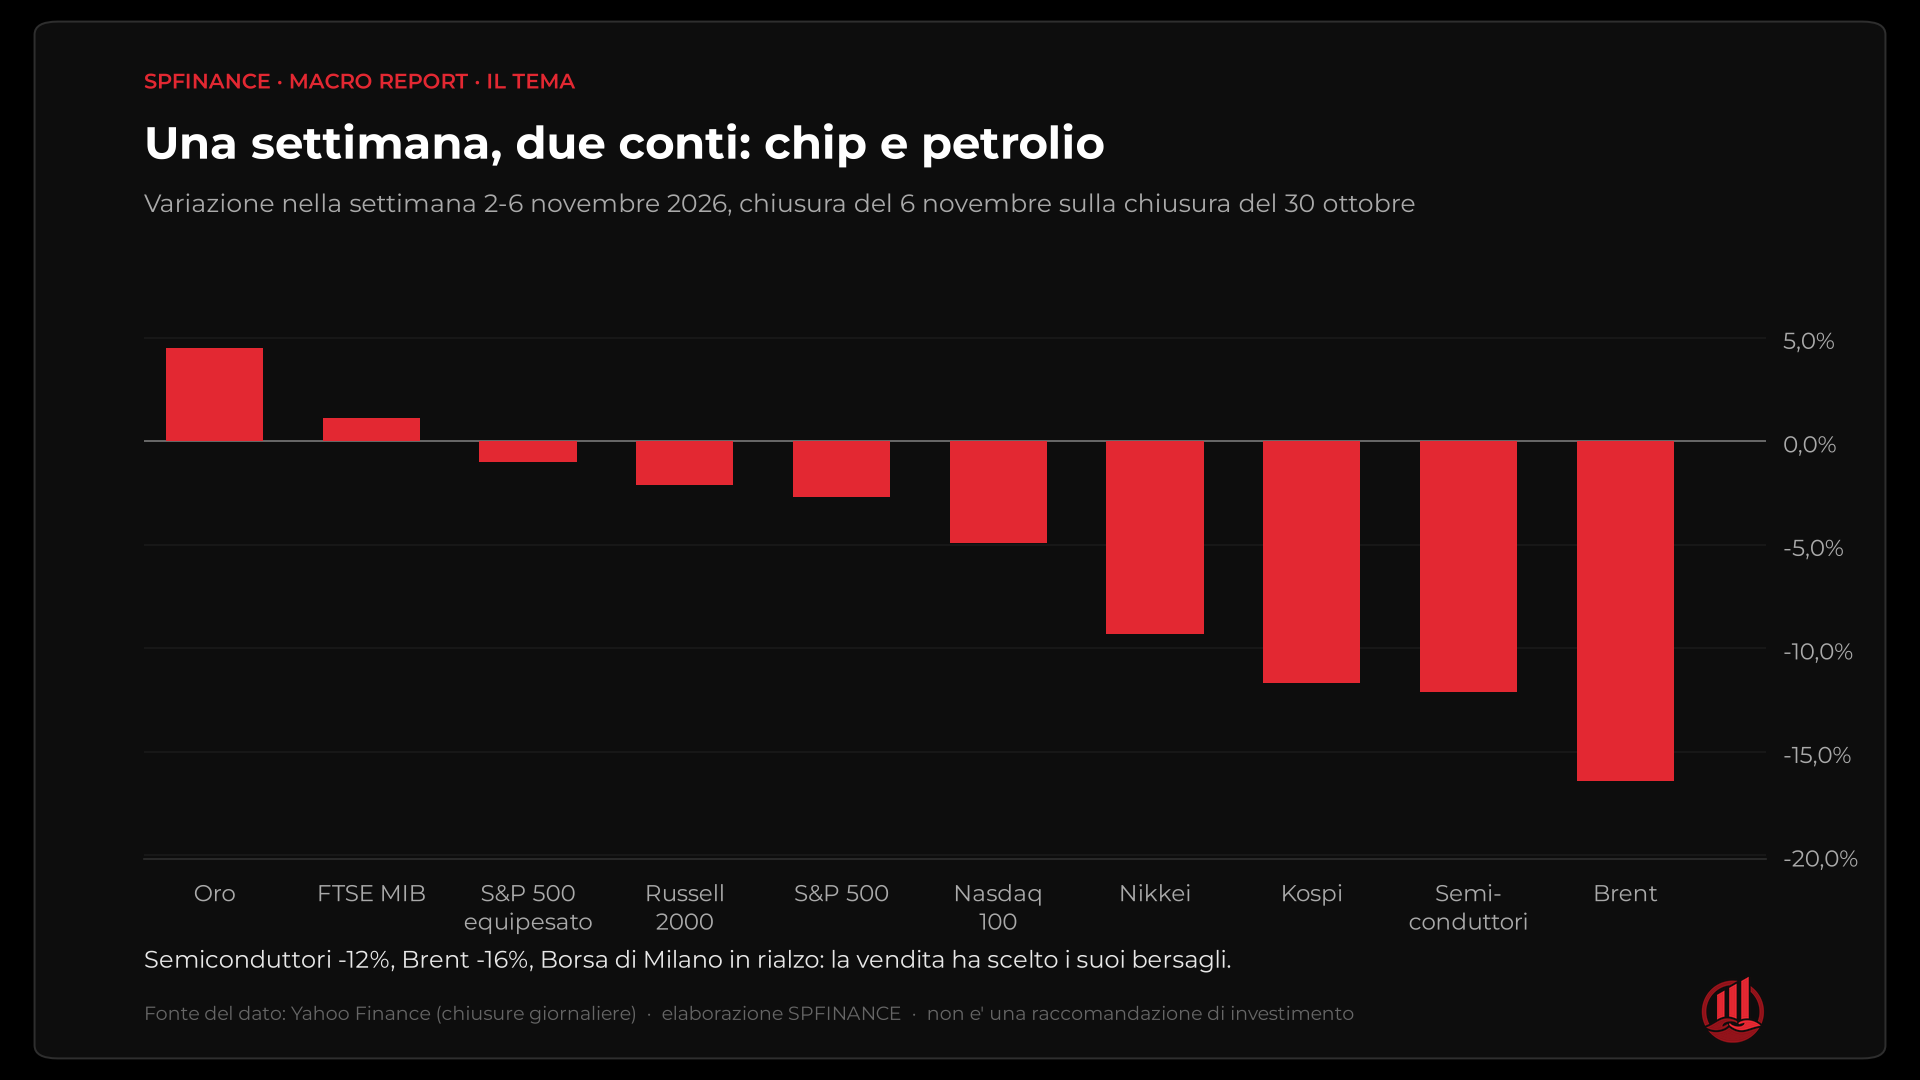
Il secondo conto lo ha pagato il petrolio, ed è la stessa elezione letta dall'altra parte. Se gli elettori hanno punito la guerra, la guerra ha meno futuro. Il Brent era a 117,64 dollari il 30 ottobre; mercoledì ha toccato 94,62 e venerdì ha chiuso a 98,32, -16,4% in una settimana. Il grafico mette in fila i due conti: in fondo semiconduttori e Brent, in cima l'oro, +4,5%, e la Borsa di Milano, +1,1%. Il titolo medio dell'S&P 500, quello equipesato, ha perso solo l'1%. Il filo della settimana è questo: il voto non ha venduto l'America, ha tolto dal prezzo due scommesse, l'intelligenza artificiale senza limiti e la guerra senza fine.
Il quadro generale: l'inflazione sale, chi può alza
La mappa delle grandi economie dopo la settimana. Le novità: la stima flash dell'inflazione dell'area euro di ottobre, il lavoro americano e canadese di ottobre, i rialzi della Bank of England e della banca centrale australiana.
| Economia | Tasso ufficiale | Inflazione | Crescita | Lavoro | Prossima decisione |
|---|---|---|---|---|---|
 Stati Uniti | 3,75-4,00% =nessuna riunione in settimana | 3,7%CPI settembre · ottobre esce il 10/11 · PCE core 3,1% | +3,4%PIL Q3 annualizzato | +165.000occupati a ottobre · disocc. 4,1% da 4,2% | 9 dicembre |
 Eurozona | 2,50% =deposito | 4,0%ottobre, stima flash · da 3,8% · core 2,5% | +0,4%PIL Q3 sul trimestre | n.d.nessuna serie libera aggiornata | 17 dicembre |
 Regno Unito | 4,00% ▲rialzo il 5/11, 8 a 1, Mann per mezzo punto | 3,5%settembre · core 2,8% · picco atteso 4,9% | +0,1%PIL di agosto sul mese | 4,7%disoccupazione, tre mesi ad agosto | dicembre |
 Giappone | 1,25% =ferma il 30/10 | 2,1%core, settembre | n.d. | n.d.salari nominali al ritmo più alto da quasi 30 anni | 18 dicembre |
 Cina | n.d. | circa 1%settembre · ottobre esce il 9/11 | 4,5%PIL Q3 sull'anno · PMI ufficiali di ottobre in contrazione | n.d. | n.d. |
 Canada | 2,50% =rialzo il 28/10 | 3,1%settembre · CPI-trim 1,8% | n.d. | -4.700occupati a ottobre · disocc. 6,7% da 6,5% | 9 dicembre |
 Australia | 4,85% ▲rialzo il 3/11, 6 a 3, massimo dal 2008 | 4,3%settembre · trimmed mean 3,6% | n.d. | n.d. | dicembre |
 Nuova Zelanda | 2,75% =ferma il 28/10, 4 a 3 | 3,7%Q3 | n.d. | n.d.disoccupazione Q3 | 9 dicembre |
Letta in orizzontale, la mappa dice che il petrolio in calo di questa settimana non è ancora arrivato nei prezzi. L'inflazione dell'area euro è salita al 4,0%, il doppio dell'obiettivo della BCE, e dove l'energia pesa di più i numeri sono più alti. Le banche centrali che possono permetterselo hanno continuato ad alzare: martedì l'Australia, mercoledì la Svezia, per la prima volta dal 2023, giovedì il Regno Unito. Fed, BCE e Bank of Japan restano ferme e guardano tutte a dicembre. Il calo del Brent è una buona notizia per il 2027, non per le decisioni di questo autunno: Bailey lo ha detto in modo esplicito, come racconto più avanti.
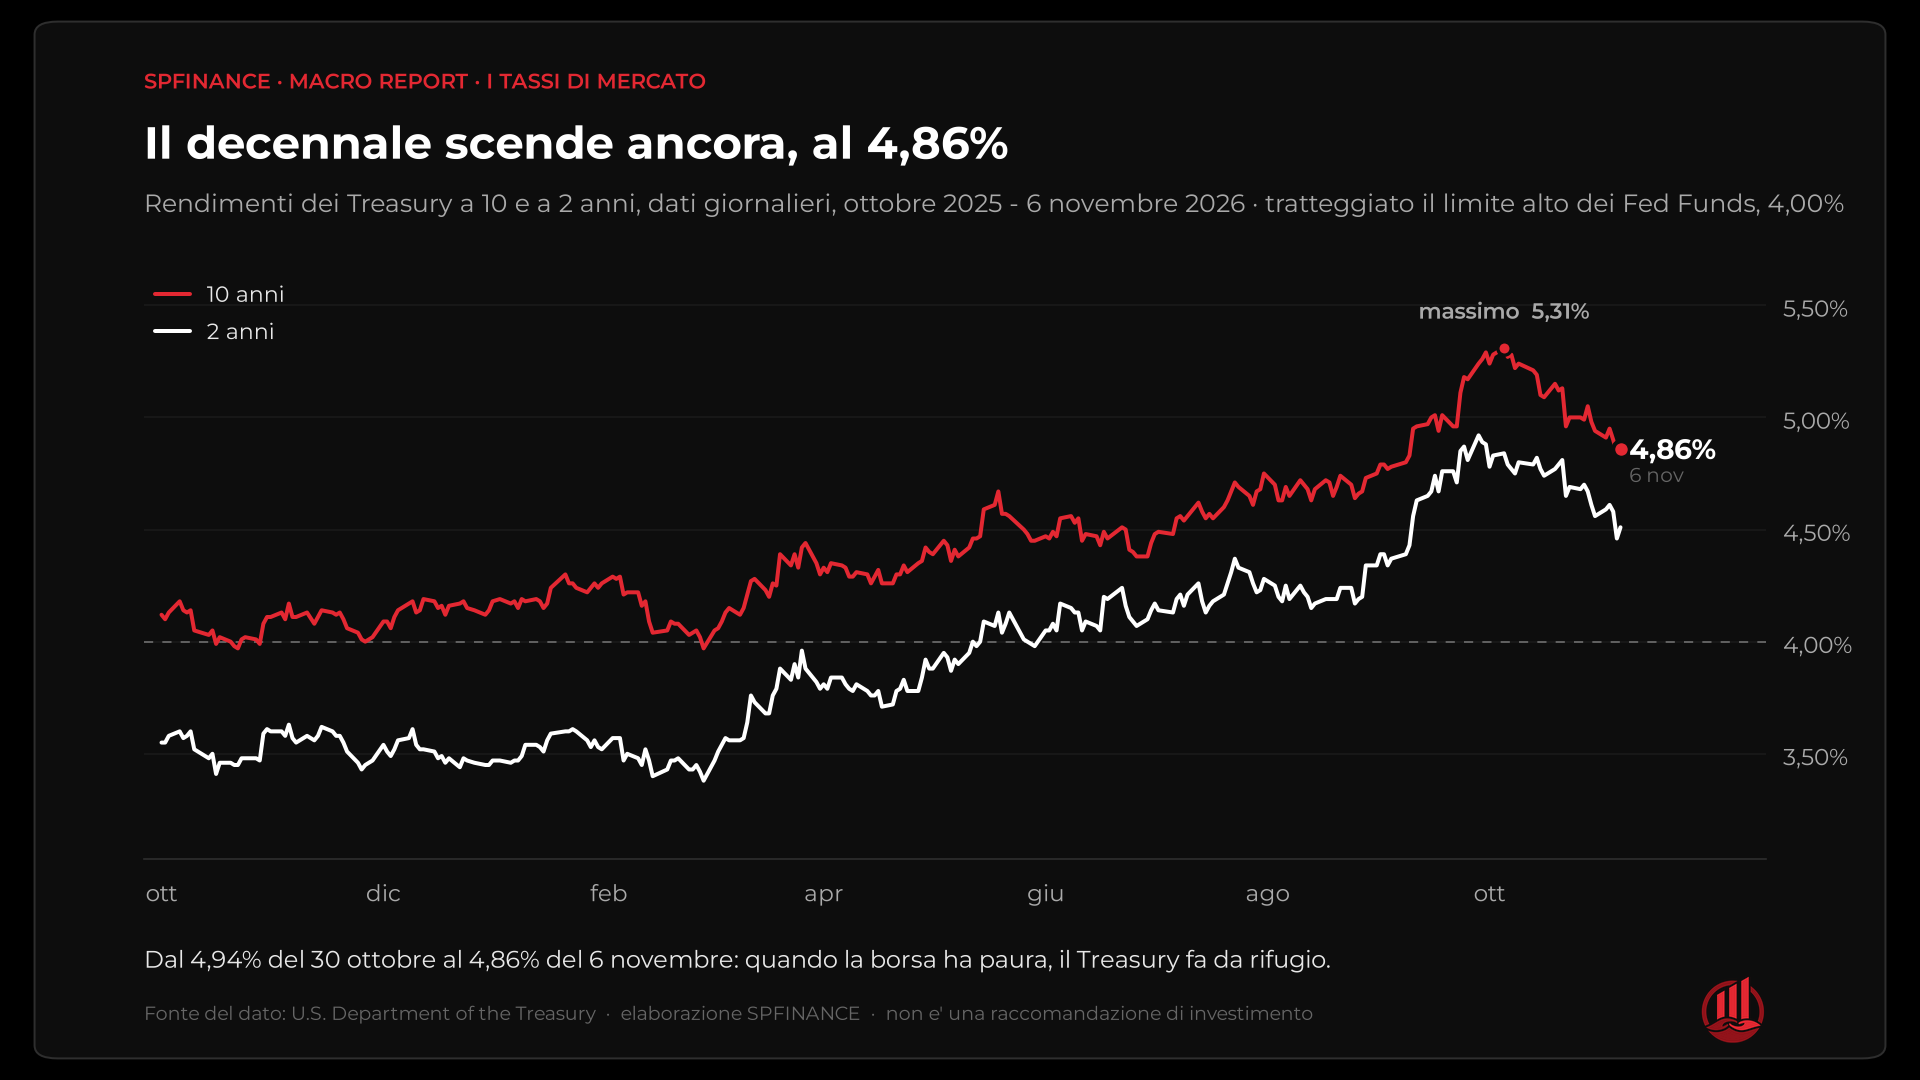
Sui tassi di mercato la settimana ha fatto il contrario di ottobre, e il dettaglio conta. Il decennale americano è sceso dal 4,94% del 30 ottobre al 4,86% del 6 novembre, il biennale dal 4,56% al 4,51%. A ottobre il calo lo aveva fatto il tasso reale; questa settimana il tasso reale a dieci anni è rimasto al 2,60%, e a scendere è stata l'inflazione attesa, dal 2,34% al 2,23%. Tradotto: il mercato toglie dal prezzo una parte dell'inflazione da petrolio, non scommette su una recessione. Il credito più rischioso invece la paura l'ha vista: lo spread delle obbligazioni ad alto rendimento è salito al 3,48% il 5 novembre, sui massimi del periodo. Il dollaro ha chiuso quasi fermo, con il Dollar Index a 102,3, +0,4%.
Stati UnitiIl lavoro tiene, ed è proprio questo che tiene ferma la Fed
Venerdì, il giorno dopo il crollo del Nasdaq, il mercato aspettava il lavoro per capire se il problema era della tecnologia o dell'economia. La risposta è stata netta. A ottobre gli Stati Uniti hanno creato 165.000 posti di lavoro, sopra tutte le stime raccolte da Bloomberg: le attese della vigilia stavano fra 65.000 e 70.000. Settembre è stato rivisto da 29.000 a 60.000. Il tasso di disoccupazione è sceso al 4,1% dal 4,2%, e i salari orari sono cresciuti dello 0,4% nel mese e del 3,1% sull'anno.
Tutti i dati della settimana vanno nella stessa direzione. Le offerte di lavoro di settembre, uscite martedì, sono salite a 7,52 milioni da 7,19. Mercoledì l'indagine ADP ha contato 86.000 nuovi posti nel settore privato, giovedì le richieste di sussidio di disoccupazione sono scese a 189.000. Venerdì la fiducia dei consumatori dell'Università del Michigan è salita al massimo di tre mesi nella lettura preliminare di novembre.
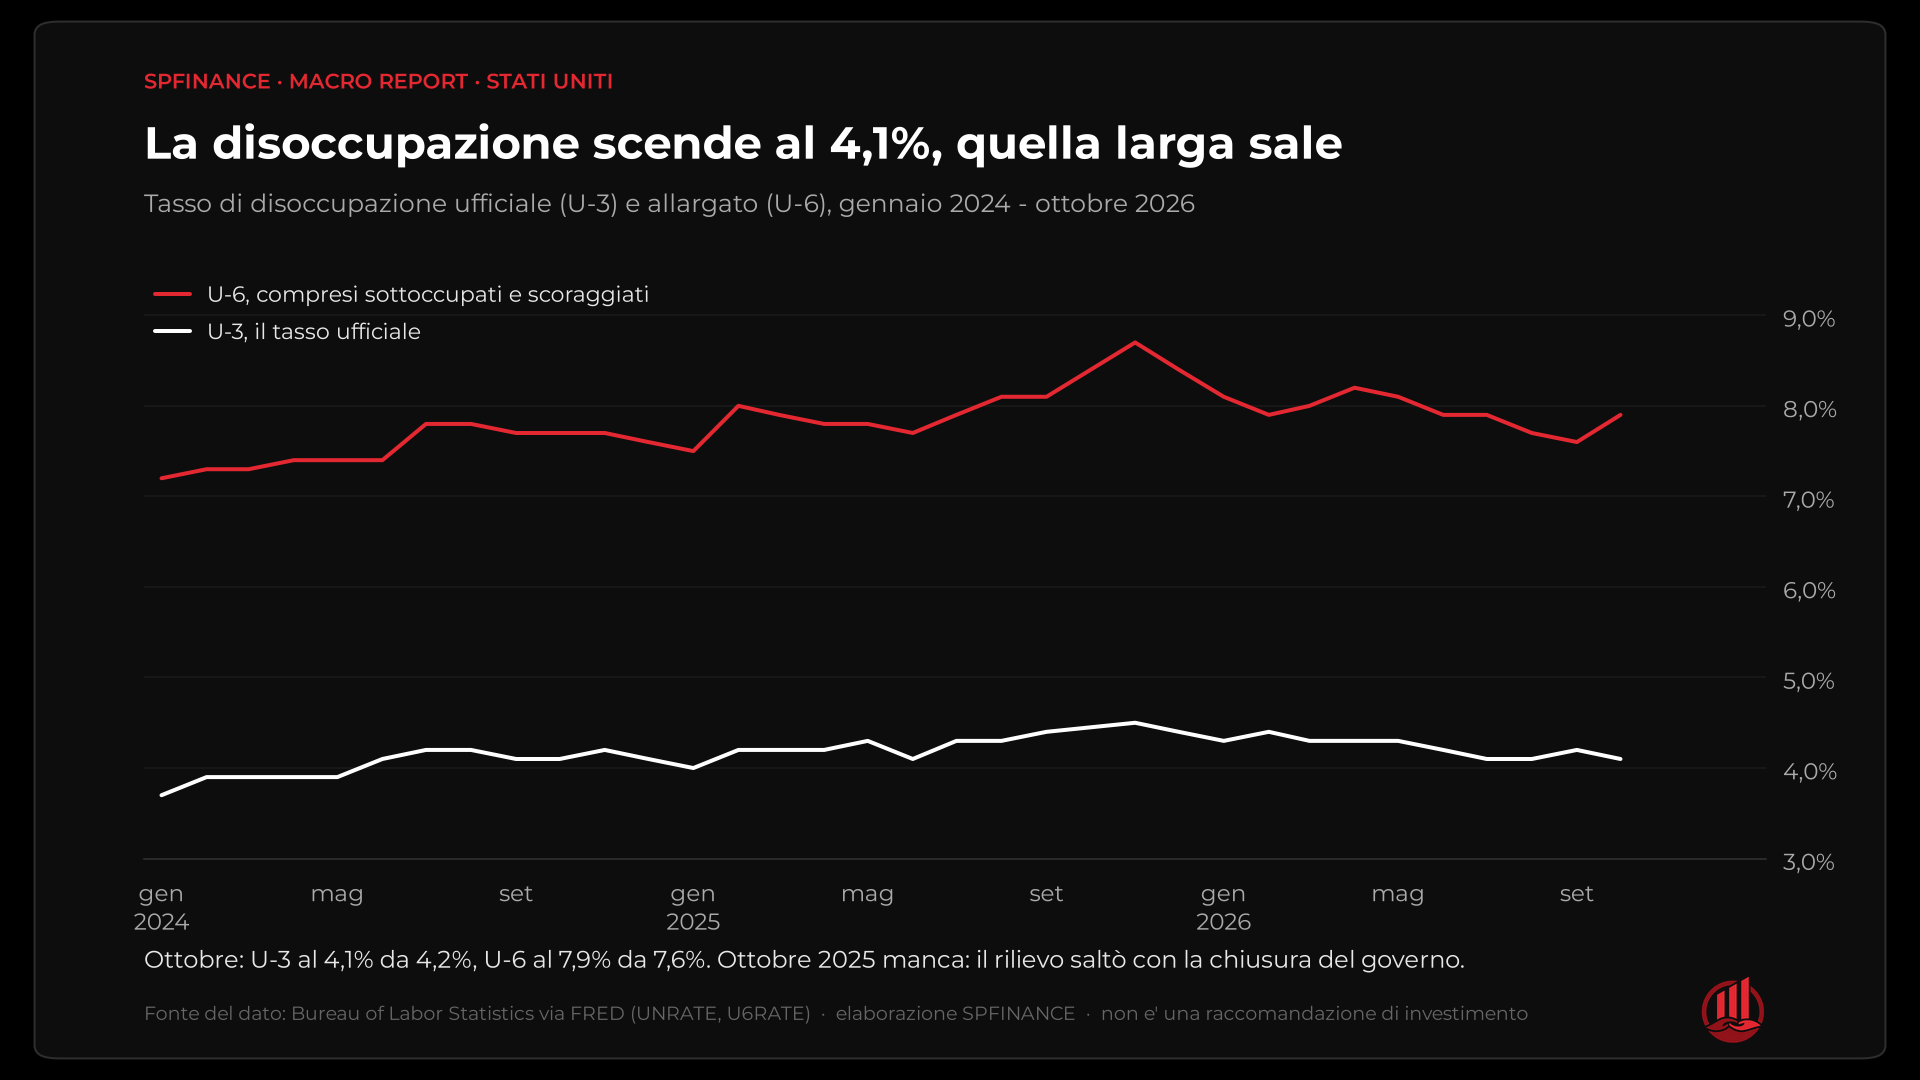
Il grafico mostra l'unica crepa. Mentre il tasso ufficiale scendeva, quello allargato, che conta anche chi lavora part-time contro la propria volontà e chi ha smesso di cercare, è salito dal 7,6% al 7,9%. E secondo Bloomberg la durata mediana della disoccupazione è arrivata a 11,9 settimane, la più lunga dal 2021. Un mercato del lavoro che assume ma in cui chi perde il posto fatica a ritrovarlo: non è una recessione, è un mercato fermo.
Per la Fed il quadro è chiaro. Con l'economia che cresce al 3,4%, il PCE core al 3,1% e il lavoro che regge, non c'è nessuna ragione per tagliare, e il rialzo di dicembre resta sul tavolo. Il voto aggiunge un dettaglio che Bloomberg Economics sottolinea: con il Senato in mano ai Democratici si riduce il rischio di pressioni politiche sulla banca centrale, e Kevin Warsh ha più spazio per occuparsi solo dell'inflazione. Io la leggo così: la caduta della tecnologia rende più difficile alzare, ma un dato sul lavoro così forte toglie alla Fed l'alibi della crescita. Martedì il CPI di ottobre decide quale delle due spinte pesa di più.
EurozonaL'inflazione al 4%, e l'Italia è il caso più pesante
Mercoledì 4 Eurostat ha pubblicato la stima flash di ottobre: l'inflazione dell'area euro è salita al 4,0% dal 3,8% di settembre, il doppio dell'obiettivo della BCE. Il core, che esclude energia e alimentari, è fermo al 2,5%. Tutto il salto lo fa l'energia, cresciuta del 20,8% in un anno. È lo scenario che scrivevo la settimana scorsa: un numero più alto avvicina il rialzo di dicembre.
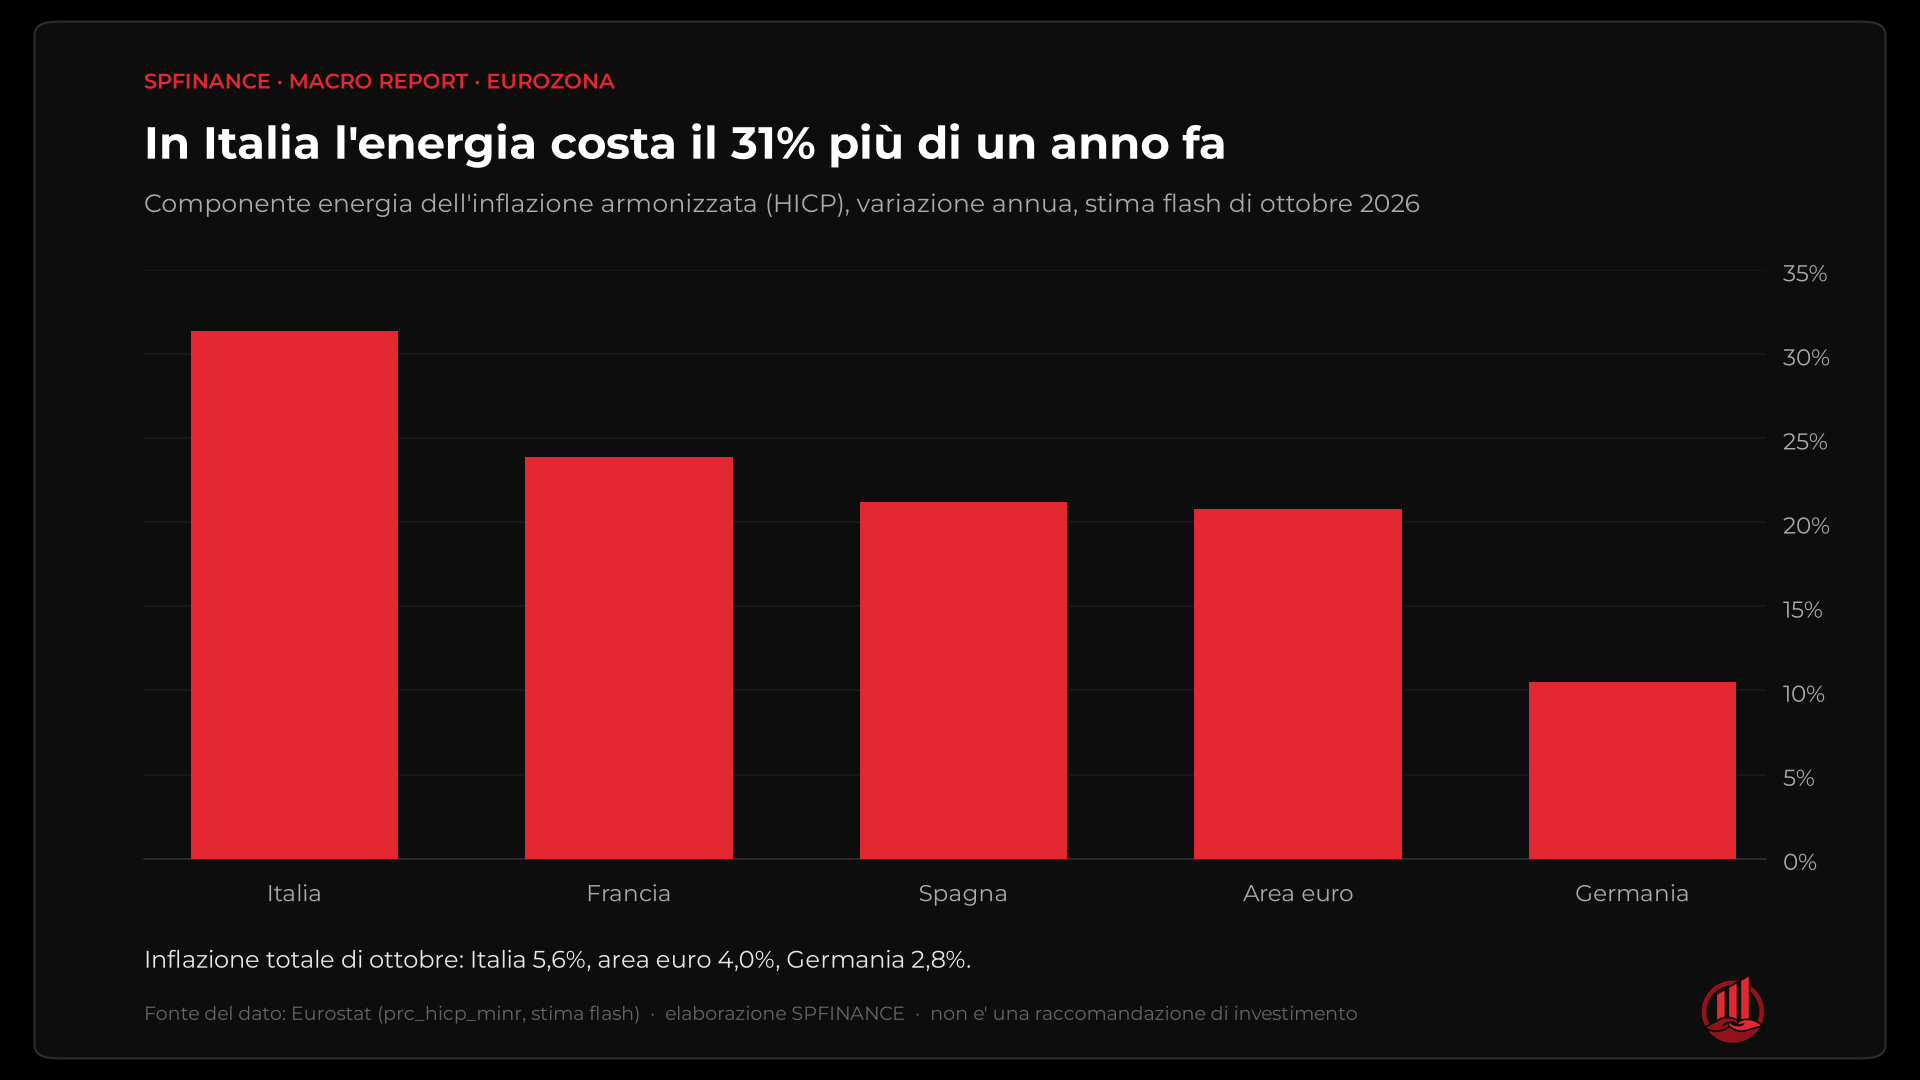
Il grafico spiega perché l'area euro non è una sola. In Italia l'energia costa il 31,4% più di un anno fa, in Germania il 10,5%. Il risultato è che l'inflazione armonizzata italiana è salita al 5,6% dal 4,2% di settembre, mentre quella tedesca è scesa al 2,8% dal 3,3%. La Francia è al 3,8%, la Spagna al 4,9%. Anche il core italiano sale, al 2,3% dall'1,9%: è il primo segno che il rincaro dell'energia comincia a passare al resto dei prezzi. Per la BCE è il problema più scomodo, perché la stessa politica monetaria deve servire un paese con l'inflazione al 5,6% e uno al 2,8%.
Il resto della settimana è stato politico. Venerdì alle 17:00 si sono chiuse le candidature per il dopo Lagarde, che lascerà la BCE a febbraio: Spagna e Olanda propongono de Cos e Knot. A inizio settimana il mercato ha quasi ignorato la prospettiva negativa di Fitch sulla Francia: lunedì l'euro era fra le valute più forti.
Le borse europee sono state il posto migliore dove stare. In una settimana in cui il Nasdaq 100 ha perso quasi il 5%, l'Euro Stoxx 50 ha chiuso a +0,6% e il FTSE MIB a +1,1%: poca tecnologia in pancia e molte banche. La BCE decide il 17 dicembre, con le nuove proiezioni, e il calo del petrolio di questa settimana arriva troppo tardi per cambiare i numeri di ottobre.
Regno UnitoUn rialzo di assicurazione, deciso prima che il petrolio scendesse
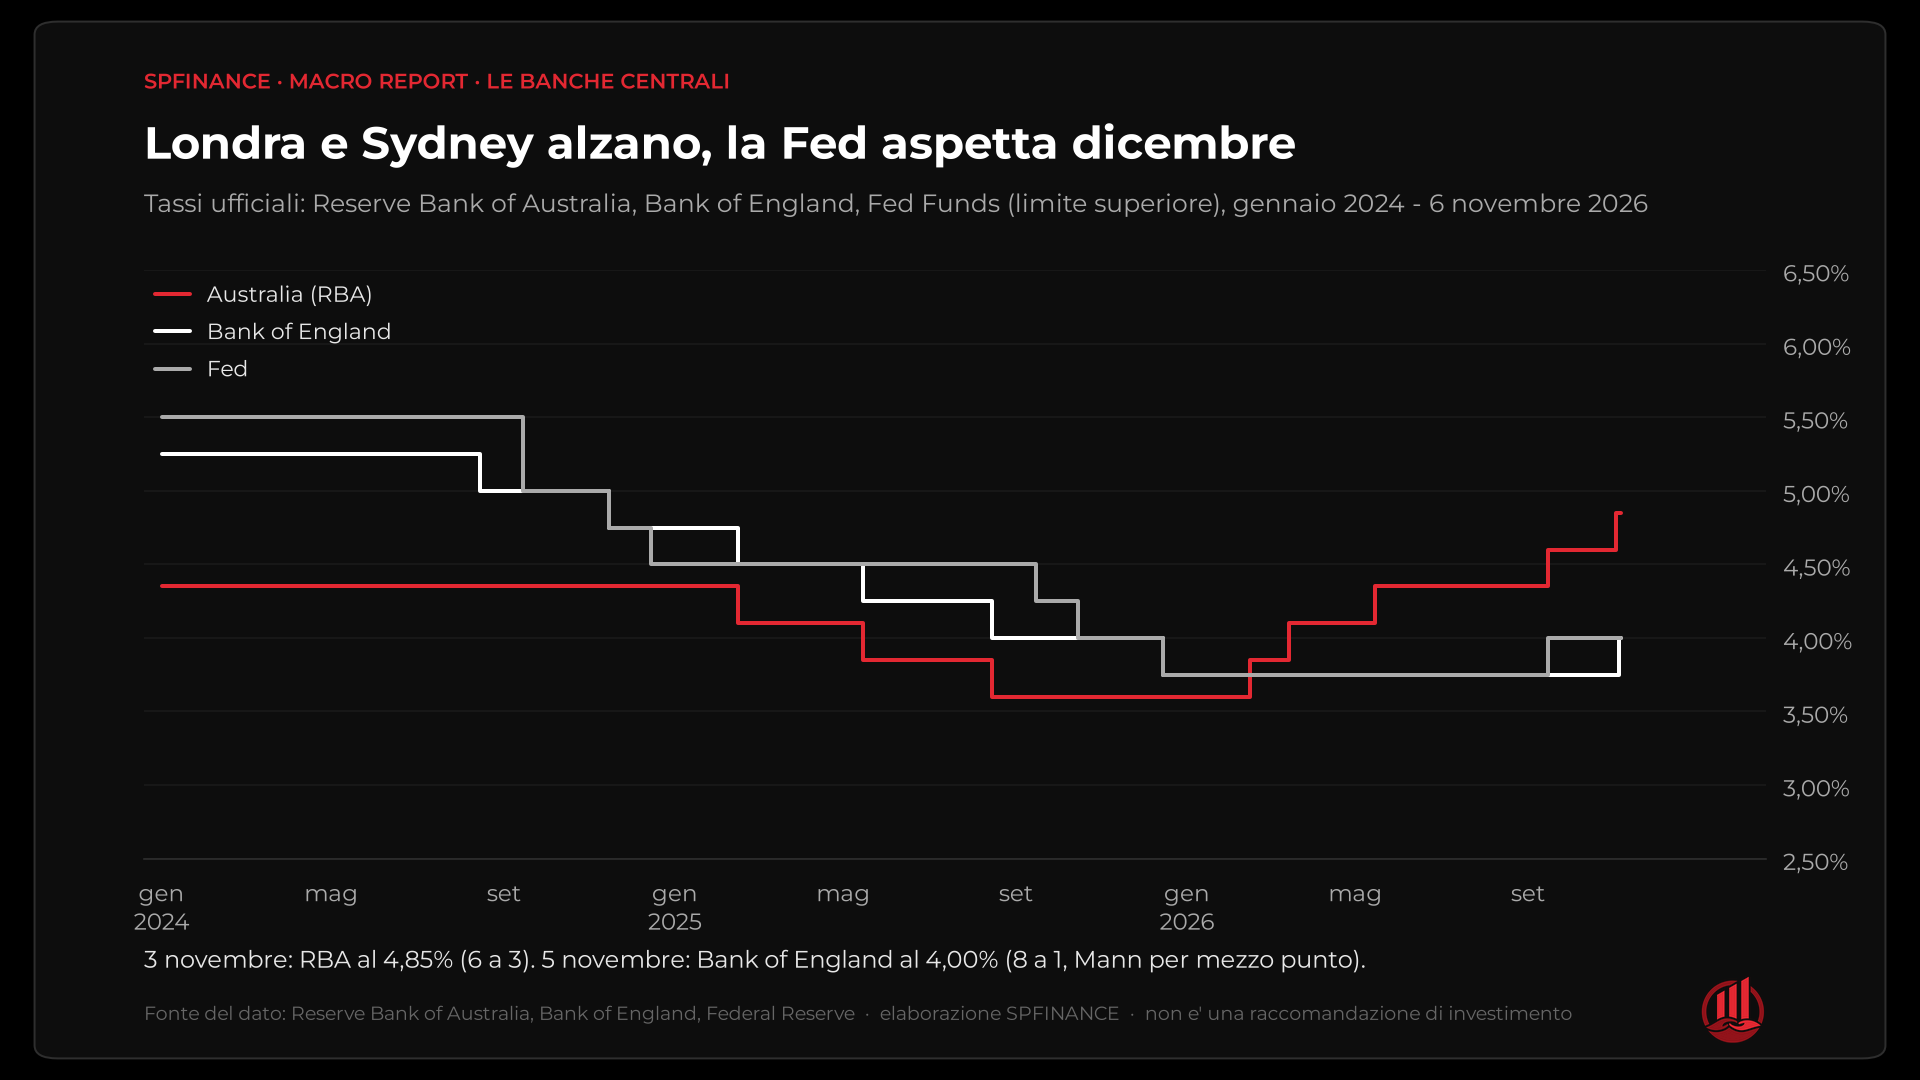
Giovedì 5 la Bank of England ha alzato il tasso di un quarto di punto, dal 3,75% al 4,00%: il primo rialzo dal 2023. Il rialzo era atteso, il voto no. Gli economisti si aspettavano sette voti a favore e due per la pausa; sono arrivati otto voti per il quarto di punto e uno, quello di Catherine Mann, per mezzo punto. Nessuno ha chiesto di fermarsi.
Le nuove previsioni spiegano la fretta. Nello scenario centrale l'inflazione britannica arriva a un picco del 4,9% l'anno prossimo; in quello avverso, con l'energia che risale e resta alta, arriva al 6,2%. La crescita del 2026 è stata alzata all'1,6% dall'1,1% dell'estate. Un'economia che cresce più del previsto, con le bollette che saliranno comunque a inizio anno, non lascia spazio per aspettare.
La frase più importante della settimana l'ha detta Bailey in conferenza stampa. Il rialzo, ha spiegato, ci sarebbe stato anche sapendo che il petrolio sarebbe sceso così tanto dopo il voto americano: due giorni di mercato non bastano a dire che la pace è vicina. Bloomberg lo chiama un rialzo di assicurazione: la banca alza perché il rischio che l'energia entri nei salari è reale, anche se per ora i segni sono pochi. Altri rialzi, ha detto Bailey, dipendono dalla guerra e da dove porta i prezzi dell'energia.
Il mercato ha letto la decisione come più dura del previsto. Il decennale britannico è salito al 5,14% giovedì, e le scommesse su un nuovo rialzo a dicembre sono salite rispetto al 30% circa di prima della riunione. La sterlina ha chiuso la settimana fra le valute più forti, +0,6% contro il dollaro, mentre il FTSE 100 ha perso lo 0,5%. La prima stima del PIL del terzo trimestre, giovedì 12, dirà se la crescita che la Banca vede c'è davvero.
Asia, Pacifico e CanadaIn Asia il conto arriva intero, e Sydney alza contro la sua valuta
Se a Wall Street la settimana è stata pesante, in Asia è stata la peggiore dell'anno. Il Kospi di Seul, la borsa più legata ai chip di memoria, ha perso l'11,7% in cinque sedute e venerdì ha chiuso a 5.060 punti, dopo essere sceso sotto i 5.000 durante la giornata. Il Nikkei ha perso il 9,3% in quattro sedute, con martedì chiuso per festa: venerdì ha chiuso a 57.435, -20,6% dal massimo di giugno. Oltre il 20% si parla di mercato orso, non più di correzione.
Il Giappone ha però una notizia che va nell'altra direzione. I salari nominali sono cresciuti al ritmo più alto da quasi trent'anni, e per la Bank of Japan è l'argomento che mancava: la settimana scorsa aveva scritto che l'inflazione di fondo è arrivata a livelli coerenti con il 2%, oggi i salari le danno ragione. Con la borsa in mercato orso, però, dicembre diventa una scelta più difficile. Venerdì mattina lo yen era la valuta più forte del paniere, il segno che a Tokyo si è tornati a cercare rifugio.
Martedì 3 la Reserve Bank of Australia ha alzato i tassi per la quinta volta quest'anno, dal 4,60% al 4,85%, il livello più alto dal 2008, con un voto di 6 a 3. Ma la governatrice Bullock non ha indicato un altro rialzo a dicembre, e il dollaro australiano invece di salire è sceso. In settimana ha perso l'1,4% contro il dollaro americano ed è stata la valuta più debole del paniere: quando le borse scendono, le valute legate alle materie prime pagano per prime, rialzo o no. La Nuova Zelanda è andata al voto sabato, a mercati chiusi.
Il Canada ha perso altri 4.700 posti di lavoro a ottobre, il terzo mese di fila in calo, e la disoccupazione è salita al 6,7%. Il settore privato ha perso 52.500 dipendenti, compensati quasi del tutto dal pubblico. La Banca del Canada ha alzato a fine ottobre con un'economia che non crea lavoro: il calo del petrolio di questa settimana, per un paese che lo esporta, toglie un motivo per rifarlo. In Cina, infine, i PMI ufficiali di ottobre sono scesi in contrazione, e la banca centrale ha alzato la riserva obbligatoria delle banche per frenare il rialzo dello yuan.
Cosa guardo: Nvidia, l'inflazione americana e la crescita in Europa
La settimana nuova si apre con una notizia arrivata domenica sera, e cade sul titolo più pesante del tema. Jensen Huang ha ammesso una relazione con una donna che più inchieste indicano come una sospetta spia cinese, e il consiglio di Nvidia ha aperto un'indagine. Venerdì il titolo aveva chiuso a 186,64 dollari, il 22% sotto il massimo del 6 ottobre. Il filo da seguire resta lo stesso di questo numero: se la correzione resta della tecnologia, o se passa all'economia.
Lunedì 9, Cina e Nvidia. Alle 02:30 italiane i prezzi al consumo e alla produzione di ottobre in Cina. Alle 15:30 la prima seduta di Nvidia dopo la notizia su Huang.
Martedì 10, inflazione americana. Alle 14:30 il CPI di ottobre, il primo dato sui prezzi dopo la Fed del 28 ottobre. Dopo un lavoro così forte è il numero che decide quanto pesa il rialzo di dicembre.
Giovedì 12, PIL britannico. Alle 08:00 la prima stima del terzo trimestre, una settimana dopo il rialzo della Bank of England.
Venerdì 13, Europa e prezzi alla produzione. Alle 11:00 la seconda stima del PIL dell'area euro del terzo trimestre, con l'occupazione. Alle 14:30 i prezzi alla produzione americani di ottobre: dicono quanto del rincaro dell'energia deve ancora arrivare al consumatore.
Il prossimo numero, il 14 novembre, è settimanale: racconta se l'inflazione americana ha confermato la Fed su dicembre e se la vendita sulla tecnologia si è fermata alla tecnologia.
Tutti i dati, giorno per giorno, nel Calendario Economico →